Практический аудит.
Процедуры аудита кассовых операций.
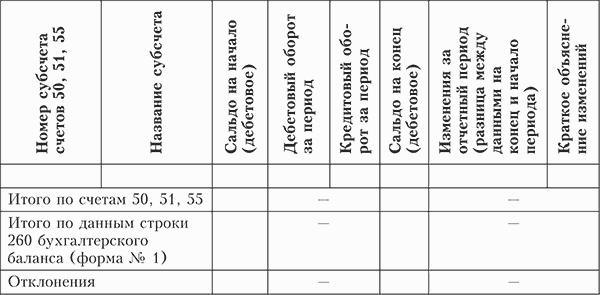
Процедура 1. Сопоставление данных оборотно-сальдовой ведомости (или Главной книги) по счетам денежных средств с данными бухгалтерского баланса (форма № 1)[5]
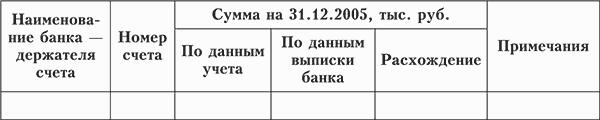
Процедура 2. Сопоставление сумм остатков на конец периода на счетах согласно расшифровке с суммами согласно банковским выпискам.
Процедура 3. Анализ остатков денежных средств на предмет наличия необычных статей.

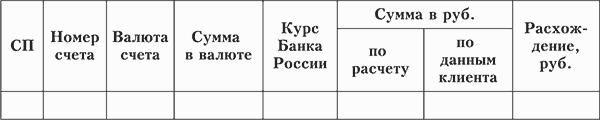
Процедура 4. Подтверждение суммы денежных средств в иностранной валюте на конец отчетного периода.