Практический аудит.
Процедуры аудита финансовых вложений.
Процедура 1. Сопоставление данных оборотно-сальдовой ведомости (или Главной книги) по счетам финансовых вложений с данными бухгалтерского баланса (форма № 1)[6]

Процедура 2. Сопоставление данных о поступлении денежных средств от погашения займов, предоставленных другим организациям, или о расходовании денежных средств на приобретение ценных бумаг и иных финансовых вложений с данными отчета о движении денежных средств (форма № 4).
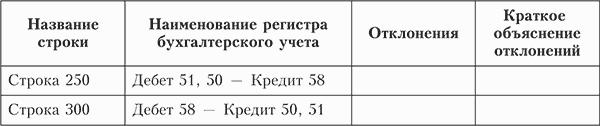
Процедура 3. Сопоставление данных в разделе VI «Финансовые вложения», указанных в приложении к бухгалтерскому балансу (форма № 5), с данными аналитического учета по счетам 58 «Финансовые вложения».

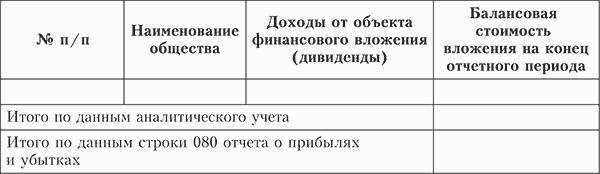
Процедура 4. Сопоставление данных о дивидендах, полученных в течение отчетного периода, с данными отчета о прибылях и убытках (формы № 2).
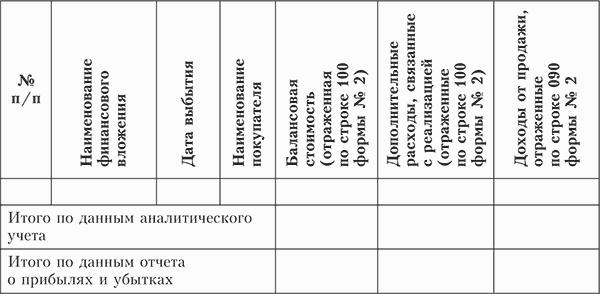
Процедура 5. Сопоставление данных о выбытии финансовых вложений в течение отчетного периода с данными отчета о прибылях и убытках (форма № 2).