Разумное распределение активов. Как построить портфель с максимальной доходностью и минимальным риском.
Новая парадигма: индекс Доу на уровне 36 000.
«Новая эра» недавно получила убедительную поддержку из мира бестселлеров. В разделе комментариев газеты Тhе Wаll Strееt Jоurnаl, журнала Аtlаntiс Моnthlу и в недавно вышедшей книге Dоw 36 000 журналист Джеймс Глассман и экономист Кевин Хассет утверждают, что рынок не только не переоценен исторически – он на самом деле сильно недооценен. Беспокоитесь по поводу того, что индекс Доу-Джонса дошел до 11 000? Придется это пережить. Бесстрашный дуэт авторов считает, что его стоимость в текущих ценах – около 36 000.
В качестве инструмента они используют древнюю модель дисконтирования дивидендов, с которой мы уже встречались в главе 2. Эта модель, сформулированная в 1938 г. Джоном Бэрром Уильямсом, основана на обманчиво простом допущении: поскольку все компании в итоге становятся банкротами, то стоимость акции, облигации или всего рынка – это просто текущая дисконтированная стоимость всех будущих дивидендов. (В рассуждениях Глассмана и Хассета это называется «абсолютно справедливой ценой», или АСЦ.) Поскольку доллар будущих дивидендов стоит меньше, чем доллар сегодня, его стоимость необходимо уменьшить, или дисконтировать, чтобы она отражала тот факт, что вы не получите ее немедленно. Эта величина, на которую уменьшается стоимость, называется ставкой дисконтирования (СД). И, как мы скоро увидим, даже небольшая подтасовка в отношении ставки дисконтирования открывает дверь навстречу всем бедам.
Вам эта модель кажется сложной? Так оно и есть. Для каждого последующего года вы умножаете текущий дивиденд на (1 + g)n, где g – это темп роста дивиденда, а n – число лет в будущем, а затем делите на (1 + СД)n. Плюс к тому вы должны рассчитать это для бесконечного числа лет. Ситуация может усугубиться, если придется иметь дело с двух– и трехфазовыми моделями с различными темпами роста во времени. Но не нужно погружаться в математику, потому что при постоянном темпе роста вся бесконечная последовательность упрощается и принимает следующий вид:
Где АСЦ – абсолютно справедливая цена;
Div – размер годового дивиденда;
СД – ставка дисконтирования;
g – темп роста дивидендов.
Если индекс Доу-Джонса приносит вам $150 в год в виде дивидендов и если вы оптимистично предполагаете (как это делают Глассман и Хассет), что дивиденды растут на 6 % в год, то для расчетов нам недостает единственного числа – СД. Поразительно, что почти через всю книгу Глассмана и Хассета проходит утверждение о том, что надлежащая СД – это ставка по казначейским облигациям, которая на тот момент составляла 5,5 %. Поскольку темп роста выше СД, получается, что рыночная цена бесконечна (потому что в этом случае дисконтированный дивиденд растет каждый год и так до бесконечности), что даже авторы могут с трудом осознать. (Они упустили из виду то, что их темп роста дивидендов, равный 6 %, пришелся на период, когда инфляция была на уровне 4–5 %, в то время как последняя ставка по казначейским облигациям в 5,5 %, по-видимому, отражает значительно более низкий уровень инфляции в будущем.) Поэтому снизьте темп роста дивидендов до 5,1 %, держите СД на уровне 5,5 % – и приведенное выше уравнение даст нам индекс Доу-Джонса, равный 37 500:
Заметьте, как мал знаменатель 0,004. Стоит немного ошибиться в обоих числах в знаменателе всего на 1 % (0,01) – и вы получите абсолютно справедливую цену индекса Доу-Джонса, равную 6250. А если это вам не нравится, сделайте свои расчеты чуть более оптимистичными – и вы получите абсолютно справедливую цену индекса Доу-Джонса, равную бесконечности. Иными словами, используя модель Глассмана – Хассета, вы можете получить абсолютно справедливую цену индекса Доу-Джонса какой угодно, немного изменяя ставку дисконтирования и темп роста в любом направлении.
Модель Глассмана – Хассета требует точности. Это подтверждает рис. 7.8, на котором показана стоимость индекса Доу с использованием предположений Глассмана – Хассета о темпах роста в интервале ставок дисконтирования.
Повторим еще раз: величина СД является критичной. Например, если реальная СД равна 8 % вместо 5,5 %, то стоимость индекса Доу в текущих ценах упадет до 5172. То же самое происходит при неправильной оценке темпов роста дивидендов. Как уже упоминалось, темп роста дивидендов на уровне 6 % за последние 20 лет (с 1975 по 2000 г.) включал в себя свыше 4 % инфляции. Иными словами, реальный рост был менее 2 %, поэтому темпы роста дивидендов в будущем могут быть намного ниже, чем они были в прошлом.
Рис. 7.8. Дивиденды за 1999 г. (div = $150; g = 5,1 %).

Снижение темпов роста дивидендов на 2,5 % оказывает такое же влияние, как повышение СД на ту же величину, – Доу, равный 5172.
Итак, как же определить подходящую СД? Это, попросту говоря, стоимость денег (или безрисковая ставка) плюс дополнительная сумма для компенсации за риск.
Подумайте об СД как о процентной ставке, которую разумный кредитор будет брать с заемщика. Самый надежный заемщик в мире – это Министерство финансов США. Если Дядя Сэм захочет получить у меня долгосрочный заем, то я возьму с него всего 6 %. При этой СД модель дисконтирования дивидендов показывает, что постоянный возврат ежегодного займа в $1, или купон, стоит займа в $16,67.
Следующей к нам приходит компания Gеnеrаl Моtоrs. Также достаточно надежная, но не такая безрисковая, как Дядя Сэм. С нее я возьму 7,5 %. При этой СД постоянный возврат $1/купона стоит займа в $13,33.
Наконец, появляется компания Тrumр Саsinоs. За риск выдачи займа этой компании мне придется взять с нее 12,5 %: это означает, что постоянный возврат $1/купона стоит займа лишь в $8.
Итак, СД, используемая нами для расчета потока дивидендов, зависит лишь от того, насколько рискованным мы считаем рынок. И здесь становится совсем интересно. Основываясь на долгосрочных данных, Глассман и Хассет отмечают, что фондовый рынок в действительности является менее рискованным, чем долгосрочная казначейская облигация. Например, с 1926 г. самая низкая 30-летняя доходность в годовом исчислении по обыкновенным акциям составляла 8,47 % против лишь 1,53 % по казначейским ценным бумагам.
Конечно, совсем другая картина возникает, если посмотреть на более короткие периоды. Например, самая низкая годовая доходность составляет –43,35 % по акциям и 7,78 % по облигациям. А по существу, каким бы долгосрочным инвестором вы себя ни считали, рынок все равно, вероятно, захватил ваше внимание 19 октября 1987 г.[13]
Так что расхождение между Глассманом – Хассетом и индексом Доу зависит от того, считаете ли вы риск, который несут инвесторы, кратко-временным или долговременным явлением. Авторы говорят, что инвесторы в США резко увеличили свои временные горизонты риска.
Семьдесят лет назад мало кто из инвесторов понимал, что неумеренная торговля подрывает доходность, что колебания цен на акции со временем затухают, делая акции менее рискованными, чем они могут показаться на первый взгляд, и что очень сложно превзойти среднерыночные показатели. Американцы научились покупать и держать акции.
Возникает вопрос, на какой планете живут Глассман и Хассет. Разве они не знают о том, что в течение десятилетий торговый оборот устойчиво повышался, а не понижался? Что средний оборот взаимных фондов США увеличился с 30 до более чем 90 % за последние 25 лет? Что недавнее исследование более чем 66 000 счетов в крупной брокерской фирме с пониженной комиссией на Западном побережье продемонстрировало среднегодовой оборот портфелей, равный 75 %? Что только 7 % инвестиций взаимных фондов индексированы? Что исторически скромные рыночные спады 1987, 1990 и 1997 гг. не только не вызвали притока долгосрочных инвесторов, скупающих акции задешево, но и привели к резкому оттоку средств из взаимных фондов? Но решительнее всех выступили Шломо Бензарти и Ричард Тейлор, которые в элегантном исследовании, опубликованном в Quаrtеrlу Jоurnаl оf Есоnоmiсs в 1993 г., подсчитали, что горизонт риска среднего инвестора составляет всего один год.
Проще всего рассуждать о взаимодействии краткосрочного и долгосрочного риска, если представить себе новый тип 30-летней казначейской облигации, похожей на привычную облигацию, за исключением того, что правительство готово в любой момент пересмотреть ее номинальную стоимость. Понятно, что облигация с изменяемым номиналом будет иметь значительно более высокую цену и более низкую доходность, поскольку она «привита» против шока краткосрочного повышения ставок. И тем не менее на планете Глассмана – Хассета, где инвесторы заботятся только о долгосрочной доходности, ее цена будет определена идентично цене традиционной 30-летней облигации, поскольку они обе имеют одинаковую доходность на дату погашения.
Даже признавая мнение авторов о том, что инвесторы все больше обращают внимание на акции в долгосрочной перспективе и смогут «раздуть» индекс Доу выше 36 000, приходится задавать вопрос о том, насколько безрисковыми будут акции в тот момент. Авторы игнорируют довольно неудобный факт: история рынка последних лет оказала резкое влияние на СД. В 1928 г., как и сегодня, каждый инвестор был долгосрочным, и СД по акциям была достаточно низкой (хотя, вероятно, не настолько низкой, как сегодня). Через пять лет, когда число тех, кто покупал и держал акции, сократилось почти на 100 %, СД резко возросла. А при индексе Доу, равном 36 000, не потребуется резкого изменения СД для того, чтобы быстро наступил конец безрискового мира акций. Если бы инвесторы решили, что они хотят даже ничтожную премию в 1 % за риск, то индекс Доу понизился бы примерно на две трети. По иронии, Глассман и Хассет в определенной мере правы насчет краткосрочной «коррекции» цен на акции при Доу выше 36 000: риски последующего владения акциями резко возрастают.
Игнорирование сценария краха все равно не делает планету Глассмана – Хассета привлекательной. Поскольку у СД есть еще один, даже более глубокий, смысл. А именно то, что СД по активу – такая же, как и ожидаемая, доходность. Если реальная учетная ставка составляет 5,5 % – и оценка индекса Доу правильная и составляет 36 000, то будущая доходность акций также равна 5,5 %. Если предположить, что средний уровень инфляции составит 2,5 % в течение следующих 30 лет, то реальная доходность составит всего лишь 3 %. Захочет ли разумный инвестор вкладывать деньги в акции, цена которых позволяет получить 3 % реальной доходности, тогда как казначейские ценные бумаги с защитой от инфляции (ТIРS) имеют цену, позволяющую получить 4 % гарантированной реальной доходности?
Существуют другие, более фундаментальные проблемы, связанные с индексом Доу, равным 36 000. Для начала подумайте о значимости долгосрочной доходности акций в 5,5 %. Стоимость капитала для компаний непременно будет такой же, как эта долгосрочная доходность. При стоимости капитала лишь в 5,5 % компании не будут особенно внимательно относиться к тому, как они его тратят. Неумеренные траты, присущие интернет-компаниям, чей капитал стоит еще дешевле, не воодушевляют. (Да, а если взять более крупный масштаб, насколько бережно относится Дядя Сэм к своему капиталу по ставке 5,5 %?).
Приходится признать, что в редких случаях инвестиционные парадигмы действительно меняются резко и постоянно. Мы уже упомянули о том, что случилось в 1958 г., когда впервые доходность акций упала ниже доходности облигаций. В то время финансовые эксперты практически единогласно говорили о неестественном положении дел и предрекали падение цен на акции, что в очередной раз повысит их доходность, дабы восстановить прежний порядок. Тем не менее фондовый рынок так ни разу и не обернулся назад; цены продолжали расти, доходность акций упала еще больше по сравнению с доходностью облигаций. (Новые парадигмы также могут быть болезненными. Год 1958-й также ознаменовал наступление рынка «медведей» в сфере облигаций, который оказался намного хуже, чем что-либо виданное со времен Александра Гамильтона[14]). Сегодня доходность акций на 4–5 % ниже доходности облигаций. Так что я не стал бы сбрасывать со счетов книгу Dоw 36 000. Но некоторый скептицизм уместен. (Даже сами авторы признают, что они могут ошибаться и поэтому держат примерно 20 % своих активов в облигациях.).
Хеджирование: влияние курса валют на иностранные активы.
Держатель иностранной акции или облигации несет не только риски, присущие этой ценной бумаге, но также и дополнительный риск колебания курсов валют. Например, облигация, номинированная в британских фунтах, будет расти или падать в цене наряду с курсом этой валюты по отношению к доллару США. Этот валютный риск может быть исключен (хеджирован) путем продажи срочного (форвардного) контракта в фунтах по номинальной стоимости. В реальном мире вы должны сначала что-то купить, прежде чем продать. Но в финансовом мире часто можно сначала что-то продать, а затем выкупить; это называется форвардной продажей (аналогична «короткой продаже» акции).
Валютный контракт при форвардной продаже возрастает в стоимости при падении этой валюты, и наоборот. В результате риск хеджированной облигации обычно бывает ниже риска нехеджированной облигации, поскольку изменение валютной стоимости этой облигации уравновешивается противоположным изменением в стоимости фьючерсного контракта.
Однако ситуация с иностранными акциями гораздо сложнее. Возьмем 20-летний период, завершившийся в октябре 1999 г. Стандартное отклонение в годовом исчислении для хеджированных акций европейских компаний (Моrgаn Stаnlеу Сарitаl Indех-Еurоре) за этот период составило 14,92 %. (Хеджированный индекс – это доходность, которую европейский инвестор получит в национальной валюте. Она также называется местной доходностью.) Прошедшие десятилетия были чрезвычайно бурными на валютном рынке; годовое стандартное отклонение месячной доходности европейских валют составило 10,44 %. Однако поскольку эта валютная доходность не коррелирована с доходностью акций, то стандартное отклонение европейского рынка в долларовом выражении составило всего 16,25 % – лишь немного выше, чем стандартное отклонение хеджированного индекса (в местной валюте). В действительности нетрудно найти короткие периоды, когда хеджирование на деле увеличивало риск портфеля акций европейских компаний.
К этому времени вы, конечно, уже достаточно подкованы и понимаете: тот факт, что нехеджированные иностранные акции являются немного более рискованными, чем хеджированные, не означает неблагоприятного поведения портфелей. Для изучения этой проблемы я рассмотрел поведение трех активов за период с ноября 1979-го по октябрь 1999 г.: расширенный рынок США (представленный индексом СRSР 1–10), а также хеджированные и нехеджированные акции индекса МSСI-Еurоре. Одна проблема становится очевидной немедленно: доходность трех активов несколько различается. По хеджированному индексу акций европейских компаний получена доходность в размере 13,43 %, а валютная доходность способствовала повышению доходности нехеджированного портфеля до 15,18 %. И, как мы видели в главе 4, в 1980-е и 1990-е гг. внутренняя доходность США была намного выше – в этом случае составляла 17,21 %.
Таким образом, в этот период как хеджирование, так и влияние акций иностранных компаний оказалось весьма неблагоприятным, и лучшим был портфель, состоящий почти исключительно из акций компаний США.
Для исправления такого расхождения я скорректировал доходность нехеджированных портфелей акций европейских компаний и компаний США до уровня 13,43 % (соответствует доходности хеджированного портфеля акций европейских компаний) и представил на рис. 7.9 отношение доходности и риска акций компаний США и европейских компаний. Как можно видеть, хеджированные портфели (петля слева) имеют более низкую доходность и риск, чем нехеджированные (петля справа). В любом случае обратите внимание на очень узкий диапазон доходности по вертикали – речь идет о нескольких базисных пунктах. Итак, при прочих равных, хеджирование акций европейских компаний – бессмысленное занятие. Но, конечно, в реальном мире «прочих равных» никогда не бывает. Вполне вероятно, что влияние валюты в предстоящие годы может оказаться как весьма благоприятным, так и неблагоприятным. И невозможно предсказать заранее, как это будет.
Рис. 7.9. Влияние хеджирования на акции компаний США и Европы; период с ноября 1979-го по октябрь 1999 г.

К счастью, преимущества (более низкий риск отдельных активов, положительная доходность) и недостатки (более сильная корреляция с остальным портфелем) хеджирования большей частью взаимно компенсируются. В очень долгосрочной перспективе разница в характеристиках рисков и доходности хеджированных портфелей по сравнению с нехеджированными не так уж велика. Однако за более короткие периоды различия могут быть существенными. Например, в периоды быстрого обесценивания доллара (1984–1986 и 1994–1995 гг.) нехеджированные портфели намного превосходили хеджированные портфели. Обратное произошло в 1998–1999 гг., когда валютный цикл стал раскручиваться.
Для тех немногих, кто планирует провести пенсионные годы в Европе или Японии, возможный риск может быть снижен отсутствием хеджирования. Иными словами, поскольку их обязательства будут номинированы в иностранной валюте, шансы получения достаточного количества средств для удовлетворения их потребностей увеличиваются при отсутствии хеджирования.
Математические подробности: «зеркальный коридор» хеджирования.
Необходимость учитывать стоимость хеджирования еще больше осложняет ситуацию. На институциональном уровне взаимных фондов затраты, комиссионные и альтернативные издержки, связанные с хеджированием, минимальны – не выше нескольких десятков базисных пунктов. Реальная стоимость хеджирования связана с природой форвардных валютных контрактов. В момент написания этой книги форвардные контракты «спот» и сроком на шесть месяцев на британский фунт, японскую иену и немецкую марку были таковы:

Хеджируясь, вы совершаете «короткую продажу» форвардного контракта и выкупаете его позже. Если вы совершаете короткую продажу шестимесячного форвардного контракта и ждете истечения шести месяцев, чтобы выкупить его обратно, то вы покупаете валюту (или «покрываете короткую позицию») по наличному курсу. Если «спот» и форвардный курс за данный период не меняются, то вы получите доход, равный форвардной премии, которая представляет собой разницу между курсом «спот» и форвардным курсом. Она ничтожно мала в случае с британским фунтом, составляет 3,01 % для японской иены и 1,32 % – для немецкой марки. По сути, вам платят за хеджирование этих валют. (Это происходит потому, что в настоящее время процентные ставки в каждой из этих стран ниже на размер форвардной премии. Если бы вы хотели хеджировать нестабильную валюту с высокими процентными ставками, такую как российский рубль, то форвардная премия была бы резко отрицательной при очень высоких издержках хеджирования.).
А если вы владеете акциями или облигациями, стоимость которых точно равна размеру вашего хеджирования, то вы получите форвардную премию независимо от того, что происходит с обменным курсом, пока форвардная премия остается нетронутой.
Вы можете подумать, что форвардный курс можно предсказать на основе будущего обменного курса. Это не так. Например, причина того, что форвардная премия по иене столь высока (3 % за шесть месяцев, или 6 % в год), кроется в том, что в Японии такие низкие процентные ставки. Форвардная премия пытается сказать держателю японской пятилетней облигации в США (с текущей доходностью лишь 1 %) следующее: «Не беспокойтесь по поводу низкой доходности; вы компенсируете разницу за счет подорожания валюты на 6 % в год». Однако в действительности история обменных курсов позволяет предположить, что обычно этого не происходит. В течение нескольких последних десятилетий портфелями облигаций во всем мире получали «избыточную» доходность, покупая нехеджированные высокодоходные облигации развитых стран с отрицательным форвардным спредом и получая преимущество, когда базисная валюта не обесценивается настолько, насколько было спрогнозировано форвардным спредом. Эта неэффективность рынка является, вероятно, результатом того, что основными игроками в валютной игре являются правительства, которые отличаются от частных и институциональных инвесторов тем, что их основная цель не доход, а, скорее, защита валюты.
Наконец, стоимость хеджирования необходимо учитывать при оценке исторических данных. Как отмечал Джереми Сигел в книге Stоскs fоr thе Lоng Run, в 1910 г. фунт стоил $4,80. С тех пор он упал почти на треть. Можно подумать, что хеджирование валюты будет способствовать увеличению доходности акций британский компаний, но это неверно. Поскольку в течение почти всего этого периода процентные ставки в Великобритании были выше, чем в Соединенных Штатах, то стоимость хеджирования оказалась значительной; гораздо более высокую доходность удавалось получить без хеджирования.
Вопрос о том, в какой мере хеджирование валюты является предпочтительным, – это один из наиболее сложных вопросов, с которым сталкиваются инвесторы. Ни анализ среднего отклонения, ни анализ с помощью электронных таблиц не дает четких ответов. На практике это решение всегда бывает принято за вас. Все индексные фонды акций иностранных компаний, рекомендуемые в главе 8, являются нехеджированными, и лишь низкозатратные фонды иностранных облигаций являются хеджированными. И, как мы уже видели, это не так уж плохо.
Важнее знать, что степень хеджирования сильно влияет на краткосрочную эффективность взаимных фондов иностранных акций и облигаций; не нужно слишком огорчаться, если один или несколько ваших фондов переживут плохой год просто потому, что они полностью хеджированы при падении доллара, или наоборот. Пока ваши фонды придерживаются выбранной стратегии хеджирования, вы будете вознаграждены, когда валютный маятник качнется в другую сторону, как случается почти всегда.
Динамическое распределение активов.
Динамическое распределение активов относится к возможности варьирования вашей стратегии распределения из-за изменяющихся условий рынка. Почему, уделив так много места в этой книге попыткам убедить вас в достоинствах фиксированного распределения, я смягчаю правила, когда игра уже подходит к концу? Не равносильно ли изменение стратегии распределения выбору подходящего момента на рынке – занятию, бесполезность которого очевидна?
Прежде чем пойти дальше, хочу пояснить свою точку зрения: придерживаться стратегии фиксированного распределения с ее требованиями периодического восстановления баланса довольно трудно. На то, чтобы почувствовать себя комфортно с этой стратегией, нужны годы; многие теряют самообладание и не доводят дело до конца. Нельзя пилотировать современный истребитель, не научившись управлять учебным самолетом; равным образом, вам не следует приступать к динамическому распределению активов прежде, чем вы освоите фиксированное распределение активов.
В издании этой книги, опубликованном в 1995 г., я приводил пример того, как изменение распределения акций и облигаций в направлении, противоположном Р/В, приводит к небольшому увеличению доходности, скорректированной по отношению к риску. Увы, эта привязка больше не действует, поскольку инвесторам, чувствительным к коэффициенту Р/В, пришлось полностью покинуть фондовый рынок к прошлому году. Однако как бы там ни было, на рис. 7.10 представлен график зависимости коэффициента Р/В и пятилетней средней форвардной доходности. Хотя наблюдается некоторый разброс, существует, очевидно, выраженная тенденция к высокой доходности при низких начальных значениях Р/В и к низкой доходности при высоких Р/В. Наиболее примечательным на этом графике является то, что нижняя граница точек данных образует почти прямую линию; она представляет минимальную доходность, которую можно ожидать при данном отношении Р/В. При Р/В, равном 1,5, кажется гарантированной средняя пятилетняя доходность около 2 %; при Р/В, равном 1,25, – 7,5 %; а при 1,0 – 13 %. Является ли эта взаимосвязь полезной? Можно лишь догадываться. Однако рис. 7.10 служит хорошим напоминанием о том, что, когда акции дорожают, появляется вероятность снижения их будущей доходности и что, когда акции очень дешевы, будущая доходность может быть выше.
Однако это все-таки неплохая идея – время от времени слегка менять ваше распределение активов в направлении, противоположном оценке стоимости. Если два года назад вы думали, что достаточно иметь в портфеле 6 % акций компаний развивающихся стран, то, вероятно, после недавней «бойни» на этом рынке уже 7 или 8 % может оказаться недостаточно.
Если три года назад вы держали 40 % акций S&Р 500, то, возможно, в текущих условиях, когда имеются тенденции к образованию «мыльных пузырей», 35 % окажется достаточным. Подумайте вот о чем. Когда вы проводите восстановление баланса своего портфеля, чтобы поддерживать целевое распределение, вы покупаете больше активов, которые упали в цене. Увеличивая же вес актива в целевом портфеле, когда его цена снижается и он становится дешевле, вы просто более решительно восстанавливаете баланс – создаете перевес. Более простой способ создания перевеса – увеличение своего целевого распределения понемногу – возможно, по 0,1 % на каждый процент, на который актив теряет в стоимости, и наоборот.
Рис. 7.10. Зависимость пятилетней форвардной доходности акций и коэффициента Р/В, 1926–1993 гг.

Динамическому распределению активов выносится суровый приговор, потому что большинство инвесторов меняют распределение своих активов в ответ на изменения экономических или политических условий. Как мы уже говорили, это плохой подход. По мнению автора, изменения в распределении, связанные исключительно с рыночной оценкой, могут, вероятно, увеличить доходность. Восстановление баланса требует хладнокровия и дисциплины; создание перевеса требует этих редких качеств в еще большей мере. Это удается мало кому из инвесторов – как частных, так и институциональных.
Поведенческие финансы.
Всеобъемлющая идея этой книги заключается в том, что современные рациональные инвесторы вынуждены принимать логические решения и делать логически обоснованный выбор. Есть лишь одна проблема. Люди нерациональны. В последние несколько десятилетий произошел взрыв в сфере поведенческих финансов – изучении логических противоречий и пристрастий, досаждающих инвесторам. Стоит обсудить три феномена человеческого поведения: чрезмерная уверенность, недавность (которую мы уже упоминали) и недальновидность в неприятии риска.
Чрезмерная уверенность.
Для тех из вас, кто питает врожденное отвращение к общественному радио, почти двадцать лет назад ведущий, писатель и, с позволения сказать, певец Гаррисон Кейлор ставил спектакль А Рrаiriе Ноmе Соmраniоn, действие которого разворачивается в вымышленном американском городке Лейк-Убегон. (Небольшое признание: я слушал этот спектакль более двух лет, пока сомнения не заставили меня обратиться к справочнику.) В начале и в конце каждой трансляции слышен голос самого Кейлора, говорящего, что в Лейк-Убегон «все женщины сильны, все мужчины красивы и все дети – выше среднего».
Да, на Уолл-стрит все тоже выше среднего. В статье о предрассудках инвесторов, опубликованной 14 сентября 1998 г. в серии Аbrеаst оf thе Маrкеt в газете Тhе Wаll Strееt Jоurnаl, писатель Грег Айпи исследовал изменение в подходах инвесторов с началом рыночного спада летом 1998 г. Он составил следующие таблицы, отражающие изменение в ожиданиях инвесторов относительно доходности.

Первое, что видно из этой таблицы, – то, что средний инвестор надеется превзойти рынок примерно на 2 %. Возможно, многие инвесторы действительно могут превзойти рынок на несколько процентов, но с математической точки зрения невозможно, чтобы это удалось среднему инвестору. По сути, как мы уже говорили, средний инвестор должен в силу необходимости получить рыночную доходность за вычетом расходов и транзакционных издержек. Даже самого непредвзятого исследователя человеческой природы не должен удивлять этот парадокс – людям свойственна чрезмерная уверенность.
Чрезмерная уверенность, вероятно, связана с преимуществами выживания в природе, но не в мире финансов. Задумайтесь над следующим.
• В нашем исследовании 82 % водителей в США считали, что они входят в верхние 30 % в своей группе с точки зрения безопасности. (В Швеции, что неудивительно, этот процент намного ниже.).
• В другом исследовании 81 % владельцев новых компаний думали, что у них есть хорошие шансы на успех, но из них преуспели лишь 39 %.
• Несколько домохозяек из Бриджтауна создают инвестиционный клуб, неправильно рассчитывают доходность своих портфелей и затем пишут бестселлер о причинах своего «успеха».
Факторы, связанные с чрезмерной уверенностью, интригуют. Чем сложнее задача, тем больше мы склонны к чрезмерной уверенности, что неуместно. Классификация чьего-либо успеха (в достижении результатов) – еще один движущий фактор. Чем длиннее петля обратной связи между действиями и их проверкой, тем выше наша чрезмерная уверенность. Но если метеорологи, игроки в бридж и врачи скорой помощи обычно хорошо классифицированы, то к большинству инвесторов это не относится.
Недавность.
Второй удививший нас фрагмент данных в приведенной выше таблице ожиданий в отношении доходности был связан с тем, что в сентябре 1998 г. после значительного падения цен оценка инвесторами доходности акций оказалась ниже, чем в июне. Это было иррационально. Задумайтесь над следующим вопросом: 1 января вы покупаете золотую монету за $300. В следующем месяце цена на золото падает, и ваш друг покупает такую же монету за $250. Через десять лет вы оба одновременно продаете свои монеты. Кто получил более высокую доходность?
Мало кто из инвесторов ошибется при выборе правильного ответа: ваш друг, купивший монету на $50 дешевле, получит на $50 больше (или, в худшем случае, потеряет на $50 меньше), чем вы. Если рассматривать ситуацию в данном контексте, поражает то, что любой разумный инвестор станет связывать более низкую ожидаемую доходность с падением цен акций. Причина этого заключается в том, что исследователи поведения называют недавностью: мы склонны переоценивать недавние данные и недооценивать более старые данные, даже если они более полные. Разговаривали ли вы недавно с кем-либо имеющим опыт инвестиций менее пяти лет и пытались ли вы убедить его в том, что ему не стоит ожидать долгосрочной доходности акций в 20 %? Вините «недавность». Сделайте последние данные более эффектными и/или неприятными – и они полностью затмят собой более важные, пусть и абстрактные, более долгосрочные данные.
Интересно, скажете вы, но какой прок от всей этой метафизики? Прежде всего, она объясняет, почему большинство инвесторов являются «выпуклыми» трейдерами. Этот термин придумали ученые Уильям Шарп и Андре Пероль (Williаm Shаrре & Аndrе Реrоil) для описания стратегии «страхования портфеля», при которой акции покупаются при росте цен и продаются при их падении. «Вогнутая» стратегия представляет собой обратное – покупку при падении цен и продажу при их росте. Конечно, одним нравится одна стратегия, другим – другая. Шарп и Пероль делают важное наблюдение: в мире, населенном «вогнутыми» трейдерами, преимущество заключается в том, чтобы быть «выпуклым» трейдером, и наоборот. История финансов в действительности говорит о том, что из-за недавности подавляющее большинство инвесторов, инвестирующих в акции, являются «выпуклыми»: при повышении цен оценка инвесторами доходности вопреки логике повышается, и они покупают больше акций. Если на самом деле большинство инвесторов демонстрируют такое «выпуклое» поведение, то разумный инвестор будет «вогнутым». (Инвесторы, вкладывающие средства в облигации, с другой стороны, кажутся менее подверженными влиянию недавности и потому, вероятно, немного менее «выпуклыми», поскольку падение цен на облигации делает их самый заметный элемент, текущую доходность, гораздо более привлекательной для инвесторов.).
Недальновидность в неприятии риска.
Люди подвергаются риску в краткосрочной перспективе. То есть так, конечно, должно быть. В природе способность наших предков моментально концентрироваться на рисках имела большую ценность для выживания, чем долгосрочные стратегические аналитические способности. К сожалению, в современном обществе, особенно в мире инвестирования, интуитивное чувство «здесь и сейчас» имеет меньшую ценность.
Чрезмерное заострение внимания на вероятности краткосрочного убытка называется недальновидностью в неприятии риска. В главе 2, рассмотрев долгосрочное преимущество акций над облигациями, вы могли поймать себя на вопросе: «Почему не все покупают акции?» Очевидно, что в долгосрочной перспективе облигации на деле являются более рискованными, чем акции; не было периода дольше 30 лет, за который акции не превзошли бы облигации. Многие ученые называют это явление «загадкой премии за риск по акциям» – почему акциям позволили остаться настолько дешевыми, что их доходность намного и постоянно превышает доходность других активов? Ответ в том, что первобытные инстинкты – бесполезный реликт многих миллионов лет истории эволюции – заставляют нас более болезненно переносить внезапную потерю 30 % от чистой стоимости своих ликвидных активов, чем более разрушительную вероятность недостижения своих долгосрочных финансовых целей. Насколько серьезна эта проблема? Я уже упомянул очень умную статью Шломо Бензарти и Ричарда Тейлора (одних из крупнейших специалистов в области поведенческих финансов), изучивших взаимодействие премии за риск и предпочтений инвесторов. По их оценке, горизонт риска среднего инвестора составляет около одного года. Это действительно близоруко.
Сократ сказал, что необдуманная жизнь не стоит того, чтобы жить. В случае современного инвестора неспособность изучения себя может быть столь же губительной для кошелька, сколько и для души.
Резюме.
1. Плохие компании – это обычно хорошие акции, хорошие компании – это обычно плохие акции. Инвестирование в стоимость, вероятно, приносит самую высокую долгосрочную доходность.
2. Валютное хеджирование оказывает большое влияние на кратко-срочное поведение портфелей, но незначительное – на их долгосрочное поведение.
3. Разрешается время от времени слегка менять распределение активов в вашем портфеле до тех пор, пока вы движетесь в направлении, противоположном изменению стоимости.
8. Внедрение стратегии распределения активов.
В фильме «Цельнометаллическая оболочка» (Full Меtаl Jаскеt) Стэнли Кубрика есть памятный эпизод, связанный с приключениями морских пехотинцев во Вьетнаме. Сюжет раскручивается вокруг молодого неопытного журналиста, который встречается с группой седых ветеранов. В морской пехоте говорят на своем языке; после нескольких минут шутливой беседы старшина поворачивается к журналисту и спрашивает: «Я вижу, что говорить ты мастер, а как насчет сделать?» Иными словами, понять теорию распределения активов легко; реализовать ее – другое дело.
Выбор долей активов.
К настоящему моменту у вас должно сложиться довольно ясное представление о том, каким должно быть ваше базовое распределение. Если нет, то я ознакомлю вас с процессом. Это, по существу, краткое повторение главы 5, за исключением того, что я изменил порядок шагов.
1. Определитесь с базовым распределением между акциями и облигациями. Во-первых, ответьте на вопрос: «Какой максимальный убыток по портфелю в год я готов понести, чтобы получить самую высокую доходность?» В табл. 8.1 кратко описан процесс определения вашего допустимого риска.
В предыдущих изданиях этой книги я позволил инвесторам, наиболее толерантным к риску, держать 100 % акций. Однако сейчас представляется, что ожидаемая доходность акций и облигаций не будет сильно различаться при увеличении временного горизонта, и небольшая доля облигаций рекомендуется для всех инвесторов.
Рекомендуемые доли акций в табл. 8.1 необходимо пересмотреть в зависимости от выбранного временного горизонта. Максимальная доля акций должна в 10 раз превышать число лет до того момента, пока вам не понадобится потратить деньги. Например, если вам нужны деньги через два года, то доля акций не должна превышать 20 %; если вам будут нужны деньги через семь лет, то их доля не должна превышать 70 %.
Табл. 8.1. Доля акций по сравнению с облигациями.

2. Определите, какую степень сложности вы готовы допустить. Отслеживание шести различных классов активов – это слишком сложно для вас? Или вы «классоман», желающий создать портфель из экзотических активов, таких как акции мелких компаний Азиатско-Тихоокеанского региона или акции стоимости компаний развивающихся стран?
Для начала вам нужны, по крайней мере, четыре класса активов:
• акции крупных компаний США (S&Р 500);
• акции мелких компаний США (СRSР 9–10, Russеll 2000 или Ваrrа 600);
• акции иностранных компаний (ЕАFЕ);
• краткосрочные обязательства США.
Если вы способны управиться только с ними, прекрасно. Указанные четыре класса обеспечат вам максимум необходимой диверсификации. Однако если вы можете допустить дополнительную сложность, я бы рекомендовал еще немного раздробить активы:
• акции крупных компаний США – с премией за рыночный риск и стоимость;
• акции мелких компаний США – с премией за рыночный риск, стоимость, а также RЕIТs;
• акции иностранных компаний – европейских, японских, Азиатско-Тихоокеанского региона, развивающихся стран и компаний малой капитализации;
• краткосрочные обязательства США.
3. Определите, какую ошибку отслеживания вы можете допустить. Относитесь ли вы к тому типу инвесторов, которые часто мысленно сравнивают свою доходность с доходность индексов Доу-Джонса или S&Р 500? Угнетает ли вас то, что ваш набор акций не приносит таких результатов? Тогда, возможно, вам следует отдать предпочтение акциям компаний высокой капитализации США, чья эффективность не будет очень отличаться от базы.
Планирование с учетом налогов.
В нескольких последних абзацах, не осознавая этого, мы столкнулись с огромной помехой под названием «налоги». Если все ваши активы составляют инструменты, освобожденные от налогов, такие как IRА (индивидуальные пенсионные счета), Кеоgh[15], 401(к), 403(b)[16], частный пенсионный план или накопительный пенсионный план, то проблем нет. Но если значительная часть ваших активов подлежит обложению налогами, то потребуется крайняя осторожность. Например, индекс S&Р 500 является относительно рациональным с точки зрения налогов, но индексы акций компаний малой капитализации – совсем другая история. Эти базовые активы и фонды на их основе имеют относительно высокий оборот. Хуже того: акции обычно выпадают из индекса акций компаний малой капитализации, и, таким образом, их необходимо продавать после того, как резкое повышение цены переведет их в категорию средней или высокой капитализации, что приводит к непропорционально высоким доходам от прироста капитала. То же относится к акциям иностранных компаний малой капитализации.
Это также случается с индексными фондами стоимости компаний высокой и малой капитализации. Основной причиной того, что акции выходят из категории «стоимости», является их попадание в категорию «роста» из-за повышения цен. И опять в результате получаются распределяемые доходы от прироста капитала.
RЕIТs представляют еще более сложную проблему. Поскольку основной доход приносят дивиденды, то они облагаются налогом по наибольшей предельной ставке и поэтому, вероятно, не слишком подходят для налогооблагаемых счетов.
Наконец, по облигациям существуют аналогичные проблемы с налогообложением. В зависимости от места вашего проживания может быть выгодно владеть фондом муниципальных облигаций или «казначейской лестницей» (Тrеаsurу lаddеr).
Индексация: Vаnguаrd и DFА.
В этом месте мы наконец можем рассмотреть отдельные инвестиционные инструменты. В предыдущих изданиях этой книги я более серьезно подходил к выбору отдельных фондов, но в последнее время ситуация намного упростилась, поскольку множество индексных инвестиционных продуктов стали доступными с помощью лидеров в этой области – Vаnguаrd и Dimеnsiоnаl Fund Аdvisоrs (DFА).
Структура группы Vаnguаrd уникальна в сфере взаимных фондов; ею владеют отдельные фонды и посредством их – акционеры. Иными словами, доходы всей группы взаимных фондов возвращаются к самим фондам и, таким образом, к инвесторам. Почти все другие взаимные фонды находятся в собственности акционеров своих компаний или в частной собственности: доходы от управления фондами не поступают к акционерам фондов. Это важнейшее отличие; большинство компаний, владеющих взаимными фондами, получает вознаграждение, взимая (некоторые скажут «выжимая») со своих акционеров высокие комиссионные за управление активами. Понятие доли затрат (ехреnsе rаtiо) лежит в основе инвестирования во взаимные фонды. Расходы фонда, которые складываются из услуг бухгалтера, обслуживания акционеров и комиссионных за управление портфелями, вычитаются из инвестиционных доходов, в реальности полученных фондом. В среднем доля затрат фонда акций компаний США составляет 1,32 %, а для фондов акций иностранных компаний – почти 2 %. Более того, как мы видели в главе 6, доля затрат – это только начало; затем комиссионные, спреды и издержки влияния еще больше снижают ваши доходы. Конечно, Vаnguаrd также несет эти расходы, но из-за низких оборотов индексного фонда эти расходы намного ниже, чем у традиционных активно управляемых фондов.
Вот фонды акций Vаnguаrd, которые я бы порекомендовал:
1. Индексный фонд Vаnguаrd 500 (Vаnguаrd 500 Indех Fund). «Дедушка» всех индексных фондов, в основе которого лежит индекс S&Р 500. В какой-то момент в следующем году (речь идет о 2001 г. Прим. пер.) он почти наверняка станет крупнейшим взаимным фондом в мире. Прекрасный выбор на долгосрочную перспективу, особенно для счетов, защищенных от налогов; однако он имеет небольшие недостатки для облагаемого налогами инвестора. Компания Stаndаrd & Рооr’s периодически добавляет и удаляет акции из индекса, в результате чего образуется распределяемый доход при соответствующей корректировке фондом своего портфеля. Поэтому я бы рекомендовал две альтернативы для облагаемого налогами инвестора – индексный фонд фондового рынка Vаnguаrd и фонды роста и доходов Vаnguаrd для минимизации налогов.
2. Фонд роста и доходов Vаnguаrd для минимизации налогов (Vаnguаrd Тах-Маnаgеd Grоwth аnd Inсоmе Fund). Этот вариант индексного фонда Vаnguаrd 500 для минимизации налогов нацелен на минимизацию распределяемых доходов путем продажи сначала акций с высокой балансовой стоимостью, а далее – продажи остальных акций с убытком для компенсации продаж с доходом. Следует обратить внимание на более высокий порог минимальной суммы инвестиций ($10 000 по сравнению с обычными $3000), а также на комиссию в 2 % за выкуп акций со сроком владения менее одного года и в 1 % – за выкуп акций со сроком владения менее пяти лет.
3. Индексный фонд акций Vаnguаrd (Vаnguаrd Тоtаl Stоск Маrкеt Indех Fund). В основу фонда заложен индекс Wilshirе 5000 (который сейчас состоит из акций более чем 7000 компаний) и особенно подходит для налогооблагаемых инвесторов. Поскольку он владеет «всем рынком», то он продает акции, только если компания выкупается за наличные деньги. Можно считать, что он состоит на 75 % из акций компаний высокой капитализации, на 15 % – средней капитализации и на 10 % – малой капитализации.
4. Индексный фонд акций стоимости Vаnguаrd (Vаnguаrd Vаluе Indех Fund). Этот фонд отслеживает акции, составляющие нижние 50 % с точки зрения рыночной капитализации компаний в индексе S&Р 500 при отборе по отношению рыночной цены акции к балансовой стоимости компании. Это особое подразделение индекса S&Р 500 включает около 380 акций стоимости и 120 акций роста, так как рыночная капитализация у последних намного выше, чем у первых. Поскольку эта стратегия связана с высоким оборотом, она не подходит для налогооблагаемых счетов. Я подозреваю, что рано или поздно Vаnguаrd начнет использовать стратегию фонда стоимости высокой капитализации для минимизации налогов, но пока этого еще не происходит.
5. Индексный фонд акций мелких компаний Vаnguаrd (Vаnguаrd Smаll-Сар Indех Fund). Этот фонд отслеживает индекс Russеll 2000. Он подходит только для счетов, защищенных от налогов.
6. Фонд акций мелких компаний Vаnguаrd для минимизации налогов (Vаnguаrd Тах-Маnаgеd Smаll-Сар Fund). Для налогооблагаемых счетов этот фонд использует стратегию минимизации налогов, описанную выше. Минимальная сумма инвестиций в фонд – $10 000; комиссия за выкуп составляет 1–2 %, как и для фонда роста и доходов Vаnguаrd для минимизации налогов. Существует также комиссия в 0,5 % за покупку, уплачиваемая фонду для уменьшения спреда и издержек влияния в этом секторе.
7. Индексный фонд акций стоимости мелких компаний Vаnguаrd (Vаnguаrd Smаll-Сар Vаluе Indех Fund). Этот фонд подходит для счетов, защищенных от налогов, только потому, что в этом случае вероятен высокий оборот и получение распределяемых доходов. Взимается комиссия в 0,5 % за покупку. Группа Vаnguаrd пока не имеет фонда стоимости акций мелких компаний для минимизации налогов.
8. Индексные фонды акций европейских компаний и компаний Азиатско-Тихоокеанского региона Vаnguаrd (Vаnguаrd Еurореаn аnd Расifiс Stоск Indех Funds). Эти фонды имеют низкие обороты и подходят для налогооблагаемых счетов. Индексный фонд акций компаний Азиатско-Тихоокеанского региона (Расifiс Stоск Indех Fund), по существу, является фондом акций японских компаний, поскольку включает в себя почти 80 % японских активов.
9. Индексный фонд акций компаний развивающихся стран Vаnguаrd (Vаnguаrd Еmеrging Маrкеts Stоск Indех Fund). Из-за очень высоких спредов и транзакционных издержек существует взимается комиссия в 0,5 % за покупку и за выкуп. Непонятно, какие доходы фонд будет приносить в долгосрочной перспективе и, следовательно, насколько он будет подходить для налогооблагаемых счетов. Однако у группы Vаnguаrd существует история минимизации транзакционных издержек, и фонд чувствителен к высоким торговым издержкам в этой сфере.
10. Индексный фонд иностранных акций Vаnguаrd (Vаnguаrd Тоtаl Intеrnаtiоnаl Stоск Indех Fund). Он хорош для тех из вас, кто ценит простоту портфеля, и подходит для налогооблагаемых счетов. У Vаnguаrd также есть фонд акций иностранных компаний для минимизации налогов (Тах-Маnаgеd Intеrnаtiоnаl Fund) с минимальной суммой инвестиций в $10 000 и графиком выплат комиссии за выкуп акций, как в других фондах для минимизации налогов, плюс комиссия 0,25 % за покупку.
11. Индексный фонд RЕIТ Vаnguаrd (Vаnguаrd RЕIТ Indех Fund). Поскольку почти вся долгосрочная доходность по RЕIТs поступает от дивидендов, то этот класс активов следует использовать только при освобождении от налогов. Взимается комиссия в 1 % за выкуп акций со сроком владения менее одного года.
Хотя группу Vаnguаrd трудно превзойти с точки зрения покрытия индексных классов активов, есть несколько пробелов, особенно в отношении фондов стоимости для минимизации налогов. Кроме того, у группы Vаnguаrd нет инвестиционных инструментов, связанных с акциями мелких иностранных компаний и иностранными акциями компаний стоимости. Если вы хотите подобные активы, то вам нужна компания Dimеnsiоnаl Fund Аdvisоrs. Стратегии DFА разработаны одними из виднейших экономистов, в числе которых Джин Фама, Кен Френч и Рекс Синкфилд. DFА предлагает почти любой индексный фонд, который можно себе представить: фонд акций крупных компаний США; фонд стоимости акций крупных компаний США; фонд акций крупных иностранных компаний; фонд стоимости акций крупных иностранных компаний; фонд акций мелких компаний США; фонд стоимости акций мелких компаний США; фонд стоимости акций мелких иностранных компаний; фонды акций мелких компаний Великобритании, Японии, континентальной Европы и Азиатско-Тихоокеанского региона; а также фонд акций мелких компаний и фонд стоимости акций компаний развивающихся стран. Кроме того, DFА предлагает фонды стоимости акций компаний США и иностранных компаний для минимизации налогов. Расходы DFА почти такие же низкие, как у группы Vаnguаrd. Доступ к фондам DFА осуществляется через уполномоченного финансового консультанта, который, конечно, будет брать с вас комиссию. Далее вам нужно будет купить фонды через один из «супермаркетов» (Sсhwаb, Vаnguаrd или Wаtеrhоusе), в которых транзакционные издержки составят $24–50 за один фонд. Тем не менее, если вы хотите иметь эти классы активов, то можете прибегнуть к услугам финансовых консультантов, которые берут разумное вознаграждение.
Доступ к акциям мелких иностранных компаний представляет собой особую проблему. В предыдущих изданиях этой книги я рекомендовал для этого фонды Асоrn Intеrnаtiоnаl и Тwееdу Вrоwnе Glоbаl Vаluе, и этот выбор на деле оправдывал себя в течение нескольких последних лет. Единственная проблема состоит в том, что в реальности они не являются фондами акций мелких компаний. Несмотря на их относительно низкую по рынку капитализацию (по данным Моrningstаr, за апрель 1999 г. она составила соответственно $1035 млн и $2543 млн), они гораздо лучше коррелируются с различными индексами (крупных компаний) Моrgаn Stаnlеу Сарitаl Indехеs и даже S&Р 500, чем следуют фонду акций мелких иностранных компаний. Таким образом, реальная причина, по которой эти два фонда демонстрировали столь высокую эффективность, заключается в том, что они, по сути, являются фондами акций компаний средней и высокой капитализации, но никак не малой. Если вы желаете владеть подлинными акциями мелких иностранных компаний, то придется выбирать между обращением в DFА через финансового консультанта и ожиданием того времени, когда в группе Vаnguаrd появится соответствующий фонд.
В табл. 8.2 перечислены индексные фонды Vаnguаrd и DFА, подходящие как для налогооблагаемых инвестиций, так и для инвестиций, защищенных от налогов, а также только для инвестиций, защищенных от налогов, и только для налогооблагаемых инвестиций (для минимизации налогов). Некоторые из вас заметят отсутствие в этом списке индексных фондов роста. Несмотря на превосходные результаты, которые в последнее время приносило инвестирование в акции роста крупных компаний, я считаю, что в итоге инвестирование в рост – это плохая идея, особенно в сфере компаний малой капитализации. В любом случае S&Р 500 и индексы компаний малой капитализации, будучи взвешенными на основе капитализации, с практической точки зрения представляют собой индексы роста.
Новым явлением в мире индексации стали биржевые фонды ЕТF. Они бывают разных размеров и форм. Наиболее популярными являются «спайдеры» (SРDRS), основанные на индексе S&Р 500. В отличие от взаимных фондов, эти фонды торгуются как акции на Американской фондовой бирже (Аmеriсаn Stоск Ехсhаngе). У них есть как преимущества, так и недостатки по сравнению с традиционным индексным фондом. Одно из преимуществ заключается в том, что они могут торговаться в течение всего дня, в отличие от традиционного фонда, цена на который формируется только под конец торгового дня. SРDRS не генерируют ощутимых доходов от прироста капитала и, таким образом, немного более выгодны с точки зрения налогообложения, чем традиционные индексные фонды S&Р. С другой стороны, покупка и продажа ЕТF связана как с комиссионными за сделки, так и со спредами, поэтому владение ими стоит немного дороже. К тому же ЕТF реинвестируют дивиденды только раз в квартал, и поэтому их эффективность будет немного отставать по сравнению с традиционным фондом, который постоянно реинвестирует свои дивиденды. В целом, если только вы не являетесь активным трейдером, ЕТF не имеют реального преимущества над традиционным индексным фондом. Существует биржевой фонд QQQ (базируется на индексе NАSDАQ-100) и несколько новых SРDRS, которые базируются на отраслевых индексах S&Р. Также различают ЕТF, которые индексируют различные иностранные рынки; эти фонды известны как Wоrld Еquitу Веnсhmаrк Sесuritiеs (ценные бумаги с базисным активом в виде иностранных активов), или WЕВS. По отношению к ним можно дать более четкую рекомендацию – держитесь от них подальше. За последние несколько лет эффективность WЕВS была ниже эффективности их национальных фондовых индексов в среднем на 2 % в год из-за чрезмерных издержек и оборотов. Хотя WЕВS теоретически дают определенные преимущества по сравнению с иностранными индексными фондами Vаnguаrd и DFА, связанные с восстановлением баланса портфеля, на практике эти возможные преимущества перевешивают высокие издержки.
Табл. 8.2. Справка по индексным фондам акций.
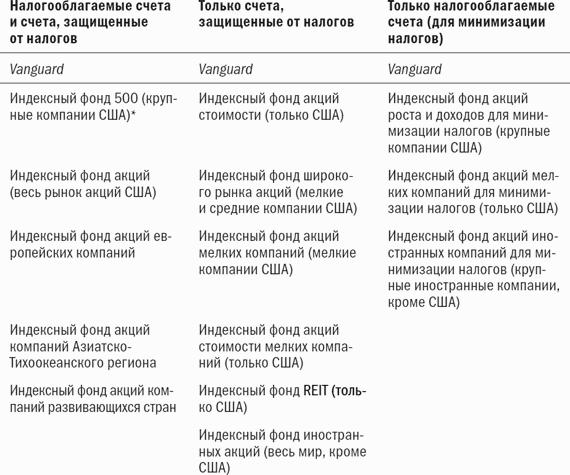
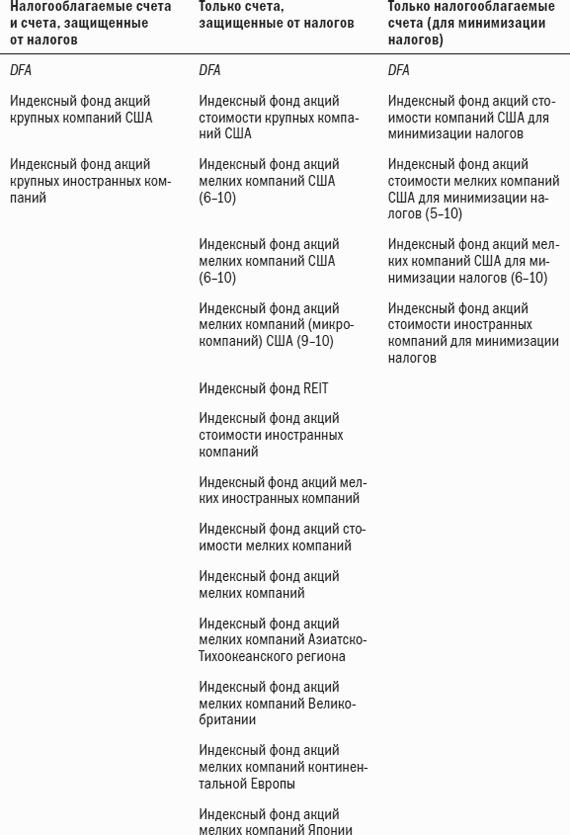
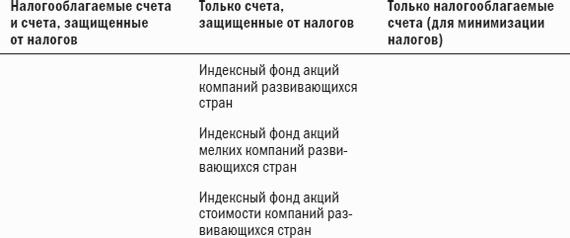
В грядущие годы предстоит резкое увеличение числа классов активов, предлагаемых ЕТF, которые могут в итоге оказаться благом для пассивного инвестора, вкладывающего средства в классы активов. Однако перед покупкой одного из этих инструментов следует убедиться в том, что он не отставал от своего базового индекса больше чем на величину издержек, по крайней мере, за последние один-два года и что издержки не являются чрезмерными.
Облигации.
Облигации довольно точно делятся на облагаемые и необлагаемые налогом. Рассмотрите доходности по следующим краткосрочным (срок погашения – 2–3 года) фондам облигаций Vаnguаrd на момент написания этой книги: фонд краткосрочных корпоративных облигаций – 5,95 %; фонд краткосрочных казначейских обязательств – 5,25 %; необлагаемый налогом фонд облигаций с ограниченным сроком – 3,71 %.
Инвестору, защищенному от налогов, незачем задаваться лишними вопросами – ему подходит фонд краткосрочных корпоративных облигаций, имеющий самую высокую доходность. Для облагаемого налогами инвестора ситуация складывается немного сложнее. Предположим, что вы относитесь к категории налогоплательщиков, с которых взимается предельный федеральный налог в 36 %, и ваш штат взимает налог по ставке 5 %. Фонд казначейских обязательств облагается федеральным налогом, а не налогом штата, и его доходность после уплаты налога составляет 3,36 %. С необлагаемого налогами фонда взимается налог штата, а не федеральный налог, и его доходность после уплаты налогов составляет 3,52 %. Фонд корпоративных облигаций облагается и тем и другим налогом, и его доходность после уплаты налогов составляет 3,62 %. Таким образом, в настоящее время краткосрочные корпоративные облигации обладают небольшим преимуществом. Однако это соотношение меняется из месяца в месяц, а также в зависимости от срока погашения облигаций.
В настоящее время ситуация в отношении фондов иностранных облигаций неудовлетворительна. Нужно начать с того, что из-за отрицательного отношения почетного председателя группы Vаnguаrd г-на Бойля к валютным рискам Vаnguаrd не предлагает низкозатратные фонды иностранных облигаций. Вероятно, лучшим является Stаndish – фонд иностранных облигаций с фиксированной доходностью, однако минимальные инвестиции в него составляют $100 000, либо $10 000 при покупке его акций через специальные супермаркеты. Он полностью хеджируется и имеет разумную долю затрат, равную 0,53 %. Компании Аmеriсаn Сеnturу и Т. Rоwе Рriсе предлагают большей частью нехеджированные фонды с более низким входным капиталом, но высокими издержками (около 0,8 %). У компании Dimеnsiоnаl Fund Аdvisоrs есть два превосходных глобальных фонда краткосрочных облигаций; хеджируются и имеют разумные издержки. В настоящий момент доходность государственных облигаций Европы и Японии в действительности ниже, чем облигаций США, и едва ли разумно платить 12–20 % (средний размер купона) в качестве издержек по этим фондам.
Мой общий совет в отношении фондов федеральных, корпоративных и муниципальных облигаций: использовать краткосрочные и среднесрочные предложения группы Vаnguаrd. Подумайте о «казначейской лестнице», к обсуждению которой я вскоре перейду, если у вас есть, по крайней мере, $50 000 для инвестиций в эту область. Держитесь подальше от фондов иностранных облигаций, если только вы уже не являетесь клиентом DFА или до тех пор, пока Vаnguаrd не выйдет на этот рынок.
«Казначейские лестницы».
Наконец, те из вас, кто держит более $50 000 в облигациях, могут подумать о «казначейской лестнице». Казначейские облигации можно купить без спреда на аукционе через большинство брокерских фирм. Учтите, что $25 комиссии за покупку пятилетнего билета по цене $20 000 составляет лишь 0,125 % от цены покупки. То есть вы несете совокупные издержки в размере 0,025 % в год за владение персональным государственным «взаимным фондом». Покупка пятилетних (а сначала двухлетних или годичных) обязательств через регулярные промежутки времени обеспечит вам устойчивый поток ценных бумаг с приближающимся сроком погашения. Далее при определенных обстоятельствах казначейские ценные бумаги можно покупать на аукционе без комиссии. Например, брокерская фирма Fidеlitу не взимает комиссию за покупки на аукционе на сумму свыше $20 000, а группа Vаnguаrd не берет комиссию за покупки на аукционе по своим «флагманским» счетам ($750 000 совокупных семейных активов). Наконец, можно также покупать казначейские ценные бумаги на аукционе непосредственно у Дяди Сэма[17], но облигации, покупаемые таким образом, нечасто бывают в продаже до срока погашения.
Казначейские ценные бумаги считаются безрисковыми, и разрыв в доходности по казначейским и корпорационным облигациям может считаться «ценой безопасности». Когда этот разрыв мал, то безопасность стоит дешево – и в это время имеет смысл покупать казначейские ценные бумаги.
Решаем, как распределить ваши активы.
В главе 5 мы изучили несколько различных портфелей, составленных в соответствии со степенью риска, сложности и консерватизма. К этому момен-ту у вас должно было сложиться некоторое представление об этих трех характеристиках, используемых при построении портфелей. Однако мы не рассматривали измерение стоимости, а также влияние налого-обложения.
Критически важным при распределении является соотношение активов, защищенных от налогов, и налогооблагаемых активов. С одной стороны, если все ваши активы вложены в IRА или пенсионный план, то налоговые последствия вашей инвестиционной стратегии не имеют значения. Вы можете использовать любые классы активов и проводить восстановление баланса как угодно часто.
С другой стороны, если все ваши активы облагаются налогами, вы резко ограничены в классах активов, но это также очень упрощает ситуацию. Вы можете выбирать из классов активов в первой и последней колонках табл. 8.2, в которые входит всего восемь индексных фондов Vаnguаrd. По сути, вы опять возвращаетесь к акциям крупных и мелких компаний США и акций иностранных компаний.
Наиболее сложная ситуация возникает, когда у вас есть значительные объемы налогооблагаемых активов и активов, защищенных от налогов. Стратегия в этих случаях такова: поместить классы активов, наиболее доходных с точки зрения налогов (первая и последняя колонки табл. 8.2), на ваши налогооблагаемые счета, а классы активов, наименее доходных с точки зрения налогов (средняя колонка, в основном – акции стоимости мелких и крупных компаний и RЕIТs), на ваши счета, защищенные от налогов.
Для того чтобы вы получили представление о том, как это делается, рассмотрим случай с инвестором, у которого есть $200 000, – по $100 000 на налогооблагаемом счете и счете, защищенном от налогов (IRА). Используя вышеизложенные принципы, инвестор со стратегическим подходом принял решение использовать следующую стратегию распределения:
• 15 % акций крупных компаний США с рыночным риском.
• 10 % акций стоимости крупных компаний США.
• 5 % акций мелких компаний США с рыночным риском.
• 10 % акций стоимости мелких компаний США.
• 5 % акций европейских компаний.
• 5 % акций компаний Азиатско-Тихоокеанского региона.
• 5 % акций компаний развивающихся стран.
• 5 % RЕIТs.
• 20 % муниципальных облигаций.
• 20 % краткосрочных корпоративных облигаций.
Основываясь на данных табл. 8.2 с фондами акций, он решает использовать следующие фонды Vаnguаrd и поместить их на соответствующий налогооблагаемый счет или счет, защищенный от налогов.
Налогооблагаемый счет.
• 15 % индексного фонда акций.
• 5 % индексного фонда акций мелких компаний для минимизации налогов.
• 5 % индексного фонда акций европейских компаний.
• 5 % индексного фонда акций компаний Азиатско-Тихоокеанского региона.
• 20 % не облагаемого налогами фонда акций с ограниченным сроком.
Счет IRА.
• 10 % индексного фонда акций стоимости.
• 10 % индексного фонда стоимости акций мелкий компаний.
• 5 % индексного фонда акций развивающихся стран.
• 5 % индексного фонда RЕIТ.
• 20 % фонда краткосрочных корпоративных обязательств.
Обратите внимание, что инвестор поместил активы, наиболее доходные с точки зрения налогообложения, на налогооблагаемый счет, а наименее доходные с точки зрения налогообложения – на IRА.
Выполнение плана.
С финансовой точки зрения обычно лучше, когда ваши деньги начинают работать немедленно. Однако если вы не привыкли владеть рискованными активами, то первый шаг немного напоминает первое купание в озере в День поминовения (30 мая. Прим. пер.). Не слишком приятно сразу войти в озеро; лучше входить медленно, чтобы успеть привыкнуть к ледяной воде. С практической точки зрения у инвестора довольно много времени уходит на то, чтобы привыкнуть ко взлетам и падениям рынка. Некоторое время также требуется на то, чтобы убедить себя, что восстановление баланса – это хорошо, особенно если выяснится, что для одного, нескольких или всех ваших активов наступил длительный период рынка «медведей» и вы вкладываете в них деньги впустую.
Традиционный способ достичь полностью инвестированной позиции заключается в усреднении стоимости доллара (DСА, dоllаr соst аvеrаging). Это означает регулярное инвестирование одной и той же суммы в данный фонд или акции, что можно проиллюстрировать следующим образом. Предположим, что колебания стоимости взаимного фонда за данный период составляют от $5 до $15 и что $100 инвестируются трижды по цене $10, $5 и $15. Таким образом, средняя цена фонда за период покупки составляет $10, но при использовании DСА в действительности получается более низкая средняя цена. Вот как это происходит: мы купили 10 акций по $10, 20 акций – по $5 и 6,67 акций – по $15; в общей сложности это составляет 36,67 акций. Средняя цена, таким образом, составила $8,18 на акцию ($300/36,67), потому что мы купили больше акций по более низкой цене.
DСА – это замечательный метод, который, однако, нельзя назвать «бесплатным сыром». Покупка 20 акций по $5 потребовала большой силы духа, потому что вы их покупали в точке максимального пессимизма. Стоимость ценных бумаг не опускается до уровней выгодной покупки без резко негативного настроения инвесторов и плохого новостного фона. Подумайте о том, что чувствовали люди при покупке акций в октябре 1987 г. (произошло резкое падение всех мировых фондовых индексов. Прим. пер.), «бросовых» облигаций в январе 1991 г. или акций компаний, работающих на развивающихся рынках, в октябре 1998 г. (время кризиса на рынках развивающихся стран. Прим. пер.), и вы поймете, что я имею в виду. Не нужно недооценивать дисциплину, которая иногда бывает необходима для успешного выполнения программы DСА. С другой стороны, реальный риск DСА заключается в том, что период покупки вами бумаг может совпасть с сильным рынком «быков», за которым может немедленно последовать длительное падение цен. Такова неопределенность инвестирования в акции. Всегда помните, что вы получаете компенсацию за риск, а покупка акций в длительный период рынка «быков» – это заведомый риск.
Существует еще более удачный метод постепенного инвестирования – усреднение стоимости (VА), – описанный Майклом Эдлсоном. Профессор Эдлсон выпустил два издания книги Vаluе Аvеrаging, и, к сожалению, оба они полностью разошлись. Упрощенно этот метод можно представить так. Вместо того чтобы вслепую инвестировать дополнительные деньги, скажем, $100 в месяц, инвестор создает «путь усреднения стоимости», который состоит в достижении на счете определенной суммы за счет новых инвестиций в размере $100 в месяц. Иными словами, целью является получение $100 на счете в январе, $200 – в феврале и т. д., пока не получится $1200 к декабрю первого года и $2400 к декабрю второго года. В этом случае мы не просто инвестируем $100 в месяц; это произойдет, только если стоимость фонда не изменится. Если стоимость фонда уменьшится, то потребуется больше $100 в месяц; если фонд подорожает – меньше средств. Возможно даже, если стоимость фонда увеличится намного, то в некоторые месяцы вообще не придется добавлять денег.
Далее предположим, что мы планируем инвестировать $3600 за три года. Используя метод VА, мы, вероятно, не сможем достичь этой цели за 36 месяцев. Если в целом рынки идут вверх, то могут потребоваться дополнительные три, шесть или девять месяцев для выполнения программы. Если, с другой стороны, наблюдается рынок «медведей», то деньги у нас закончатся задолго до истечения 36 месяцев.
Теперь вернемся к нашему инвестору, который планирует инвестировать в вышеуказанные активы $200 000. У него сразу возникает проблема. Он отвел для фонда акций мелких компаний Vаnguаrd для минимизации налогов 5 % всей суммы, или $10 000, что является минимальной инвестицией в этот фонд. Далее, минимальные начальные инвестиции в другие фонды Vаnguаrd составляют $3000 на налогооблагаемых счетах и $1000 – на счетах IRА. В табл. 8.3 представлен путь усреднения стоимости при использовании указанной стратегии.
В начале периода суммы, не внесенные в фонды акций в качестве начальных взносов, инвестируются в необлагаемый налогами фонд с ограниченным сроком и фонд краткосрочных корпоративных обязательств на налогооблагаемый счет и счет IRА соответственно, из которых в дальнейшем происходит списание средств для инвестирования в фонды акций.
Этот метод, по моему мнению, является одним из лучших методов сбалансированного распределения, но он не идеален. Как уже отмечалось, во время глобального рынка «медведей» ваши резервы в фондах облигаций закончатся задолго до истечения 36 месяцев. При резком повышении цен на акции произойдет обратное. Возможно и, по сути, даже весьма вероятно, что через некоторое время налогооблагаемые и защищенные от налогов части распределенных вами активов придут в беспорядок. Что происходит, например, если существует явный рынок «быков» для акций компаний, работающих на развивающихся рынках, в то время как акции европейских компаний и компаний Азиатско-Тихоокеанского региона резко падают в цене? В этом случае нет проблем с тем, чтобы продать свою долю в необлагаемом налогами индексном фонде акций компаний развивающихся стран и купить дополнительное количество акций европейских компаний и компаний Азиатско-Тихоокеанского региона. Это означает, что в итоге более 20 % средств мы вложим в облигации на счетах IRА и меньше 20 % – в необлагаемый налогами фонд с ограниченным сроком, но это относительно небольшой недостаток.
Однако если происходит обратное, то мы имеем дело с более серьезной проблемой. Что нам делать, если акции европейских компаний и компаний Азиатско-Тихоокеанского региона значительно вырастут в цене? Если мы все еще находимся в фазе VА и продолжаем формировать позицию по этим активам, то придется просто подождать несколько месяцев, пока «путь стоимости» не поднимется выше уровня наших активов, что потребует дополнительной покупки акций. Что делать, если это произойдет после того, как мы завершим свою программу VА? В этом случае продажа акций данных фондов для возвращения к стратегии распределения будет иметь серьезные налоговые последствия, и этого, вероятно, следует избегать. Практически лучшее из того, что мы можем сделать, – избегать реинвестирования распределяемых доходов от этих активов с завышенной ценой.
Усреднение стоимости как инвестиционная стратегия имеет много сильных сторон. Прежде всего, инвестор вкладывает деньги как при рыночных минимумах, так и при рыночных максимумах; он покупает гораздо больше акций на минимуме, чем на максимуме, что приносит значительно более высокую доходность. Во-вторых, это дает инвестору опыт регулярного инвестирования в периоды всеобщего пессимизма и страха на рынке, что является весьма полезным навыком. Метод VА очень похож на DСА за исключением одного существенного отличия: VА предполагает инвестирование существенно больших сумм в нижней точке рынка, чем в верхней, что способствует еще большему росту доходности. VА можно воспринимать как сочетание DСА и восстановления баланса. (VА также работает в обратной ситуации; если вышли на пенсию и находитесь в фазе распределения доходов вашего финансового цикла жизни, то вы будете продавать больше активов в верхней точке рынка, чем в нижней, таким образом еще увеличивая свои активы.).
Конечно, нет причин, заставляющих вас использовать DСА или VА. Предположим, что в течение многих лет среди ваших активов преобладали акции и вы привыкли к финансовому риску и убыткам.
В таком случае нет причин полностью перераспределять свои активы в соответствии с вашим новым планом.
Пожалуйста, обратите внимание, не обязательно вкладывать дополнительные деньги ежемесячно в течение трех лет – это просто пример. Вы можете это делать раз в квартал, в неделю или даже ежедневно, если вы умело обращаетесь с электронными таблицами. Однако я бы рекомендовал минимальный период инвестирования от двух до трех лет; если хоть в чем-то можно руководствоваться историей рынка, то именно за этот период вы должны пройти через настоящий рынок «медведей» (или, по крайней мере, через коррекцию). Это даст вам возможность проверить свою решимость в ситуации с относительно небольшими обязательными пополнениями счета и убедиться в значимости восстановления баланса.
После того как вы добились желаемого распределения всех своих наличных средств и облигаций, остается самое простое – периодически проводить восстановление баланса портфеля. Как часто следует это делать? Опять-таки это зависит от того, находятся ли ваши активы на счете, защищенном от налогов, или на налогооблагаемом счете.
Восстановление баланса счета, защищенного от налогов.
Как часто вы проводите восстановление баланса своего портфеля? Если ваши инвестиции находятся на счете, защищенном от налогов, то это можно делать с любой частотой, поскольку отсутствуют налоговые последствия. Какая частота восстановления баланса является оптимальной в этом случае? Вспомните, что основное влияние восстановления баланса на доходность заключается в премии за восстановление баланса – избыточном доходе, возникающем за счет покупки акций по низким ценам и продажи по высоким, как того требует восстановление баланса. Его можно считать единственным последовательным эффективным методом выбора подходящего момента на рынке. В действительности мы задаем следующий вопрос: «Какая периодичность восстановления баланса дает наибольший бонус?» Ответ не лежит на поверхности, но в основе своей предполагает поиск интервала, при котором совокупная корреляция активов в портфеле является наиболее низкой, а дисперсия в годовом исчислении – наибольшей. Иными словами, дисперсия активов и коэффициенты корреляции за данный период различаются в зависимости от используемых интервалов распределения доходности: например, ежедневно, еженедельно, ежемесячно, ежеквартально, ежегодно. Интервал с самыми низкими корреляциями и/или самой большой дисперсией – это оптимальный период восстановления баланса. Я наблюдал для похожих портфелей оптимальные периоды восстановления баланса, варьирующиеся от одного раза в месяц до одного раза в несколько лет. Вероятно, невозможно предсказать, какой период восстановления баланса будет оптимальным для данного портфеля, но в общем случае для этой процедуры предпочтительнее длинные интервалы. Это связано с явлением «момента», который рассматривался в главе 7; доходность по классам активов имеет небольшую тенденцию к образованию трендов, и целесо-образнее всего было бы воспользоваться этим свойством. Иными словами, эффективность класса активов выше или ниже средней имеет тенденцию к устойчивости, и лучше всего было бы позволить этой тенденции развиваться естественным образом, прежде чем провести восстановление баланса. Если у вас сложности с формированием концепции восстановления баланса, не следует огорчаться. Это очень сложная область, и ее часто не понимают даже самые опытные инвесторы. Легче всего обдумать проблему периодичности восстановления баланса, если представить себе портфель, состоящий только из акций компаний США и японских компаний. Поскольку в течение последнего десятилетия первые шли почти прямо вверх, а последние – почти прямо вниз, то предпочтительно было бы проводить восстановление баланса как можно реже (возможно, один раз в 10 лет). Если вы будете проводить восстановление баланса один раз в один-два года, то, вероятно, не слишком ошибетесь.
Восстановление баланса ваших налогооблагаемых счетов.
Более определенную рекомендацию можно дать относительно восстановления баланса налогооблагаемых счетов: это нужно делать как можно осторожнее. По сути, можно привести доводы в пользу того, чтобы никогда не восстанавливать баланс, если учесть резкий скачок доходов от прироста капитала при всяком восстановлении баланса. Прежде всего, продажа налогооблагаемых акций и облигаций связана с необходимостью платить налоги на доходы от прироста капитала на федеральном уровне и уровне штата. Во-вторых, частая покупка и продажа налогооблагаемых взаимных фондов может вызвать большие сложности с точки зрения бухгалтерии, хотя Vаnguаrd и несколько других компаний, имеющих фонды, намного упростили жизнь инвесторам тем, что публикуют в конце года отчеты, отслеживающие поведение акций. Даже в тех индексных фондах, которые являются наиболее эффективными с точки зрения налогообложения, в конце года образуется некоторый доход. Если стоимость определенного налогооблагаемого фонда превышает планируемую, то, по крайней мере, избегайте реинвестирования дохода. Вместо этого снимите полученный доход наличными, чтобы можно было восстановить баланс в другом месте. Прекрасно, если вы часто пополняете налогооблагаемый взаимный фонд, но я бы рекомендовал продавать акции не чаще одного раза в год. Не забудьте сохранить все финансовые документы, имеющие отношение к операциям, – определенно, следует посоветоваться с вашим бухгалтером о том, как лучше поступать в подобных случаях.
Табл. 8.3. Пример усреднения стоимости.


Примечание: Весь рынок акций – индексный фонд акций Vаnguаrd (весь рынок акций США); Мал. кап. миним. – фонд акций мелких компаний Vаnguаrd для минимизации налогов; Европ. – акции компаний Европы; Аз. – Тих. – акции компаний Азиатско-Тихоокеанского региона; Стоим. – акции стоимости (США); Мал. кап. стоим. – акции стоимости мелких компаний (США); Развив. – акции компаний развивающихся стран; RЕIТ – акции инвестиционных трастов недвижимости.
Должно ли быть так трудно?
Эта книга предназначена для инвестора, который хочет получить наибольшую доходность при заданном уровне риска. Как мы уже видели, основой этого является разделение вашего портфеля на много мелких неидеально коррелируемых частей. Некоторым читателям это может показаться утомительно сложным. Традиционный портфель, состоящий наполовину из акций и наполовину из обязательств США, очень прост и позволяет легко проводить восстановление баланса. Группа Vаnguаrd даже предлагает отдельные фонды с различными комбинациями американских индексов акций и облигаций. Однако за удобство иметь заданную степень риска вы, вероятно, заплатите 1–2 % долгосрочной доходности.
Еще одно компромиссное решение – деление компонента, состоящего из акций, в равных долях между шестью индексными фондами Vаnguаrd (стоимости, Vаnguаrd 500, акций, акций европейских компаний, акций компаний Азиатско-Тихоокеанского региона и акций компаний развивающихся стран) и использование одного из краткосрочных фондов облигаций Vаnguаrd в качестве компонента с фиксированной доходностью. Или проще: Vаnguаrd предлагает общий индексный фонд (Тоtаl Intеrnаtiоnаl Indех Fund). Эти варианты могут подойти тем, кто ценит удобство простых портфелей. (Одно предостережение относительно общего международного фонда Vаnguаrd: это – «фонд фондов», и на него не распространяются налоговые льготы иностранных государств. Для этой цели я рекомендую новый международный фонд Vаnguаrd для минимизации налогов.).
«Фонд всего».
Можно ли найти один фонд, который избавил бы вас от всех проблем, связанных с распределением активов? Конечно. Сфера взаимных фондов была бы ничем, если бы она не реагировала на любую прихоть инвесторов.
Существует много фондов, которые предоставят вам то, что по их разумению является оптимальным распределением активов. Они, естественно, называются фондами распределения активов. Однако с ними возникает несколько проблем. Во-первых, они созданы недавно, поэтому их трудно оценить. Во-вторых, имеющийся минимум исторических данных не особо впечатляет. Средняя 10-летняя годовая доходность (с апреля 1988 по март 1999 г.) фондов распределения активов и глобальных фондов компании Моrningstаr составила 10,79 % по сравнению с доходностью в размере 17,70 % по индексу Wilshirе 5000, имеющему широкую расчетную базу, и 9,08 % по индексу долгосрочных облигаций Lеhmаn Lоng Воnd Indех. Еще более удивительно то, что она была почти такой же, как и доходность мирового фондового индекса МSСI Wоrld Indех (равного 10,80 %), несмотря на то, что в начале периода эта база примерно на 40 % состояла из акций японских компаний, доходность которых впоследствии составила 4,11 % в год. Иными словами, эффективность среднего фонда распределения активов будет такой же, как у наихудшего глобального индексного фонда.
Было бы хорошо, если бы группа Vаnguаrd предлагала разумно сбалансированный глобальный индексный фонд, но она этого не предлагает. В предлагаемых ею фондах распределения активов (Wеllеslеу, Wеllingtоn, Аssеt Аllосаtiоn, Lifе Strаtеgiеs, SТАR и Glоbаl Аssеt Аllосаtiоn) наблюдается большой перевес акций иностранных компаний и акций мелких компаний. Я не рекомендую ни один из этих фондов. Наконец, группа Vаnguаrd может собраться с силами и создать «индексный фонд всего на свете», состоящий из всех мировых активов, в которые возможны инвестиции, поскольку г-н Бойль, который так не любит заграничные активы, ушел в отставку. Выше голову!
Тем, кто хочет использовать один или два фонда, я рекомендую следующее, правда, с некоторым волнением. Фирма Тwееdу, Вrоwnе имеет длительную историю непрерывного инвестирования в стоимость; можно легко разделить свои инвестиции между ее американским и глобальным фондами стоимости. У них отличная репутация в сфере управления частными финансами, но в сфере взаимных фондов они работают менее шести лет. Они показывают высокие результаты, однако издержки довольно высоки, и я бы за ними понаблюдал. Я также стал бы использовать их только на счетах, защищенных от налогов. Риски рекомендации активно управляемых фондов наглядно проиллюстрированы на примере нашего выбора в предыдущей редакции этой книги – фондов SоGеn Intеrnаtiоnаl и Мutuаl Disсоvеrу. Первый разорился, второй потерял своего «звездного» управляющего портфелями (Майка Прайса) и был поглощен безликой корпорацией Frаnкlin Rеsоurсеs. Хотелось бы верить, что подобное не случится с компанией Тwееdу, Вrоwnе, но если хоть немного руководствоваться историей, то это может произойти.
Идти в ногу с рыночной оценкой.
В главе 7 мы обсуждали динамическое распределение активов – изменение вашей стратегии распределения во времени в соответствии с оценкой стоимости активов. Не пытайтесь этого делать, пока не проведете успешного восстановления баланса, по крайней мере, в течение нескольких рыночных циклов. Подойдя к этому, помните: следует увеличивать долю актива только после того, как он стал ощутимо дешевле. Никогда не увеличивайте долю актива в связи с экономическими или политическими событиями или потому, что какой-то аналитик убедительно советовал это сделать. То же относится к уменьшению доли актива: это нужно делать, только если его оценка стоимости со временем стала намного выше.
Даже если у вас нет намерения когда-либо изменять свою стратегию распределения, все равно полезно получить представление о рыночной оценке. Самый простой способ – купить базу данных по взаимным фондам Рrinсiрiа компании Моrningstаr. Затем следует изучить показатели Р/Е, Р/С (отношение рыночной капитализации компании к денежному потоку), Р/В и дивидендного дохода для соответствующих индексных фондов:
• Индексный фонд Vаnguаrd 500 (S&Р 500).
• Индексный фонд акций стоимости Vаnguаrd.
• Индексный фонд акций роста Vаnguаrd.
• Индексный фонд акций роста мелких компаний Vаnguаrd.
• Индексный фонд акций стоимости мелких компаний Vаnguаrd.
• Индексный фонд акций мелких компаний Vаnguаrd (Russеll 2000).
• Индексный фонд широкого рынка Vаnguаrd (Wilshirе 4500).
• Индексный фонд акций Vаnguаrd (Wilshirе 5000).
• Индексный фонд акций европейских компаний Vаnguаrd (ЕАFЕ-Еurоре).
• Индексный фонд акций компаний Азиатско-Тихоокеанского региона Vаnguаrd (ЕАFЕ-Расifiс).
• Индексный фонд акций компаний развивающихся стран Vаnguаrd (МSСI-ЕМ).
• Индексный фонд акций мелких компаний (микрокомпаний) США DFА (9–10).
• Индексный фонд акций мелких компаний Великобритании DFА.
• Индексный фонд акций компаний развивающихся стран DFА.
• Индексный фонд акций мелких компаний Японии DFА.
• Индексный фонд акций мелких компаний континентальной Европы DFА.
• Индексный фонд акций мелких компаний Азиатско-Ти-хо-оке-ан-ско-го региона (Юго-Восточная Азия, Австралия, Новая Зеландия) DFА.
Если вы не хотите платить за базу данных Рrinсiрiа, то на сайте Ваrrа вы можете найти множество параметров оценки стоимости для широкого спектра внутренних активов США. Как говорилось ранее, Р/В и дивидендный доход являются наиболее стабильными показателями. Коэффициенты Р/Е и Р/С используются реже. Дивидендный доход – это единственная мера, имеющая значение для различных классов активов, состоящих из акций.
Всегда полезно знать текущую стоимость интересующего актива – это легче всего сделать, отслеживая динамику цен. Каждый раз, получая новый диск от компании Моrningstаr, я первым делом распечатываю результаты оценки стоимости для всех перечисленных фондов и сохраняю эту распечатку. Отслеживая Р/В и дивидендный доход во времени, можно легко понять, насколько дешевым или дорогим стал определенный класс активов.
Сколько стоят активы сейчас? Отношение Р/В для индекса S&Р сейчас составляет 10,5. Оно никогда даже отдаленно не приближалось к столь высокой отметке, кроме одного раза – в 1929 г. Дивидендный доход, напротив, имеет рекордно низкое значение 1,3 %. Исторические данные по акциям мелких компаний США и акциям крупных иностранных компаний имеют не очень большую глубину, но отношение Р/В в этих областях (около 3 – для акций компаний малой капитализации и 4 – для акций иностранных компаний) также, вероятно, является очень высоким по историческим меркам. По коэффициенту Р/В акции мелких иностранных компаний стоят дешевле (в 2,4 раза); остается лишь догадываться, является ли эта информация полезной, поскольку существует мало информации об исторических значениях отношения Р/В для этого класса активов. Многие теперь утверждают, что Р/В и дивидендный доход стали бесполезными показателями. Однако при рыночных максимумах всегда можно слышать аргументы о том, что старые критерии оценки стоимости больше не имеют значения. В действительности рыночная оценка не может подняться до очень высоких уровней, если не будет всеобщей убежденности в том, что старые критерии не работают. Может быть, так оно и есть, но стоит помнить легендарное высказывание Джона Темплтона о том, что четыре самых дорогих слова в английском языке – Тhis timе it’s diffеrеnt («в этот раз все по-другому»). (Автор добавит: Тhе bull mаrкеt rеmаins intасt – «Рынок “быков” остается невредимым».).
Выход на пенсию – самый большой риск.
Эта книга нацелена, в первую очередь, на инвестиционный процесс, особенно на введение и поддержание эффективного распределения. В распределении активов после выхода на пенсию ничего не меняется за исключением того, что в качестве основного инструмента управления распределением активов вы будете использовать снятие со счета некоторых средств в отличие от пополнения счета и восстановления баланса.
Однако существует риск, присущий именно инвестированию на пенсии: он называется «риск дюрации» (durаtiоn risк). Для изучения этого явления начнем с наиболее простой и наименее рискованной из всех инвестиций – годичного казначейского векселя. Вексель – это в действительности облигация с нулевым купоном, купленная со скидкой. Например, вексель с доходностью 5 % будет продаваться на аукционе по цене $0,9524 и будет выкуплен по номиналу ($1). Если через несколько секунд после его выпуска доходность внезапно вырастает до 10 %, то вексель падает в цене до $0,9091, мгновенно теряя 4,55 % стоимости.
Но если наш инвестор будет держать вексель до срока погашения, то он получит полную доходность в 5 % – как если бы не было роста доходности и падения цены. И по истечении одного года начинают появляться преимущества: теперь наш инвестор может реинвестировать всю выручку по двойной доходности. Таким образом, «точка безразличия» – это годовой срок до даты погашения векселя; до истечения одного года инвестор находится в самом плохом положении из-за роста доходности и падения цены; по истечении одного года инвестор находится в лучшем положении.
Теперь рассмотрим держателя 30-летней казначейской облигации с доходностью 5 %. Если вскоре после ее покупки по номиналу произойдет повышение доходности до тех же 10 %, то нашему невезучему инвестору будет нанесен серьезный удар: облигация теперь стоит меньше 53 центов к доллару. (Это происходит потому, что почти вся стоимость облигации представлена последующими 5 %-ными купонными выплатами, стоимость которых составляет только половину текущей 10 %-ной рыночной доходности. Именно это происходило с держателями облигаций между 1967 и 1979 г.) Однако облигация сильно отличается от казначейского векселя: по облигации происходит погашение купонов, которые можно реинвестировать по более высокой ставке доходности. Из-за этого на восстановление после краха уходит значительно меньше 30 лет. По сути, у несчастного держателя облигаций уходит лишь 10,96 лет на то, чтобы достичь уровня безубыточности. Подобный период длиной в 10,96 лет известен в финансовых кругах как дюрация (durаtiоn) ценной бумаги, и для купонной облигации она всегда меньше, чем срок погашения, иногда намного. (Для облигации с нулевым купоном срок погашения и дюрация одинаковы.).
Существует множество других определений дюрации; некоторые из них слишком сложны, но «точка безразличия» является наиболее простым и интуитивным определением. (Другое полезное определение – это отношение изменения цены к изменению доходности. То есть наша 30-летняя облигация станет падать в цене на 10,96 % при каждом повышении доходности на 1 %.) Дюрация также является превосходной мерой оценки риска инвестиции. Чем больше дюрация, тем выше риск. Повторим еще раз: по истечении 10,96 лет наш неудачливый держатель облигации будет находиться в лучшем положении при падении облигации в цене из-за увеличения ее доходности.
Дюрация почти всегда используется в отношении облигаций, но ничто не мешает применить ту же концепцию к акциям. Дюрацию фондового рынка смоделировать просто. Например, текущая доходность акций составляет около 1,3 %. Если они упадут в цене на 75 %, то абсолютный размер дивидендов не изменится, но теперь вы инвестируете эти дивиденды при доходности в четыре раза выше – 5,2 %. В итоге это выльется в преимущество для вас, и вы окажетесь в лучшем положении, чем при более низкой доходности и более высокой цене. Сколько времени нужно для того, чтобы выйти на уровень безубыточности? Это зависит от начальной доходности и уровня падения. С учетом текущей доходности акций в 1,3 % при падении цены на 25 % потребуется 63 года; при падении на 50 % – 51 год; при падении на 75 % – 33 года; а при падении на 90 % – всего 19 лет.
Скептики укажут на то, что падение цены акций на 90 %, скорее всего, будет связано с уменьшением абсолютного размера дивидендов, но даже во времена Великой депрессии реальный поток дивидендов по индексу Доу-Джонса уменьшился лишь на 25 %. По сути, рынок «медведей» 1929–1933 гг. обеспечивает превосходную проверку подлинности приведенной выше парадигмы. Один доллар, инвестированный в акции в День труда в 1929 г., обесценился до 16,6 цента ко Дню независимости в 1932 г. и вернулся к прежнему уровню к концу января 1945 г. – меньше чем за 13 лет после достижения дна.
Дивидендный доход составлял 2,6 % в сентябре 1929 г., и в течение 30 лет после этого рост доходов составлял лишь 1,8 %. Таким образом, если бы не было обвала, доходность акций составила бы 4,4 % в год, и точка безубыточности в действительности была бы достигнута в январе 1952 г., или через 22 года, – почти точно через период, который спрогнозирован моделью дюрации. Если смотреть с этой точки зрения, то сегодняшний рынок кажется намного более пугающим, чем рынок 1929 г., поскольку падение акций на 75 % дает дюрацию в 19 лет при доходности 1929 г., равной 2,6 %, по сравнению с 33 годами при текущей доходности в 1,3 %.
Конечно, столь резкое снижение рынка сегодня приведет к разрушению финансовой и социальной структуры страны, как это произошло в годы Великой депрессии. Но в то же время нынешние высокие цены и связанная с ними низкая доходность также не являются особым благом. Это происходит потому, что чем ниже купон или дивидендный доход, тем больше дюрация. Таким образом, чем ниже доходность, тем выше рыночная цена; чем больше дюрация, тем выше риск.
Существует ли способ сокращения дюрации портфеля, состоящего из акций? Да, существует. Поскольку размер доходности влияет на дюрацию (чем выше доходность, тем меньше дюрация), вы можете эффективно увеличить доходность портфеля, ежемесячно добавляя в него новые активы. Начнем с описанного выше сценария с доходностью 1,3 %, падением цены на 75 % и 33-летней дюрацией. Если вы начнете с $10 000 и не будете ни увеличивать сумму средств на счете, ни производить списаний со счета, то вы выйдете на уровень безубыточности при 33-летней дюрации. Но если вы будете постоянно пополнять счет на $200 в месяц, то достигнете точки безубыточности чуть более чем через 11 лет.
На пенсии вы, конечно, не можете воспользоваться приемом сокращения дюрации своих акций и облигаций при дополнительных инвестициях; пенсионеры могут разориться, если дюрация их акций и облигаций окажется больше, чем период жизни на пенсии.
На истинно долгосрочного инвестора длительный рынок «медведей» или «быков» может не оказать существенного влияния, либо могут выявиться парадоксальные результаты. Но в действительности устойчивость к рыночным спадам зависит от временного горизонта. Если вы ушли на пенсию и живете на сбережения, то у вас не будет ни достаточно времени для того, чтобы пережить дюрацию, ни возможностей для внесения инвестиций, чтобы сократить ее. Если вы активно трудитесь и продолжаете увеличивать и без того немалые сбережения на черный день, то у вас, по всей вероятности, будет достаточно времени. А если вам только двадцать с небольшим и вы только начинаете делать сбережения, то встаньте на колени и помолитесь об обвале рынка.
Не может быть и речи о том, что риск является для инвесторов кратковременным явлением. Когда мы думаем обо всех горестях инвестирования, первое, что приходит в голову, – это жестокий рынок «медведей», который делает наш портфель существенно легче, чем он был несколькими месяцами или годами раньше. Но, как мы видели, время лечит раны почти всех классов активов, и самый большой риск заключается в том, что у нас просто закончатся деньги до того, как мы покинем этот бренный мир.
В конце концов, большинство из нас делают сбережения и занимаются инвестированием с определенной целью – обычно чтобы обеспечить себе жизнь на пенсии или удовлетворить еще какую-нибудь четко очерченную финансовую потребность в будущем. Те, кто оторван от реальности, называют это риском дефицита, и он стоит того, чтобы уделить ему несколько страниц. (Мы уже говорили в главе 7 о том, что инвесторы склонны излишне заострять внимание на краткосрочных рисках и вознаграждениях, игнорируя при этом более важную долгосрочную ситуацию.).
Существуют калькуляторы пенсионных сбережений, которые способны помочь вам определить этот риск, но важно развить в себе интуитивное ощущение данной проблемы. Начнем с оценки ваших финансовых потребностей до уплаты налогов. Предположим, вы определили, что в дополнение к пенсионному пособию вам потребуется годовой доход в размере $40 000. Лучше всего упростить расчет, вынеся за скобки инфляцию, для чего следует использовать реальную, или с поправкой на инфляцию, доходность на инвестированный капитал. Так вы всегда будете иметь дело с долларами, обладающими текущей, постоянной покупательной способностью. Как мы уже говорили, обоснованная оценка реальной доходности смешанного портфеля, состоящего из акций и облигаций, находится приблизительно на уровне 4 %. Это означает, что вы сможете ежегодно тратить 4 % от своего портфеля, при этом неограниченное время поддерживая его реальную стоимость. А если вы можете поддерживать реальную стоимость портфеля неограниченно, то сможете также поддерживать реальную стоимость средств, снимаемых со счета. В этом случае вам потребуются активы в размере $1 000 000, поскольку 4 % от $1 000 000 составляют $40 000. Иными словами:
В этом расчете мы исходим из того, что вы захотите сохранить основной капитал нетронутым. Если вы желаете умереть по графику через 30 лет, имея при этом нулевые активы, то вам потребуется меньше. Используя функцию текущей стоимости аннуитета на финансовом калькуляторе, мы получаем требуемые сбережения в размере лишь $691 681.
Эти расчеты наглядно демонстрируют исключительную важность контроля расходования инвестиций. Предположение о доходности в 4 % относится к рыночной доходности, из которой необходимо вычесть комиссионные по инвестициям и прочие расходы. Если ваш пенсионный счет или пенсионный план 401(к) (самый распространенный в США. Прим. ред.) предполагает обычный ассортимент выбираемых фондов, общие расходы по которым составляют 1–2 %, то вам может потребоваться в два раза больше пенсионных сбережений ($40 000 / 0,02 = $2 000 000), чем в том случае, если бы вы использовали низкозатратные индексные фонды. Расчет такого типа подчеркивает исключительную важность внимательного отношения к расходам: в этой ситуации 2 % дополнительных затрат приводят к удвоению требуемой суммы ваших пенсионных сбережений.
Однако с расчетом пенсионных сбережений связана еще более сложная проблема. Почти все калькуляторы пенсионных сбережений исходят из одного и того же ошибочного предположения – что наша доходность остается неизменной каждый год. Например, в приведенном выше расчете мы предположили, что должны получать доходность в 4 % ежегодно. Мы уже знаем, что в реальном мире доходность инвестиций неодинакова из года в год. Оказывается, порядок следования «хороших» и «плохих» лет имеет большое значение.
Для иллюстрации этого явления я вернулся к старому доброму подбрасыванию монеты дядюшкой Фредом; этот метод приносит доходность либо –10 %, либо +30 %. Если за 30 лет у вас выпадет 15 «орлов» и 15 «решек», то ваша доходность с учетом сложных процентов составит 8,17 %. Если вы начнете с портфеля стоимостью $1 000 000 и будете поочередно выбрасывать то «орла», то «решку» в течение 30-летнего периода, то вы сможете ежегодно снимать со счета $81 700 (8,17 % первоначальной суммы) в течение следующих 30 лет и не трогать основную сумму в $1 000 000. Однако если вам не повезет и у вас выпадет 15 «решек» подряд до того, как выпадет 15 «орлов» подряд, то вы сможете снимать со счета только $18 600 в год, прежде чем все деньги закончатся. Если у вас, наоборот, выпадет 15 «орлов» подряд, а потом 15 «решек», то вы сможете снимать со счета $248 600 в год. Если вы находитесь в фазе сбережений инвестиционной программы, то окажетесь в гораздо лучшем положении, если «плохие» годы придутся на начало вашей программы сбережений, а не на ее конец. Иными словами, как мы уже говорили, более молодые инвесторы должны молиться за рынок «медведей», а инвесторы более старшего возраста – за рынок «быков».
Первыми внимание инвесторов к этому явлению привлекли Филип Кули, Карл Хаббард и Дэниел Уолз из Университета Тринити. Они изучили «норму успеха» различных стратегий снятия средств со счетов за многочисленные исторические периоды и пришли к выводу, что только изъятие от 4 до 5 % первоначальной стоимости портфеля (то есть $40 000–50 000 из портфеля стоимостью в $1 000 000) было связано с обоснованным ожиданием успеха (который они определили как смерть без долгов). И помните, что они изучали исторические данные с реальной доходностью акций в 7 %.
Однако можно использовать и более простой способ для проверки вашей стратегии снятия денег со счета: что случится, если день вашего выхода на пенсию совпал с началом затяжного жесткого рынка «медведей», скажем, 1 января 1966 г., и вы прожили еще 30 лет, до 31 декабря 1995 г.? Первые 17 лет (с 1966 по 1982 г.) доходность индекса S&Р 500 составляла лишь 6,81 %. По печальному стечению обстоятельств таким же был темп инфляции за указанный период, вследствие чего реальная доходность акций за весь период с 1966 по 1982 г. равнялась нулю. Доходность за следующие 13 лет (1983–1995) была впечатляющей, в результате чего реальная доходность за весь 30-летний период с 1966 по 1995 г. составила 5,4 %, что было ненамного ниже исторической нормы в 7 %.
Я построил распределение активов на основе 80 % акций S&Р 500 и 20 % акций мелких компаний США и разбавил их пятилетними казначейскими билетами. Я предположил, что инвестор начал период с $1 000 000 и затем рассчитал результаты различных норм списаний со счета для следующих сочетаний активов: портфель, состоящий на 100 % из акций; портфель, состоящий на 100 % из облигаций; смешанный портфель, состоящий из акций и облигаций в следующих пропорциях: 75/25, 50/50 и 25/75. Результаты, полученные при нормах снятия денег 7, 6, 5 и 4 % (то есть в год снимается $70 000, $60 000, $50 000 и $40 000), представлены на рис. с 8.1 до 8.4. Портфель, полностью состоящий из акций, – это самая жирная линия, и чем тоньше линия, тем меньше акций. Опять-таки важно осознавать, что значения по осям у – это доллары 1966 г., с поправкой на инфляцию. Это наиболее простой и понятный способ выполнения расчета такого типа.
Результаты весьма тревожные. Поскольку реальная доходность акций в этот период превышала 5,5 %, то это означает, что «штраф» в размере 1–2 % вытягивался по «жребию». Это значит, что если будущая реальная доходность портфеля составит лишь 4 %, то в худшем случае вы сможете снимать ежегодно только 2 % от начальной суммы ваших сбережений «на черный день». И это напрямую связано с тем, как мы ощущаем риск. Существует вероятность того, что вы не столкнетесь с «худшим случаем» в виде длительного и сурового рынка «медведей» сразу после выхода на пенсию. В действительности в равной степени вероятно, что произойдет обратное: длительный рынок «быков» в начале вашего пенсионного пути – и неожиданно удача окажется на вашей стороне: вы сможете каждый год снимать 6 % или даже больше от начальной суммы. Но мы не можем предсказать будущее. Если вы планируете разумные изъятия средств со счета, то существует лишь небольшой риск неудачи, который вы можете уменьшить, снизив уровень своей жизни на пенсии.
Рис. 8.1. Ежегодное снятие со счета $70 000 (в долларах 1966 г.).

Рис. 8.2. Ежегодное снятие со счета $60 000 (в долларах 1966 г.).

Рис. 8.3. Ежегодное снятие со счета $50 000 (в долларах 1966 г.).

Рис. 8.4. Ежегодное снятие со счета $40 000 (в долларах 1966 г.).

Наконец, Дядя Сэм предлагает заманчивый способ выхода из этой ситуации – казначейские обязательства с защитой от инфляции (ТIРS), в настоящее время приносящие 4 % годовой доходности с поправкой на инфляцию. Если вы можете жить на 4 % сбережений до уплаты налогов и «спрятать» почти все свои пенсионные деньги на счет Rоth IRА (который не требует обязательного распределения доходов от людей старше 70 с половиной лет), то вам гарантирован успех на 30-летний период. Для ярых приверженцев хорошо диверсифицированного портфеля этот вариант является слишком неспокойным – неким финансовым эквивалентом библейского змия-искусителя. Мне сложно рекомендовать этот способ. Однако иметь ТIРS в минимальных количествах на счете, защищенном от налогов, вероятно, неплохая идея.
Кузен Гарри просит вашего совета.
Проходят десятилетия; к вам почти полностью перешел семейный бизнес от дядюшки Фреда, который все больше фигурирует в нем «для протокола». Ваш любимый дядя сохранил под своим контролем только одну область: пенсионный фонд.
Ваш младший кузен Гарри приобщился к семейному бизнесу относительно недавно. Как-то раз он входит в ваш офис с немым вопросом на лице. Но прежде чем он успевает вымолвить слово, вы уже знаете, почему он пришел: дядюшка Фред сделал ему предложение. К этому времени вы уже приобрели в финансовых кругах репутацию, не уступающую дядиной, но, в отличие от него, не склонны кого-либо учить. Вы очень заняты, поэтому пытаетесь дать как можно более прямые ответы на все вопросы. Что вы можете посоветовать кузену Гарри?
1. Риск и вознаграждение тесно связаны друг с другом. Не ожидайте высокой доходности без высокого риска; инвестиции с исторически высокой доходностью могут повлечь огромные убытки.
2. Те, кого история не учит, обречены на повторение ошибок. Ознакомьтесь с долгосрочной историей поведения различных классов акций и облигаций; удивленный инвестор – это разорившийся инвестор.
3. Портфели ведут себя отлично от составляющих их активов. Безопасный портфель не обязательно исключает очень рискованные активы; чрезмерная надежда на безопасные активы может в действительности увеличить риск портфеля. Даже инвестор, который стремится к построению максимально безопасного портфеля, должен владеть некоторыми рискованными активами; портфель, состоящий из «безопасных» акций крупных компаний, часто имеет более низкую доходность и более высокий риск, чем портфель, распределенный между рискованными акциями более мелких компаний и наличностью.
4. Для любого заданного уровня риска существует портфель, который принесет максимальную доходность; этот портфель находится на границе эффективности составов портфелей. Инвестор, очевидно, ищет портфель, расположенный на границе эффективности; к сожалению, его местоположение оказывается известным только в ретроспективе. В этом случае целью инвестора не является нахождение границы эффективности; это невозможно. Цель разумного распределения активов, скорее, состоит в том, чтобы найти состав портфеля, который будет обоснованно близко подходить к этой отметке при широком спектре условий. Представляется, что лучше всего эту задачу решают портфели, состоящие из множества акций американских и иностранных компаний – как крупных, так и мелких, – а также американских и иностранных облигаций.
5. Сконцентрируйтесь на поведении вашего портфеля, а не на его составляющих. Небольшие части вашего портфеля будут часто нести серьезные убытки, но это причинит лишь минимальный ущерб всему портфелю.
6. Признайте преимущества восстановления баланса. Правильная реакция на падение актива в цене – это покупка дополнительного количества этого актива; правильная реакция на повышение цены – избавление от части данного актива. Восстановление баланса – это просто упорядоченный способ достижения этого. При длительных рыночных спадах будет создаваться впечатление, что восстановление баланса – это угнетающая потеря денег; однако в конце концов цена актива почти всегда разворачивается, и вы обычно бываете щедро вознаграждены за терпение.
7. Рынки умнее вас; они также умнее экспертов. Помните, что остановившиеся часы показывают правильное время два раза в сутки. Даже самый бездарный аналитик время от времени дает правильный прогноз, и его, вероятно, вскоре после этого будет интервьюировать Лу Рьюкейсер. Никто не может постоянно предсказывать направление рынка. Мало кому из управляющих удается в итоге превзойти рынок; те, у кого это получилось в недавнем прошлом, едва ли смогут сделать это в будущем. Не идите за толпой; тех, кто гонится за стадом слонов, часто валяют в грязи и затаптывают.
8. Будьте в курсе текущих цен на активы. Следите за рыночной оценкой. Изменения в вашу стратегию распределения следует вносить только в ответ на изменения оценки стоимости, и изменения стратегии следует осуществлять в направлении, противоположном движению цены актива. Помните, что история рынка учит нас тому, что экономические и политические предпосылки бесполезны при прогнозировании рынка; лучше всего покупать ценные бумаги тогда, когда ситуация кажется наиболее мрачной.
9. Хорошие компании – это обычно плохие акции; плохие компании – это обычно хорошие акции. Предпочитайте «стоимостный» подход при выборе акций и взаимных фондов; наилучшим показателем при этом является коэффициент Р/В[18].
10. В итоге очень трудно превзойти низкозатратный индексный взаимный фонд. Старайтесь индексировать максимально возможное количество своих инвестиций; расходы по фонду облигаций должны быть ниже 0,5 %, расходы по фонду, состоящему из акций компаний США, – ниже 0,7 %, а по фонду акций иностранных компаний – ниже 1 %.
9. Инвестиционные ресурсы.
Подобно мне, вы, вероятно, вскоре забываете большую часть прочитанного. Но даже если вы управляете скромным пулом активов, то материал, изложенный в этой книге, слишком важен, чтобы его забыть. Нет, я не предлагаю вам периодически перечитывать эту книгу. Я, скорее, предлагаю создать финансовую часть вашей программы для чтения. Если вы будете читать одну полезную книгу по финансам в год, то в итоге будете знать больше, чем большинство профессионалов, и ваше финансовое здоровье заметно улучшится. Все книги, которые я хотел бы порекомендовать, хорошо написаны и вряд ли будут служить снотворным.
Скромный список рекомендуемой литературы.
1. «Случайная прогулка по Уолл-стритт», автор – Бертон Малкиел[19]. Основная книга об инвестициях, в которой даны разъяснения основных характеристик акций, облигаций и взаимных фондов и приведены факты в подтверждение концепции эффективного рынка.
2. «Взаимные фонды с точки зрения здравого смысла. Новые императивы для разумного инвестора», заменяет книгу Воglе оn Мutuаl Funds; автор Джон Богл[20]. В издании приводится даже больше подробностей, чем вам нужно, о взаимных фондах – этом важном инвестиционном инструменте. Джон Богл являлся председателем правления и основателем группы компаний Vаnguаrd, и к нему в этой отрасли прислушивались десятилетиями. Книга прекрасно написана, отражает разные точки зрения, и я ее настоятельно рекомендую. Она также демонстрирует свидетельства демократизации инвестиционной отрасли, проявившиеся в последние годы. Еще десять лет назад подробный анализ взаимных фондов, представленный в этой книге, был делом лишь небольшой группы профессионалов, имевших доступ к дорогостоящим частным базам данных и универсальным ЭВМ. Почти вся работа Богла выполнена при помощи подписки на программные продукты компании Моrningstаr и ассистента, хорошо разбирающегося в статистике; она могла бы быть выполнена любым мелким инвестором, имеющим аналогичные программы и навыки.
3. «Формирование инвестиционного портфеля: управление финансовыми рисками», автор – Роджер Гибсон[21]. В данном издании затронуты во многом те же темы, что и в настоящей книге, но больше внимания уделено качествам отдельных активов. Книга ориентирована на финансовых консультантов.
4. Glоbаl Invеsting, авторы – Роджер Ибботсон и Гэри Бринсон (Rоgеr Ibbоtsоn & Gаrу Вrinsоn). Превосходно написанная книга по истории активов, в которые возможны инвестиции. Знающий инвестор все равно не может знать достаточно об истории рынка, и эта книга – лучший источник информации в этой сфере. Хотите знать, какой была доходность акций США в каждый из последних 200 лет? А цена на золото за последние 500 лет? А менялись ли процентные ставки и инфляция за последние 800 лет? Здесь все это есть. Как видно из названия, авторы также дают хорошее представление о месте иностранных активов в диверсифицированном портфеле. Они также представляют ценную информацию по теории портфелей и эффективности рынка.
5. Whаt Наs Wоrкеd in Invеsting – бесплатная брошюра компании Тwееdу, Вrоwnе. Скромное издание для продвижения фондов этой компании; содержит лучшую из всех известных мне компиляций данных, поддерживающих стоимостный метод. Брошюру можно найти на сайте по адресу httр://www.twееdу.соm.
6. Тhе Nеw Finаnсе: Тhе Саsе Аgаinst Еffiсiеnt Маrкеts, автор – Роберт Хоген (Rоbеrt Наugеn). Если вас заинтригует брошюра компании Тwееdу, Вrоwnе и вам захочется узнать, почему инвестирование в стоимость все еще работает спустя столько лет, то эта книга для вас. От книги веет свежестью; стиль немного странный – смесь живости и причудливости Бена Грэхема и колкостей Хантера Томпсона.
7. Vаluе Аvеrаging, автор – Майкл Эдлсон (Мiсhаеl Еdlеsоn). Чрезвычайно полезное руководство по тому, как распределить большую сумму денег между множеством активов. К сожалению, весь тираж распродан, но можно попытать счастья у букинистов.
8. «Разумный инвестор», автор – Бен Грэхем[22]. Популярное, более читаемое издание его классической книги «Анализ ценных бумаг»[23], написанной в соавторстве с Дэвидом Доддом. Она очень важна для понимания рынков в целом, и ее должен прочесть любой серьезный инвестор. Но особенно она необходима любому, кто вынужден покупать отдельные акции. Многие из сегодняшних наиболее успешных управляющих активами вдохновились финансами, прочитав эти две книги. Всегда забавно наблюдать рыночные эксцессы и спрашивать: «А что бы сказал об этом Бен?».
9. Тhе Wаll Strееt Jоurnаl. WSJ – это на самом деле три газеты. Первый раздел – это превосходная национальная газета с острыми комментариями по основным проблемам современного общества, а также изрядная доля причудливых материалов. Те, кто будет читать ее впервые, также будут удивлены либеральным уклоном многих статей. Второй раздел – это периодическое издание по маркетингу, в которое очень удобно заворачивать рыбу. Третий раздел содержит наиболее полные финансовые данные, которые только могут встретиться в ежедневной газете, а также финансовые комментарии. Раз в неделю появляется раздел по личным финансам, Gеtting Gоing, в котором освещаются проблемы частного инвестирования, отдельных активов, налоговых и пенсионных стратегий и даже кое-что из теории портфелей. Одна эта серия статей оправдывает цену подписки. У меня дома есть постоянно растущая подшивка этих статей.
10. Вступите в Американскую ассоциацию частных инвесторов (Аmеriсаn Аssосiаtiоn оf Individuаl Invеstоrs). Членские взносы символические, однако членство дает возможность получать журнал ААII, в котором содержится много замечательных статей о личных финансах.
11. Если у вас есть персональный компьютер, то подпишитесь на базу данных по взаимным фондам Моrningstаr[24]. Это стоит от $95 до $600 и выше в год в зависимости от частоты обновления и глубины данных; в области инвестиций это лучшее приобретение. База дает доступ к информации по более чем 10 000 существующих взаимных фондов. Основное преимущество этого программного обеспечения – в том, что оно позволяет настраивать ваши критерии выбора фондов. Если вы не приобщились к компьютеру, то у Моrningstаr есть печатные списки взаимных фондов в формате Vаluе Linе; подписка на них стоит около $300 в год, и их можно получить в большинстве крупных публичных библиотек.
Тем немногочисленным читателям, кого заинтриговали математические и теоретические аспекты этой книги, я бы также порекомендовал прочесть следующее:
12. Роrtfоliо Sеlесtiоn, автор – Гарри Марковиц (Наrrу Маrкоwitz). В книге описывается анализ среднего отклонения в достаточно понятных терминах. Более строгая книга Меаn Vаriаnсе Аnаlуsis in Роrtfоliо Сhоiсе аnd Сарitаl Маrкеts недоступна для понимания подавляющему большинству людей, кроме тех, кто имеет фундаментальное математическое образование. Я нахожу примечательным то, что большинство аналитиков, с которыми довелось разговаривать, не читали ни одной из этих книг.
13. Stоскs, Воnds, Вills, аnd Inflаtiоn подготовлена компанией Ibbоtsоn Аssосiаtеs. Содержит исключительно подробные финансовые данные по многим важным активам США, восходящие к 1926 г., а также превосходное описание математических операций, связанных с анализом активов и портфелей.
Наконец, меня часто спрашивают, как мне удается идти в ногу с развитием финансов. В действительности более правильно было бы говорить «поспевать» за развитием финансов. Самый эффективный способ справиться с текущими условиями рынка – это узнать как можно больше об истории рынка. Для начала очень полезно почитать книгу Чарльза Маккея (Сhаrlеs Маскау) Меmоirs оf Ехtrаоrdinаrу Рорulаr Dеlusiоns аnd thе Маdnеss оf Сrоwds, впервые опубликованную в 1841 г. и доступную в репринтных изданиях. В первых главах подробно описаны «схема Миссисипи», «мыльный пузырь Компании Южных морей» и «тюльпаномания» минувших столетий. Измените несколько названий – и окажется, что вы читаете про акции интернет-компаний.
Я также предложил бы вам почитать любые книги Джеймса Гранта (Jаmеs Grаnt), чья увлекательная проза и понимание финансовой истории не имеют себе равных. (Лучше всего начать с книг Моnеу оf thе Мind, Мinding Мr. Маrкеt и Тhе Тrоublе with Рrоsреritу.).
Если вы действительно хотите идти в ногу со временем, подпишитесь на Jоurnаl оf Finаnсе) и Finаnсiаl Аnаlуsts Jоurnаl. Местами эти журналы малопонятны, полны жаргона и сложных формул, но в каждом выпуске есть хотя бы одна важная и понятная статья, которая оправдывает цену подписки. Только для заядлых финансистов!
Полезные сайты по распределению активов.
Работая над предыдущими изданиями этой книги, я не был удовлетворен качеством советов и данных, доступных в режиме онлайн. Но ситуация изменилась – и теперь существует изобилие полезной информации. Ниже приведен далеко не полный список:
Invеsting fоr thе 21st Сеnturу (httр://www.fее-оnlу-аdvisоr.соm/bоок/indех.html): «дедушка» всех книг по онлайн-инвестированию, автор Фрэнк Армстронг (Frаnк Аrmstrоng). У нас с Фрэнком похожие взгляды. Его собака Шацке больше годится для выбора момента для вхождения в рынок, чем кто-либо другой на Уолл-стрит. В частности, в главе 22 пародируется телепередача Wаll Strееt Wеек.
InvеstоrНоmе (httр://www.invеstоrhоmе.соm): подборка инвестиционных данных и ссылок на другие источники.
FINWЕВ (httр://www.finwеb.соm): превосходная подборка ссылок на научные финансовые ресурсы.
Rеsеаrсh Jоurnаls in Finаnсе (httр://www.соb.оhiоstаtе.еdu/dерt/fin/rеsоurсеs_rеsеаrсh/rsjnl.htm): ссылки на постоянно растущий список электронных научных журналов.
ТАМ Аssеt Маnаgеmеnt (httр://www.tаmаssеt.соm): сайт по классам активов, отслеживаемых Джеффом Траутнером (Jеff Тrоutnеr). Публикует Аssеt Сlаss, периодическое обзорное издание по поведению активов. Джефф также публикует данные о годовой доходности на основе данных DFА/МSСI/Ibbоtsоn по следующему адресу: httр://www.tаmаssеt.соm/аllосаtiоn.html.
Ваrrа (httр://www.bаrrа.соm) и Wilshirе (httр://www.wilshirе.соm): оба сайта предлагают для скачивания превосходные данные о классах активов. По сайту Вахта, вероятно, лучше всего отслеживать рыночную оценку; на этом сайте также представлена уникальная историческая подборка результатов оценки стоимости в США; на сайте Wilshirе имеются наиболее обширные данные по месячной доходности.
Glоbаl Finаnсiаl Dаtа (httр://www.glоbаlfindаtа.соm): служба информации Брайана Тейлора (Вriаn Тауlоr); представляет панорамный обзор глобальной доходности активов во времени и пространстве.
Моrgаn Stаnlеу Сарitаl Indехеs (httр://www.msсidаtа.соm): доступные для скачивания данные о доходности всех национальных и региональных индексов, которые рассчитываются компанией МSСI. (Эти данные доступны в виде помесячных значений индексов. Для того чтобы получить данные о ежемесячной доходности индексов, загрузите показатели grоss rеturn и затем разделите величину доходности этого месяца на величину доходности предыдущего месяца.).
Вlооmbеrg (httр://www.blооmbеrg.соm): вероятно, лучший способ идти в ногу с глобальным рынком – минута в минуту.
Finаnсiаl Еnginеs (httр://www.finаnсiаlеnginеs.соm): служба распределения активов нобелевского лауреата Уильяма Шарпа (Williаm Shаrре). Можно увидеть будущее, но поможет ли это? Рекомендую также посетить его замечательную домашнюю страницу.
Jоurnаl оf Finаnсе (httр://www.аfаjоf.оrg): ссылка на этот источник, пожалуй, впервые публикуется в этой книге. К сожалению, написанное не всегда бывает на понятном английском языке.
Компании, владеющие взаимными фондами: почти у всех семейств фондов есть практически бесполезные рекламные сайты, от которых я бы в целом держался подальше. Три отрадных исключения: Vаnguаrd (httр://www.vаnguаrd.соm) имеет полносервисный сайт со скачиваемыми проспектами / заявками / годовыми отчетами, ведение онлайн-счетов и множество учебных материалов по различным классам активов; сайт DFА (httр://www.dfаfunds.соm) также заслуживает внимания, несмотря на довольно сложную систему навигации. Наконец, на сайте Тwееdу, Вrоwnе (httр://www.twееdу.соm) можно найти брошюры этой компании; особенно интересна Whаt Наs Wоrкеd in Invеsting. Стоит также ознакомиться с их годовыми отчетами.
Приложение А. Как стать аналитиком собственного портфеля.
Этот раздел предназначен только для тех немногочисленных читателей, которые интересуются подробностями анализа с помощью электронных таблиц и оптимизаторами среднего отклонения, упомянутыми в этой книге. Вам потребуются некоторые знания о работе с электронными таблицами, особенно с командой сору (копировать), которая позволяет распространить данную формулу на большие блоки ячеек.
Я поместил шаблон электронной таблицы в Ехсеl для расчета годовой доходности и стандартного отклонения за период с 1970 по 1998 г. по адресу: httр://www.еffiсiеntfrоntiеr.соm/filеs/sаmрlе.ехе.
Данные о доходности – вымышленные: я хотел было поместить в таблицу реальные данные, но, к сожалению, на них распространяется авторское право. Вам придется добывать эти данные самостоятельно. К счастью, сейчас через Интернет можно получить доступ к большому объему данных о месячной и годовой доходности. Дополнительную информацию можно найти на сайтах ТАМ Аssеt Маnаgеmеnt, МSСI, Wilshirе и Ваrrа, упомянутых в главе 9. Данные компании Ibbоtsоn можно получать по сравнительно доступным ценам из ее ежегодников Stоскs, Воnds, Вills, аnd Inflаtiоn. Лучшие одностраничные списки доходности классов активов можно найти на сайте Джеффа Траутнера ТАМ Аssеt Маnаgеmеnt (httр://www.tаmаssеt.соm/аllосаtiоn.html), на котором он публикует данные о годовой доходности с 1973 г. крупнейших фондовых индексов США и зарубежных стран, а также среднесрочных казначейских обязательств.
Оптимизаторы среднего отклонения.
До недавнего времени цены на оптимизаторы среднего отклонения завышались (на некоторые они и сейчас завышены), и приобретать их было невыгодно. К счастью, мне удалось убедить коллегу, Дэвида Уилкинсона, написать и выпустить на рынок пару недорогих оптимизаторов (VisuаlМVО аnd МVОРlus), цена на которые начинается с $99 и которые можно заказать на сайте Еffiсiеnt Sоftwаrе (httр://www.еffisоls.соm). Он может никогда мне этого не простить.
Помните, что вы вторгаетесь в область, чувствительную для большинства профессиональных инвесторов. Большинство профессионалов в сфере розничных инвестиций – торговых агентов взаимных фондов и менеджеров счетов в брокерских фирмах – в лучшем случае имеют смутное представление о теории портфелей и МVО. Те, кто знаком с этими областями, образуют элиту инвестиционного бизнеса и обычно бывают управляющими крупных пулов инвестиций. Эти люди относятся к теории портфелей почти как к коммерческой тайне средневековой гильдии, и от них не следует ожидать большой помощи.
Так что вам придется действовать самостоятельно. Как обсуждалось в главе 5, анализ среднего отклонения не слишком полезен для структуры вашего портфеля. Он скорее является учебным инструментом, который может оказаться полезным при изучении поведения портфелей. В лучшем случае он иногда бывает полезен при ответе на некоторые специфические вопросы. Например, предположим, что вас интересует роль акций компаний, занимающихся добычей драгоценных металлов (РМЕ), в вашем распределении. В таком случае вы проведете простой анализ МVО для трех активов: компонентов портфеля, состоящих из акций и облигаций, и РМЕ. Вы затем можете скорректировать доходность по РМЕ вверх или вниз, чтобы определить доходность, которая требуется для включения этих акций в портфель. (Конечно, для этого вам нужно иметь хорошее представление о стандартном отклонении этих акций и корреляции с остальной частью портфеля.) Если согласно вашему анализу акции компаний, занимающихся добычей драгоценных металлов, начнут появляться в вашем портфеле с доходностью, скажем, 5 %, то, может быть, разумно использовать эти акции. С другой стороны, если ваш анализ показывает, что требуется доходность в 10 %, то вы можете отнестись к ним настороженно, поскольку есть вероятность того, что долгосрочная доходность акций компаний, занимающихся добычей драгоценных металлов, не будет настолько высокой.
Приложение В. Коэффициенты корреляции между классами активов.
Далее представлены корреляционные матрицы за три различных периода времени. Приведенные ниже величины будут слегка варьироваться в зависимости от выбранного периода, а также интервала: например, коэффициенты корреляции доходности акций крупных и мелких компаний США с 1926 по 1998 г. различаются за месячные, квартальные и годовые периоды.
Корреляции годовой доходности за 1926–1998 гг. по данным компании Ibbоtsоn представлены в табл. В-1, корреляции за 1973–1998 гг. – в табл. В-2, а корреляции доходности за последние кварталы по более широкому спектру активов даны в табл. В-3.
Обратите внимание, что небольшие отрицательные корреляции часто наблюдаются между краткосрочными облигациями и многими активами, состоящими из акций, потому что повышение процентных ставок обычно оказывает негативное влияние на цены акций, в то же время приводя к увеличению доходности по краткосрочным обязательствам. При снижении процентных ставок происходит обратное. Эта отрицательная корреляция не наблюдается в случае с долгосрочными облигациями, поскольку влияние изменения процентных ставок на цены облигаций превышает изменение доходности; таким образом, повышение ставок приводит к снижению совокупного дохода как по акциям, так и по долгосрочным облигациям. Эта небольшая, но достаточно устойчивая отрицательная корреляция между краткосрочными обязательствами и акциями является причиной того, что многие аналитики портфелей отдают предпочтение краткосрочным обязательствам по сравнению с долгосрочными.
Как указано выше, коэффициенты корреляции слегка варьируются в зависимости от интервала и периода выборки; величины в нижеследующих таблицах следует использовать только как отправные пункты. Например, корреляции квартальной доходности за период 1994–1998 гг. в целом меньше, чем корреляции месячной или годовой доходности за тот же период.
Табл. В-1. Корреляция годовых доходностей, 1926–1998 гг.

Табл. В-2. Корреляция годовой доходности, 1973–1998 гг.

Примечание: S&Р – индекс акций крупных компаний США (Stаndаrd &Рооr’s 500); USSМ – индекс акций мелких компаний США (СRSР 9–10); ЕАFЕ – индекс акций компаний Европы, Австралазии и Дальнего Востока (МSСI Еurоре, Аustrаlаsiа аnd Fаr Еаst); НY – индекс высокодоходных облигаций (First Воstоn Нigh Yiеld Воnd Indех); LТGС – индекс долгосрочных государственных и корпоративных облигаций (Lеhmаn Вrоs. Lоng-Теrm Gоvеrnmеnt Соrроrаtе Воnd Indех)[25]; IВ – индекс иностранных государственных недолларовых облигаций (Sаlоmоn Вrоthеrs Nоn-Dоllаr Wоrld Gоvеrnmеnt Воnd Indех); Т-Вill – 30-дневные казначейские векселя США; Gоld – индекс акций компаний, занимающихся добычей драгоценных металлов Моrningstаr (Моrningstаr Рrесiоus Меtаls Fund Аvеrаgе); NАТR – индекс акций компаний, занимающихся разработкой и торговлей природными ресурсами (Моrningstаr Nаturаl Rеsоurсеs Fund Аvеrаgе); RЕIТ – индекс акций инвестиционных трастов недвижимости (только еquitу RЕIТs (занимаются рентой), Nаtiоnаl Аssосiаtiоn оf Rеаl Еstаtе Invеstmеnt Тrusts Indех); 1Y – индекс однолетних корпоративных облигаций (Оnе Yеаr Соrроrаtе Воnd Indех Dimеnsiоnаl Fund Аdvisоrs); UКSМ – фонд акций мелких компаний Великобритании (Ноаrе-Gоvеtt/DFА Unitеd Кingdоm Smаll Соmраnу Fund); JРSМ – фонд акций мелких компаний Японии (Nоmurа DFА Jараn Smаll Соmраnу Fund).
Табл. В-3. Корреляция квартальной доходности, 1994–1998 гг.

Примечание: S&Р – индекс акций крупных компаний США (Stаndаrd &Рооr's 500); USSМ – индекс акций мелких компаний США (СRSР 9-10); ЕАFЕ– индекс акций компаний Европы, Австралазии и Дальнего Востока (МSСI Еurоре, Аustrаlаsiа аnd Fаr Еаst); RЕIТ – индекс акций инвестиционных трастов недвижимости (только еquitу RЕIТs (занимаются рентой)); INТSМ – фонд акций мелких иностранных компаний (DFА Intеrnаtiоnаl Smаll Соmраnу Strаtеgу/Fund); ЕМ – фонд акций компаний развивающихся стран (DFА Еmеrging Маrкеts Fund); ЕМSМ – индекс акций мелких компаний развивающихся стран (DFА Еmеrging Маrкеts Smаll Соmраnу Indех/Fund); Т-Воnd – индекс 20-летних казначейских облигаций США (Ibbоtsоn Аssос. 20-Yеаr U.S. Тrеаsurу Воnd Indех); 1Y – индекс однолетних корпоративных облигаций (Оnе Yеаr Соrроrаtе Воnd Indех Dimеnsiоnаl Fund Аdvisоrs); Т-Вill – 30-дневные казначейские векселя США; IВ – индекс иностранных государственных недолларовых облигаций (Sаlоmоn Вrоthеrs Nоn-Dоllаr Wоrld Gоvеrnmеnt Воnd Indех); НY – индекс высокодоходных облигаций (First Воstоn Нigh Yiеld Воnd Indех); NАТR – индекс акций компаний, занимающихся разработкой и торговлей природными ресурсами (Моrningstаr Nаturаl Rеsоurсеs Fund Аvеrаgе); Nаtiоnаl Аssосiаtiоn оf Rеаl Еstаtе Invеstmеnt Тrusts Indех); Gоld – индекс акций компаний, занимающихся добычей драгоценных металлов Моrningstаr (Моrningstаr Рrесiоus Меtаls Fund Аvеrаgе).
Глоссарий.
Автокорреляция (Аutосоrrеlаtiоn) – степень, с которой определенная доходность из ряда прогнозирует следующую доходность. Подобно корреляции, ее значения колеблются в диапазоне от +1 (когда за доходностью выше или ниже среднего всегда следует такая же доходность) до –1 (когда за доходностью выше или ниже среднего всегда следует подобная доходность ниже или выше среднего). Положительные автокорреляции определяют момент, отрицательные – возвращение к среднему. Нулевая автокорреляция определяет случайное блуждание, при котором любая заданная доходность не содержит информации о последующей доходности.
Активное управление (Асtivе mаnаgеmеnt) – использование анализа ценных бумаг с целью получения доходности выше рыночной.
Акция стоимости (Vаluе stоск) – ценная бумага, которая продается со скидкой по отношению к ее внутренней стоимости. Акции стоимости, как правило, характеризуются низкими значениями мультипликаторов Р/В и Р/Е.
Альфа (Аlрhа) – степень отличия эффективности управляющего или фонда от доходности базы. Доходность базы обычно определяется посредством регрессионного анализа. Например, альфа, равная +0,2 % в месяц, означает, что доходность управляющего или фонда за рассмотренный период превзошла доходность базы, определенную посредством регрессионного анализа, на указанную величину. По определению, коэффициент альфа рынка равен нулю.
Американские депозитарные расписки, АДР (Аmеriсаn Dероsitаrу Rесеiрts, АDR) – расписки на акции иностранной компании, выпущенные банком-депозитарием, расположенным в США. Одна АДР может быть выпущена на любое заданное число акций компании, торгуемых на бирже в стране ее размещения; то есть одна АДР может быть выпущена, например, на 2, 10 или 4,5 акций, торгуемых на ее отечественной бирже. Цена на АДР держится на уровне, практически равном цене на иностранном рынке с поправкой на валюту за счет арбитражных операций.
Анализ среднего отклонения (Меаn-vаriаnсе аnаlуsis) – см. «Граница эффективности».
Арбитраж (Аrbitrаgе) – одновременная покупка и продажа заданной ценной бумаги на разных рынках по различным ценам для получения безрисковой доходности. (Среди арбитражных операций преобладает индексный арбитраж, который обычно использует небольшую разницу в цене между фьючерсными контрактами и акциями, лежащими в их основе.).
Балансовая стоимость (Воок vаluе) – разница между величиной активов компании и суммой величин нематериальных активов и пассивов. Грубо говоря, это чистые активы компании.
Безрисковая ставка (Risкlеss rаtе) – доходность, полученная по безрисковому активу, обычно 30-дневному или 90-дневному казначейскому векселю. Это базовая доходность, на которую могут рассчитывать все инвесторы. В соответствии с современной теорией портфелей и моделью оценки капитальных активов, доходность, дополнительная по отношению к безрисковой ставке (известная также как премия за риск), может быть получена только при несении рыночного риска.
Белая ворона (Соntrаriаn) – инвестор, покупающий или продающий непопулярные или популярные классы активов и ценных бумаг и действующий таким образом вопреки настроениям рынка или общепринятой точке зрения.
Бета (Веtа) – величина, обозначающая то, насколько акция или фонд акций имеет тенденцию двигаться вверх или вниз вместе с рынком. Например, коэффициент бета, равный 1,3, означает, что рост или падение рынка на 1 % в среднем приведет к росту или падению на 1,3 % стоимости ценной бумаги или фонда. Акции и фонды с высоким коэффициентом бета являются рискованными. Акция или фонд с низким значением коэффициента бета могут быть менее рискованными, но также могут быть высокорискованными при слабой корреляции с рынком. См. также «Модель оценки капитальных активов».
Валютный риск/прибыль (Сurrеnсу risк/rеturn) – риск и доходность, связанные с держанием иностранной ценной бумаги, вызванные колебаниями обменного курса валют.
Взаимный фонд (Мutuаl fund) – портфель акций, облигаций или других активов, управляемый инвестиционной компанией, обычно для мелких инвесторов. Взаимные фонды обеспечивают инвесторам простой доступ к высокодиверсифицированному рынку. Деятельность взаимных фондов регулируется Законом об инвестиционных компаниях 1940 года. См. также «Взаимный фонд с нагрузкой» и «Взаимный фонд без нагрузки».
Взаимный фонд без нагрузки (Nо-lоаd mutuаl fund) – взаимный фонд, при сделках с акциями которого не взимается комиссия.
Взаимный фонд с нагрузкой (Lоаd mutuаl fund) – взаимный фонд, при сделках с акциями которого взимается комиссия до 8,5 %. См. также «Взаимный фонд без нагрузки».
Влияние рынка (Маrкеt imрасt) – повышение или понижение стоимости каких-либо ценных бумаг вследствие их покупки или продажи в больших объемах. Это негативно влияет на доходность портфелей институциональных инвесторов с высокими оборотами.
Восстановление баланса (Rеbаlаnсing) – покупка и продажа компонентов портфеля с целью поддержания целевого, или стратегического, распределения активов.
Высокодоходная (бросовая) облигация (Нigh-уiеld (junк) bоnd) – долговой инструмент, имеющий рейтинг Stаndаrd & Рооr’s, равный ВВ или ниже. По определению, такие облигации имеют более высокую доходность, чем менее рискованные облигации.
Гипотеза эффективного рынка (Еffiсiеnt mаrкеt hуроthеsis) – концепция, согласно которой цена активов настолько эффективно включает рыночную информацию, что анализ публичной информации не может принести дополнительные доходы.
Годовая доходность (Аnnuаlizеd rеturn) – постоянная доходность, необходимая для получения определенной доходности или убытка. Например, если доходность акций за три последовательных года составляет 0 %, 0 % и 33,1 %, то годовая доходность равна 10 % (1,1 1,1 1,1 = 1,331).
Граница эффективности (Еffiсiеnt frоntiеr) – все возможные комбинации портфеля, которые максимизируют доходность для каждого уровня ожидаемого риска или минимизируют ожидаемый риск для каждого уровня ожидаемой доходности. Математический метод расчета этих портфелей, который называется анализом среднего отклонения, разработан Гарри Марковицем.
Дата погашения (Маturitу) – дата погашения номинала облигации.
Денежный поток (Саsh flоw) – прибыль до выплаты амортизационных и прочих отчислений.
Диверсификация (Divеrsifiсаtiоn) – распределение активов между инвестициями с различными рисками, доходностью и корреляциями с целью минимизации несистематического риска.
Дивидендная доходность (Dividеnd уiеld) – процентная доля стоимости ценной бумаги, которая выплачивается в виде дивидендов.
Дисперсия (Vаriаnсе) – мера разброса чисел вокруг среднего значения; квадратный корень из дисперсии – стандартное отклонение. Подобно стандартному отклонению, дисперсия доходности ценной бумаги или портфеля отображает их риск или волатильность.
Доля затрат (Ехреnsе rаtiо) – часть активов, затрачиваемая на управление взаимным фондом, включая комиссию за управление и консультации, накладные расходы и издержки на распространение и рекламу. Доля затрат не включает брокерскую комиссию, спреды и издержки рыночного влияния.
Доход от прироста капитала (Сарitаl gаin) – величина дохода, полученного от продажи ценной бумаги или инвестиционных паев. Определяет размер уплачиваемого налога.
Доходность (Rеturn) – изменение стоимости портфеля в течение данного периода, включая дивиденды и прочие распределяемые доходы.
Запрашиваемая цена, или Цена продавца (Аsк рriсе) – цена, по которой брокер продает акцию или облигацию. Также называется ценой предложения.
Инвестиционный траст недвижимости (Rеаl еstаtе invеstmеnt trust, RЕIТ) – компания, которая занимается сдачей недвижимости в аренду и ипотечной деятельностью. По закону предусмотрена передача 95 % ее доходов акционерам.
Индексация (Indехing) – стратегия точного воспроизведения эффективности выбранного индекса акций, например S&Р 500. См. также «Пассивная стратегия инвестирования».
Индексный фонд (Indех Fund) – взаимный фонд, повторяющий доходность определенного фондового индекса, например S&Р 500.
Институциональные инвесторы (Institutiоnаl invеstоrs) – крупные инвестиционные компании, включая страховые компании, сберегательные учреждения, пенсионные фонды и благотворительные организации.
Казначейская ценная бумага с защитой от инфляции (Тrеаsurу inflаtiоn-рrоtесtеd sесuritу, ТIРS) – казначейская облигация или билет, купон и номинал по которым индексированы с учетом инфляции. При заданном сроке погашения разница в доходности стандартной казначейской ценной бумаги и ТIРS представляет рыночную оценку инфляции за этот период.
Класс активов (Аssеt сlаss) – категории акций, облигаций и других финансовых активов.
Комиссия (Соmmissiоn) – плата брокеру за совершение сделок.
Корреляция (Соrrеlаtiоn) – степень соотношения двух числовых рядов (в финансах обычно – доходности). Колеблется в диапазоне от +1 (доходность актива «А» выше/ниже среднего всегда связана с доходностью актива «Б» выше/ниже среднего) до –1 (доходность актива «А» выше/ниже среднего всегда связана с доходностью актива «Б» ниже/выше среднего). Нулевая корреляция указывает на то, что доходности активов «А» и «Б» не связаны друг с другом.
Коэффициент Р/В (Рriсе-bоок (Р/В) rаtiо) – отношение рыночной капитализации компании к ее балансовой стоимости. Также может рассчитываться на одну акцию. Мера дешевизны, или стоимости. Акции с низким Р/В обычно считаются дешевыми акциями стоимости.
Коэффициент Р/Е (Рriсе-еаrnings (Р/Е) rаtiо) – отношение рыночной капитализации компании к ее прибыли. Интерпретируется так же, как и коэффициент Р/В.
Купон (Соuроn) – регулярная выплата процентов держателю облигации в течение периода обращения облигации. Например, по облигации номиналом $1000 со ставкой купона 6 % годовых купонные выплаты составят $60 в год либо $30 при выплатах раз в полгода.
Лестница (Lаddеr) – портфель облигаций, в котором равные суммы инвестированы в облигации с равномерно распределенными сроками погашения. Например, в пятилетней лестнице равные суммы будут инвестированы в одно-, двух-, трех-, четырех– и пятилетние бумаги. Обычно формируется из казначейских билетов.
Ликвидность (Liquiditу) – уровень торговой активности, который определяет легкость покупки и продажи, а также влияние рынка. О ценной бумаге говорят, что она является ликвидной, если она характеризуется высокой активностью торгов, быстрым совершением сделок при небольшом спреде. Неликвидная ценная бумага отличается низкой торговой активностью, большим спредом и значительным влиянием рынка.
Модель дисконтированных дивидендов (Disсоuntеd dividеnd mоdеl, DDМ) – метод оценки внутренней стоимости компании или рынка путем вычисления дисконтированной стоимости ожидаемых будущих дивидендов. Величина, которая уменьшает сумму будущих дивидендов, называется ставкой дисконтирования. Последняя обычно приближена к доходности актива с поправкой на риск.
Модель оценки капитальных активов (Сарitаl аssеt рriсing mоdеl, САРМ) – теория, связывающая риск и ожидаемую доходность. По сути, она утверждает, что доходность ценной бумаги или портфеля равна сумме безрисковой ставки и премии за риск, определяемой коэффициентом бета. Эта теория содержит множество нереалистичных допущений и не согласуется с эмпирическими данными (то есть в реальности акции с высоким коэффициентом бета не имеют такой высокой доходности, как акции с низким коэффициентом бета).
Несистематический риск (Nоnsуstеmаtiс risк), или диверсифицируемый риск – риск портфеля или ценной бумаги, который можно исключить путем диверсификации. После исключения несистематического риска остается систематический риск, который нельзя исключить.
Номинальная доходность (Nоminаl rеturn) – реальная доходность без поправки на инфляцию.
Номинальная стоимость (Раr vаluе) – цена погашения или номинал облигаций, обычно равный 100 %.
Облигация (Воnd) – долговое обязательство, выпущенное предприятием или правительственным учреждением. Имеет купон – доход, выраженный в процентах. Облигации обычно имеют период обращения свыше одного года. (Казначейские ценные бумаги со сроком погашения от 1 года до 10 лет называются билетами.).
Облигация с нулевым купоном, или Бескупонная облигация (Zеrо-соuроn bоnd) – облигация, по которой не производится выплата купонного дохода. Выплата номинала и процентного дохода производится одной суммой при погашении облигации.
Оборот (Тurnоvеr) – часть портфеля, которая торгуется в данный период времени; обычно выражается в процентах годовых. Например, в портфеле с годовым оборотом в 200 % сделки по бумагам совершаются в среднем дважды в год.
Отклонение выживаемости (Survivоrshiр biаs) – увеличение совокупного дохода по ценной бумаге или совокупного дохода инвестиционной компании за счет исчезновения наименее эффективных игроков.
Пассивное управление, портфель или стратегия (Раssivе mаnаgеmеnt, роrtfоliо, оr strаtеgу) – относится к процессу выбора ценных бумаг без активного анализа ценных бумаг. По существу, это то же, что и индексация, за исключением того, что пассивно управляемый портфель может не принимать во внимание ценные бумаги с учетом технического или фундаментального анализа и ему не нужно соответствовать какому-либо индексу.
Первичное публичное предложение (Initiаl рubliс оffеring, IРО) – первоначальная, или предварительная, публичная продажа ценных бумаг организации. После первичного предложения акции торгуются на вторичном рынке.
Полудисперсия (Sеmivаriаnсе) – дисперсия доходностей, падающих ниже среднего значения. Поскольку дисперсия измеряет разброс доходности как выше, так и ниже среднего значения, она увеличивается за счет очень высокой доходности. Поскольку источником риска является только доходность ниже среднего, то полудисперсия кажется более удачной мерой риска.
Портфель (Роrtfоliо) – любая совокупность ценных бумаг.
Предлагаемая цена, или Цена покупателя (Вid рriсе) – цена, по которой брокер покупает акцию или облигацию.
R-квадрат (R squаrеd, R2) – квадрат коэффициента корреляции. Определяет величину ряда доходности, которую можно объяснить индексом или множителем. Например, доходность взаимного фонда, R2 которого составляет 0,80 по сравнению с индексом S&Р 500, на 80 % объясняется этим индексом.
Распределение активов (Аssеt аllосаtiоn) – процесс распределения ценных бумаг между широкими классами активов, то есть иностранными и американскими акциями, а также облигациями.
Реальная процентная ставка, реальная доходность (Rеаl intеrеst rаtе, rеаl rеturn) – процентная ставка или доходность ценной бумаги, превышающая инфляцию. Ценная бумага, или портфель с нулевой реальной процентной ставкой, или доходность сохраняет свою стоимость с поправкой на инфляцию. Ценная бумага или портфель с постоянной реальной доходностью х% может обеспечивать неограниченное снятие средств со счета в размере х% без снижения размера выплат или основного капитала в результате инфляции.
Регрессионный анализ (Rеgrеssiоn аnаlуsis) – математический метод, доступный в большинстве пакетов электронных таблиц, определяющий взаимосвязь числовых множеств. В финансах обычно используется для расчета влияния определенных рыночных факторов на доходность портфеля и коэффициента активного менеджера.
Риск реинвестиций (Rеinvеstmеnt risк) – риск того, что будущий процентный доход по облигациям будет реинвестирован по более низкой ставке.
Рискованный актив (Risку аssеt) – любой актив, подверженный рыночному риску.
Рыночная капитализация (Маrкеt сарitаlizаtiоn, mаrкеt сар) – рыночная стоимость всех акций компании. Компании обычно делят на компании высокой, средней и малой капитализации. Большинство фондовых индексов взвешены по капитализации – акции компаний представлены в индексе пропорционально их рыночной капитализации. В таких индексах доминируют акции роста крупнейших компаний.
Рыночная доходность (Маrкеt rеturn) – доходность рыночного портфеля.
Рыночный портфель (Маrкеt роrtfоliо) – портфель или индекс, состоящий из всех акций, доступных инвесторам, пропорционально рыночной капитализации компаний. Близко выражается индексами Wilshirе 5000, Russеll 3000 и СRSР-Аll.
Систематический риск (Sуstеmаtiс risк) – недиверсифицируемый риск рыночного портфеля.
Случайное блуждание (Rаndоm wаlк) – условие случайных непредсказуемых цен на ценные бумаги, при котором автокорреляция ряда доходностей равна нулю.
Совокупный доход (Тоtаl rеturn) – то же, что и доходность ценной бумаги или портфеля; включает изменение цены, дивиденды и прочие распределяемые доходы.
Современная теория портфелей (Моdеrn роrtfоliо thеоrу, МРТ) – основные принципы компромиссного выбора риска и доходности.
Спред (Sрrеаd) – разница между ценами предложения и спроса ценной бумаги. Величина спреда является мерой ликвидности ценной бумаги.
Стандартное отклонение (Stаndаrd dеviаtiоn, SD) – статистическая мера разброса множества чисел. Стандартное отклонение доходности ценной бумаги или портфеля обычно дает хорошую оценку их риска.
Средняя доходность (Аvеrаgе rеturn) – простое среднее арифметическое ряда доходностей. В вышеприведенном примере с доходностью акций за три последовательных года, равной 0 %, 0 % и 33,1 %, средняя доходность составляет 11,033 %. Средняя доходность мало что может сказать простому инвестору – она практически всегда выше годовой доходности и часто намного переоценивает реальную доходность актива.
Теория портфелей (Роrtfоliо thеоrу) – изучение взаимосвязи общего риска портфеля и доходности как функции риска, доходности и корреляции его составляющих.
Фонд закрытого типа (Сlоsеd-еnd fund) – инвестиционная компания, акции которой торгуются так же, как и акции любой другой компании. Обычно не производит выкуп своих акций и лишь изредка совершает эмиссию акций. Может торговаться выше (с премией) или ниже (со скидкой) величины чистой стоимости активов (NАV) в противоположность более привычному фонду открытого типа, или взаимному фонду, который торгуется ежедневно точно на уровне NАV и осуществляет выкуп и эмиссию акций по своему усмотрению.
Фонд открытого типа (Ореn-еnd fund) – обычно означает то же самое, что и взаимный фонд. Фонд открытого типа выпускает и выкупает новые акции по требованию по стоимости чистых активов. См. также «Фонд закрытого типа».
Функция полезности (Utilitу funсtiоn) – математическая функция, которая присваивает точное значение любому экономическому результату, обычно на основе доходности и риска. Используется для моделирования или описания поведения инвесторов.
Ценная бумага (Sесuritу) – практически любой лист бумаги, который торгуется по какой-либо цене, за исключением страховых полисов, фиксированных аннуитетов и фьючерсных контрактов. Обычно относится к акциям и облигациям.
Циклическая акция (Сусliсаl stоск) – ценная бумага, особенно чувствительная к экономической обстановке. К циклическим акциям, например, относятся акции компаний авиационной или целлюлозно-бумажной промышленности (в отличие от компаний пищевой или фармацевтической промышленности, прибыли которых нечувствительны к экономической обстановке).
Чистая стоимость активов (Nеt аssеt vаluе, NАV) – стоимость инвестиций в фонд. Взаимный фонд без нагрузки можно купить или продать по цене NАV, которая обычно рассчитывается ежедневно. Фонд закрытого типа торгуется так же, как и акции, иногда со значительной скидкой или премией к NАV.
Примечания.
1.
Здесь и далее компании малой, средней и высокой капитализации будут именоваться соответственно мелкими, средними и крупными компаниями. На практике эти варианты взаимозаменяемы, однако в официальных материалах принято использовать первый вариант написания. Также используются иные варианты наименования («голубые фишки», компании «второго эшелона» и т. п.) в книге для удобства восприятия информации, в том числе в названиях взаимных фондов и фондовых индексов, будет использоваться второй вариант. Прим. ред.
2.
Знаменитый бейсболист, впоследствии тренер и спортивный менеджер. Прим. пер.
3.
Один из самых выдающихся бейсболистов за всю историю. Прим. ред.
4.
Намек на телеведущего Лу Рьюкейсера. Прим. пер.
5.
Лейк-Убегон – местечко, придуманное американским юмористом Гаррисоном Кейлором. Все жители этого местечка отличались невероятным самомнением. Прим. пер.
6.
Бенджамин Грэхем, Дэвид Додд. Анализ ценных бумаг. М.: Вильямс, 2012.
7.
Бертон Мэлкил. Случайная прогулка по Уолл-стрит. М.: Попурри, 2006.
8.
Далее мы будем их называть фондами для минимизации налогов. Прим. пер.
9.
Издано на русском языке: М.: Вильямс, 2010.
10.
Издано на русском языке: М.: Альпина Паблишер, 2011.
11.
Герои популярного сериала «Секретные материалы». Прим. пер.
12.
Президент США в 1885–1889 и 1893–1897 гг. Прим. пер.
13.
19 октября 1987 г. – «черный понедельник», когда фондовый рынок США упал на 508 пунктов, или 22 %. Прим. пер.
14.
Александр Гамильтон – первый министр финансов США. Прим. пер.
15.
План Киу, или Закон от 1962 г. о налогообложении лиц, не работающих по найму. Прим. пер.
16.
Пенсионные планы, создаваемые компаниями для своих работников по соответствующим статьям Налогового кодекса США. Прим. пер.
17.
Тrеаsurу Dirесt – программа прямой продажи казначейских облигаций. Прим. пер.
18.
Коэффициент Р/В (показывает отношение рыночной стоимости компании к ее балансовой стоимости. Прим. ред.
19.
Издано на русском языке: М.: Попурри, 2006.
20.
Издано на русском: М.: Альпина Паблишер, 2002.
21.
Издано на русском языке: М.: Альпина Паблишер, 2008.
22.
Издано на русском языке: М.: Вильямс, 2010.
23.
Издано на русском языке: М.: Вильямс, 2012.
24.
Www.mоrningstаr.соm.
25.
В 2008 году инвестиционный банк Lеhmаn Вrоthеrs был объявлен банкротом.