Учетная политика организаций на 2012 год: в целях бухгалтерского, финансового, управленческого и налогового учета.
Способы распределения общих расходов на основе натуральных показателей.
По данной группе способов самым простым является способ распределения общих расходов пропорционально объему производства различных продуктов (табл. 8.10).
Таблица 8.10.
Распределение общих расходов пропорционально объему производства.

При использовании данного способа общие расходы (60 000 руб.) делятся на общее количество произведенных продуктов (1000 кг) и полученная себестоимость единицы продукции по каждому виду продукции (60 руб.) умножается на ее количество.
Применение данного способа основано на предположении, что все выработанные продукты имеют одинаковую себестоимость и цену продажи. Если цены продажи отдельных видов продукции будут различными, это может привести к различной рентабельности, а иногда и убыточности отдельных видов совместно произведенной продукции.
Этот способ распределения общих расходов можно применять лишь при производстве продукции, измеряемой в одних и тех же единицах. В отношении продуктов, представляющих собой твердые вещества, жидкости, газы и т. п., найти общую основу измерения их количества довольно сложно. Указанные особенности ограничивают возможности применения этого способа распределения общих расходов.
Коэффициентный способ распределения общих расходов применяется в комплексных производствах, где из исходного сырья вырабатывается несколько видов основной продукции.
Для распределения общих затрат между видами продукции осуществляют следующие процедуры:
• каждому виду продукции присваивается коэффициент пересчета в приведенную единицу;
• количество каждого вида продукции умножается на установленные коэффициенты пересчета;
• определяется общее количество приведенных единиц (суммированием их количества по каждому виду продукции);
• общие затраты делятся на общее количество приведенных единиц и исчисляется себестоимость одной приведенной единицы;
• себестоимость приведенной единицы умножается на количество приведенных единиц по каждому виду продукции (табл. 8.11).
Таблица 8.11.
Коэффициентный способ распределения общих расходов.
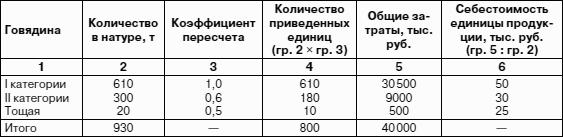
В таблице 8.11 общие затраты (40 000 руб.) делятся на общее количество приведенных единиц (800); себестоимость приведенной единицы (50 тыс. руб.) умножается на количество приведенных единиц по каждому виду продукции (610, 180, 10).
Коэффициенты пересчета по отдельным видам продукции устанавливаются с учетом особенностей их производства, норм выхода отдельных продуктов из единицы сырья, совокупных потребительских свойств, соотношения затрат на обработку, цен продажи, физико-химических свойств получаемых продуктов и других признаков.