Учетная политика организаций на 2012 год: в целях бухгалтерского, финансового, управленческого и налогового учета.
Способы распределения общих расходов на основе стоимостных показателей.
Способ распределения общих расходов пропорционально стоимости продукции по ценам реализации. При использовании данного способа общие расходы распределяются между видами выработанной продукции пропорционально их стоимости по ценам продажи (табл. 8.12).
Таблица 8.12.
Распределение общих расходов пропорционально стоимости продукции.
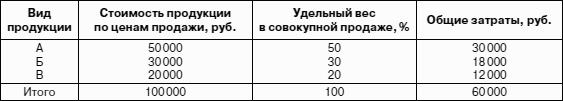
По данным табл. 8.12. общие затраты (60 тыс. руб.) распределены между продуктами А, Б и В пропорционально их стоимости по ценам продажи (50, 30 и 20 тыс. руб.). Прибыль по указанным видам продукции составит соответственно 20 тыс. руб. (50 тыс. руб. – 30 тыс. руб.), 12 тыс. руб. (30 тыс. руб. – 18 тыс. руб.) и 8 тыс. руб. (20 тыс. руб. – 12 тыс. руб.), а рентабельность по отношению к стоимости продукции по ценам продажи – 40 °% (20 тыс. руб.: 50 тыс. руб. х х 100 0%; 12 тыс. руб.: 30 тыс. руб. х 100 0%; 8 тыс. руб.: 20 тыс. руб. х 100 °%).
Способ распределения общих расходов пропорционально себестоимости полуфабрикатов в точке разделения. Данный способ применяется в тех случаях, когда полученные в точке разделения полуфабрикаты подвергаются дополнительной обработке.
Для распределения общих расходов между видами вырабатываемой продукции при использовании данного способа производятся следующие расчеты (табл. 8.13):
• определяется стоимость каждого вида конечной продукции по ценам продажи (гр. 2);
• по каждому виду продукции указываются последующие (после точки разделения) затраты по их обработке (гр. 3);
• вычитанием из стоимости продукции по ценам продажи последующих затрат на обработку определяется стоимость каждого вида полуфабрикатов (гр. 4);
• определяется удельный вес каждого вида полуфабрикатов (гр. 5);
• распределяются общие расходы по видам полуфабрикатов пропорционально их удельному весу в общей совокупности (гр. 6).
Таблица 8.13.
Распределение общих расходов пропорционально себестоимости полуфабрикатов.
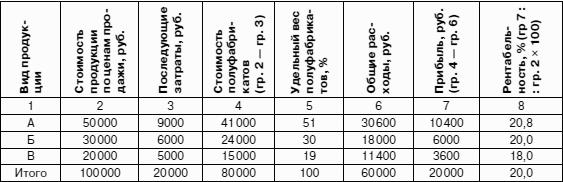
При использовании изложенного способа распределения общих расходов рентабельность совместно полученных продуктов может быть различной.
Для обеспечения одинаковой рентабельности продуктов, полученных в едином процессе, используется способ распределения общих расходов на основе постоянной доли прибыли в объеме продаж.
При использовании данного способа для распределения общих расходов осуществляют следующие расчеты:
• определяется стоимость каждого вида продукции по ценам продажи;
• исчисляется сумма прибыли по каждому виду продукции исходя из установленного для всех продуктов одинакового уровня рентабельности;
• вычитанием из стоимости продуктов по ценам продажи сумм прибыли определяется себестоимость каждого вида продукции;
• вычитанием из показателей себестоимости последующих расходов рассчитываются общие расходы по видам продукции (табл. 8.14).
Таблица 8.14.
распределение общих расходов на основе постоянной доли прибыли в объеме продаж.

При распределении общих расходов между основной и попутной продукцией себестоимость основной продукции определяется путем суммирования последующих и общих расходов. Себестоимость единицы продукции получается в результате деления совокупных расходов на количество единиц продукции. Таким же образом определяется и себестоимость отдельных видов попутных продуктов.