Управленческий учет в США.
Таблица 2.7. Главный журнал.
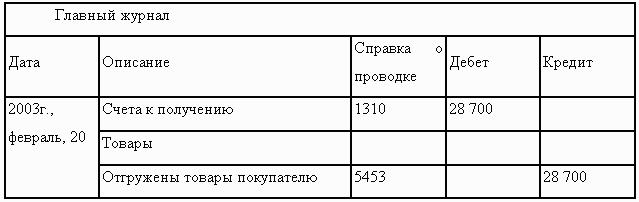
Особенностью Главного журнала является указание страницы, на которой отражена хозяйственная операция, что в дальнейшем переносится в Главную книгу и позволяет сверить записи, выявить ошибки. В графе «Справка о проводке» проставляются номера дебетуемого и кредитуемого счетов, что дает возможность перенести суммы по дебету и кредиту соответствующих счетов в Главную книгу. По графам «Дебет» и «Кредит» указывается сумма операции.
Следующим этапом учетной регистрации в международной практике является заполнение Главной книги. Записи Главного журнала и/или специальных журналов по дебету и кредиту счетов и сумме распределяют между отдельными счетами Главной книги. Происходит процесс систематизации записей. Хронологические записи преобразуются в систематические, обобщаются и используются для расчетов оборотов и остатков по тем счетам, которые ведутся в компании в соответствии с принятым рабочим планом счетов.
В компаниях может составляться Главная книга и вспомогательные книги. Вспомогательные книги, по сути, являются регистрами аналитического учета. Они используются, когда номенклатура аналитических счетов обширна, что возможно при наличии большого количества поставщиков, покупателей, материалов, подотчетных лиц и др. Каждый из аналитических счетов является вспомогательным счетом, а синтетический – контрольным. В Главную книгу переносят информацию только контрольных счетов и используют для подготовки форм финансовой отчетности. Представим форму Главной книги в табл. 2.8.