Автодилер. Торговля техникой: Практическое пособие.
Рынок сервиса.
Виды предприятий.
На рынке автосервиса действуют несколько видов предприятий. Первая группа – авторизованные дилеры автопроизводителей. Автопроизводители обеспечивают загрузку ремонтных участков обязательным техобслуживанием в гарантийный период, гарремонтами, ремонтами отозванных из-за дефектов автомобилей. Гарантийный период в течение двух лет обеспечивает большой и стабильный портфель заказов на обслуживание автомобилей, но бренд не дает возможности работать с низкой стоимостью нормо-часа при коммерческих ремонтах и не позволяет продавать запчасти по выгодным дилеру ценам.
Авторизованные ремонтники имеют валовый доход около 50 %, по сравнению с валовой прибылью 6,5 % от продаж новых автомобилей. Критерии выбора изготовителей автомобиля требуют, чтобы члены их авторизованных сетей выполняли полный диапазон обслуживания ремонта для марок, которые они представляют. Авторизованные дилеры обычно специализируются на ремонте одной марки, хотя есть примеры, когда дилеру разрешают ремонтировать марки от различных изготовителей. Нельзя сказать, что авторизованные ремонтники в состоянии выполнить абсолютно все виды ремонта – не для всех экономично иметь оборудование для кузовных работ. Такие ремонты обычно передают в специализированные bоdуshорs (кузовные цеха), многие из которых работают вне сетей изготовителей автомобилей, и для них главные клиенты – страховые компании.
Вторая группа сервисных предприятий – независимые от автопроизводителей, но специализирующиеся на одном автомобильном бренде. Им необходимо придерживаться высоких стандартов обслуживания, диктуемых производителями, иначе клиентов не удержать. Монобрендовая ориентация современного техцентра объективно необходима. У каждой марки есть свои оригинальные технологии ремонта, и только обязательное их соблюдение гарантирует качество. Стратегия развития техцентра должна ограничиваться одной маркой, так как:
– необходимо обучение сотрудников специфике работы с автомобилями конкретного бренда и ежегодное отслеживание изменений;
– необходимо иметь специализированное оборудование, всю техническую документацию, все сервисные программы и все технологии автокомпании.
Еще одна группа – независимые от автокомпаний предприятия, специализирующиеся на определенных видах работ, не ограничиваясь одной маркой. Обращаются на такие предприятия владельцы автомобилей, на которые истекли сроки гарантии.
И, наконец, большое количество мелких предприятий, специализирующихся на ремонте отдельных групп узлов и деталей: топливной аппаратуры, электрики, электроники, коробок передач, двигателей, мостов и т. д. Среди них есть предприятия, занятые восстановлением изношенных агрегатов и продажей их другим ремонтным предприятиям с предоставлением гарантии качества. Традиционно большинство независимых ремонтников работает в маленьких семейных мастерских. Ноу-хау и другая техническая информация, полученная для одной марки, были часто подходящими для других, и большинство инструментальных средств не были привязаны к одной марке. Эта гибкость и широта знаний давали этим ремонтникам конкурентное преимущество перед авторизованными дилерами.
Сегодня, однако, традиционная модель таких ремонтников, находится под угрозой. Применение специальных программ и технологий в автомобилях означает, что большинство технической информации специфично для марки. Специализированная электронная диагностика и инструментальные средства ремонта необходимы теперь для каждой марки, уменьшая экономию, которой ранее пользовались малые многомарочные ремонтники, и требуя инвестиций, которые превышают финансовые ресурсы малой мастерской.
Ограничения на доступ к технической информации усиливают неконкурентоспособность. В результате много малых независимых ремонтников оставляют рынок.
Для сервисного рынка всех стран характерна общая картина – заказчики, которые купили у дилера машину, исправно являются на сервис в течение гарантийного периода. Однако по истечении срока гарантии до половины этих клиентов предпочитает обращаться в независимые ремонтные фирмы и мелкие специализированные мастерские. Мотивация клиентов различна и почти всегда убедительна. Многие выбирают независимые мастерские из-за более удобного расположения. Идеальное расположение сервисной мастерской, по мнению клиентов, – либо близко от их дома, либо от работы. Важно, чтобы общественным транспортом можно было легко добраться от нее домой и до нее за получением отремонтированной машины. Возле крупных торговых центров сервисные мастерские удобны для работ, которые можно выполнить, пока клиент ходит за многочисленными покупками, т. е. в течение 1–2 ч. Многих привлекают более низкие цены, которые у мелких мастерских возможны ввиду узкой специализации на отдельных видах работ. Потребители – разные люди, но все имеют общую черту – чувствительность к тому, как к ним относятся. Каждый ожидает индивидуального подхода. Нередко клиенты предпочитают мелкие мастерские по психологическим причинам. Серьезным фактором является то, что в мелких мастерских клиентам уделяется больше внимания, они могут присутствовать при ремонте, беседовать с мастерами. В дилерских фирмах с большим объемом заказов клиентам не разрешают подходить к рабочим местам, с ними меньше общаются. Причинами могут быть и деловые, приятельские или родственные связи с владельцами таких мастерских, нередко взаимовыгодный бесплатный обмен услугами. Большинство независимых мастерских открыты в течение большего периода дня, работают в субботу, иногда проявляют готовность срочно устранить неисправность в выходные дни, порой даже среди ночи. Таких мастерских множество, особенно специализирующихся на отдельных видах обслуживания, и дилеру необходимо противопоставить им высокий профессионализм персонала, безупречное качество ремонта, внимательное отношение к клиентам, хорошую репутацию, а также использовать некоторые методы организации обслуживания клиентов, применяемые конкурентами. Потребитель всегда платит какую-то цену, но он не всегда ищет самую низкую, он ищет качественный сервис за лучшую цену. Потребители весьма требовательны к качеству сервиса, и, если они недовольны обслуживанием, они разнесут информацию об этом по всей округе. Потребители часто недовольны высокой стоимостью сервиса у полномочных дилеров, хотя прекрасно знают, что у дилеров высококвалифицированный персонал и новейшее диагностическое и ремонтное оборудование – таковы требования компаний, которых представляют дилеры.
Конкуренция полезна и потребителям, и дилерам – она заставляет внимательно анализировать причины успехов и неудач и принимать меры для улучшения обслуживания потребителей, что положительно сказывается на репутации продаваемых машин. Дилеры вынуждены мириться с тем, что независимые мастерские не исчезнут. Большинство дилеров тоже начинали бизнес как независимые мастерские. Более того, сами дилеры пользуются услугами специализированных мастерских, отдавая им работы, выполнение которых не организовано в сервисном цехе дилера, например пайку радиаторов, шлифовку коленчатых валов и т. п.
Острая конкуренция со стороны малых мастерских, работающих по принципу “домашнего доктора”, вынуждает сервисные фирмы искать новые способы привлечения и удержания клиентов. В 1970-х гг. эти мастерские использовали 20–30 % емкости рынка сервиса, сейчас в Европе их доля выросла до 50 %. Дилеры отчаянно борются за рынок сервиса введением двух-и трехлетней дилерской гарантии на машины, обязательным условием которой является обслуживание техники у дилеров. Причем в европейских странах не растет, а сокращается количество дилерских и независимых СТО вследствие конкуренции и концентрации. Однако вряд ли следует ожидать дальнейшего роста объемов работ независимых СТО, так как все более сложные узлы современных автомобилей, включая электронные, требуют ремонта только на специальном оборудовании и специально обученными специалистами, которые имеются только в дилерских техцентрах. Правда, действующее постановление № 1400/2002 требует от автокомпаний предоставления независимым ремонтникам права приобретения любой ремонтной документации, включая документацию для электронных приборов, однако автокомпании очень неохотно делают шаги в этом направлении.
Если авторизованные дилеры и ремонтники представляют собой торгово-сервисные сети автокомпаний, то многие независимые ремонтники тоже объединились в сервисные сети. Сети созданы производителями запасных частей и оборудования или крупнейшими оптовыми компаниями при содействии соответствующих союзов и ассоциаций.
Сети получают доходы от реализации услуг и розничной торговли запчастями, маслами, аксессуарами и автохимией.
Снижение затрат и достижение высокого качества обеспечиваются стандартизацией технологических процессов – на каждом предприятии сети потребители получают одинаково качественное обслуживание.
Основа успеха – квалификация персонала, поэтому у каждой сети есть либо собственные учебные центры, либо эффективные программы обучения сотрудников на основе аутсорсинга.
Количество сервисных предприятий на 1000 автомобилей кажется большим в некоторых странах, если считать, что автомобиль обслуживается раз в год, а ремонтируется еще реже. Более двух ремонтных фирм на 1000 автомобилей было в 2004 г. в Испании, Италии и Швеции, в Дании, Венгрии и Португалии это количество было больше 3.
Регулирование рынка сервиса в Европе.
Сейчас в Европейском Союзе более 232 000 независимых ремонтников, они оказывают значительное конкурирующее давление на авторизованные сети, которые контролируют 50 % рынка всех ремонтов и 80 % по автомобилям не старше 4 лет.
Регулирование авторынка в ЕС с 2003 г. предусматривает, что автокомпании в своих дистрибутивных сетях могут иметь помимо универсальных дилеров и только торговцев автомобилями и “чистых” ремонтников, не торгующих автомобилями, и только продавцов запасных частей. Такая практика существовала у некоторых автокомпаний, теперь она регламентирована для всех. Такое положение позволяет любому независимому ремонтнику стать авторизованным ремонтником автокомпании, если он отвечает качественным критериям выбора членов сети. Ниже приведены ответы Комиссии ЕС на вопросы о применении постановления № 1400/2002 [71] .
Выполнения каких стандартов может потребовать поставщик от авторизованных сервисных центров?
Большинство поставщиков установят качественные выборочные дилерские системы для ремонта и техобслуживания, так как доля рынка их сети ремонта и техобслуживания автомобилей их торговых марок будет выше, чем 30 %. В такой системе поставщик может сам определить критерии качества, которые кандидаты должны выполнять для того, чтобы стать членами авторизованной сервисной сети. Хотя и очевидно, что много качественных критериев будут косвенно ограничивать число кандидатов, способных их выполнить, правильные критерии качества не должны прямо ограничивать число авторизованных ремонтников и не должны превышать те требования, которые являются естественными для ремонта и техобслуживания и которые являются предметом контракта между поставщиком и ремонтником. Поставщики могут обоснованно требовать от авторизованных ремонтников быть в состоянии выполнить ремонт и техобслуживание на определенном уровне качества и в течение определенного времени. Однако, если поставщик накладывает требования, которые не дают дилеру свободы решать, как достичь определенных результатов, это должно рассматриваться как количественный критерий выбора, не покрываемый освобождением, в частности, если это неоправданно увеличит стоимость оказания услуг. Следующие примеры, представленные из реальных дилерских соглашений, иллюстрируют этот принцип:
Производитель может обоснованно предписывать, что авторизованные ремонтники должны быть в состоянии проводить широкий спектр ремонтных и сервисных работ. Для достижения этого ремонтнику, возможно, потребуется доступ к специализированным инструментам и оборудованию, которые требуются только изредка. В то время как обязательства иметь доступ к такому редко используемому оборудованию ясно обосновано, требование купить и иметь в мастерской такое оборудование не будет правильным качественным критерием, так как это не будет являться естественным требованием для ремонта и техобслуживания. Вместо этого в этих условиях поставщик должен, например, позволить авторизованному центру арендовать такое оборудование.
Требование приобрести или использовать специфичное для марки диагностическое оборудование там, где было доступно эквивалентное общее оборудование, также не будет отвечать истинным качественным критериям и не будет, следовательно, охвачено постановлением. Более того, такие требования будут, вероятно, косвенно ограничивать мультибрендинг в области ремонта и техобслуживания, так как ремонтник должен будет иметь специфичное оборудование для каждой из марок, что уменьшит сбережения от снижения расходов, ожидаемого для мультибрендовой мастерской.
Требование для каждого авторизованного ремонтника иметь мойку для машин не будет также являться действительным критерием качества. Производитель может иметь обоснованный интерес, оговаривая, что ремонтник имеет доступ к оборудованию для мойки автомобилей тех клиентов, кто требует эту услугу, однако должно быть оставлено на усмотрение авторизованного ремонтника решать, каким образом этот результат может быть получен, он может оказывать эту услугу, отогнав, например, автомобиль к ближайшей заправочной станции с автомойкой.
Ясно, что поставщик имеет обоснованный интерес в обеспечении того, что любое электронное оборудование, которое ремонтник использует, выполняет работу рационально и без риска и оно совместимо с собственной компьютерной 1Т-системой поставщика. Однако требование использовать узко специализированные технические решения для такого использования не будет действительным критерием качества, в случае если дилер может достичь тех же целей с помощью других более дешевых или более легко приспосабливаемых средств. Если сервисному центру нужна определенная техническая информация для того, чтобы связать его компьютерную IТ-систему с системой поставщика, она должна быть доступна.
Требование обеспечить возможность предлагать подменный автомобиль клиентам, чьи собственные автомобили находятся в ремонте или на техобслуживании, будет правомерным критерием качества. Однако в то время как обязательства быть в состоянии предложить эту услугу обычно является оправданным, требование владеть автомобилями на замену не будет действительным критерием качества, так как это не требуется по сути сервиса. Поставщик должен, например, позволить авторизованным ремонтникам удовлетворить потребности клиентов в мобильности путем обеспечения доступа к аренде автомобиля. Стороны должны быть вольны направлять споры в обсуждении оценки такого требования к независимому эксперту или арбитру.
Может ли поставщик требовать от кандидата в авторизованные ремонтники соответствовать критериям, дополнительным к тем, которые существуют для членов сервисной сети?
Вообще говоря, нет. Большинство поставщиков установят качественные выборочные дилерские системы для ремонта и техобслуживания, так как доля рынка сервисной сети для автомобилей их марок будет выше, чем 30 %. Требование от кандидатов соответствия критериям выше тех, которые требуются от уже существующих членов дилерской системы, не будет соответствовать природе качественной системы распределения и не будет охватываться постановлением.
Должен ли поставщик устанавливать одинаковые критерии для всех членов авторизованной сети ремонтников?
Не обязательно. Поставщик должен устанавливать одинаковые критерии по качеству и применять их одинаковым способом ко всем ремонтникам, которые находятся в одинаковой ситуации (принцип не дискриминации). Однако поставщик может, например, требовать от ремонтников в благополучных городских районах отвечать разным стандартам по сравнению с сельской местностью или может требовать от больших мастерских соглашаться с другими критериями, нежели критерии для малых.
Может ли поставщик отказать в авторизации ремонтнику, который только проводит кузовные работы и не проводит ремонты другого рода, такие как работы по механике?
Ответ зависит от того, имеет ли поставщик количественную или чисто качественную выборочную систему для назначения авторизованных ремонтников. Поставщик, использующий количественную систему, может выиграть от постановления, только если его доля рынка ремонта и техобслуживания обсуждаемой торговой марки ниже 30 %. Требования, относящиеся к диапазону услуг, которые ремонтная фирма должна предлагать, обычно рассматривается как действительный критерий качества, и, следовательно, позволены в чисто качественной выборочной системе. В общем поставщик с качественной выборочной системой может отказать в авторизации только кузовному ремонтнику. Однако одной из характеристик чисто качественной системы является то, что поставщики не могут дискриминировать членов данной системы. Следовательно, если поставщик уже имеет другую фирму только кузовных работ в своей авторизованной сети, он не может отказать в авторизации другим фирмам, если только они не соответствуют критериям качества для таких фирм. С другой стороны, поставщик, действующий по количественной системе отбора, может всегда отказать в назначении данного кузовного ремонтника, даже если он уже авторизовал другие точки и если новый претендент отвечает соответствующим критериям. Те же принципы применяются к кандидатам в авторизованные ремонтники, которые хотят выполнять другой ограниченный диапазон услуг внутри сети, такие как фирмы быстрого ремонта, которые специализируются на замене выхлопных систем, шин, тормозов и амортизаторов.
Новое регулирование вводит больше конкуренции между авторизованными ремонтниками, между авторизованными и независимыми ремонтниками, между автопроизводителями и изготовителями запасных частей в поставках оригинальных запасных частей. Увеличившаяся конкуренция должна содействовать более конкурентным ценам для потребителей и более качественному сервису.
Независимые мастерские при прежней практике не имели доступа к технической информации, специнструменту, диагностическому оборудованию и обучению, которые предоставлялись автокомпаниями только официальным дилерам. Такое положение ущемляет права потребителей – так решили в Евросоюзе и постановлением Комиссии ЕС № 1400/2002 среди прочих мер для усиления конкуренции ввели с 2003 г. правила, по которым автокомпании обязаны обеспечить доступ к вышеперечисленным средствам ремонта и обслуживания не только своим дилерам и ремонтникам, но и независимым ремонтным предприятиям. Ниже приведены ответы Комиссии ЕС на вопросы о применении Постановления № 1400/2002 [72] .
Кто должен предоставлять доступ к технической информации?
Принимать необходимые меры, чтобы независимые операторы имели разрешение на необходимый доступ, входит в обязанности поставщика новых автотранспортных средств. Однако с этой обязанностью совместима ситуация, если поставщик передает обязанность по обеспечению этого доступа предприятию, которому производитель автомобилей поручил распределение технической информации, например национальному импортеру данной марки.
К технической информации какого типа должен иметь доступ независи мый оператор?
Независимые операторы должны иметь доступ к такой же информации, что и уполномоченные ремонтники. Это распространяется на всю информацию, необходимую для выполнения ремонта и техобслуживания [73] , в том числе ту, которая необходима для электронных бортовых систем доступа и обслуживания, включая системы диагностики. Это относится к информации в естественной языковой форме [74] , а также к электронным данным. Если производитель предоставляет техническую помощь по телефону или по консультационной линии в Интернете, независимые операторы также должны иметь возможность получать такую помощь.
К инструменту и оборудованию какого типа должен иметь доступ неза висимый оператор?
Независимые операторы должны иметь доступ к такому же инструменту, что и уполномоченные ремонтники. Сюда включаются ручной инструмент и станки, диагностическое и иное оборудование, необходимое для предоставления услуг по ремонту и техобслуживанию.
Кроме того, программные и аппаратные средства [75]
Там, где поставщик предоставляет инструмент в аренду уполномоченным ремонтникам, та же возможность должна быть доступна и независимым операторам.
Имеет ли независимый оператор право получать подготовку?
Независимые операторы должны иметь доступ к такой же технической подготовке, необходимой для оказания услуг по ремонту и техобслуживанию, что и уполномоченные ремонтники. Сюда включается как интерактивное обучение, так и обучение, когда механик или техник должны присутствовать персонально.
Может ли поставщик брать плату за техническую информацию, инструмент или подготовку?
Да. Но цена должна быть не выше, чем для уполномоченных ремонтников. Если данная позиция предоставляется бесплатно уполномоченным ремонтникам, она должна также предоставляться бесплатно и независимым операторам.
Может ли поставщик брать с независимого оператора плату за предоставление большого пакета информации, когда все, что тому нужно, – это информация, необходимая для выполнения какой то конкретной работы?
Нет. Цена, уплачиваемая за информацию, должна принимать во внимание назначение, по которому независимый оператор намеревается ее применить, и она не должна быть настолько высока, чтобы отбить охоту к такому доступу. Даже если информация обычно может предоставляться уполномоченным ремонтникам в большом пакете, независимым операторам должно быть разрешено покупать пакеты меньшего размера или, вообще, информацию по отдельным вопросам. Если, например, какой-то ремонтник хочет обслуживать отдельную марку, он не должен платить за информацию, относящуюся ко всему обслуживанию. Аналогично, если оператор “быстрого ремонта” хочет узнать правильное давление в шинах для всего ряда автомобилей, он не обязан приобретать информацию, не относящуюся к шинам.
Насколько быстро независимый оператор имеет право получить информацию?
Информация должна предоставляться независимым операторам так же быстро, насколько она становится доступной уполномоченным ремонтникам. Поэтому недопустимо, чтобы поставщики предоставляли информацию независимым операторам только после того, как они предоставили ее своим уполномоченным ремонтникам. Поставщики должны принимать необходимые меры в отношении инфраструктуры и персонала, чтобы можно было добиться этого. Там, где информация уже предоставлена всем уполномоченным ремонтникам, она должна становиться доступной по запросу независимым операторам достаточно быстро, чтобы позволить им выполнять ремонт для клиентов без ненужной задержки. Там, где уполномоченные ремонтники обычно обеспечиваются технической информацией через индивидуальные каналы связи, тип которых не распространен у независимых операторов, она должна становиться доступной по запросу независимым операторам через другие быстродействующие электронные средства, такие как электронная почта или загрузка через Интернет. Информация по новым моделям должна становиться доступной независимым операторам в то же самое время, как она становится доступной уполномоченным ремонтникам.
Могут ли издатели технической информации перераспределять техническую информацию, которую они получили от поставщика автотранспортных средств?
Издатели технической информации обычно собирают информацию от разных поставщиков и публикуют ее в стандартизованном формате, который может быть легко использован независимыми ремонтниками. Это особенно важно для небольших независимых операторов, которые ремонтируют автотранспортные средства от разных производителей и для которых прямой доступ к системам разных производителей автомобилей мог бы быть слишком трудным или сложным.
Может ли независимый дилер запасных частей, согласно постановлению, просить производителя дать ему право перепродавать информацию?
Подобно издателям технической информации, у независимых перекупщиков запасных частей есть право иметь доступ к технической информации для их собственного использования; другими словами, дать им возможность торговать запасными частями эффективно и аккуратно. Без такого доступа они не были бы в состоянии сохранить своих клиентов, ремонтников, информируемых в отношении того, какие запасные части понадобятся для конкретной работы.
Если такая информация была бы недоступна в месте продажи, независимые ремонтники должны были бы получить ее позже от поставщика автотранспортных средств. Это было бы гораздо продолжительнее и сложнее и ставило бы независимых ремонтников в невыгодные конкурентные условия по сравнению с уполномоченными ремонтниками, которые получают и детали, и информацию из одного источника. Если бы поставщик отказался предоставить независимым дилерам запасных частей право на перепродажу технической информации, это помешало бы конкуренции между независимыми и уполномоченными ремонтниками и приравнивалось бы к серьезным косвенным ограничениям конкуренции.
Существуют ли какие либо исключительные обстоятельства, при которых поставщик может отказать в предоставлении доступа к технической информации?
В качестве исключения из общего правила действующее постановление указывает, что для поставщика законно и правильно отказать в доступе к технической информации, которая могла бы позволить третьей стороне обойти или нейтрализовать бортовые противоугонные устройства, перенастроить электронные устройства [76] или испортить устройства, которые, например, ограничивают скорость автомобиля.
Однако ясно, что многие независимые операторы будут регулярно сталкиваться с ситуациями, когда доступ к такого рода информации необходим для них, чтобы выполнять свои задачи.
Операторы дорожной помощи [77] , например, должны иметь разрешение выполнять свою работу без ненужных трудностей. Информация, предоставленная Комиссии, показывает, что большой процент вызовов относится к клиентам, которые не в силах завести свой автомобиль, несмотря на то, что имеют при себе ключ зажигания. Другая часто встречающаяся проблема касается клиентов, которые захлопнули двери, а ключ оставили внутри. Ясно, что при этих обстоятельствах оператору дорожной помощи необходимо иметь информацию, необходимую для того, чтобы снова посадить клиента за руль его автомобиля, даже если автомобиль оборудован электронным противоугонным устройством.
Аналогично независимые ремонтники также могут столкнуться с ситуациями, когда они не смогут обслужить автомобиль без доступа к информации такого типа. Можно было бы привести пример, когда снятие аккумулятора или какого-нибудь электронного элемента во время текущего обслуживания включало устройство, предназначенное для того, чтобы автомобиль лишался подвижности в случае попытки угона. Поэтому это исключение должно толковаться точно, и поставщики могут не сообщать только информацию, касающуюся устройств этого типа, если не существует никаких менее ограничительных способов, чтобы добиться защиты против угона, перенастройки или порчи.
Какой-то менее ограничительный способ, который не допускает никаких изменений соответствующего стандартного аппаратного или программного обеспечения, но который позволяет независимому ремонтнику инсталлировать программные дополнения в ходе работ по ремонту и техобслуживанию, мог бы защитить устройство ограничения скорости с помощью специальных кодов или шифров доступа.
Поскольку это касается противоугонной защиты, ясно, что в распоряжение операторов дорожного обслуживания и независимых ремонтников могла бы предоставляться информация, которая могла бы быть использована кем-нибудь, только если у него был бы ключ зажигания клиента.
Альтернативным безопасным способом передачи информации, необходимой для техобслуживания и ремонта автотранспортного средства, могло бы также быть использование каналов передачи данных, отвечающих требованиям стандарта ISО DIS 15764, касающегося безопасности каналов передачи данных, или так называемой “техники сквозного программирования”, с помощью которых автомобиль непосредственно подключается к производителю автомобилей, который выполняет перепрограммирование на автомобиле.
По сообщению Комиссии ЕС по конкуренции от 20.01.2003 [78] , компания Аudi обязалась ввести качественную выборочную дистрибутивную систему для обеспечения послепродажного сервиса, для того чтобы использовать преимущества, предоставляемые новым постановлением. Это позволяет бывшим дилерам или ремонтникам Аudi, которые отвечают соответствующим качественным критериям, оставаться активными на рынке в качестве членов сервисной сети Аudi. Такая же политика будет продолжена всеми другими марками группы Vоlкswаgеn. Vоlкswаgеn АG и Аudi АG подтвердили Комиссии, что они будут полностью выполнять обязательства, описанные выше для всех торговых марок группы Vоlкswаgеn. Похожее решение было принято в сентябре 2002 г. относительно авторизованных сервисных центров для автомобилей марки Ореl. По сообщению Комиссии ЕС по конкуренции от 03.05.2004 [79] , компания Роrsсhе модифицировала свои соглашения и открыла свою официальную сервисную сеть независимым ремонтникам, которые отвечают качественным критериям. Эти независимые ремонтники могут теперь претендовать на вхождение в официальную сеть сервисных центров Роrsсhе. С введением этих изменений Роrsсhе больше не связывает сервис с обязательством продавать новые автомобили. В соответствии с новой системой дистрибуции все дилеры Роrsсhе смогут заключить субдоговоры на послепродажное обслуживание с любым из авторизованных сервисных центров Роrsсhе.
Емкость рынка сервиса.
Емкость европейского рынка сервиса и ремонта в 2004 г. оценивалась около 100 млрд евро. Это составляет примерно одну пятую емкости всего автомобильного рынка и делает сервис и ремонт вторым по величине сектором авторынка после продажи новых автомобилей.
На доходы автосервисов влияет ряд факторов, одни положительно, другие – отрицательно. Позитивные факторы:
♦ растущий размер и повышающийся средний возраст европейского автопарка;
♦ развитие процессов ремонта, которые все более имеют тенденцию замены частей вместо их ремонта, и рост стоимости запчастей;
♦ растущее принятие водителями рекомендуемых маршрутов езды по Европе.
Негативные факторы:
♦ растущая надежность транспортных средств приводит к увеличенным интервалам обслуживания;
♦ меры увеличения дорожной безопасности уменьшают количество аварий;
♦ управление транспортными потоками уменьшает пробег автомобилей.
Увеличивающаяся техническая сложность новых автомобилей приводит к увеличению стоимости ремонта поврежденных в авариях автомобилей из-за высокой стоимости запасных частей, поэтому доля автомобилей, списанных страховыми компаниями (так как было слишком дорого их восстанавливать) увеличилась в Европе с 1998 по 2005 г. на 39 % и достигла 0,59 млн автомобилей по сравнению с 5,69 млн автомобилей, которые были восстановлены.
Представление о параметрах рынка могут дать данные по Германии. По численности населения Германия стоит на втором месте в Европе после России – 82 797,400 человек (июль 2000 г.). В Германии парк составляет около 46 млн автомобилей, т. е. 546 автомобилей на 1000 жителей (в Италии – 597, в Польше – 193, в России – около 150).
Объемы ремонтов распределяются следующим образом: дилеры – около 50 %, независимые ремонтники – около 25 %, остальное – сервисы при заправках и самодельщики.
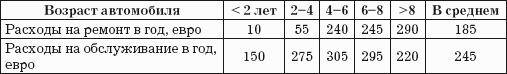
Средние расходы на обслуживание и ремонт автомобилей в Германии в 2003 г. [80]
По видам работ на авторизованных дилеров приходятся следующие объемы [81] :
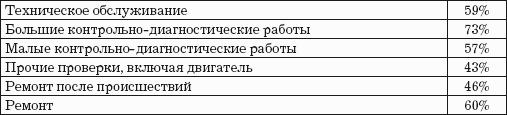
Возможности автосервисных предприятий в Германии [82]
 Сети ремонтниковНовые стандарты у авторизованных дилеров повлияли и на независимый сектор, который реагировал, создавая конкурирующие сети с едиными стандартами, чтобы лучше отвечать запросам потребителей на высококачественное, эффективное и надежное обслуживание. Независимые сети ремонтников развиваются и вводят новшества в ответ на состояние рынка и на потребительский спрос. В прошлом многие из этих сетей, например, Sрееdу, Кwiкfit, Рitstор, АТU, специализировались на узком ассортименте часто необходимых работ, таких, как выхлоп, шины или замена амортизаторов. Теперь сети ремонтников предлагают более широкую палитру услуг, чтобы обслуживать клиентов, которые предпочитают общаться с одной мастерской. Сети ремонтников, оказывающие широкий спектр услуг, увеличили свою долю на рынке и она продолжает расти.Независимые сети ремонтников всех типов постоянно расширяются. Эти группы могут предоставлять своим членам такие же преимущества, которые имеют члены авторизованных сетей автокомпаний, в частности инвестиции в бренд, доступ к обучению, технической информации, эффективность издержек при поставках запчастей и т. д. Одновременно имеет место консолидация этих групп. Это предполагает тенденцию к появлению ограниченного числа больших сетей ремонтников за счет поглощения традиционных независимых ремонтников. Хотя эти группы ремонтников не представляют консолидацию в смысле общей собственности, они потенциально очень важны для развития конкурентоспособности независимой части рынка. Сервисные сети, включая сети мастерских быстрого ремонта и автоцентров, занимают существенные доли рынка в Великобритании и во Франции [83] . В последнем случае сервисные сети осуществили половину (51 %) всех розничных продаж запчастей в 2004 г. В Германии в 2004 г. в независимых группах ремонтников было уже более 7000 предприятий, что составляет 33 % общего количества независимых ремонтников.Немецкая группа “1а”, предоставляющая полный комплекс услуг, сеть включает 1250 предприятий автосервиса в Германии и Австрии [84] .Группа Nоrаutо, 1000 предприятий которой расположены во Франции, Испании, Бельгии, Италии, Австрии, Польше и Португалии, увеличивает число предприятий на 10 % ежегодно. Росту группы за последние годы помогло множество приобретений: сеть “Авто 5” в 2002 г., сеть Махаutо в 2003 г., и сеть Мidаs в 2004 г.Группа Fеu Vеrt имеет более 300 предприятий во Франции, 68 в Испании, 8 в Польше и 1 в Португалии. Приобретение Fеu Vеrt в 2003 г. с 55 предприятий сети Sеrviсе Аutо Саrrеfоur – другой пример роста через консолидацию независимых групп ремонтников.Группа Кwiк-Fit, которая управляет 566 Кwiк-Fit центрами и 106 другими фирменными центрами в Великобритании, 173 Кwiк-Fit центра в Нидерландах и 326 центров Рit-Stор в Германии. Приобретение французской сети Sрееdу сыграло важную роль в работе группы. Фирме Sрееdу принадлежат более 500 автосервисов в Бельгии, Голландии, Швейцарии, Турции, Венгрии.Сеть Воsсh Аutо Sеrviсе имеет около 10 800 сервисных предприятий.В США сеть автосервисов Grеаt Аmеriсаn Тirе аnd Аutо Sеrviсе Сеntеrs открыла несколько филиалов, специально ориентированных на водителей-женщин. Эти сервисы пользуются популярностью и работают успешно.Начинались сети сервисных предприятий как некоммерческие объединения независимых фирм для снижения расходов при закупках и усиления влияния на рынке. Члены таких сетей несли расходы на общие организационные, маркетинговые и другие мероприятия. Руководителями сетей являлись избранные фирмами регулярно сменяемые специалисты, работающие в центрах управления сетями. Постепенно эти форматом заинтересовались инвесторы и поставщики запчастей, и сейчас на рынке утвердились четыре сетевые концепции:♦ франчайзинговые, которыми управляют дистрибьюторы запасных частей (Рrоfi-Sеrviсе, Аutоfit, Аutосhеск);♦ управляемые изготовителями запасных частей и оборудования, такими, как Воsсh, который может не только предложить запасные части и многомарочные инструментальные средства ремонта, но также и техническую информацию о самых сложных электронных системах автомобиля;♦ управляемые изготовителями запасных частей – такие, как Аutосrеw;♦ действующие на договорной, нефранчайзинговой основе – такие, как Rhiаg и Stаhlgrubеr.Сети на основе франчайзинга: организатором сети может быть крупная компания, сдающая напрокат свой бренд и имеющая услуги и товары для реализации через сеть. Например, вступление в немецкую группу “1а”, франчайзинговую сеть автосервисов, с 1250 мастерских в Германии и Австрии, требует одноразовых инвестиций 3560 евро, которые включают стоимость логотипа для фасада, стандартизированного интернет-сайта и других маркетинговых инструментов. Вступающие в сеть мастерские кроме этого базового пакета могут приобрести дополнительные “модули”, включая инструменты управления, обучение специалистов и т. д. Кроме того, оператор сети обычно требует регулярного взноса для маркетинговых акций, проводимых и в местном масштабе, и на уровне сети [85] .Французская сеть Sрееdу оценила общую стоимость франшизы в 137 ООО евро, которая включает запасы запчастей и материалов, инструменты и оборудование, а также внутреннее и внешнее оформление и маркетинговые расходы.Контроль во франчайзинговых сетях обычно жесткий, чтобы поддерживать единство стиля, стандартов и высокое качество услуг. Немало причин могут стать поводом для расторжения отношений.Например, если оператор:♦ не в состоянии по деловым качествам работать в данной сети;♦ не слишком успешен в бизнесе;♦ может чувствовать разочарование из-за возложенной ответственности;♦ сопротивляется изменениям и усовершенствованиям;♦ разочарован рекламной деятельностью франчайзера;♦ недоволен услугами франчайзера;♦ имеет проблемы с месторасположением сервиса;♦ считает, что франчайзер мог бы больше помогать операторам;♦ недоволен ценами на товары франчайзера.С другой стороны, если франчайзер:♦ полагает, что для него, организатора сети, бизнес не оправдывает ожиданий;♦ ведет себя слишком авторитарно;♦ не обеспечивает необходимый уровень поддержки операторов персоналом центра сети;♦ не гасит конфликты между персоналом центра и операторами;♦ считает, что оператор прилагает недостаточно усилий;♦ отмечает, что оператор не платит и (или) не отчитывается вовремя;♦ замечает, что оператор не поддерживает операционные стандарты.Дистрибутивные сети для реализации через сервисы и для сервисов запчастей, материалов, оборудования: организаторами таких сетей являются производители и поставщики этих товаров, а также объединения нескольких таких предприятий, например Воsсh, Luсаs, а также крупные дистрибьюторы запасных частей (Grоuр Аutо Uniоn), которые видят в работе с независимыми сетями ремонтников удобный повод обойти автокомпании и иметь дело с клиентами непосредственно. Эти дистрибьюторы получают постоянный канал сбыта, а взамен разрешают сетям использовать свою торговую марку, устанавливают специальные цены на свои товары, оказывают маркетинговую поддержку, обучают персонал. При этом автосервисы остаются независимыми и никаких франчайзинговых отчислений компании от участников сети не требуют. Они оплачивают товары, техническую информацию и частично обучение персонала. Например, для диагностики и регулировки бензиновых двигателей в сети Воsсh Аutо Sеrviсе необходим набор оборудования стоимостью 22 ООО евро.Для ремонтников, особенно мультибрендовых, дорогостоящим логистическим кошмаром была бы закупка множества наименований запчастей у множества изготовителей, поэтому дистрибьюторы (оптовики) – важнейшее звено цепи поставок запасных частей, поскольку изготовителям тоже невозможно и непрактично продавать части непосредственно ремонтникам.Множество наименований запасных частей и их производителей вынуждает ремонтников полагаться на специалистов-посредников, которые помогают им управлять их запасами. Дистрибьюторы запасных частей не просто посредники, они представляют собой важное звено в цепи формирования ценности, они выполняют все более сложные функции, в том числе логистические, а также функции передачи технической информации. Их задача – связать предложения различных производителей (почти все они специализируются на определенных товарных группах) и обеспечить полный ассортимент запасных частей для всех марок и всех моделей автомобилей. Традиционно их основной целевой рынок состоит из независимых ремонтников, специализированных розничных продавцов частей и магазинов при заправочных станциях.Независимые дистрибьюторы – крупные компании с обширными сетями филиалов, иногда в многонациональном масштабе (глобальные операторы). Некоторые из них работают с запасами до 200 ООО наименований для текущих моделей автомобилей. Независимые дистрибьюторы остро конкурируют с авторизованными дистрибьюторами автокомпаний на уровне услуг, например, предлагая две-три ежедневные доставки как стандарт, с дополнительными срочными доставками по запросу. Передовые операторы предлагают две доставки в день официальным дилерам и шесть в день – независимым ремонтникам. Услуги являются критическим и более важным фактором, чем цена. “Услуги” в этом контексте означает скорость и эффективность структур поставки запасных частей и поддержки, предлагаемой с запасными частями – технической информации и систем помощи с диагностикой и ремонтом.Независимые дистрибьюторы одерживают верх над официальными дилерами автокомпаний, которые не предлагают отгрузок в тот же день вообще, будучи сосредоточены на внутренних продажах цехам. Независимые ремонтники получают более частые поставки запасных частей, в то время как авторизованные ремонтники имеют большие запасы деталей и менее частые поставки.Развитие независимых сетейНезависимая часть мастерских срочного ремонта испытала существенную консолидацию в последние годы. К настоящему времени множество главных международных конкурентов появилось в этом секторе, особенно Кwiк-Fit [86] (включая Sрееdу, РitStор и Ахtо), Nоrаutо во Франции (теперь включающая Махаutо и Мidаs), АТU в Германии и сеть Мiсhеlin’s Еurоmаstеr (приобретшая Vibоrg).С бизнес-моделью, построенной на основе растущего профессионализма и способностей обеспечивать объем услуг, сопоставимый с предлагаемыми авторизованными ремонтниками, сети независимых ремонтников стали силой, с которой считаются. Сравнения в Германии показали, что лучшие независимые сети конкурируют на равных с авторизованными ремонтниками. Ассоциация дистрибьюторов запчастей GVА в Германии сообщает о потоке клиентов от официальных дилеров к независимым ремонтникам. Частично это происходит у ремонтников, оставляющих авторизованные сети и привлекающих своих бывших клиентов к себе.Расширение независимых сетей ремонтников за последние годы частично объясняется притоком высоко компетентного персонала от бывших авторизованных ремонтников, выбывших из сетей автокомпаний. Усилия независимых сетей на обучении в условиях, в которых передовые навыки становятся более важными, объясняют, почему члены сетей выигрывают в качестве сервиса [87] .Сети в формате sоft frаnсhisеКонкуренция и перемены в регулировании авторынка привели к сокращению размера авторизованного рынка и увеличению влияния на рынке независимых ремонтников. Автокомпании осознали потребность в разнообразии бизнес-моделей своих сетей. Характер авторизованных сетей автокомпаний изменяется и вероятно будет изменяться в будущем. Большая часть авторизованных ремонтников теперь – автономные техцентры без торговли автомобилями. Автокомпании возражают против мультибрендинга в сервисных центрах своих дилеров, опасаясь снижения качества ремонта, и в то же время автокомпании организуют другие сети автосервисов с более мягкими стандартами, чтобы не терять независимый афтермаркет. Автокомпаниями вводится новый формат сетей, чтобы извлекать прибыль из своей имеющейся инфраструктуры (логистические системы поставок запчастей, системы обучения, системы технической информации) в режиме, который называют “сети с мягкими франшизами” [88] (по сравнению с более жесткими стандартами для авторизованных предприятий, облеченных правами полномочного дилера или авторизованного ремонтника). Эти бизнес-модели напоминают сети независимых ремонтников и кажутся привлекательной альтернативой для использования того сектора рынка ремонта, который является более ценно-чувствительным и менее бренд-чувствительным. Кроме того, эти мастерские – более естественно мультибрендовые, чем авторизованные ремонтники. Первая подобная сеть мастерских срочного ремонта Stор+gо, которой управляет компания VW, образована в Германии в 1999 г. Члены сети получают доступ к оригинальным запчастям и технической информации на тех же самых условиях, что и авторизованные ремонтники. Сеть Stор+gо устойчиво растет и расширяется в другие страны, имея около 100 предприятий в Германии, 16 в Италии и несколько в Норвегии.Автокомпании Сitrоеn, Fоrd, Rеnаult решили создать во Франции их собственные мультибрендовые sоft-frаnсhisе сети автосервисов. Соответствующие фирменные знаки Еurоrераr, Моtоrсrаft и Моtriо были установлены на фасадах многочисленных мастерских в 2003–2008 гг.Сеть Еurоrераr, имеющая в общей сложности 1300 ремонтных предприятий, в настоящее время включает 46 % бывших авторизованных ремонтников Сitrоеn, 48 % были ранее независимыми и 6 % были авторизованными ремонтниками других марок.Сеть Моtriо [89] имеет 1200 мастерских, из которых 16 % были ранее авторизованными ремонтниками Rеnаultn 6 % пришли от других марок. Компания Rеnаult создала несколько уровней товариществ с ремонтниками и позволила части его бывших авторизованных ремонтников продолжать работать под символикой Rеnаult.77 % предприятий ранее были независимыми. В сети Моtоrсrаft 14 % были старыми ремонтниками Fоrd, и 86 % были независимыми.Перспективы сетевых структурС точки зрения традиционной части независимого сервиса быстрый рост сетевых структур представляет угрозу, но и дает возможности. Это угроза в том смысле, что сети конкурируют с традиционными независимыми ремонтниками, которые имеют низкие инвестиционные возможности для приобретения прав на использование бренда, технической информации, инструментов и обучения, т. е. конкурентно слабы в сравнении с участниками сетей.С другой стороны, это – возможности, потому что затраты на присоединение к одной из этих сетей на порядок меньше, чем затраты на присоединение к авторизованным сетям автокомпаний. Присоединившись к сервисной сети, независимые ремонтники увеличивают свою конкурентоспособность по отношению к авторизованным дилерам автокомпаний. Сети в состоянии предложить своим членам низкие цены на запчасти (оптовые закупки, логистика, экономия за счет роста производства и другие возможности), а также лучший доступ к обучению, технической информации и системам распределения частей. Сети позволяют, например, распределить часть фиксированных расходов для получения доступа к технической информации между большим количеством ремонтников. Однако есть затраты, которые не могут быть распределены – например, на диагностическое оборудование.Независимые ремонтники, которые входят в сети, и независимые ремонтники, которые не принадлежат к ним, заметно отличаются по конкурентоспособности перед лицом развивающихся тенденций в автомобильном ремонте и обслуживании. Главная причина для этого различия – большие расходы на обучение, технические навыки, инструменты и диагностическое оборудование, требуемое для автомобилей, оборудованных электроникой. Принадлежность к сети позволяет облегчить доступ к некоторым из этих элементов.В долгосрочной перспективе следует ожидать, что малые независимые предприятия традиционных бизнес-моделей вряд ли выживут в новом конкурентном пейзаже. Объемы инвестиций для организации ремонта даже самых простых неисправностей в современных автомобилях делают эти независимые модели нежизнеспособными. Принадлежность к сети ремонтников может быть единственным выходом для тех, кто хочет остаться в бизнесе.У независимого автосервиса есть четыре возможности:♦ стать авторизованным дилером или сервисом, “цена вопроса” 1–3 млн долл., так как стандарты автокомпаний требуют серьезных инвестиций;♦ стать участником независимой сервисной сети, “цена вопроса” 100–200 тыс. долл.;♦ разориться, не выдержав конкуренции;♦ довольствоваться малыми заработками с перспективой потери всех клиентов, кроме родственников, друзей, знакомых и соседей со старыми моделями машин.С точки зрения потребителей, различия между независимыми и авторизованными ремонтниками все менее заметны.Некоторые из ремонтников имеют устойчивую репутацию надежных. Что касается квалификации персонала, то ремонтники, которые являются участниками сетей, имеют доступ к сетевым тренингам, к технической информации, а некоторые из них были авторизованными ремонтниками. Наконец, ассортимент запчастей, доступных для сетей ремонтников, значителен, особенно в случаях, когда дистрибьюторы или изготовители запчастей вовлечены в операции сетей.Однако союз старых независимых ремонтников с новыми сетями, сформированными изготовителями автомобилей или независимыми игроками, не всегда соответствует ожиданиям независимых ремонтников. В частности, присоединяющиеся к некоторым сетям автосервисы ожидали выгод: права использования торговых марок, льготных цен на запчасти, обучения и регулярного обновления технической информации, но нашли менее ожидаемые инвестиции в маркетинг марки, бедный выбор запчастей и неконкурентоспособные цены. В результате некоторые из автосервисов подумывают о восстановлении их свободы и выходе из сетей, к которым они только недавно присоединились.
Концентрация.
Конкуренция на авторынке очень велика, результатом ее является, в частности, концентрация операций в меньшем количестве предприятий, т. е. укрупнении одних за счет разорения других.
В целом тенденция сокращения количества независимых мастерских сохранится, и рынок поделят сети автокомпаний и независимые сервисные сети. Поскольку природа продукта “ремонт” развивается, естественно ожидать, что игроками рынка будут предложены новые решения. Комбинация технических требований и развития технологий, вероятно, приведет к полному изменению структуры рынка с новыми типами игроков, новыми форматами и бизнес-моделями. Только мастерские уникальных услуг, например сложный тюнинг, инжиниринг, декоративные росписи и т. п., изначально не имеющие мощных конкурентов и не имеющие перспектив значительного развития, будут существовать как отдельные предприятия, определяющим параметром которых являются творческие индивидуальности исполнителей.
“Классическая” бизнес-модель: “замасленный механик с простым инструментом в крошечной мастерской” будет существовать еще долго, так как кадры для нее будут всегда – механики и водители, вышедшие на пенсию, и клиенты будут всегда – срочных несложных работ даже на самых современных автомобилях в округе наберется достаточно, чтобы пенсионер мог немного заработать. Их могут победить не современные автосервисы, а только налоговые и другие инспекции.