Бизнес-процессы. Моделирование, внедрение, управление.
5.6.12. Кодирование НМД.
Код НМД организации состоит из комбинации букв и цифр и имеет следующий вид:
Где АААА – буквы и цифры, определяющие вид документа. Возможные комбинации этой части кода показаны в табл. 5.6.6.
Таблица 5.6.6. Коды документов
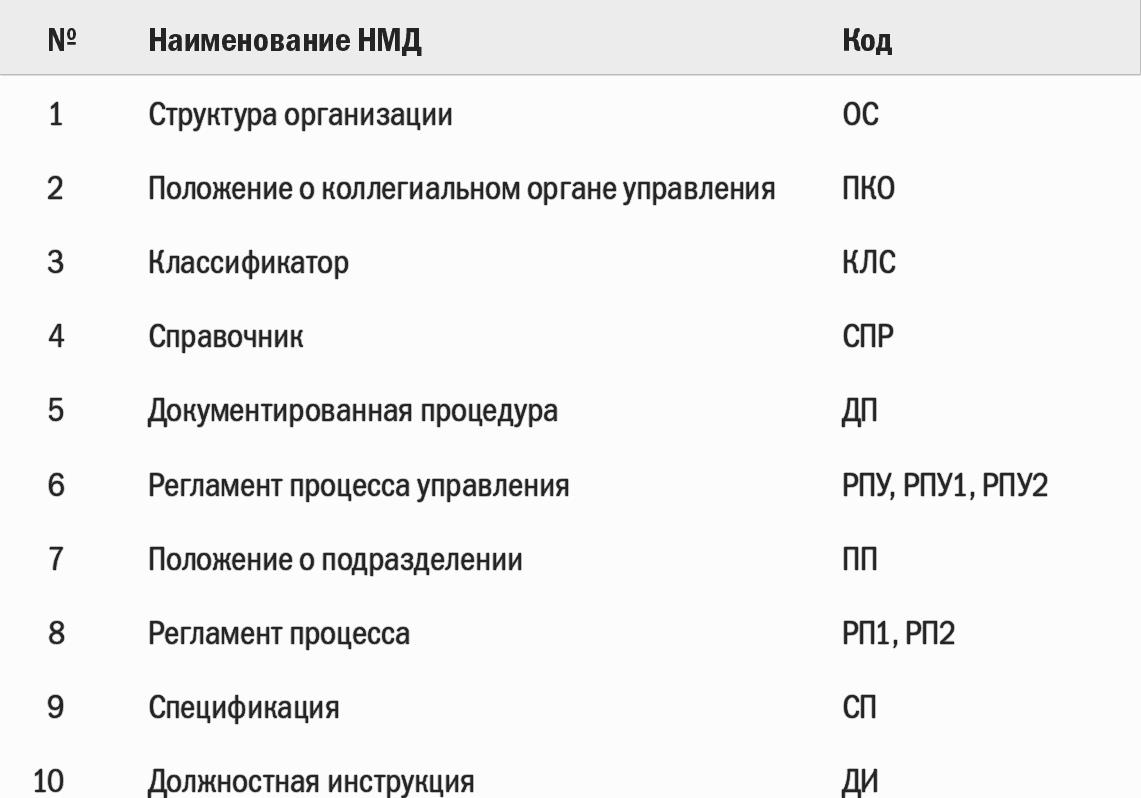
РПУ1, РП2 – один из возможных вариантов представления информации о форме регламентирующего документа. Так, РПУ1 означает одноуровневый регламент процесса управления[116], РП2 – двухуровневый регламент и т. п.
АААА-00-00-00 – первая пара цифр обозначает номер подразделения организации, за которым закреплен НМД. Таблица кодов подразделений формируется в соответствии со структурой организации, как показано в табл. 5.6.7.
Таблица 5.6.7. Коды подразделений организации
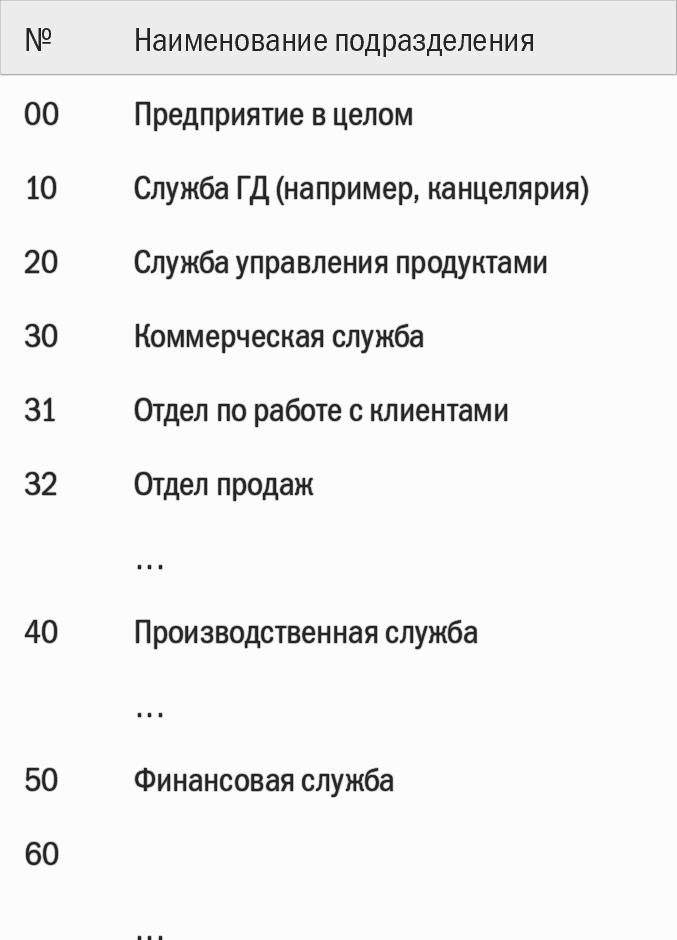
АААА-00-00-00 – вторая пара цифр определяет порядковый номер документа данного типа в базе НМД организации.
АААА-00-00-00 – третья пара цифр определяет номер версии НМД.
5.7. Оценка качества НМД.
Оценка НМД специалистами (например, внутренними аудиторами) весьма субъективна. Чтобы снизить степень этой субъективности, полезно формализовать оценку документов при помощи определенных инструментов: таблиц оценки, шкал и т. п.
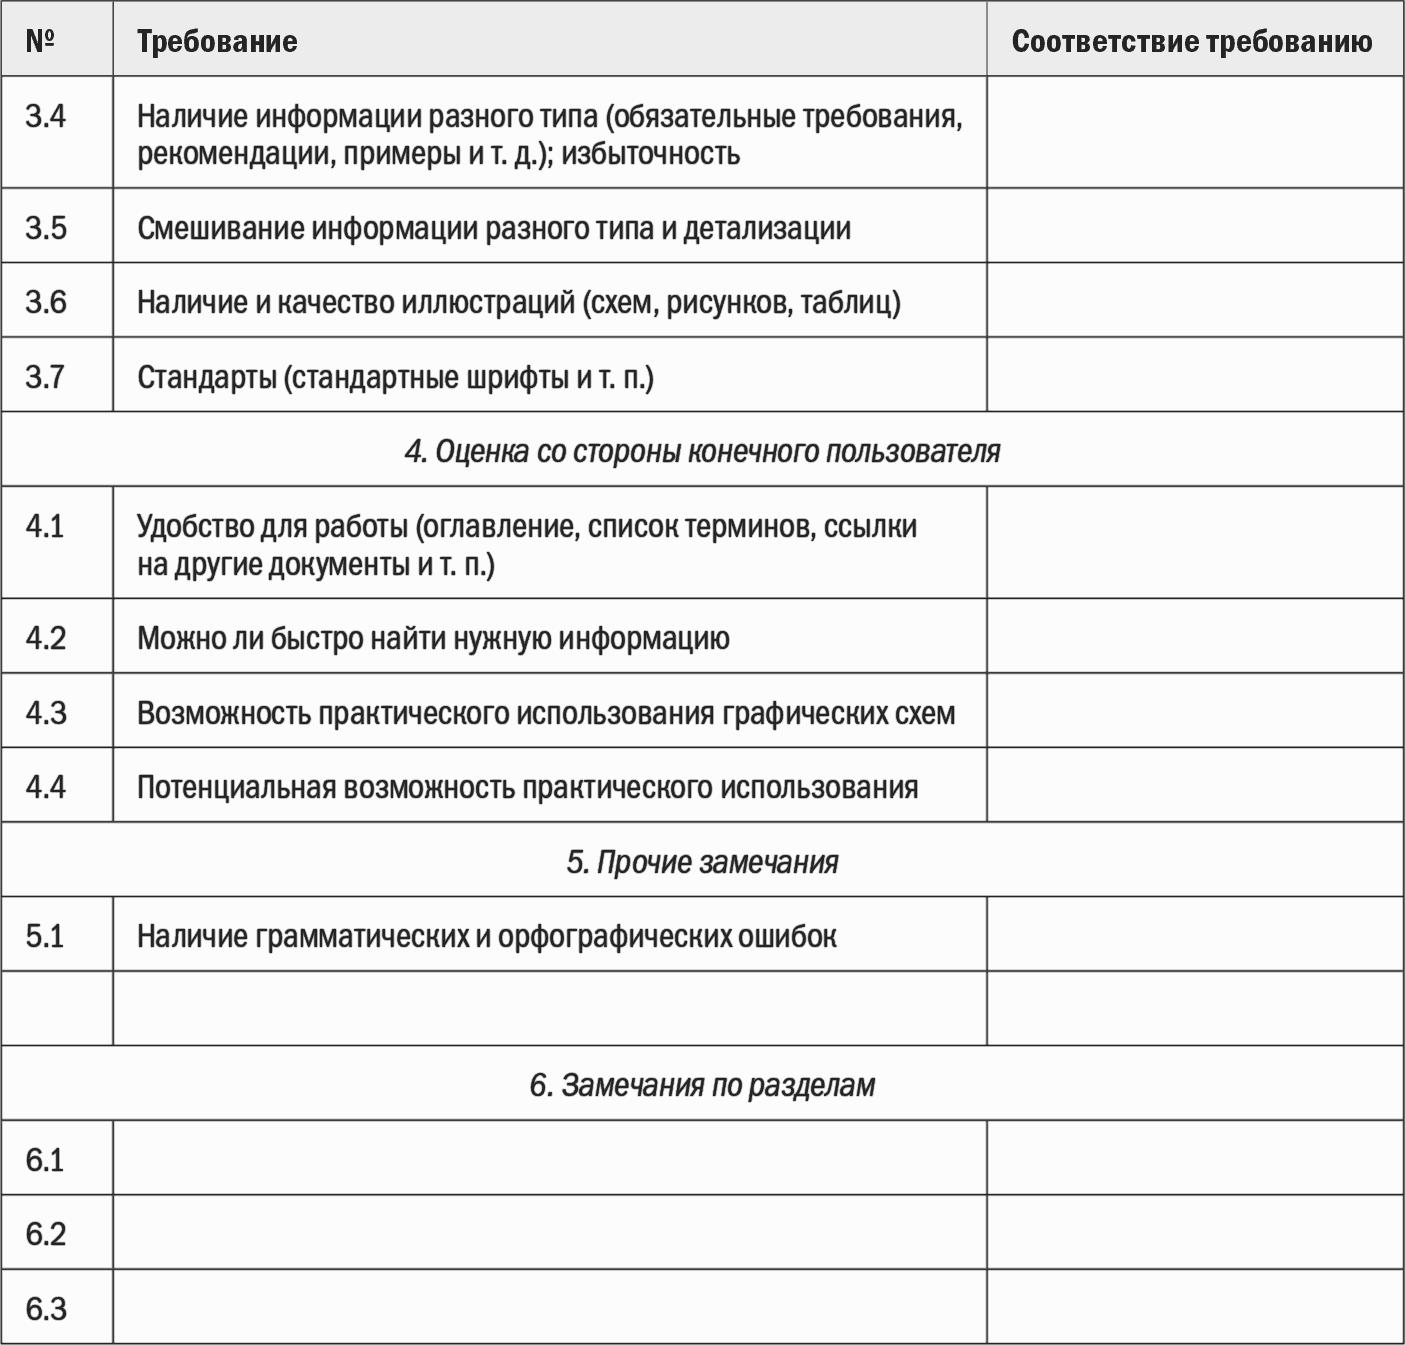
Ниже приводится пример таблицы, позволяющей формализовать субъективную оценку качества разработки регламентирующего документа.
Таблица анализа НМД.
Наименование НМД _______________________________________
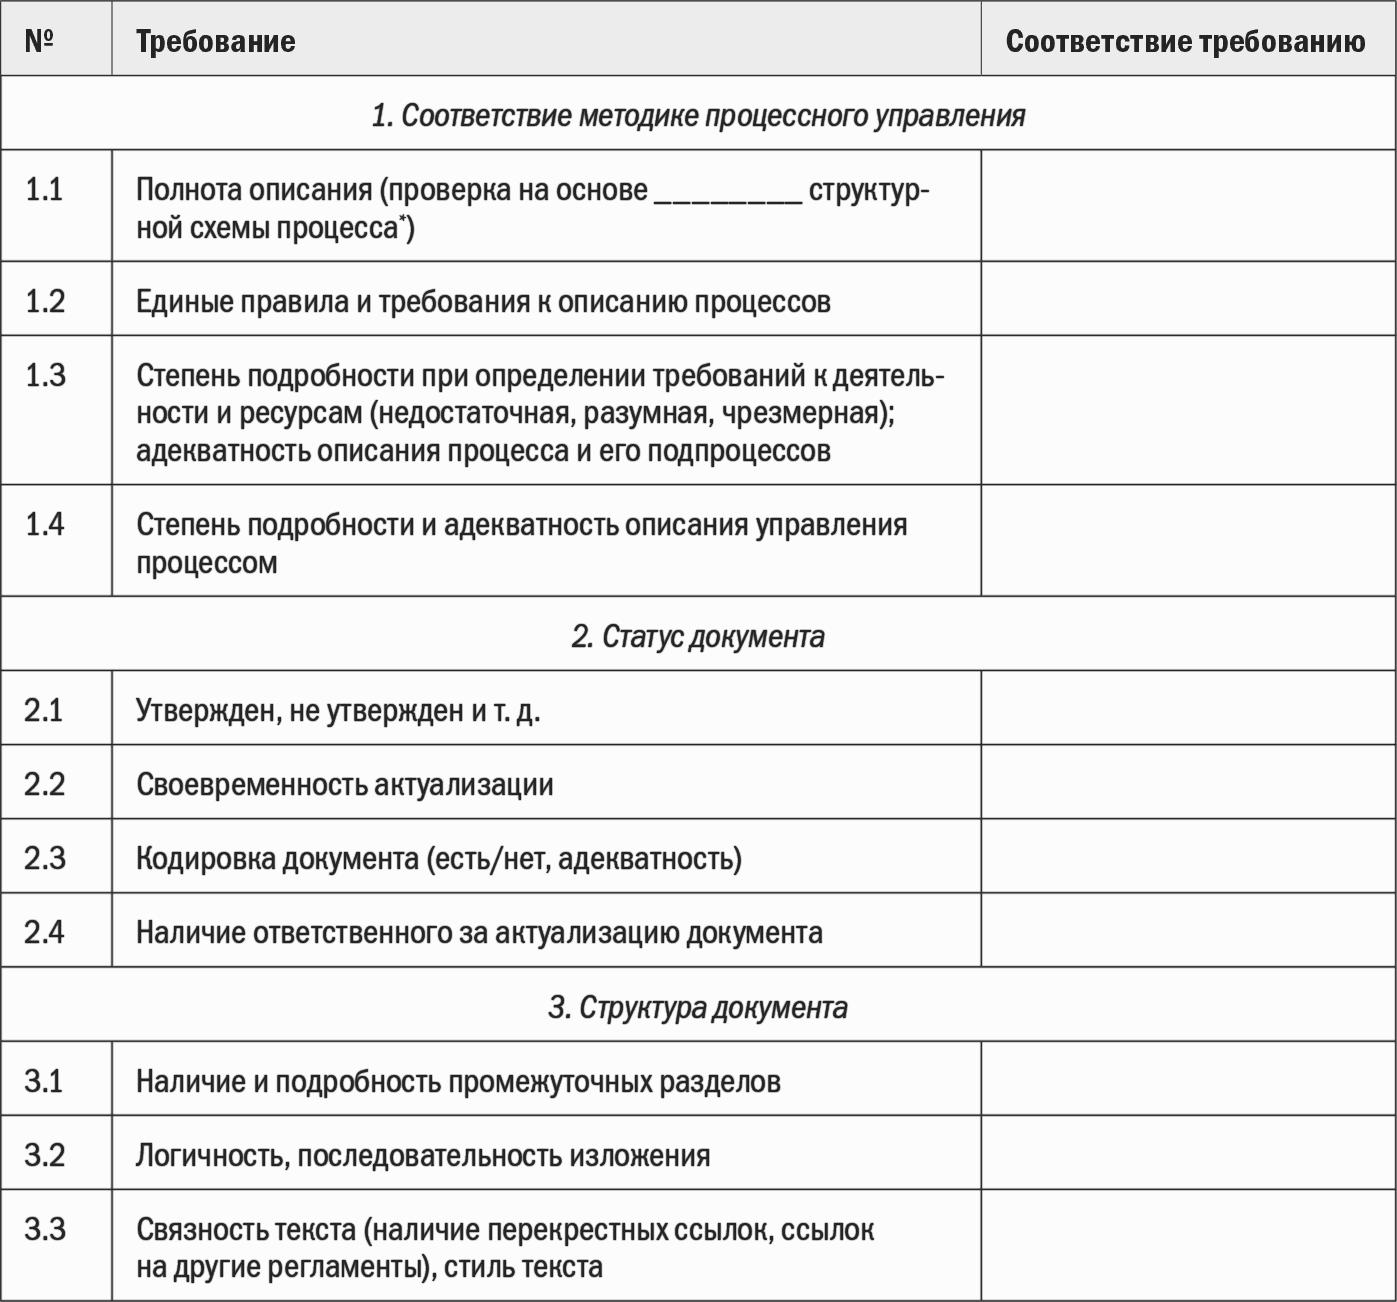
* См. главу 1.
Выводы по результатам анализа регламента:
1. _______________________________________
2. _______________________________________
5.8. Разработка графика регламентации.
Деятельность по регламентации ресурсоемка. Поэтому ею нужно квалифицированно управлять. Один из важнейших инструментов при этом – график регламентации. По каждому НМД этот график может содержать следующую информацию:
• наименование бизнес-процесса (подразделения, должности);
• тип НМД;
• номер и дата распоряжения о разработке НМД;
• плановая дата готовности НМД к утверждению;
• должность и ФИО ответственного разработчика;
• состав рабочей группы по НМД (должности и ФИО);
• список согласующих лиц (должности и ФИО);
• стадия разработки НМД (см. ниже);
• номер и дата приказа о вводе НМД в действие (для утвержденных НМД);
• проблемы (риски) при разработке НМД;
• ожидаемая дата готовности НМД к утверждению;
• прочее.
В табл. 5.8.1 представлена одна из возможных форм графика разработки НМД и примеры ее заполнения.
Табл. 5.8.1. График разработки НМД[117]
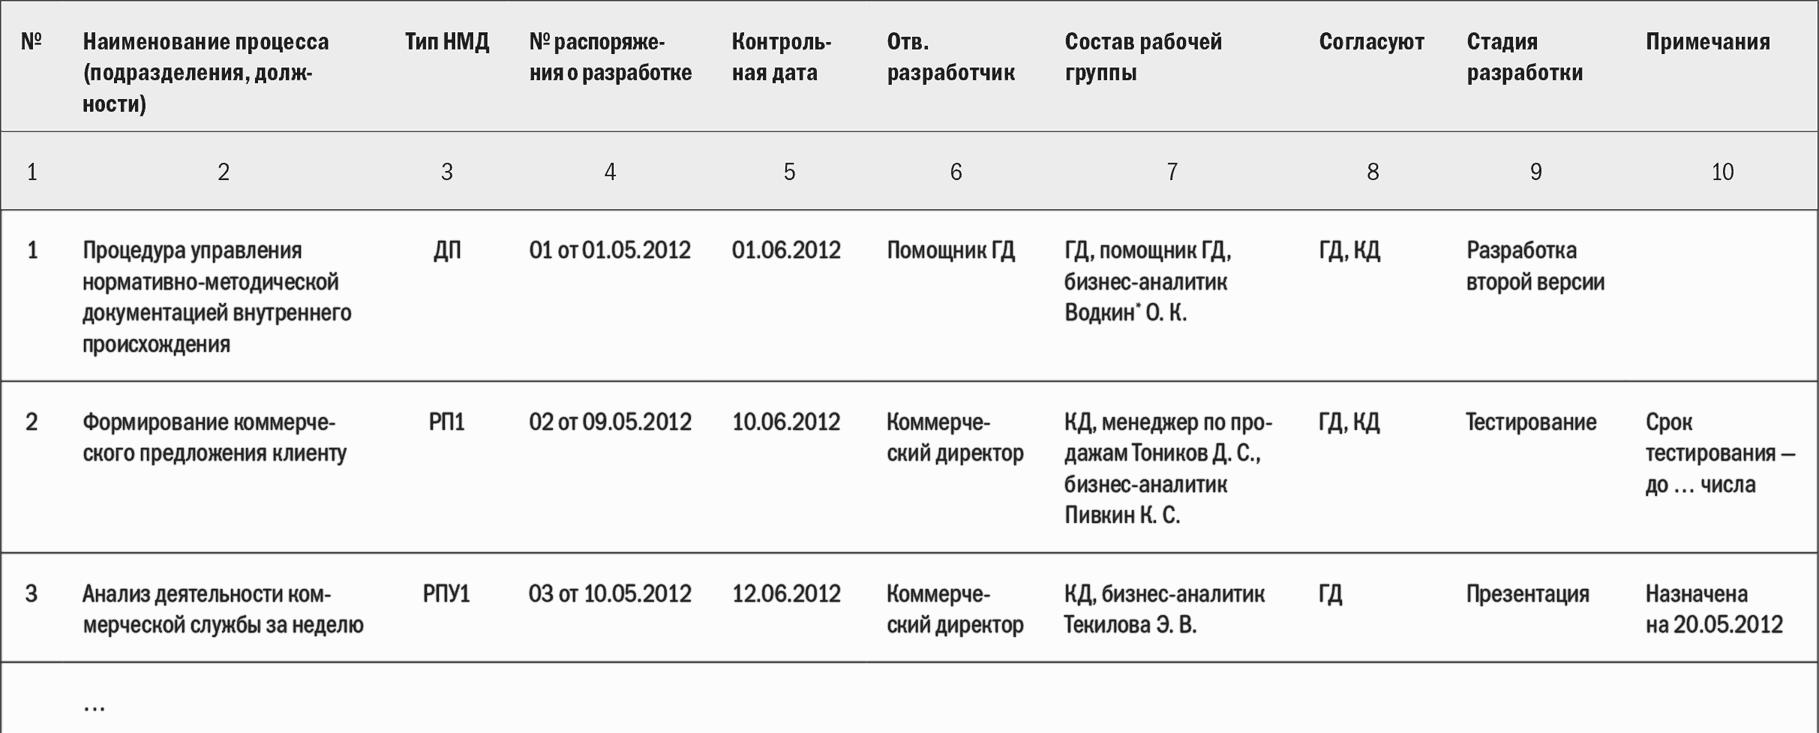
График разработки НМД ведется в МS Ехсеl (или в другой удобной для этих целей программе).
В графике отображается текущий статус разработки документа (разработка первой версии, презентация, разработка второй версии, тестирование, разработка третьей версии, утверждение и ввод в действие). Для утвержденных и введенных в действие документов в столбце «Стадия разработки» делается запись «Действует».
Форма графика может быть изменена. Например, дополнена некоторыми столбцами (дата утверждения НМД и т. д.).
5.9. Контроль исполнения требований НМД.
Рассмотрим вопрос контроля исполнения требований НМД. Можно выделить шесть основных возможностей (направлений) такого контроля:
1. Самоконтроль.
2. Контроль непосредственным руководителем.
3. Контроль по показателям.
4. Внутренний аудит.
5. Жесткая автоматизация.
6. Контроль, интегрированный в процесс.
5.9.1. Самоконтроль.
Самоконтроль предполагает, что исполнитель самостоятельно отслеживает выполнение требований нормативного документа. Чтобы он это делал, необходимо несколько условий:
• знание стандарта и умение им пользоваться (быстро находить нужные требования в зависимости от ситуации);
• внутренняя мотивация выполнять требования стандарта;
• инструменты самоконтроля;
• ресурс времени.
Исполнитель должен хорошо знать стандарт/набор стандартов, по которым он действует. Кроме того, ему необходимо уметь быстро находить нужную информацию в документе, читать графические схемы бизнес-процессов и т. д. Сами стандарты должны быть доступны исполнителю в бумажной, а лучше в электронной форме (если это возможно и рационально).
Внутренняя мотивация исполнителя делать работу правильно (по стандарту) – следствие ряда факторов, таких как действующая система материального стимулирования, корпоративная культура организации, наличие руководителя-лидера, осознание рисков (в том числе лично для себя), возникающих от неправильно выполненной работы.
К полезным инструментам самоконтроля можно отнести контрольные листки, чек-листы, таймшиты, журналы и т. д. В этих документах исполнитель периодически отмечает факт и/или результат выполнения наиболее важных операций процесса. Кроме того, инструментом самоконтроля могут служить отчеты, заполняемые исполнителем в конце рабочего дня/смены.
Отмечу, что исполнителю нужен ресурс рабочего времени для осуществления самоконтроля – то есть при выполнении процессов на эту работу должно отводиться пусть незначительное, но вполне конкретное время.
5.9.2. Контроль непосредственным руководителем.
Руководитель может и должен проверять соблюдение требований НМД по процессам, проводя:
• непосредственный визуальный контроль работы исполнителей;
• аудит соблюдения требований на основе анализа документальных подтверждений выполненной работы.
Периодически руководитель может визуально наблюдать за работой сотрудников, проверяя, соблюдают ли они стандарты. Нет сомнений, что он сам при этом должен знать эти стандарты лучше всех. Поэтому в первую очередь следует проверять знания и навыки самого руководителя. Это возможно, например, при проведении очередной аттестации (если они бывают в компании).
Кроме визуального контроля руководитель может проводить аудит исполнения требований стандартов сотрудниками. При этом он проверяет:
• наличие документов, подтверждающих выполнение стандартов (рабочие документы, журналы и т. п.);
• формальное содержание документов (соответствие шаблонам, наличие необходимых данных и т. п.);
• содержательный анализ документов (проверка на профанацию);
• результативность и эффективность выполнения работы (если соответствующие показатели можно рассчитать).
Аудит должен проводиться в соответствии с планом работы подразделения. Его результаты следует фиксировать, чтобы их всегда можно было проверить.
5.9.3. Контроль по показателям.
Контроль исполнения требований стандартов по бизнес-процессам на основе показателей возможен, когда:
• процесс стабильно выполняется;
• для процесса подобраны адекватные показатели (метрики);
• фактическая информация для расчета показателей по процессам достоверна и оперативна;
• накоплена статистика измерений показателей за определенный период (для возможности определения нормальных границ хода процесса);
• действует система мониторинга хода и результатов процесса по указанным показателям.
При соблюдении этих условий можно по отклонениям показателей судить об исполнении требований стандартов/регламентов или об отсутствии отклонений от устоявшейся практики работы (если регламенты не документированы). Если стандарты выполнения работы перестают выполняться (возникают нарушения), то этот факт сразу находит отражение в значении показателей. Проводить мониторинг динамики изменения значений показателей может как непосредственный, так и вышестоящий руководитель. Если в компании внедрена система управления эффективностью (Вusinеss Реrfоrmаnсе Маnаgеmеnt), то ряд наиболее важных показателей доступен для мониторинга руководителям нескольких уровней на их индивидуальных панелях управления.
5.9.4. Внутренний аудит.
Один из традиционных способов контроля исполнения стандартов по процессам – внутренний аудит. Как правило, для его проведения создается специализированное подразделение, в состав которого входят квалифицированные специалисты.
Деятельность по аудиту регламентируется стандартом проведения внутренних аудитов. Они выполняются по годовому/квартальному плану. Руководителей подразделений, в которых будет проводиться аудит, предупреждают заранее.
Аудит может проводиться при помощи:
• анализа рабочей документации по процессу;
• визуального наблюдения за сотрудниками, выполняющими процесс;
• проведения интервью при помощи перечня контрольных вопросов;
• анализа причин снижения результативности и эффективности процессов (при помощи различных методик).
По итогам аудита формируется отчет, предоставляемый руководителю подразделения, в котором проводился аудит, и кому-то из заместителей гендиректора (этот руководитель – куратор соответствующих процессов).
Важно подчеркнуть, что к результатам аудита относятся не только перечень выявленных недостатков в работе и нарушений требований стандартов по процессу, но и анализ причин отклонений и подробные рекомендации по улучшению процесса, в том числе путем совершенствования соответствующих регламентов – то есть аудит следует в первую очередь рассматривать как инструмент развития.
5.9.5. Жесткая автоматизация процесса.
Если часть работ (или весь процесс) зашита в автоматизированную систему при помощи некоторого программного продукта, сотрудник вынужден четко следовать заранее спроектированному сценарию. Этот сценарий может изменяться в соответствии с некоторыми правилами, но и они установлены заранее.
В большинстве случаев можно не сомневаться, что процесс будет выполнен с соответствии с установленным стандартом. Однако и автоматизация не гарантирует абсолютную точность. Сотрудники иногда ошибаются при вводе данных или вводят заведомо некорректные данные. Они могут выполнять работу дольше, чем положено, и т. п.
Поэтому сейчас активно развивается целый класс систем, предназначенных для автоматизации операционных процессов. Это так называемые системы Вusinеss Рrосеss Маnаgеmеnt (ВРМS). Некоторые горячие сторонники полагают, что процессный подход возможен только при внедрении указанных средств автоматизации. На мой взгляд, это слишком узкий подход к использованию процессных принципов организации деятельности, хотя внедрение ВРМS в определенных случаях полезно для компании. Хорошая ВРМ-система позволит сотрудникам самим описывать свою деятельность и быстро перенастраивать процессы. Но ВРМS – это техническое средство, инструмент. Эффективность его применения зависит от квалификации специалистов. Внедряя ВРМ-систему, нужно одновременно налаживать коммуникации и разрушать межфункциональные барьеры, обучать менеджеров управлять процессами и вовлекать персонал в деятельность по улучшению процессов. Тогда компания сможет получить значительный эффект от автоматизации.
5.10. Подходы к регламентации: оптимизация или директива?
В этом параграфе рассмотрим два принципиально разных подхода к регламентации процессов. Первый подход можно условно назвать «регламентация, основанная на результатах оптимизации», а второй – «директивная регламентация».
5.10.1. Регламентация, основанная на результатах оптимизации.
Рассмотрим подход к регламентации процессов, основанный на их оптимизации.
Руководитель подразделения (возможно, он же является и владельцем процесса) получает от вышестоящего руководства цели и показатели для управления процессом. Они служат ему ориентиром при оптимизации процесса. Чтобы приступить к ней, руководитель создает команду по процессу. В нее входят сотрудники – участники рассматриваемого процесса, а также представители процессов-поставщиков и процессов-потребителей. Существуют различные способы организации командной работы.
Когда команда сформирована, руководитель ставит перед ней цели по оптимизации процесса. Команда выполняет его тщательный анализ. Этот этап может занять от двух недель до полутора месяцев. Чем сложнее и значимее процесс, тем больше времени потребуется. По ходу анализа выявляются проблемы, связанные с выполнением процесса, и устанавливаются их причины. Когда причины установлены, переходят к разработке мероприятий по улучшению. После согласования предложений по совершенствованию процесса и выделения необходимых ресурсов команда совместно с сотрудниками компании приступает к реализации мероприятий. При этом осуществляются изменения и выполняется многократное повторение процесса для закрепления у персонала навыков по новым/измененным методам работы.
После выполнения мероприятий команда проверяет, достигнуты ли цели по совершенствованию процесса. Если да, то может потребоваться закрепление наработок на практике, а эффективного метода работы – в регламенте. Тогда команда разрабатывает/корректирует регламент выполнения бизнес-процесса (возможно, комплект регламентирующих документов). После утверждения регламента его требования доводят до остальных сотрудников и обучают их новым методам работы.
Цели, границы, проблемы, процессы и масштабы соответствующих изменений могут быть разными. Поэтому состав и длительность работы команд существенно варьируются от случая к случаю.
Возможно, над оптимизацией процессов будут работать специальное подразделение (отдел развития, центр инноваций, служба качества, отдел по бизнес-процессам и т. п.) или привлеченный внешний консультант. Общее одно – регламентация осуществляется после оптимизации бизнес-процесса, когда сотрудники обучены и выполняют работу в соответствии с установленными требованиями.
При данном подходе оптимизация бизнес-процессов требует времени, ресурсов и приложения определенных усилий руководителями.
5.10.2. Директивная регламентация.
Рассмотрим подход, условно названный «директивная регламентация». Он состоит в следующем. Ставится цель по реорганизации процесса. Это может сделать как вышестоящий начальник, так и сам руководитель. Затем разрабатывается регламент процесса. Делать этот может:
• сам руководитель;
• сотрудник подразделения, назначенный руководителем;
• межфункциональная рабочая группа;
• специализированное структурное подразделение (например, отдел развития);
• внешний консультант;
• прочее.
При разработке учитывается видение руководителей и специалистов того, как правильно должен выполняться процесс. Видение это обычно субъективное и не всегда подтверждается практикой. Но поскольку времени и ресурсов для его проверки путем выполнения нескольких циклов процесса нет, эти соображения принимаются и включаются в регламент как требования к процессу. Вся надежда руководителей при таком подходе возлагается на последующую серию согласований текста регламента на межфункциональном уровне. Считается, что чем больше руководителей и грамотных специалистов согласует регламент, тем лучше. Бесконечные согласования приведут к тому, что регламент устроит всех, а для его практического выполнения не придется значительно менять существующие методы работы (или это будут поверхностные изменения).
Когда межфункциональное согласование не требуется, руководитель может внедрить регламент волевым решением и попытаться заставить сотрудников его выполнять. Если у него хватит сил и времени для жесткого контроля исполнения требований, то регламент будет внедрен. Если нет, то изменения останутся на бумаге.
Рассматриваемый подход имеет ряд недостатков. Главный из них в том, что можно работать с бумагой, а не с реальным процессом. Для описания процесса на бумаге нужно гораздо меньше усилий, чем для его реальной оптимизации. В итоге в компании растет гора бумажных регламентов (как нередко бывает при внедрении СМК), а процессы остаются почти неизменными и недостаточно эффективными.
Мы рассмотрели два диаметрально противоположных подхода к созданию регламентов выполнения процессов. Подводя итоги, еще раз подчеркну, что:
• если требования к процессам не закреплены документально (отсутствуют регламенты, стандарты и т. п.), то совершенствовать процессы трудно или вообще невозможно;
• если руководитель не проверяет требования, установленные в документах, то регламенты не работают (выполняемые процессы частично или полностью не соответствуют требованиям регламента);
• если руководитель формально разрабатывает и административно вводит в действие регламенты, то чаще всего они не работают;
• если регламентации предшествуют оптимизация бизнес-процессов и обучение сотрудников, а исполнение требований регламентов потом оперативно контролируется руководителем, то улучшение процессов возможно.
Итак, чтобы регламенты процессов действительно работали, руководители всех уровней обязаны повседневно контролировать исполнение их требований и организовывать командную работу по оптимизации и последующей стандартизации процессов. В компании должна быть создана система совершенствования процессов, в которой регламенты являются только одной, но достаточно важной частью.
5.11. Список литературы.
1. Репин В. В. Бизнес-процессы компании: построение, анализ, регламентация. – М.: Стандарты и качество, 2007.
2. Репин В. В., Елиферов В. Г. Процессный подход к управлению. Моделирование бизнес-процессов. – М.: Стандарты и качество, 2004.
3. Елиферов В. Г., Репин В. В. Бизнес-процессы. Регламентация и управление. – М.: Инфра-М, 2009.
4. Николаева С. А., Шебек С. В. Корпоративные стандарты: от концепции до инструкции. – М.: Книжный мир, 2002.
5. Харрингтон Дж. Совершенство управления процессами. – М.: Стандарты и качество, 2007.
Глава 6. Управление бизнес-процессами.
Глава 6 посвящена практическим вопросам управления бизнес-процессами компании. Рассматриваются подходы к определению процессов управления, разработке показателей для управления процессами и некоторые другие вопросы.
6.1. Процессы управления.
6.1.1. Процессы управления в системе процессов компании.
С практической точки зрения важен вопрос определения и описания процессов управления. В качестве примера рассмотрим модель АРQС, версия 5[118]. Содержит ли она процессы управления? В определенном смысле – да. Перечислю некоторые процессы, содержащие термин «управлять»:
1.3. Управлять стратегическими инициативами…
2.1. Управлять портфелем продуктов/услуг…
2.1.5. Управлять жизненным циклом продуктов/услуг…
3.5. Разрабатывать планы по продажам и управлять ими…
3.5.3. Управлять продажами…
4.1.2. Управлять спросом на продукты/услуги…
4.1.4.2. Управлять запасами незавершенного производства…
Процессы, содержащие термин «управлять», появляются в модели АРQС без всякой системы, то есть в какой-то части модели они есть, где-то их нет, где-то использованы другие слова («разрабатывать», «развивать», «согласовывать» и т. п.). Обратим внимание, что модель АРQС не привязана к какой-либо организационной структуре. Итак, АРQС может содержать следующие процессы управления:
Вариант 1. Процессы управления объектами управления (стратегия, планы продаж, продукты и услуги, запасы и т. п.).
Вариант 2. Процессы управления процессами (управление процессами продаж, оперативное управление производством, управление процессами технического обслуживания).
Вариант 3. Процессы управления структурными подразделениями (управление отделом продаж).
На мой взгляд, модель АQРС содержит процессы управления объектами (вариант 1), причем они описаны весьма произвольно.
Как же описать процессы управления в системе процессов компании? Какие это процессы? Если модель была построена по процессному принципу (например, на основе ЦСЦ – цепочек создания ценности), то как отобразить в ней процессы управления структурными подразделениями? Это лишь некоторые вопросы, возникающие при попытке структурирования процессов управления организации.
На основе опыта построения системы процессов компаний было выбрано следующее методическое решение:
• включать в модель в качестве первой категории[119] системы процессов категорию «Управление компанией»;
• определять и показывать процессы управления процессами в виде отдельной процессной группы для каждой категории процессов;
• процессы управления структурными подразделениями (административное управление) определять и включать в отдельную от общей системы процессов модель (структура этой модели может соответствовать организационной структуре компании).
В качестве пояснения приведу следующий пример (табл. 6.1.1):
Таблица 6.1.1. Пример процессной категории «Инженерно-техническое обеспечение»[120]
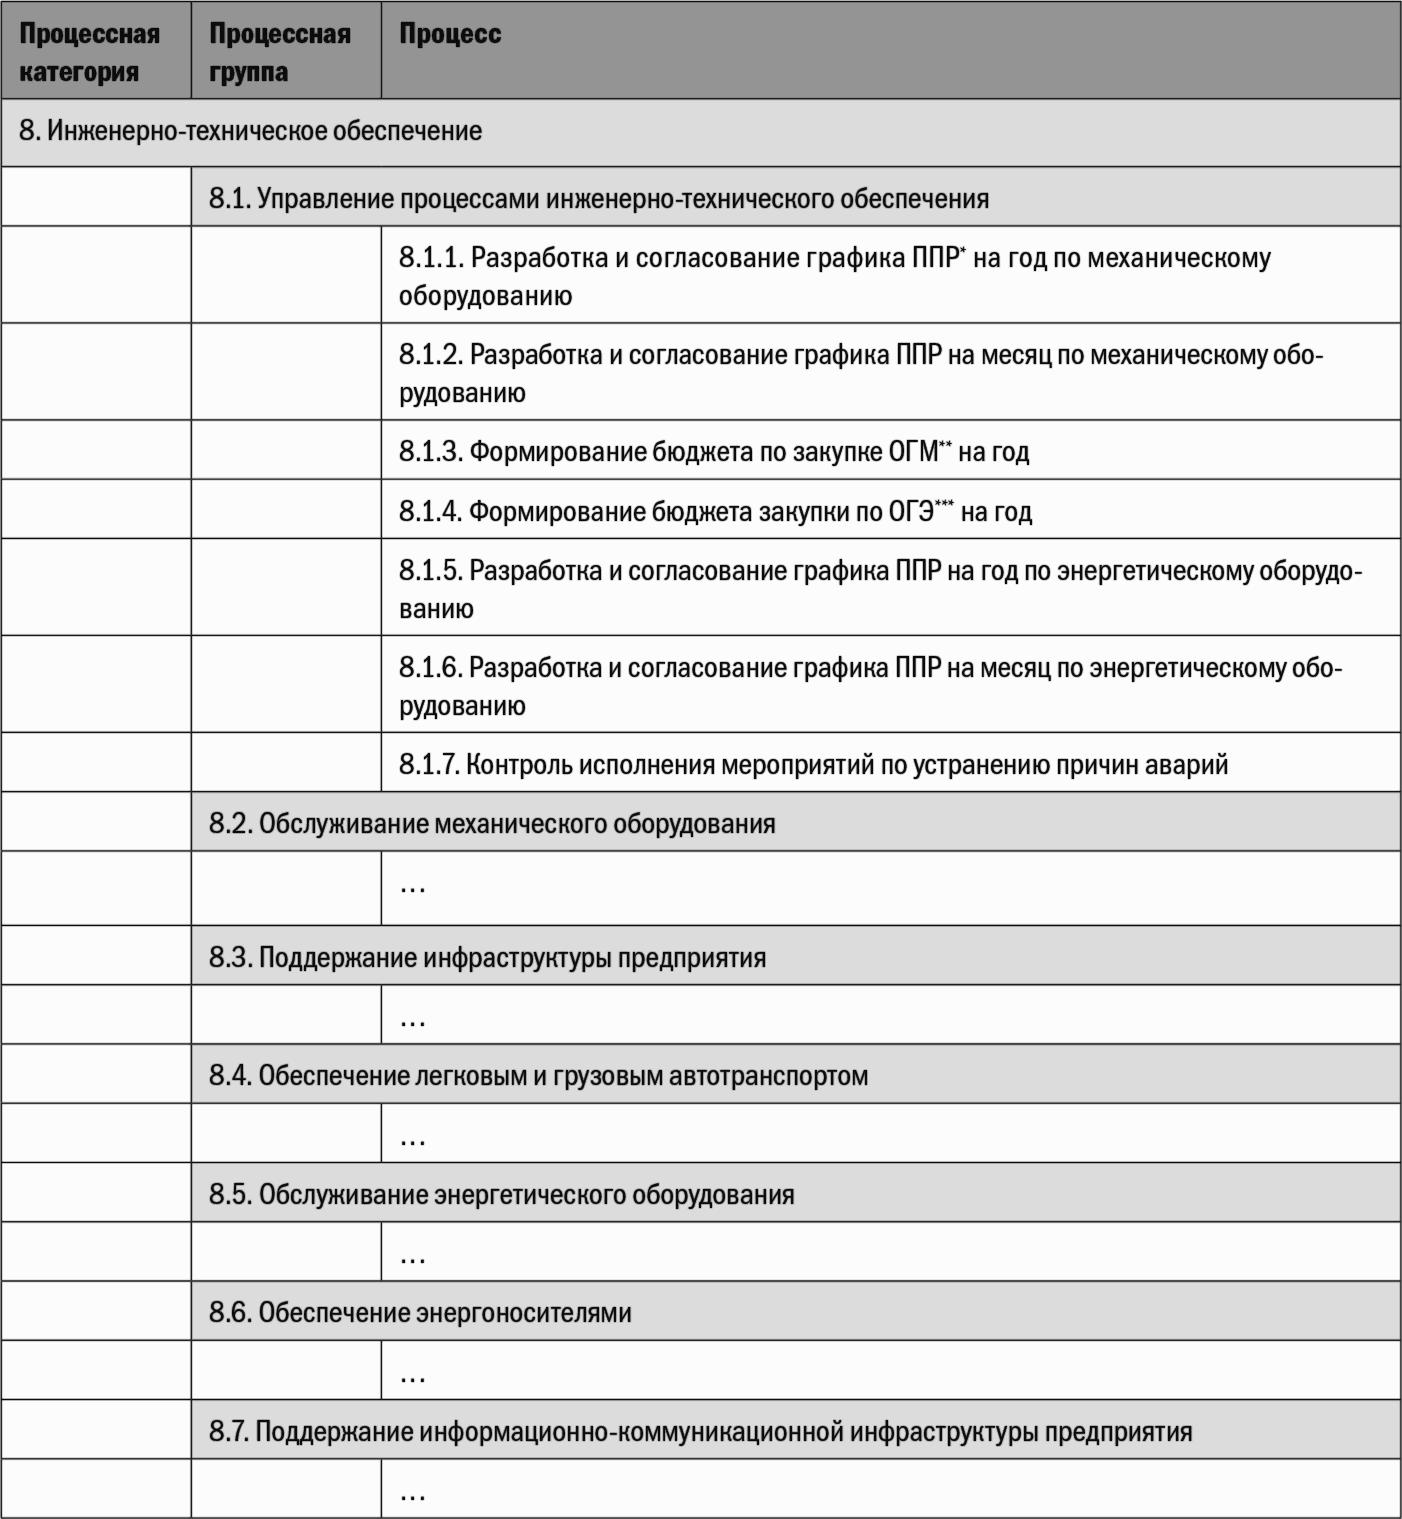
Обратите внимание на процессную группу 8.1 – «Управление процессами инженерно-технического обеспечения». Большая часть процессов управления в ней сводится к планированию процессов обслуживания механического и энергетического оборудования, инфраструктуры предприятия. Явно не хватает контроля, анализа и оперативного управления. Но это реальный пример, он отражает фактическую ситуацию в компании.
Другой пример – процессная группа «Управление процессами продаж» – представлен в табл. 6.1.2.
Таблица 6.1.2. Пример процессной категории «Продажи»
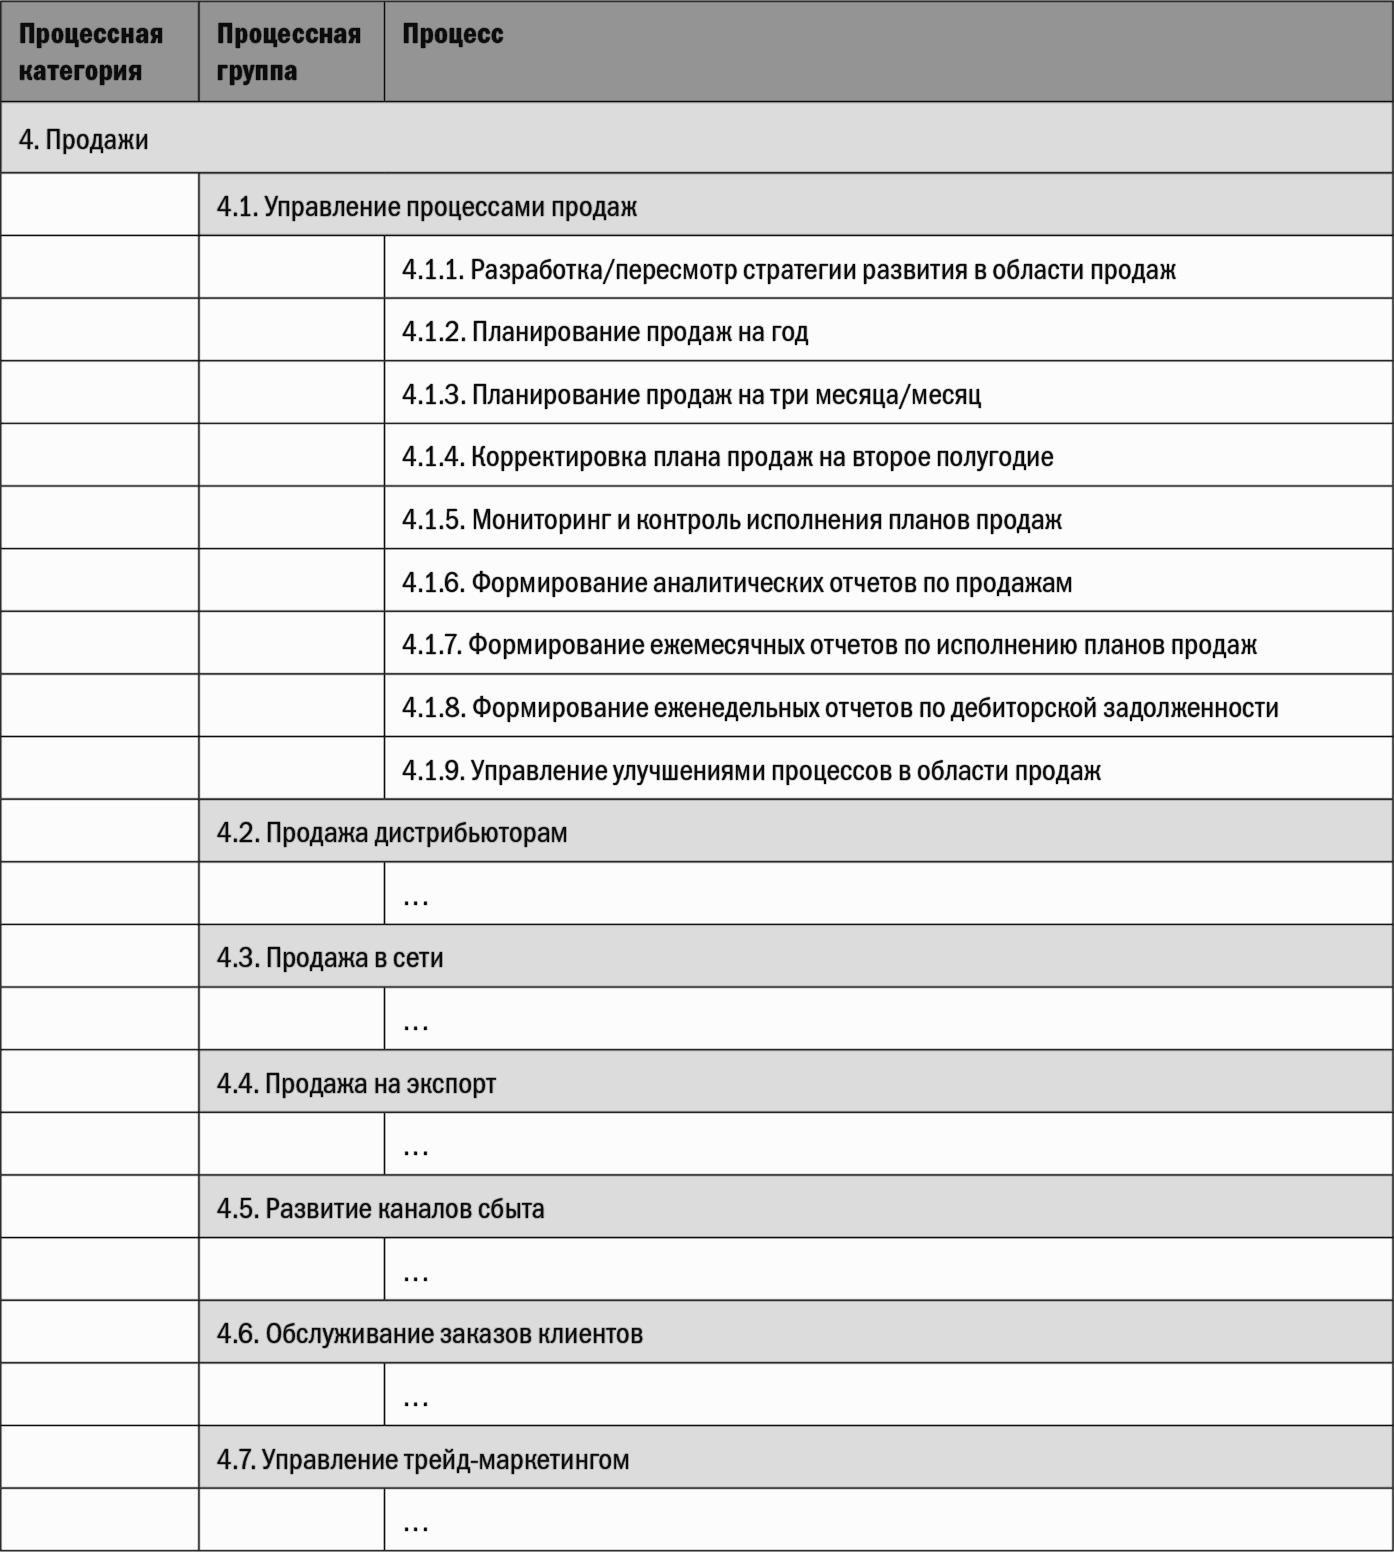
В табл. 6.1.2 есть категория 4.1 – «Управление процессами продаж». Фактически в ней представлены процессы планирования, мониторинга и анализа, которые выполняет руководитель, отвечающий за продажи в целом. Это процессы управления процессами или процессы управления подразделениями? Скорее первое.
6.1.2. Определение процессов управления на основе временных контуров.
Теперь рассмотрим подход, позволяющий структурировать процессы управления в разрезе временных контуров.
Отвлечемся ненадолго от классификации процессов и подумаем: а какую деятельность выполняет руководитель? Предлагаю типовой список, сформированный на основе временных контуров управления:
• Ежедневный (даже ежечасный) контур управления – управление оперативной деятельностью:
– личное выполнение ряда действий (операций) в операционных процессах (как правило, для руководителей среднего и нижнего уровня);
– оперативный контроль так называемых экземпляров процесса (если используется система Wоrк Flоw или ВРМS);
– мониторинг и контроль операционных процессов (визуальный, по документам, по оперативным показателям); принятие оперативных управленческих решений (координация работы исполнителей, разрешение конфликтных ситуаций и т. д.).
• Еженедельный контур управления:
– анализ деятельности за неделю;
– анализ деятельности за неделю по отдельным сотрудникам и принятие решений по материальному стимулированию;
– планирование работы на неделю (определение целей и задач, определение требуемых ресурсов, координация работы сотрудников);
– выборочный контроль соответствия входящих и исходящих ресурсов по операционным процессам;
– контроль состояния оборудования и среды[121];
– управление проектами (планирование, контроль, координация и т. д.);
– согласование закупок ТМЦ для нужд подразделения (визирование счетов);
– …
• Ежемесячный контур управления:
– анализ деятельности за месяц и подготовка отчета;
– формирование плана на следующий месяц (квартал);
– закрытие табелей за месяц;
– разработка графика ТО[122] на месяц;
– …
• Ежеквартальный контур управления:
– анализ деятельности за квартал и подготовка отчета;
– уточнение плана и бюджета подразделения на следующий квартал;
– заключение договоров на поставку ТМЦ;
– …
• Ежегодный контур управления:
– анализ деятельности за год и подготовка отчета;
– формирование плана и бюджета отдела на следующий год;
– формирование графика отпусков сотрудников;
– формирование графика обучения сотрудников;
– …
В данном примере присутствуют как процессы управления процессами, так и процессы управления подразделениями. Полезно структурировать деятельность каждого руководителя компании подобным образом, выполнить анализ и понять, насколько эффективно он занимается управлением. Однако сложно включать такие списки процессов управления в общую систему процессов компании. Дело в том, что система процессов не совпадает (и не должна совпадать!) со схемой организационной структуры компании. Поэтому для описания процессов управления под конкретных руководителей желательно создавать отдельную модель.
Приведу несколько примеров структур процессов управления для руководителей, находящихся на различных должностях.
Пример. Структура процессов управления начальника отдела продаж (ОП).
Ежедневный контур управления:
• проведение ежедневных совещаний:
• проверка интенсивности работы сотрудников за предыдущий день;
• проведение совещаний с сотрудниками по итогам встречи с клиентом;
• подготовка отчета по проведенным встречам;
• выборочная проверка и согласование коммерческих предложений по сделкам;
• подготовка личного отчета по работе за день;
• анализ продаж за неделю, формирование и согласование отчета:
• подготовка и проведение совещания ОП;
• определение целевых сегментов.
Ежемесячный контур управления:
• анализ продаж за месяц, формирование и согласование отчета;
• корректировка плана посещения выставок и семинаров на месяц;
• аудит соблюдения стандартов сотрудниками ОП;
• подготовка ежемесячного бюджета ОП;
• подготовка и проведение совещания ОП.
Ежегодный контур управления:
• анализ результатов работы отдела за год;
• проведение собрания по результатам года;
• подготовка годового бюджета ОП;
• формирование графика отпусков сотрудников ОП;
• формирование плана выставок на год (участие, посещение);
• подготовка предложений по корректировке системы оплаты и стимулирования труда ОП.
В этом примере отражены в основном административные процессы, то есть процессы управления подразделением. В меньшей степени – процессы управления процессами.
Пример. Структура процессов управления начальника транспортного отдела (ТО).
Ежедневный контур управления:
• анализ доставок за предыдущий день;
• анализ отчетов диспетчеров, контроль дисциплины;
• учет и контроль пробега автомобилей;
• учет и контроль норм выработки;
• планирование внутренних доставок.
Еженедельный контур управления:
• контроль состояния автотранспорта;
• анализ деятельности ТО за неделю;
• планирование внешних доставок.
Ежемесячный контур управления:
• корректировка потребности в автотранспорте на квартал/месяц;
• анализ работы водителей и экспедиторов за месяц;
• закрытие табелей по сотрудникам ТО;
• формирование отчетности и анализ деятельности ТО за отчетный период;
• анализ, разработка/корректировка графиков доставки.
Ежеквартальный контур управления:
• корректировка потребности в автотранспорте на квартал/месяц;
• заключение договоров на услуги;
• приобретение/замена автомобилей;
• корректировка системы оплаты водителей и экспедиторов;
• анализ, разработка предложений и корректировка графиков доставки по дистрибуции;
• формирование отчетности и анализ деятельности ТО за квартал.
Ежегодный контур управления:
• планирование потребности в автотранспорте на год;
• формирование бюджета ТО на год;
• формирование графика отпусков сотрудников ТО на год;
• формирование графика ТО и ремонта автотранспорта на год;
• формирование отчетности и анализ деятельности ТО за год.
В этом примере встречаются как процессы управления процессами, так и процессы управления подразделениями.
Пример. Структура процессов управления вице-президента компании по функциональному направлению.
Ежедневный контур управления:
• рассмотрение текущих проблем и принятие оперативных управленческих решений в пределах своих полномочий[123];
• формирование поручений сотрудникам управления;
• выполнение срочных поручений вышестоящих руководителей компании.
Еженедельный контур управления:
• проведение еженедельной планерки с директорами департаментов управления (по пятницам с 12.30 до 13.30);
• согласование и предоставление отчета управления на планерку функционального блока;
• анализ еженедельных отчетов сотрудников по приоритетным проектам.
Ежемесячный контур управления:
• получение и анализ отчетов по работе сотрудников за месяц;
• планирование выделения ресурсов на следующий месяц (например, планирование командировок сотрудников);
• контроль выполнения планов и достижения КПЭ[124] сотрудниками управления;
• проведение секторной группы по функциональному направлению (15-е число месяца).
Ежеквартальный контур управления:
• корректировка плана по выделению ресурсов на следующий квартал;
• согласование и утверждение планов сотрудников управления на квартал;
• контроль исполнения планов сотрудников за предыдущий квартал;
• контроль достижения сотрудниками управлении запланированных КПЭ;
• согласование/корректировка плана проведения аудитов;
• участие в экспертной группе.
Ежегодный контур управления:
• формирование личного плана работы и КПЭ на год;
• разработка и утверждение плана проведения аудитов функциональных подразделений в регионах на год;
• согласование и утверждение планов сотрудников управления на год;
• согласование и утверждение КПЭ сотрудников на год;
• контроль исполнения планов сотрудников за прошедший год;
• оценка и утверждение фактически достигнутых сотрудниками КПЭ;
• формирование плана разработки (пересмотра/актуализации) нормативно-методических документов, регламентирующих процессы управления;
• формирование плана управления на год с выделением ресурсов.
Этот пример в основном содержит процессы управления подразделением.
Пример. Структура процессов управления директора по производству.
Ежедневный контур управления:
• анализ отчета по производству за сутки, принятие оперативных решений;
• проведение оперативного совещания с ИТР[125] департамента производства;
• обход производственных участков;
• контроль расстановки производственного персонала;
• согласование/реализация решений по несоответствующим материалам (в рамках своей компетенции).
Еженедельный контур управления:
• подготовка к еженедельному совещанию у президента;
• согласование плана производства и графика загрузки оборудования на следующую неделю;
• анализ отчета по человеческим ресурсам, формирование заявки на человеческие ресурсы;
• анализ и согласование отчета по производству за неделю;
• согласование заявок на закупку ТМЦ.
Ежемесячный контур управления:
• анализ и согласование предварительного плана производства на месяц;
• согласование плана производства на месяц;
• формирование отчета по КПЭ производства за месяц;
• согласование графика ТО, ремонта и уборки оборудования на месяц;
• согласование графика платежей на месяц;
• анализ и согласование ежемесячного отчета по производству;
• согласование табеля по ИТР департамента производства (два раза в месяц);
• согласование табелей по сменам (два раза в месяц);
• согласование заявок на закупку ТМЦ.
Ежеквартальный контур управления:
• согласование плана производства на квартал по месяцам;
• анализ и согласование отчета по производству за квартал;
• формирование потребности в ТМЦ на следующий квартал.
Ежегодный контур управления:
• анализ и согласование плана производства на год;
• анализ и согласование бюджета департамента производства на год;
• анализ и согласование отчета по производству за год;
• формирование отчета об исполнении бюджета производства за год;
• согласование плана капитального ремонта и модернизации оборудования;
• согласование графика отпусков ИТР департамента производства;
• разработка и расчет КПЭ производства на год;
• разработка и расчет показателей СМК (системы менеджмента качества) для производства на год;
• формирование отчета по СМК в части производства за год.
Пример. Структура процессов управления заведующего кафе.
Ежедневный контур управления:
• ежедневный утренний обход кафе;
• анализ деятельности кафе за предыдущие сутки;
• контроль соблюдения стандартов обслуживания в торговом зале, на кухне и в баре.
Еженедельный контур управления:
• проведение еженедельной планерки с администраторами, барменами, заведующим производством и сотрудниками кухни;
• контроль заявки на столовую и барную посуду и столовые приборы, составленную в понедельник администратором дневной смены;
• работа с жалобами.
Ежемесячный контур управления:
• подготовка и согласование плана работы кафе на месяц;
• анализ работы кафе и подготовка отчета о работе кафе за месяц;
• рассмотрение и утверждение графиков работы сотрудников кафе;
• осуществление поощрений и наказаний сотрудников кафе;
• заключение договоров с поставщиками алкогольной продукции, контроль деятельности поставщиков алкогольной продукции;
• организация и выполнение обучения персонала на рабочих местах;
• проведение аттестации персонала кафе;
• выполнение контроля наличия необходимой разрешительной документации и лицензий.
Как видно из приведенных примеров, существенная часть работы руководителя связана с планированием ресурсов (человеческих в том числе), организацией работ, контролем, расчетом зарплаты сотрудников, формированием отчетов руководству. Деятельность по непосредственному управлению операционными процессами также занимает долю времени руководителя. Замечу, что структурное подразделение выполняет и/или участвует в нескольких операционных процессах, имея при этом одного руководителя – начальника подразделения.
Чем ниже по иерархической лестнице находится руководитель, тем меньше у него процессов управления подразделением и тем больше процессов управления операционными процессами. На верхнем уровне руководства (директор, замдиректора, начальник департамента) доля работы руководителя, связанная с управлением операционными процессами, минимальна. На нижнем уровне управления (начальник отдела, руководитель сектора, группы, участка и т. п.) доля работы по управлению операционными процессами выше. Но она никогда не достигает 100 %. Случаи назначения руководителей нижнего уровня исключительно на управление операционными процессами встречаются очень редко (несмотря на рекомендации премудрых западных книжек по менеджменту). Чаще им приходится совмещать административное управление подразделением и управление операционными процессами.
Если мы определили процессы в рамках границ структурного подразделения, то вполне можем описать процессы управления в разрезе контуров (как было показано выше). Если же мы выделяем сквозные бизнес-процессы и назначаем их владельцев (с разной степенью полномочий), то описывать процессы управления этими сквозными бизнес-процессами лучше отдельно (то есть вне контуров управления структурным подразделением). (О назначении владельцев сквозных процессов я рассказал в главе 2.).
Вообще для компании наиболее важны, как правило, именно сквозные процессы. Процессы управления ими могут быть делегированы сотрудникам организации, занимающим должности заместителей начальников отделов, ведущих специалистов, специалистов. Таким образом, структурное управление деятельностью (работа руководителя) легко описать при помощи контуров, а чисто процессное управление – продумать при описании соответствующего сквозного процесса. Очевидно, что контуры управления могут применяться также для структурирования процессов управления сквозным процессом.
6.2. Чем вы управляете: бизнес-процессами или схемами процессов?
Когда в компании ведется работа по структурированию и описанию бизнес-процессов, часто возникает следующая ситуация. Процесс определен, его схема описана и согласована, но реализуют его совершенно разные сотрудники. Более того, они могут находиться в разных подразделениях. В этом случае мы имеем дело с типовыми процессами, или, другими словами, типовыми процедурами деятельности. С точки зрения описания и хранения моделей в соответствующей среде моделирования этот факт никаких проблем не вызывает, но с точки зрения реального управления не все так гладко.
Для простоты рассмотрим разницу между управлением схемами процессов и собственно бизнес-процессами на примере из практики.
Директор одной торговой компании решил, что нужно навести порядок в бизнесе – сделать его прозрачным, понять, наконец, кто из сотрудников чем должен заниматься. Надоело мириться с непрозрачностью, спонтанностью, а также «героизмом» тех, кто просто должен трудиться так, как того требует руководство. В первую очередь за счет описания и регламентации процессов директору хотелось улучшить коммерческий результат.
Был инициирован проект по описанию и регламентации, в рамках которого предполагалось за короткий срок (два-три месяца) определить и закрепить в стандартах наиболее важные процессы работы компании.
Описание начали с коммерческой службы, структура которой представлена на рис. 6.2.1. Эту службу возглавляет коммерческий директор (КД), у которого в подчинении несколько отделов, в том числе отдел продаж (ОП) и его начальник (НОП). У начальника отдела продаж в подчинении несколько менеджеров по продажам.
Рис. 6.2.1. Структура и процессы
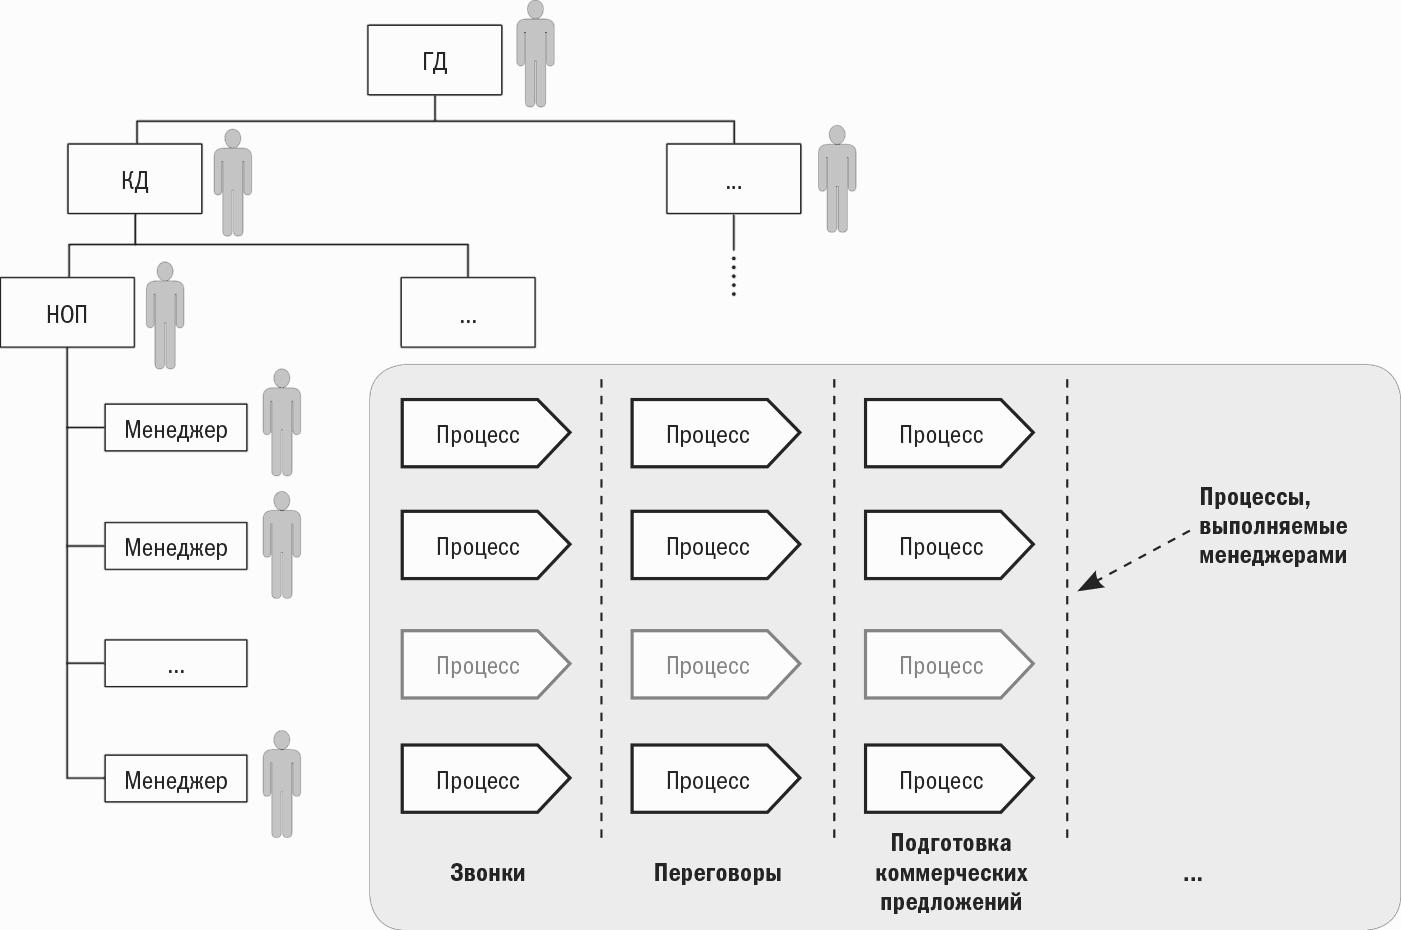
Все менеджеры по продажам ОП выполняют одинаковую работу:
• звонят потенциальным клиентам, чтобы договориться о встрече;
• проводят переговоры, предлагая услуги компании;
• формируют и отправляют клиентам коммерческие предложения;
• заключают договоры на оказание услуг (на рис. 6.2.1 этот процесс не показан);
• прочее.
По факту заключения договора клиент передается в другой отдел коммерческой службы для последующего сопровождения сделок.
Рабочая группа, которая включала бизнес-аналитиков и специалистов, разработала структуру процессов ОП, которая была согласована с генеральным (ГД) и коммерческим директорами. Она включала:
«Список 1[126]
1. Бизнес-процесс управления ОП, в том числе:
1.1. Анализ продаж ОП за неделю.
1.2. Корректировка плана стимулирования продаж.
1.3. Проведение еженедельной планерки.
1.4. …
2. Бизнес-процесс выполнения звонков (холодных, целевых).
3. Бизнес-процесс проведения переговоров.
4. Бизнес-процесс подготовки коммерческих предложений.
5. Бизнес-процесс подготовки и заключения договора.
6. Прочее».
Исполнителем процесса управления являлся НОП. Исполнителями остальных процессов – менеджеры ОП.
В соответствии с лучшими практиками были разработаны кросс-функциональные схемы бизнес-процессов, как показано на рис. 6.2.2. По ходу разработки схемы процессов обсуждались командой менеджеров и специалистов, не раз корректировались. В результате полученные схемы бизнес-процессов отражали видение генерального директора того, как должна выполняться работа менеджерами по продажам (рис. 6.2.2).
Рис. 6.2.2. Схемы процессов

Отмечу, что эти схемы были разработаны в кросс-функциональном формате (диаграммы swim linе – «дорожки плавательного бассейна»). Несмотря на то что процессы просты, в них принимают участие различные специалисты отделов коммерческой службы и других подразделений (например, в процессе «Подготовка коммерческих предложений»). Это межфункциональные (сквозные) процессы.
Затем сформировали регламенты в МS Wоrd, содержавшие схемы бизнес-процессов, таблицы с описанием операций, приложения с формами используемых документов. Одним словом, были разработаны и утверждены стандарты работы компании в области продаж.
Оценивая проделанную работу, руководитель пришел к выводу, что все сделано корректно и с учетом лучших практик моделирования и регламентации бизнес-процессов. Однако ему все-таки казалось, что чего-то не хватает.
Руководитель размышлял примерно так: при выполнении работы менеджер ОП должен следовать утвержденным стандартам – выполнять последовательность шагов, представленных в схеме бизнес-процесса. Но в документе изображена идеальная схема. На практике менеджер делает примерно 40–50 звонков в неделю. При этом в 60 % случаев он соблюдает требования стандарта (но это предположение еще нуждается в аудите), в 30 % отклоняется от них из-за особенностей клиента, а в 10 % случаев вообще говорит что хочет. С точки зрения бизнеса имеет значение число звонков, которое сделал менеджер за неделю, а еще интереснее – какое количество из них завершились переговорами с клиентом. Кроме того, много переговоров – это хорошо, но немаловажен их результат – объем заключенных сделок, общая выручка и маржа по сделкам. Иными словами, для управления были бы полезны следующие показатели по каждому менеджеру ОП (за неделю, месяц):
• количество встреч/количество звонков, %;
• количество контрактов/количество звонков, %;
• количество контрактов/количество переговоров, %;
• маржа от сделок/количество звонков;
• маржа от сделок/количество переговоров;
• выручка;
• маржа от сделок/зарплата менеджера и т. п.
Полезно рассмотреть показатели не только каждого менеджера, но и ОП в целом. Таким образом, реальные объекты управления – это деятельность и каждого менеджера, и всего отдела. Важно оценивать и анализировать результативность и эффективность работы каждого сотрудника в отдельности. Потом можно принимать управленческие решения – менять менеджеров, систему мотивации, стандарты работы (те самые схемы бизнес-процессов), оборудование (телефоны, компьютеры), программное обеспечение и т. п. С точки зрения отдела в целом можно изменить процессы управления, механизмы коммуникаций, мотивацию, планограмму посадки менеджеров в помещении, закрыть доступ на развлекательные сайты (типа www.аnекdоt.ru и т. п.) или изъять из офиса чайник и холодильник. В общем, можно и нужно управлять массой факторов, а не только схемами бизнес-процессов.
Немного подумав, руководитель набросал измененный перечень процессов:
«Список 2.
1. Бизнес-процесс продаж ОП в целом.
1.1. Бизнес-процесс управления ОП, в том числе:
1.1.1. Анализ продаж ОП за неделю.
1.1.2. Корректировка плана стимулирования продаж.
1.1.3. Проведение еженедельной планерки.
1.1.4. …
2. Бизнес-процесс продаж ОП в целом, в том числе:
2.1. Бизнес-процесс выполнения звонков ОП в целом, включая подпроцессы:
2.1.1. Бизнес-процесс выполнения звонков менеджером ОП (ФИО 1).
2.1.2. Бизнес-процесс выполнения звонков менеджером ОП (ФИО 2).
2.1.3. Бизнес-процесс выполнения звонков менеджером ОП (ФИО 3).
2.1.4. Бизнес-процесс выполнения звонков менеджером ОП (ФИО 4).
2.1.5. …
2.2. Бизнес-процесс выполнения переговоров ОП в целом, включая подпроцессы:
2.2.1. Бизнес-процесс выполнения переговоров менеджером ОП (ФИО 1).
2.2.2. Бизнес-процесс выполнения переговоров менеджером ОП (ФИО 2).
2.2.3. Бизнес-процесс выполнения переговоров менеджером ОП (ФИО 3).
2.2.4. Бизнес-процесс выполнения переговоров менеджером ОП (ФИО 4).
2.2.5. …
2.3. Бизнес-процесс подготовки коммерческих предложений ОП в целом, включая подпроцессы:
2.3.1. Бизнес-процесс подготовки коммерческих предложений менеджером ОП (ФИО 1).
2.3.2. Бизнес-процесс подготовки коммерческих предложений менеджером ОП (ФИО 2).
2.3.3. Бизнес-процесс подготовки коммерческих предложений менеджером ОП (ФИО 3).
2.3.4. Бизнес-процесс подготовки коммерческих предложений менеджером ОП (ФИО 4).
2.3.5. …
2.4. Бизнес-процесс подготовки и заключения договоров ОП в целом, включая подпроцессы:
2.4.1. Бизнес-процесс подготовки и заключения договоров менеджером ОП (ФИО 1).
2.4.2. Бизнес-процесс подготовки и заключения договоров менеджером ОП (ФИО 2).
2.4.3. Бизнес-процесс подготовки и заключения договоров менеджером ОП (ФИО 3).
2.4.4. Бизнес-процесс подготовки и заключения договоров менеджером ОП (ФИО 4).
2.4.5. …».
«Как-то уж слишком сложно получилось, – подумал генеральный директор, – индивидуальные бизнес-процессы для каждого менеджера, потом для группы менеджеров, потом для отдела ОП в целом, а еще управление нужно прописывать…».
После некоторых размышлений он пришел к выводу, что нужно все-таки оставить список процессов № 1, при этом четко понимая, что он включает не реально выполняемые бизнес-процессы, а иерархический справочник схем бизнес-процессов – стандартов выполнения работы сотрудниками компании. Также стало понятно, что надо фиксировать исходные данные и рассчитывать показатели по бизнес-процессам как на уровне менеджеров ОП, так и для отдела в целом. Была разработана система показателей с соответствующей аналитикой. Эта система использовалась для анализа деятельности ОП и принятия решений по ее совершенствованию. В том числе одним из направлений стала работа по изменению схем бизнес-процессов.
Если бы в данной компании была внедрена система ВРМ[127], то ситуация выглядела бы иначе. Список № 1 содержал бы типовые схемы бизнес-процессов (стандарты выполнения работы). Допустим, что часть из них была бы автоматизирована в ВРМS. Тогда исполняемые в системе экземпляры процессов, по сути, представляли бы собой процессы из списка № 2. В рамках системы ВРМ возможно получить информацию о том, кто из сотрудников сколько экземпляров процессов выполнил. Эта информация могла бы использоваться для управления.
При отсутствии системы, фиксирующей практически всю информацию о выполнении каждого экземпляра процесса, стоит организовать ручной сбор сведений (журналы, файлы с отчетами). Часть данных можно собрать в рамках системы СRМ, в которую менеджеры ОП должны заносить результаты выполнения соответствующих экземпляров процессов.
По итогам рассмотрения данного примера можно сделать следующие выводы:
• регламентация процессов (в том числе за счет разработки кросс-функциональных схем) не равнозначна управлению процессами;
• для управления процессами требуются показатели;
• аналитика, по которой нужно собирать информацию для управления по показателям, может быть значительно шире, чем объект описания стандарта;
• сами стандарты (регламентирующие документы) по процессам – это объекты управления со стороны руководителя подразделения (процесса).
6.3. Объекты управления в рамках процесса.
На рис. 6.3.1 представлена развернутая модель управления деятельностью (процессом). Ее основное назначение – акцентировать внимание читателя на объектах, которыми может и должен управлять руководитель в рамках управления процессом. Поскольку наше определение процесса достаточно широкое (см. главу 1), управление всеми объектами, представленными на рис. 6.3.1, можно назвать процессным управлением. Некоторые специалисты, рассматривая определение процесса в узком смысле, подразумевают под процессным управлением деятельность по контролю и координации экземпляров процесса в рамках автоматизируемых (или уже автоматизированных) операционных цепочек. Такой взгляд кажется мне слишком ограниченным. Реальное управление процессами требует более широкого, комплексного взгляда. Тем более что в компаниях[128] наблюдается следующая картина:
• 50–60 % операционных процессов выполняется без использования каких-либо прикладных систем[129] (ЕRР, СRМ, автоматизация бухучета) – применяют обычные офисные приложения (например, Wоrd, Ехсеl);
• 30–40 % выполняется с использованием прикладных систем (в первую очередь учетных, например 1С);
• только 5–10 % операционных процессов компании целесообразно автоматизировать при помощи продуктов класса ВРМ.
Рис. 6.3.1. Расширенная схема управления процессом

Последовательно рассмотрим объекты управления, представленные на рис. 6.3.1.
В первую очередь руководитель управляет операционной деятельностью, в том числе выполняет:
• мониторинг текущей деятельности (если внедрена система ВРМ, то выполняется мониторинг экземпляров процессов в системе) – контроль исполнения стандартов работы и достижения плановых показателей, проверка результатов выполнения работы, контроль ключевых показателей процесса/продукта/услуги и т. д.;
• координацию работы сотрудников (например, переназначение задач/заданий, оперативные совещания);
• перераспределение ресурсов;
• оперативный анализ и разрешение конфликтных ситуаций;
• прочее.
По ходу оперативной работы руководитель, как правило, не меняет сами стандарты работы (регламенты процессов, инструкции, положения), то есть объект управления в данном случае – исполняемые экземпляры операционных процессов (не имеет значения, автоматизированы они или нет).
При выполнении оперативного управления процессами руководитель может использовать различные инструменты, в том числе:
• модуль мониторинга и анализа процессов в системе ВРМS;
• панели управления, реализованные в системе класса Вusinеss Реrfоrmаnсе Маnаgеmеnt (или просто таблицы и графики в МS Ехсеl);
• системы контроля поставленных задач;
• системы управления проектами;
• прочие программные продукты.
Замечу, что никакие программные продукты не заменят квалификацию и опыт управления.
Второй важнейший, с моей точки зрения, объект управления – сами стандарты выполнения работы. Руководитель анализирует результаты работы за определенный период (неделя, месяц, квартал), определяет необходимые изменения, вносит изменения в стандарты (в том числе в схемы процессов), согласует измененные стандарты в соответствии с утвержденной процедурой управления нормативной документацией компании.
Следующий объект управления – ресурсы, необходимые для выполнения процесса. В первую очередь к их числу относится персонал. Когда руководитель отдает распоряжение сотруднику выполнить работу в рамках процесса – это оперативное управление процессом. Если руководитель анализирует эффективность работы сотрудника и принимает решение о его замене (повышении квалификации, аттестации и т. п.) – это также управление процессом.
К ресурсам также относятся: оборудование, среда, измерительные инструменты, компьютеры и программное обеспечение – это объекты управления в рамках процесса. Ведь всем ясно, что на неисправном оборудовании или с нестабильно работающим программным обеспечением эффективно работать сложно.
Еще один объект управления – входящие (преобразуемые) ресурсы. Руководитель анализирует их соответствие задачам процесса. Если на вход подаются бракованные (несоответствующие) материалы, достигнуть требуемого результата процесса невозможно.
Итак, лучше всего рассматривать управление процессом комплексно, с учетом всех аспектов. Выбранную модель стоит иметь в виду, проводя анализ, оптимизацию и последующую автоматизацию процессов управления.
6.4. Разработка показателей для управления процессом.
Для оперативного управления процессами нужна система показателей. Для определения показателей рассмотрим общую схему (рис. 6.4.1), показывающую различные потоки информации, которые получает руководитель.
Рис. 6.4.1. Оперативное управление процессами
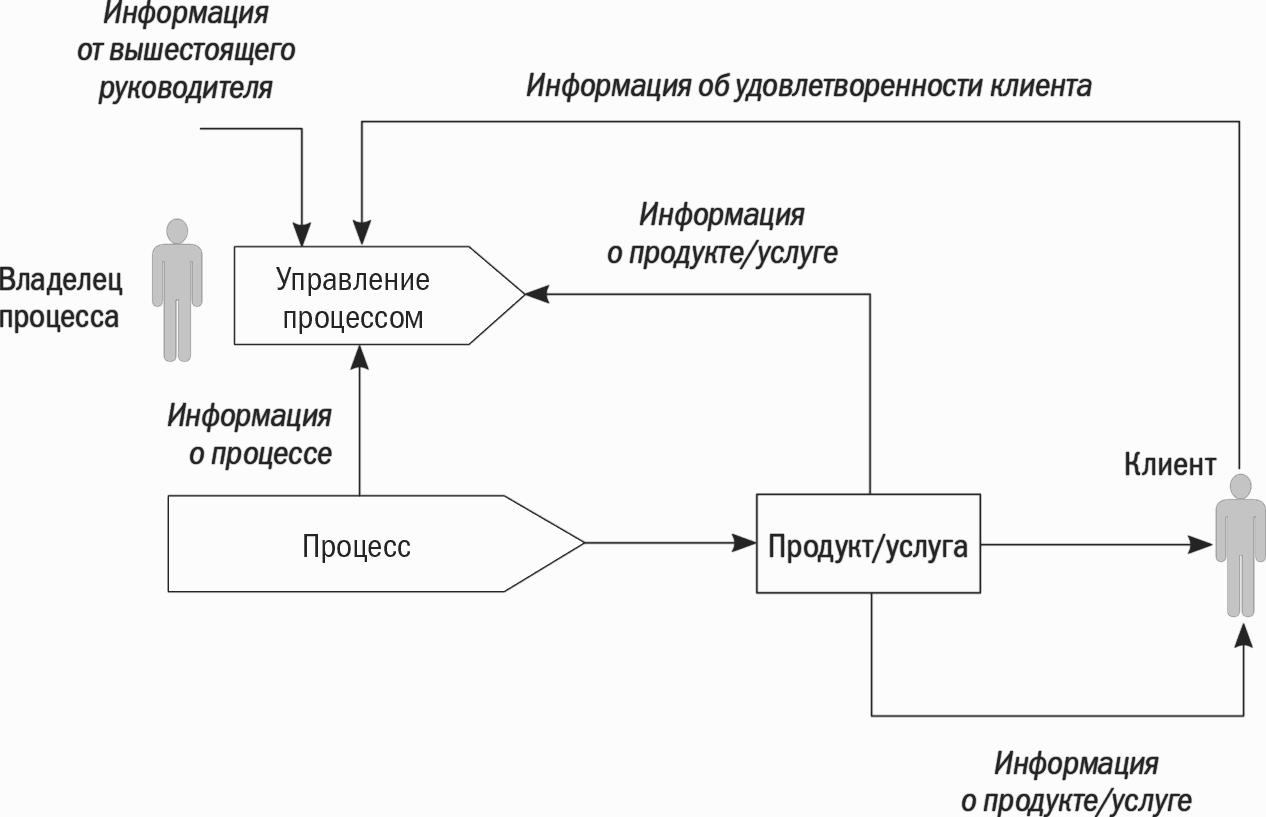
В первую очередь руководитель получает оперативную информацию о выполнении самого процесса и его результатах. Для аналитических целей можно выделять две категории: показатели процесса и показатели продукта/услуги. Однако зачастую эти показатели очень близки по смыслу. Поэтому с практической точки зрения важно создать единую систему показателей для управления процессом – без искусственного дробления показателей на процессные и продуктовые.
Третий поток, который получает руководитель, – это информация об удовлетворенности клиентов процесса, причем как внешних, так и внутренних.
Еще один поток – информация, поступающая от вышестоящего руководителя или из органа управления.
Итак, руководителю (владельцу процесса) требуются показатели о нескольких объектах управления: процессе, продукте/услуге, клиенте и в некотором смысле о вышестоящем руководителе.
Владелец процесса может разработать различные показатели, но они обязательно должны включать следующие четыре категории (см. рис. 6.4.2):
1. Результат выполнения процесса.
2. Затраты ресурсов на выполнение процесса.
3. Время выполнения процесса.
4. Количество дефектов (несоответствий) в продуктах/услугах, полученных в результате выполнения процесса.
Рис. 6.4.2. Показатели для управления процессом
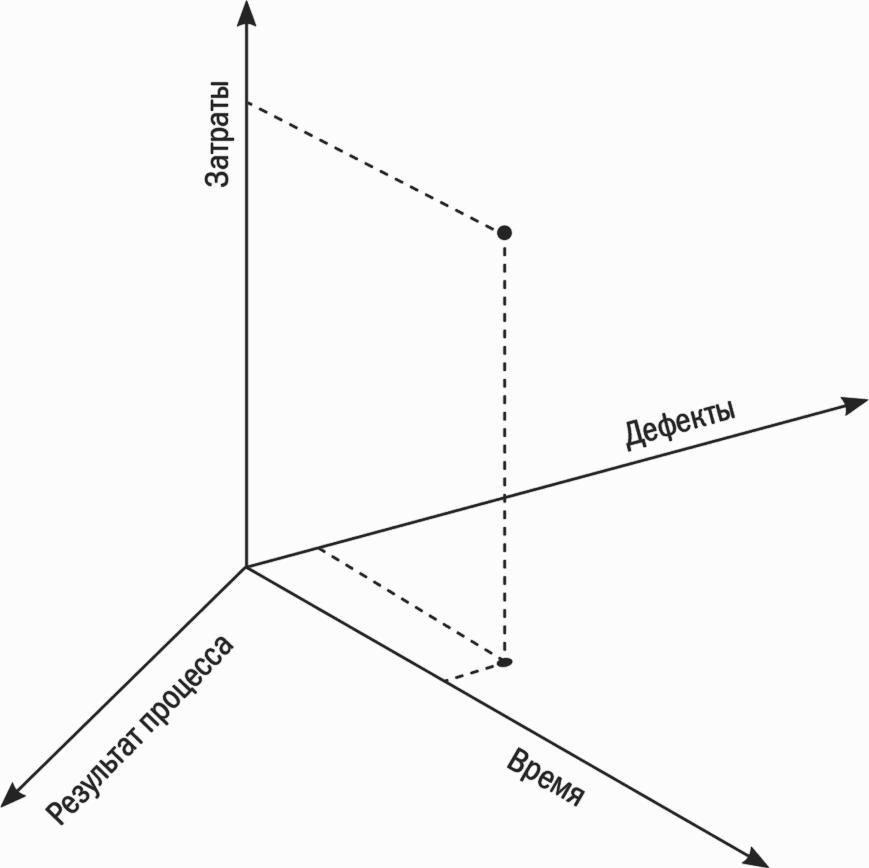
Учет этих четырех категорий при разработке обеспечивает сбалансированность системы показателей. На практике это означает, например, что при сокращении затрат на выполнение процесса или времени его выполнения уровень несоответствий готовой продукции не будет повышаться (как минимум он будет находиться под управлением). Можно много говорить об односторонней псевдооптимизации процессов, когда при росте одного из показателей существенно ухудшаются значения других, например:
• снижение затрат – увеличение длительности;
• снижение затрат – увеличение количества дефектов;
• сокращение времени выполнения – увеличение количества дефектов и т. п.
Есть еще две категории, важные для управления процессом: 1) результативность процесса; 2) эффективность процесса.
Дело в том, что независимо от наличия у компании четко сформулированной стратегии измерять результативность и эффективность ее процессов необходимо. Для этого можно использовать следующие определения:
Под результативностью понимается отношение полученного фактического результата деятельности к планируемому.
Эффективность определяется как отношение полученного фактического результата деятельности к использованным для его достижения ресурсам.
В табл. 6.4.1 показаны различные возможные отношения четырех категорий: результата процесса, затрат, времени и дефектов.
Таблица 6.4.1. Показатели результативности и эффективности

В табл. 6.4.2 и 6.4.3 – примеры показателей. В столбце «Тип» буква «Р» означает, что соответствующий показатель относится к категории «Результативность», а буква «Э» – к категории «Эффективность».
Таблица 6.4.2. Показатели процесса «Управление развитием розничной сети»

Таблица 6.4.3. Показатели процесса «Закупка товара»
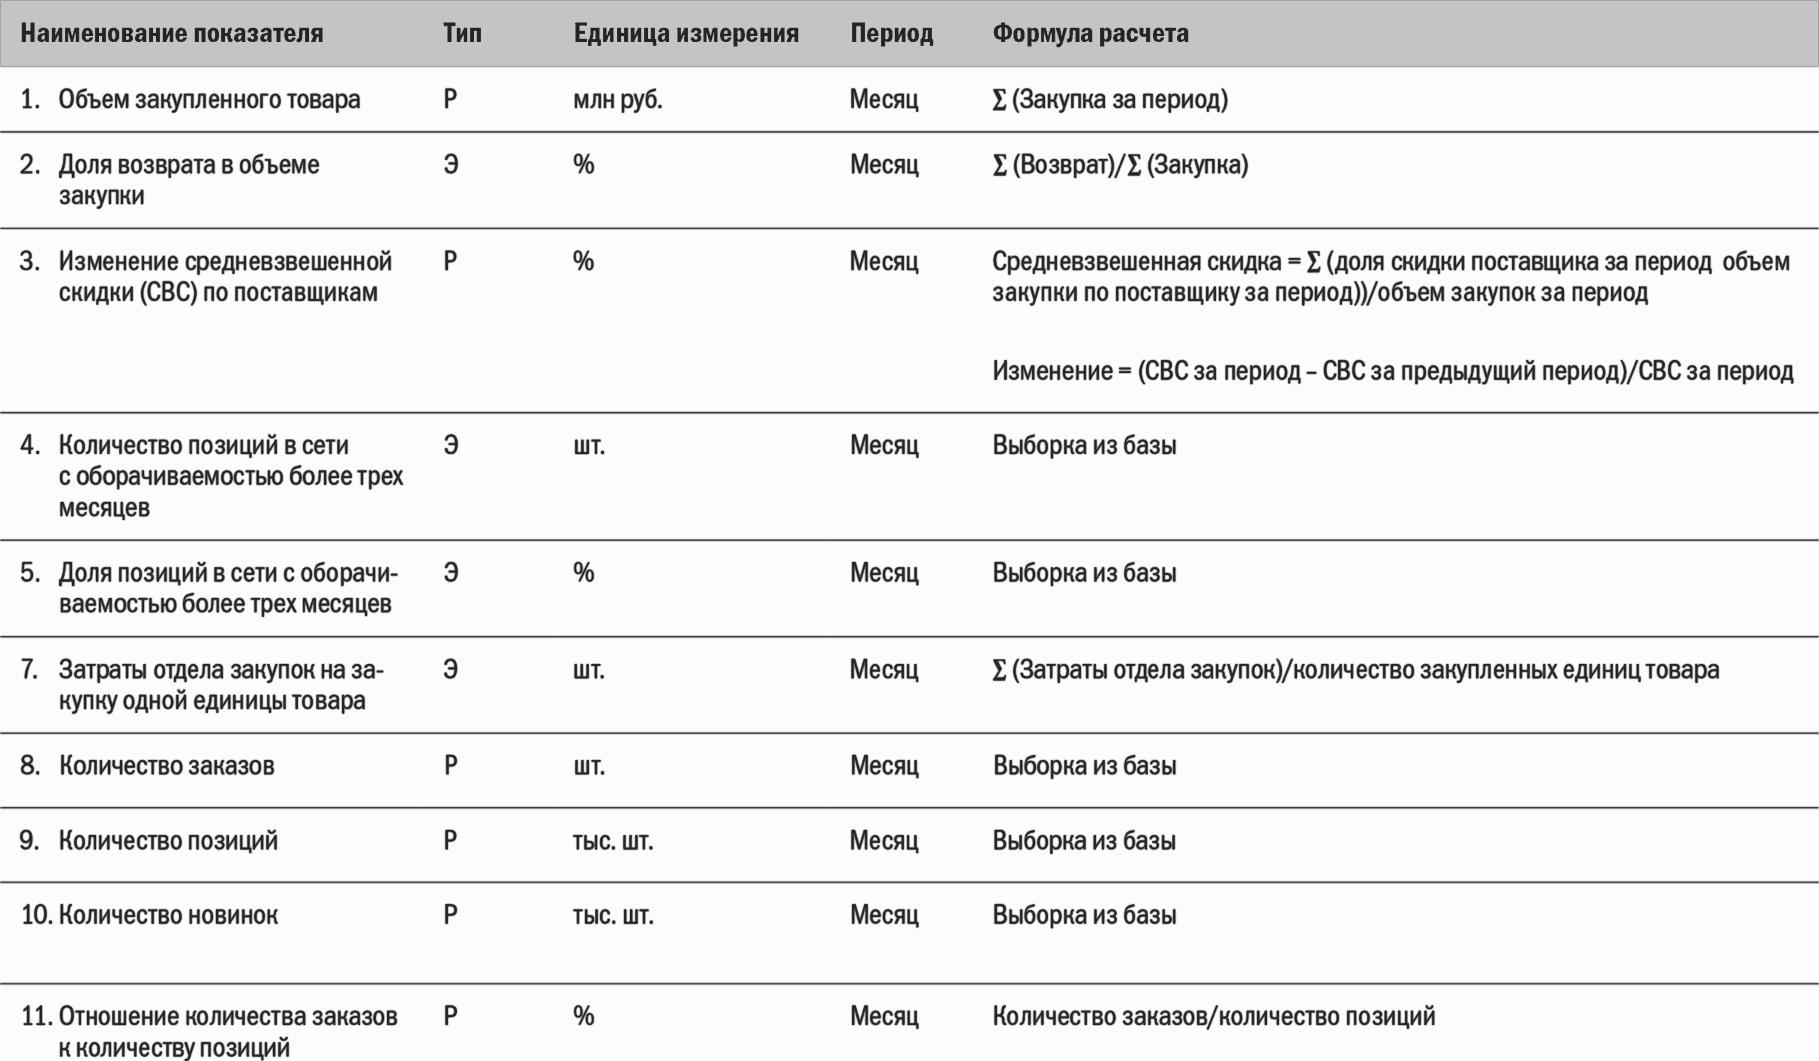
Отмечу, что распределение всех показателей по категориям «Результативность» и «Эффективность» не самоцель. С практической точки зрения важно, чтобы процесс находился под контролем с точки зрения как результативности, так и эффективности.
К сожалению, эффективность процесса измеряется и становится целью управления гораздо реже, чем результативность. В некоторых компаниях при управлении процессами эффективность вообще не измеряется или измеряется несистемно, то есть нет необъективной информации о состоянии процесса. В результате потери, возникающие при выполнении процесса, не устраняются. Низкая эффективность компенсируется за счет цены на продукты/услуги. В итоге от этого страдает внешний потребитель.
Для каждого показателя, который предполагается использовать для мониторинга и управления процессом, нужно собрать и систематизировать информацию, которая позволит его идентифицировать и рассчитать. В нее входят:
• наименование и код показателя в системе показателей компании;
• категория показателя;
• перечень должностных лиц и организаций, получающих показатель в составе планов (отчетов);
• должность сотрудника, ответственного за достижение целевого значения показателя;
• должность сотрудника, ответственного за расчет показателя;
• периодичность расчета и отчетный период;
• определение показателя;
• единица измерения показателя;
• методика расчета показателя;
• перечень документов, содержащих информацию, необходимую для расчета показателя;
• перечень плановых (отчетных) форм, включающих показатель.
Наименование и код показателя в системе показателей компании.
У каждого показателя должны быть четкое наименование и код, однозначно идентифицирующий его в системе показателей компании. Желательно определиться с принципами идентификации заранее, до построения системы показателей для процессов. Для идентификации следует разработать и утвердить систему кодирования показателей. Возможны различные варианты кодирования. Руководство компании может выбрать наиболее удобный способ.
Категория показателя.
Категории показателей используются в различных целях. Например, показатели можно классифицировать так:
• финансовые;
• рыночные;
• по процессам;
• по персоналу;
• по инновациям.
В этом случае их можно привязать к так называемым перспективам, которые используются в методике ВSС. Замечу, что иметь определения категорий показателей необязательно.
Перечень должностных лиц, получающих показатель в составе планов (отчетов).
Для каждого показателя определяют круг должностных лиц компании, которые будут получать его значение – плановое и/или фактическое – в составе планов и/или отчетов. Критерий включения показателя в документ – принятие решений на его основе. Если руководитель получает значение показателя в отчете, но никогда не принимает с его помощью управленческих решений, то стоит проанализировать, нужен ли ему такой показатель.
Должность сотрудника, ответственного за достижение целевого значения показателя.
Ряд показателей в системе показателей компании служит для измерения достижения какой-либо цели. Некоторые показатели могут использоваться для мониторинга и анализа процессов.
Целевые (нормативные) значения показателей должны устанавливаться в соответствующих плановых документах организации. Для каждого показателя следует определить должностное лицо, отвечающее за достижение его целевого значения. Предполагается, что этот сотрудник, по сути, владелец процесса с определенным набором полномочий.
Должность сотрудника, ответственного за расчет показателя.
На практике часто встречается ситуация, когда руководитель, отвечающий за достижение целевого значения показателя, по объективным причинам не может рассчитать этот показатель. Например, руководитель управляет производственными процессами на основании данных производственного учета, но у него нет нужной информации для оценки эффективности процессов с использованием расчета затрат. Эти данные может дать только финансовая служба (или бухгалтерия). В этом случае необходимо назначать отдельное должностное лицо, ответственное только за расчет значения показателя, но не за достижение его целевого значения. В ряде случаев сотрудник, рассчитывающий показатель, может одновременно являться и ответственным за достижение его целевого значения.
Периодичность расчета и отчетный период.
Каждый показатель должен рассчитываться с определенной периодичностью и включаться в соответствующие отчетные формы, например ежемесячно или ежеквартально.
Кроме периодичности расчета, для каждого показателя целесообразно указывать отчетный период, например: «Ежемесячно до 2-го числа месяца, следующего за отчетным».
Определение показателя.
Определение показателя означает краткую формулировку, дающую четкое и полное понятие о показателе. Как правило, определение показателя должно давать возможность разработать конкретную формулу для его расчета.
На практике попытки четко определить показатель часто приводят к тому, что его название и смысл корректируются.
Для корректной формулировки определения показателя необходимо участие руководителей и специалистов, связанных с выполнением соответствующего процесса.
Единица измерения показателя.
Недопустима ситуация, когда один и тот же показатель в разных документах измеряется с помощью различных единиц, например: килограммы и тонны, метры кубические и тонны, количество и рубли, проценты и доли и т. п. Важно, чтобы для каждого показателя была принята одна единица измерения и она использовалась во всех документах, которые включают плановые или фактические значения показателя.
Методика (формула) расчета показателя.
Методика расчета показателя может быть определена с разной степенью детализации. Как минимум она должна содержать формулу расчета показателя. Другие используемые в ней показатели, значения которых нужны для расчета, должны быть четко определены. Вообще любые источники данных для расчета показателя следует четко определить, а доступность и корректность исходных данных заранее проверить.
Перечень документов, содержащих информацию, которая необходима для расчета показателя.
Информация для расчета показателя может содержаться в нескольких документах (бумажных или электронных), а также в электронных базах данных. Все эти источники должны быть определены и проверены. Сведения о них следует зафиксировать, они должны стать частью информации о соответствующем показателе.
Перечень плановых (отчетных) форм, включающих показатель.
Каждый показатель включается в одну или несколько плановых и отчетных форм. Необходимо выявить эти документы и указать в соответствующем разделе при описании показателя.
Отмечу, что сейчас на рынке представлена целая линейка программ, помогающих структурировать показатели в виде иерархического справочника, вводить плановые и фактические значения, получать различного рода отчеты. В некоторых программах, относящихся к классу ВРМ[130], можно разрабатывать панели управления и т. п.
Если в компании используется среда моделирования бизнес-процессов (например, Вusinеss Studiо), то ее можно использовать для:
• ведения иерархического справочника целей и показателей;
• хранения полной информации о показателе (ответственный, определение, формула расчета и т. д.);
• установления связей целей и показателей с процессами, должностями и бизнес-ролями;
• планирования показателей и формирования отчетных форм;
• формирования отчетов по показателям процессов;
• прочее.
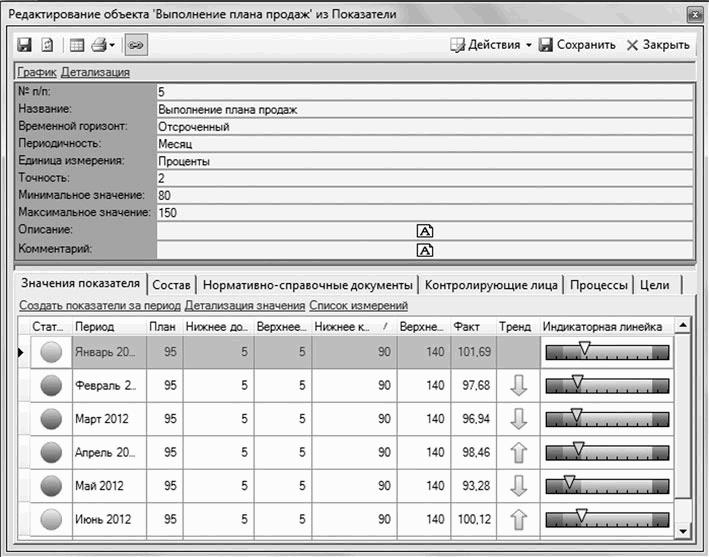
На рис. 6.4.3 показан фрагмент справочника целей и показателей в Вusinеss Studiо, а на рис. 6.4.4 – несложная панель управления, которую можно использовать для мониторинга изменения значений показателей по бизнес-процессам.
Рис. 6.4.3. Справочник целей и показателей в Вusinеss Studiо
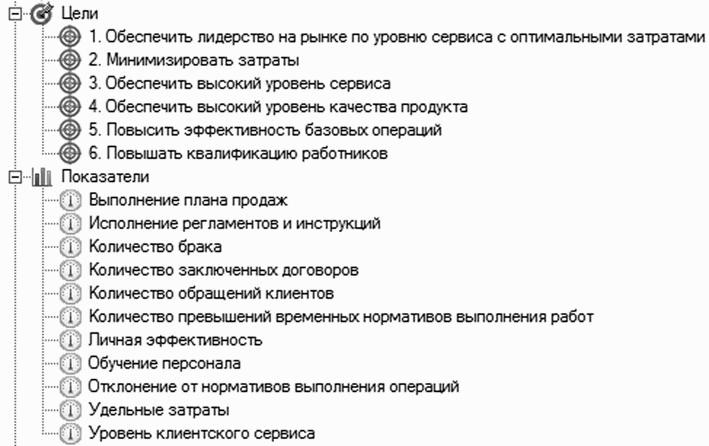
Рис. 6.4.4. Панель управления показателями в Вusinеss Studiо
6.5. Оперативное управление процессом.
6.5.1. Планирование процессов.
Оперативное управление осуществляется на всех уровнях иерархии менеджмента компании. Различие состоит только в масштабе управляемой деятельности.
Планированием процессов занимаются их владельцы (руководители структурных подразделений, их заместители, ведущие специалисты), используя при этом:
• фактическую информацию за предыдущие периоды;
• целевые значения показателей процессов;
• выявленные причины отклонений от нормального хода процессов;
• прочую информацию.
Процедура формирования плана по процессу представлена на рис. 6.5.1.
Рис. 6.5.1. Формирование плана по процессу
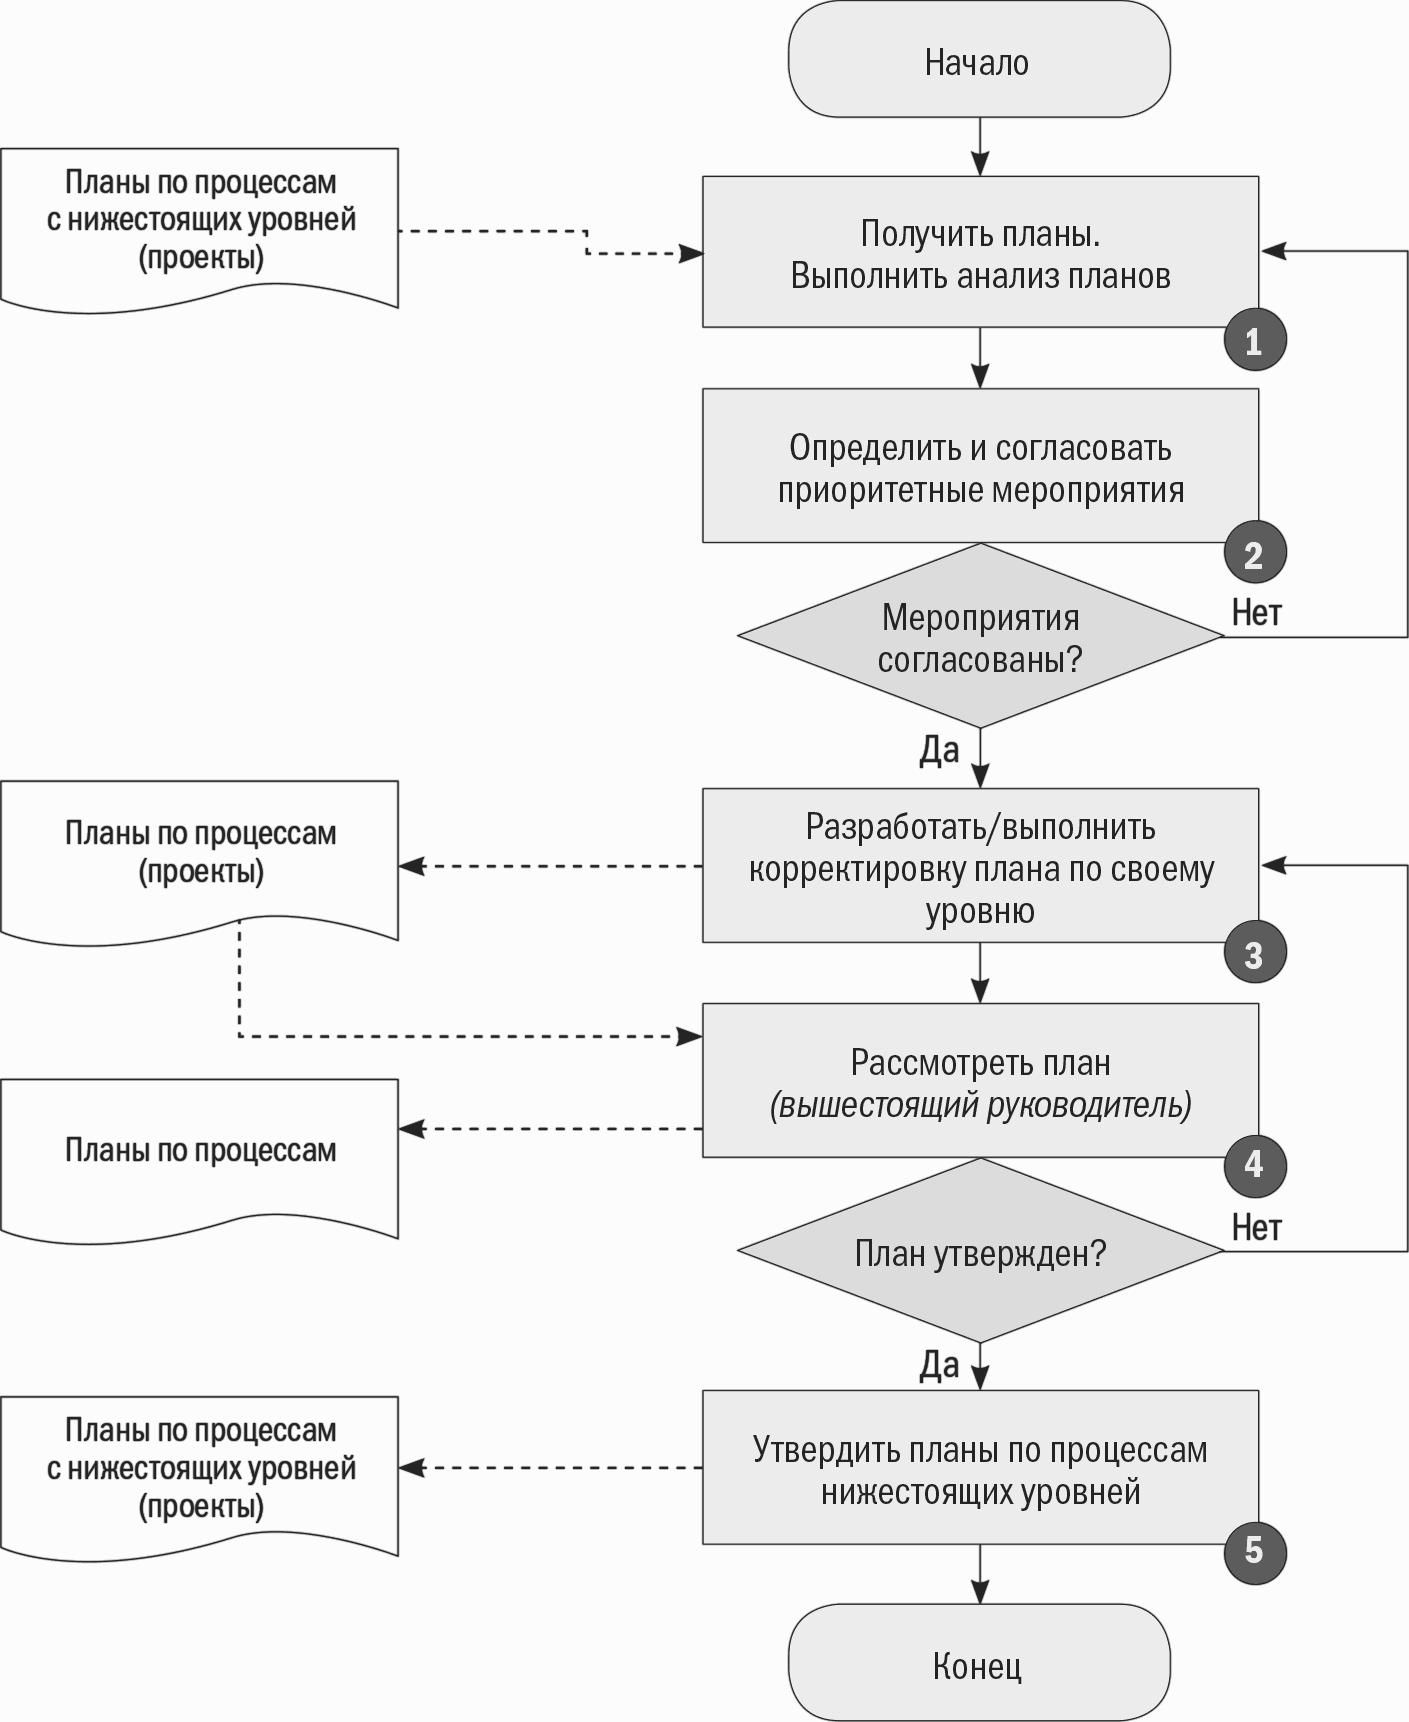
На шаге 1 руководитель (владелец процесса) получает планы от руководителей нижестоящего уровня (владельцев подпроцессов) и анализирует эти планы. Он рассматривает предлагаемые снизу корректирующие мероприятия, а также действия по совершенствованию процессов (в рамках цикла РDСА)[131].
Формы планов по процессам, состав показателей по процессам и периодичность планирования устанавливаются в соответствующих нормативно-методических документах по процессам. План может содержать следующие разделы:
1. Операционные планы и показатели по процессу.
Раздел для представления существующих показателей и планов по операционной деятельности.
1.1. Операционные показатели по процессу.
Раздел для описания операционных плановых показателей.
1.2. Операционные планы по процессу.
Раздел для описания операционных планов по процессу.
2. Показатели улучшения процесса (цикл РDСА, в том числе показатели из системы ВSС[132]).
Раздел для описания плановых показателей, установленных в рамках выполнения цикла РDСА и в рамках системы ВSС.
3. Мероприятия (проекты) по улучшению процессов (цикл РDСА, инициативы в системе ВSС).
Раздел для описания мероприятий (проектов), которые выполняются в рамках выполнения цикла РDСА, и для описания инициатив (проектов) в рамках системы ВSС.
4. Корректирующие мероприятия (для устранения причин отклонений от нормального хода процесса).
Раздел для описания корректирующих мероприятий (проектов), которые необходимо выполнить для устранения причин отклонений от нормального хода процессов.
На шаге 2 руководитель определяет приоритетность мероприятий с точки зрения:
• установленных целей компании;
• требований внутренних и внешних потребителей;
• наличия необходимых ресурсов.
После согласования состава мероприятий по подпроцессам и определения требуемых ресурсов руководитель приступает в разработке/корректировке плана по процессу (процессам) своего уровня (шаг 3). Он формирует:
• операционные планы по процессу (процессам);
• планы цикла РDСА и инициативы ВSС;
• планы корректирующих мероприятий.
В плане по процессу должны быть указаны как мероприятия (проекты) рассматриваемого уровня управления, так и мероприятия, взятые из планов по подпроцессам (в случае если они требуют существенных ресурсов либо могут значительно повлиять на результативность, эффективность и качество процессов). Разработанный план передается вышестоящему руководителю.
На шаге 4 руководитель вышестоящего уровня рассматривает и согласует план по процессу (процессам).
На шаге 5 руководитель утверждает планы по подпроцессам и доводит их до нижестоящих руководителей (владельцев процессов).
Выше приведены некоторые методические рекомендации по организации оперативного планирования процессов. В конкретной компании допустимы свои порядок планирования и формы документов. Также для планирования процессов могут использоваться различные программные продукты.
6.5.2. Мониторинг процесса.
Мониторинг процесса[133] осуществляется владельцем процесса по ряду показателей:
• установленных в отчетности вышестоящим руководителем;
• установленных владельцем процесса, необходимых ему для осуществления мониторинга.
Мониторинг процесса проводится с заданной периодичностью (ежечасно, ежедневно, еженедельно, ежемесячно, ежеквартально). Его задача состоит в том, чтобы определить, находится ли процесс в нормальном состоянии, то есть в состоянии статистической управляемости.
Если выполнить анализ процесса с точки зрения статистической управляемости невозможно, то нормальные границы определяют по другим соображениям.
Рис. 6.5.2. Пример анализа процесса по одному из показателей
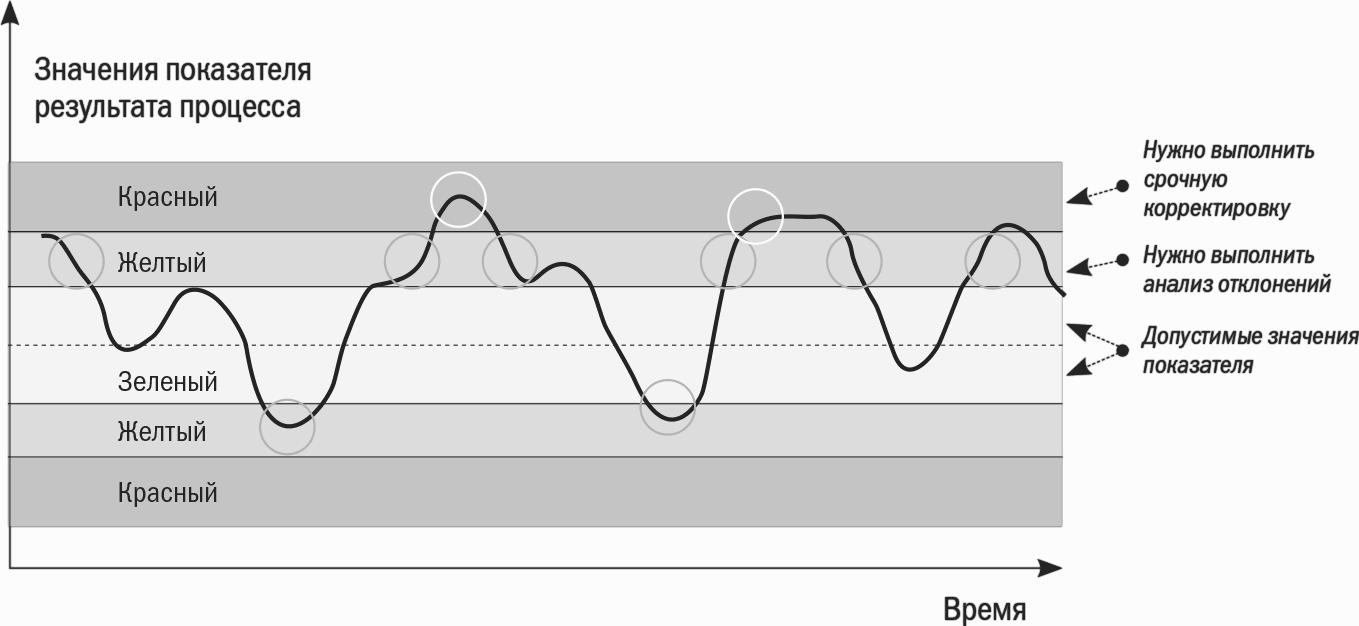
На рис. 6.5.2 нормальное состояние процесса соответствует значениям показателей, попадающих в зеленую зону. Когда значение показателей находится в этой зоне, его владелец не должен хвататься за каждое отклонение и анализировать его причину. Но когда процесс приближается к желтой зоне – границе допуска (например, наблюдается явный тренд увеличения значения показателя), владельцу процесса следует выполнить анализ причин отклонений и соответствующие корректирующие действия.
Ширину зеленой зоны лучше всего определять опытным путем. Например, она может составлять ширины желтой зоны. А ее ширина, в свою очередь, может определяться более однозначно:
• требованиями внешнего потребителя (границы допусков, значения каких-либо параметров и т. п.);
• нормативами компании;
• требованиями вышестоящего руководства;
• требованиями государственных стандартов и других внешних нормативных документов.
Если значения показателя оказались в красной зоне, это чрезвычайная ситуация. Владельцу процесса нужно срочно предпринимать меры по коррекции процесса и устранению последствий попадания показателя в красную зону (например, отбор бракованных изделий из партии). При значительных отклонениях возможна полная остановка процесса до выяснения и устранения причин.
Последовательность шагов по мониторингу процесса представлена на рис. 6.5.3.
Рис. 6.5.3. Мониторинг хода процесса

На шаге 1 владелец процесса контролирует получение фактической информации по процессу. Данные могут собираться:
• вручную (например, путем занесения в различные журналы, контрольные формы или файлы);
• автоматически фиксироваться различными системами.
Часть информации о процессе его владелец может собирать и фиксировать лично. За сбор другой части данных отвечают его подчиненные либо соответствующие информационные системы.
На шаге 2 на основе фактической информации о ходе и результатах процесса владелец либо его сотрудники формируют таблицы, графики, контрольные карты по выбранным показателям. Для решения этой задачи могут использоваться различные программные продукты – от МS Ехсеl до систем ВРМ[134] или специализированных программных продуктов для статистической обработки данных.
На основе анализа данных владелец процесса идентифицирует отклонения от нормального хода процесса. Выявленные отклонения фиксируются в журнале учета отклонений (это может быть электронный файл или база данных).
Может возникнуть вопрос, зачем все это нужно? Чтобы руководители регулярно занимались мониторингом и анализом управляемых ими процессов, необходимо создание определенной управленческий культуры, ориентированной на решение этой задачи. Если просто написать и утвердить процедуру выполнения корректирующих действий (как это часто бывает при формальном внедрении СМК), рекомендующую руководителям «что-то там» анализировать и корректировать, то мало кто будет ее применять. На первых порах важно именно привить культуру работы с процессами. При решении этой задачи основная ответственность ложится на руководителей верхнего и среднего уровня. Они должны постоянно проверять, выполняют ли их подчиненные регулярный мониторинг процессов, анализируют ли отклонения и т. п. Причем они должны делать это не формально, а вникая в суть выполненного анализа и предлагаемых корректирующих мероприятий. В противном случае работа владельцев по анализу и корректировке процессов рискует оказаться профанацией. Поэтому формы (база данных), в которых фиксируются результаты проделанной работы по мониторингу и анализа причин отклонений, очень важны. Они помогают руководителю вышестоящего уровня контролировать процессы управления, выполняемые владельцами процессов. Также важна грамотно построенная система стимулирования, мотивирующая руководителей заниматься совершенствованием своих бизнес-процессов.
На шаге 3 владелец процесса выявляет и анализирует причины отклонений.
При необходимости на шаге 4 он собирает дополнительную, более подробную информацию по процессу. Затем анализ причин отклонений повторяется.
По итогам мониторинга и анализа причин отклонений владелец процесса:
• приступает к анализу необходимости корректирующих действий;
• принимает оперативные решения по изменению процесса (например, организация людей и ресурсов, привлечение дополнительных ресурсов).
6.5.3. Разработка и выполнение корректирующих действий.
Владелец процесса выполняет корректирующие действия следующим образом (рис. 6.5.4).
Рис. 6.5.4. Выполнение корректирующих действий

На шаге 1 он рассчитывает возможные потери, связанные с возникновением особой причины, повлекшей за собой отклонение от нормального хода процесса.
Шаг 2 – это определение возможных корректирующих мероприятий и расчет затрат на них.
На шаге 3 владелец процесса сравнивает сумму возможных потерь с объемом потенциальных затрат на выполнение корректирующих мероприятий. В случае если потери существенно ниже затрат, корректирующие действия выполнять не стоит. При этом владелец процесса фиксирует результаты анализа в журнале корректирующих действий (шаг 4а).
Если прогнозируемые потери выше затрат, то владелец процесса формирует план выполнения корректирующего мероприятия, уточняет требования по ресурсам, определяет, достаточно ли их в его распоряжении. Если нет, то владелец процесса согласует план с вышестоящим руководителем и получает от него необходимые ресурсы (шаг 5а). Вышестоящий руководитель может не согласовать план. В этом случае владелец процесса корректирует его и предоставляет на повторное рассмотрение либо отказывается от реализации корректирующего мероприятия.
На шаге 5 владелец процесса выполняет корректирующее мероприятие (лично управляет выполнением или контролирует его).
Проверка корректирующего мероприятия (устранены ли причины отклонений) происходит на шаге 6. Если причины устранены, владелец процессов фиксирует результаты в журнале (базе данных) – шаг 7. На этом цикл корректирующих действий завершается. Если причины не устранены, то владелец процесса разрабатывает новые корректирующие мероприятия либо (по согласованию с руководителем вышестоящего уровня) он отказывается от дальнейших попыток устранить причины отклонений.
6.5.4. Совершенствование процесса на основе цикла РDСА.
Владелец процесса выполняет цикл непрерывного совершенствования процесса (цикл РDСА) следующим образом (рис. 6.5.5).
Рис. 6.5.5. Цикл непрерывного совершенствования процесса

Шаг 1 – он получает целевые показатели по улучшению процесса (процессов) от вышестоящего руководителя (как правило, в рамках цикла планирования). Кроме того, владелец процесса анализирует факторы, воздействующие на процесс, выбирает из них приоритетные, анализирует причины отклонений (в том числе используя статистическую информацию о процессе).
На шаге 2 разрабатываются возможные мероприятия по улучшению процесса, формируется план мероприятий, уточняются требования по ресурсам, определяется достаточность ресурсов. Если их мало, то владелец процесса согласует план с вышестоящим руководителем и получает от него необходимые ресурсы (шаг 3а). Вышестоящий руководитель может не согласовать план. В этом случае владелец процесса корректирует план и предоставляет его на рассмотрение повторно.
На шаге 3 владелец процесса выполняет мероприятия по его совершенствованию.
Шаг 4 – это проверка, достигнуто ли улучшение процесса по заданным целевым показателям. Если да, то цикл завершается. Если улучшение не достигнуто (или достигнуто частично), владелец процесса разрабатывает новые мероприятия по совершенствованию. Цикл повторяется.
6.6. Список литературы.
1. Репин В. В. Бизнес-процессы компании: построение, анализ, регламентация. – М.: Стандарты и качество, 2007.
2. Репин В. В., Елиферов В. Г. Процессный подход к управлению. Моделирование бизнес-процессов. – М.: Стандарты и качество, 2004.
3. Елиферов В. Г., Репин В. В. Бизнес-процессы. Регламентация и управление. – М.: Инфра-М, 2009.
4. Харрингтон Дж. Совершенство управления процессами. – М.: Стандарты и качество, 2007.
5. Деминг Э. Выход из кризиса. Новая парадигма управления людьми, системами и процессами. – М.: Альпина Бизнес Букс, Альпина Паблишер, 2009.
6. Уилер Д., Чамберс Д. Статистическое управление процессами. Оптимизация бизнеса с использованием контрольных карт Шухарта. – М.: Альпина Бизнес Букс, 2009.
7. Эккерсон У. Панели индикаторов как инструмент управления: ключевые показатели эффективности; мониторинг деятельности; оценка результатов. – М.: Альпина Бизнес Букс, 2007.
8. Уолш К. Ключевые показатели менеджмента. Как анализировать, сравнивать и контролировать данные, определяющие стоимость компании. – М.: Дело, 2001.
9. Каплан Р., Нортон Д. Награда за блестящую реализацию стратегии. – М.: Олимп-Бизнес, 2010.
Заключение.
Итак, вы ознакомились с материалом книги. Надеюсь, что представленная информация оказалась полезной для практики внедрения процессного подхода. Затронуть все аспекты в одной работе невозможно[135]. Эта книга – не исчерпывающее руководство на все случаи жизни. Важно, чтобы после ее прочтения вы поняли, над чем стоит серьезно задуматься, что необходимо проработать при внедрении процессного управления. Возможно, какие-то аспекты предметной области были раскрыты недостаточно подробно, какие-то узкие темы не рассматривались вовсе, что-то показалось спорным. Но я старался осветить наиболее важные проблемы, которые возникают на практике.
Прежде всего к ним относится отсутствие концепции внедрения процессного управления у собственников и руководителей компаний. Они стремятся что-то менять, слышали о технологиях, но как подойти к решению задачи – не знают. Материалы главы 1 дают ответы на эти вопросы.
Второй, исключительно важный, на мой взгляд, момент – это определение и управление сквозными процессами (глава 2). На этот счет существует много разных мнений, подчас не совсем адекватных. Надеюсь, что мне удалось предложить простой и понятный подход к работе со сквозными процессами компании. Убежден, что значительный экономический эффект может быть получен только в случае определения, анализа и оптимизации группы сквозных (межфункциональных) процессов.
Третий практически важный вопрос – построение системы бизнес-процессов компании. В книге предложен метод построения процессного дерева организации на основе анализа цепочек создания ценности. Надеюсь, что приведенный в главе 3 материал поможет вам системно построить работу с бизнес-процессами.
Четвертая группа вопросов, над которыми стоит задуматься читателю, – это создание системы работы по описанию процессов. Ни нотация, ни инструмент описания по отдельности не являются решающими факторами успеха. Нотаций много. Они разные. Инструменты тоже разные. Важно, чтобы нотация и инструмент не оказались факторами, препятствующими работе по описанию процессов, а само описание – уделом избранных бизнес-аналитиков. Я считаю, что предельно простое и понятное описание процессов должно стать рабочим инструментом руководителей и специалистов любого подразделения организации (а не только отдела развития или IТ-службы).
В главе 5 предлагаются определение и структура системы стандартизации бизнес-процессов. Это попытка системного взгляда на вопросы работы с регламентирующими документами организации. Надеюсь, что материал будет иметь практическую ценность при создании регламентной базы вашей компании.
Еще один важный момент, который стоит отметить, – это процессы управления. К сожалению, в книгах и статьях о них говорится очень мало. Но описание и отладка процессов управления – важнейшая задача при внедрении процессного управления.
Надеюсь, что книга помогла сложить из разрозненных кусочков целостную картину методов и инструментов процессного управления. Теперь вы знаете, что нужно для внедрения процессного подхода, и сможете глубже изучить наиболее значимые его аспекты.
В заключение хочу еще раз обратить внимание собственников и руководителей на тот факт, что компания – это сложная социальная система. Успех проекта внедрения процессного подхода в первую очередь зависит от лидерства руководителей, развития управленческой команды, вовлечения персонала. Современные информационные технологии управления важны, но на первом месте – люди, творчески работающие над совершенствованием процессов.
Приложение 1. Система процессов АРQС.
В приложении представлен авторский перевод системы процессов организации АРQС. Эта система процессов полезна как для освоения подходов к построению процессного дерева, так и для анализа и совершенствования системы процессов организации.
Система включает в себя 12 категорий процессов:
1. Развивать видение и стратегию.
2. Развивать продукты/услуги и управлять ими.
3. Выполнять маркетинг и продавать продукты/услуги.
4. Поставлять продукты и оказывать услуги.
5. Управлять обслуживанием потребителей.
6. Развивать человеческий капитал (персонал) и управлять им.
7. Управлять информационными технологиями (IТ).
8. Управлять финансовыми ресурсами.
9. Приобретать, возводить недвижимость и управлять ею.
10. Управлять охраной окружающей среды, здоровьем и безопасностью жизнедеятельности (ЕНS).
11. Управлять внешними связями.
12. Управлять знаниями, улучшениями и изменениями.
1. Развивать видение и стратегию.
1.1. Определять концепцию бизнеса и видение на долгосрочную перспективу.
1.1.1. Оценивать внешнее окружение.
1.1.1.1. Анализировать и оценивать конкуренцию.
1.1.1.2. Выявлять экономические тренды.
1.1.1.3. Выявлять политические и правовые факторы.
1.1.1.4. Оценивать инновации в области новых технологий.
1.1.1.5. Анализировать демографические характеристики.
1.1.1.6. Выявлять социальные и культурные изменения.
1.1.1.7. Выявлять экологические проблемы.
1.1.2. Проводить мониторинг рынка и определять потребности и предпочтения потребителей.
1.1.2.1. Проводить качественные/количественные оценки.
1.1.2.2. Получать информацию о потребностях потребителей и оценивать ее.
1.1.3. Осуществлять внутренний анализ.
1.1.3.1. Анализировать показатели деятельности организации.
1.1.3.2. Определять направления изменения существующих процессов.
1.1.3.3. Анализировать системы и технологии.
1.1.3.4. Анализировать финансовое состояние организации.
1.1.3.5. Определять ключевые компетенции организации.
1.1.4. Устанавливать стратегическое видение.
1.1.4.1. Согласовывать интересы собственников на основе стратегического видения.
1.1.4.2. Доводить стратегическое видение до собственников.
1.2. Развивать стратегию бизнеса.
1.2.1. Развивать общую миссию.
1.2.1.1. Определять текущее состояние бизнеса.
1.2.1.2. Формулировать миссию.
1.2.1.3. Обсуждать миссию.
1.2.2. Оценивать возможности достижения стратегических целей.
1.2.2.1. Определять возможности достижения стратегических целей.
1.2.2.2. Анализировать и оценивать влияние каждой возможности.
1.2.2.3. Разрабатывать устойчивую стратегию.
1.2.2.4. Разрабатывать стратегию поддержки и партнерства на мировом уровне.
1.2.2.5. Разрабатывать стратегию минимизации и управления рисками.
1.2.2.6. Разрабатывать стратегию бережливого производства/непрерывных улучшений.
1.2.3. Выбирать стратегию бизнеса на долгосрочную перспективу.
1.2.4. Координировать и упорядочивать функциональные и процессные стратегии.
1.2.5. Создавать организационный дизайн (структура, управление, отчетность и др.).
1.2.5.1. Оценивать ширину и глубину организационной структуры.
1.2.5.2. Осуществлять картирование бизнес-ролей и выполнять анализ создания ценности.
1.2.5.3. Совершенствовать схемы процедур выполнения работы для исключения ручного труда.
1.2.5.4. Проводить семинары по организационному перепроектированию.
1.2.5.5. Проектировать взаимодействия между организационными единицами.
1.2.5.6. Совершенствовать схемы распределения ответственности и выполнения работы для ключевых процессов.
1.2.5.7. Оценивать возможность внедрения различных альтернатив.
1.2.5.8. Изменять организацию.
1.2.6. Разрабатывать и устанавливать цели организации.
1.2.7. Определять стратегии для бизнес-единицы.
1.3. Управлять стратегическими инициативами.
1.3.1. Развивать стратегические инициативы.
1.3.2. Оценивать стратегические инициативы.
1.3.3. Выбирать стратегические инициативы.
1.3.4. Устанавливать показатели управления (метрики) на верхнем уровне.
2. Развивать продукты/услуги и управлять ими.
2.1. Управлять портфелем продуктов/услуг.
2.1.1. Оценивать эффективность существующих продуктов/услуг на фоне рыночных возможностей.
2.1.2. Определять требования по развитию продуктов /услуг.
2.1.2.1. Выявлять возможные улучшения существующих продуктов/услуг.
2.1.2.2. Выявлять потенциально новые продукты/услуги.
2.1.3. Выполнять исследования новых направлений.
2.1.3.1. Выявлять новые технологии.
2.1.3.2. Развивать новые технологии.
2.1.3.3. Оценивать возможность интеграции новых передовых технологий в концепции продуктов/услуг.
2.1.4. Подтверждать соответствие концепций продуктов/услуг стратегии бизнеса.
2.1.4.1. Планировать и совершенствовать цели в области цены и качества.
2.1.4.2. Ранжировать и выбирать концепции новых продуктов/услуг.
2.1.4.3. Устанавливать цели по срокам развития.
2.1.4.4. Планировать изменения в предложении продуктов/услуг.
2.1.5. Управлять жизненным циклом продуктов/услуг.
2.1.5.1. Вводить новые продукты/услуги.
2.1.5.2. Избавляться от устаревшей продукции/услуг.
2.1.5.3. Определять и совершенствовать показатели эффективности.
2.1.6. Управлять информацией по продуктам/услугам.
2.2. Развивать продукты/услуги.
2.2.1. Проектировать, создавать и оценивать продукты/услуги.
2.2.1.1. Выделять ресурсы для проекта создания продукта/услуги.
2.2.1.2. Подготавливать возможности на уровне бизнеса и осуществлять техническое обеспечение.
2.2.1.3. Разрабатывать проектную документацию по продуктам и услугам.
2.2.1.4. Управлять проектной документацией.
2.2.1.5. Проверять выполнение обязательных и рекомендательных внешних требований (законов, правил, стандартов).
2.2.1.6. Разрабатывать прототипы.
2.2.1.7. Устранять проблемы качества и надежности.
2.2.1.8. Выполнять внутреннее тестирование продуктов/услуг и оценивать их пригодность.
2.2.1.9. Определять показатели эффективности проектирования и разработки.
2.2.1.10. Налаживать сотрудничество при проектировании с поставщиками и производителями.
2.2.2. Тестировать рынок для вывода новых или переработанных продуктов/услуг.
2.2.2.1. Подготавливать подробный анализ рынка.
2.2.2.2. Проводить опросы и интервьюировать потребителей.
2.2.2.3. Определять окончательные характеристики продуктов/услуг и условия их применения.
2.2.2.4. Завершать оформление технических требований.
2.2.2.5. Определять требования к изменениям процессов поставки и производства.
2.2.3. Осуществлять подготовку к производству.
2.2.3.1. Разрабатывать и тестировать процессы производства и поставки продуктов и/или услуг.
2.2.3.2. Проектировать и обеспечивать поставку необходимых материалов и оборудования.
2.2.3.3. Внедрять и валидировать методологию или процесс производства.
3. Выполнять маркетинг и продавать продукты/услуги.
3.1. Анализировать возможности рынка и потребителей.
3.1.1. Выполнять анализ информации о рынке и потребителях.
3.1.1.1. Проводить исследования рынка и потребителей.
3.1.1.2. Выявлять сегменты рынка.
3.1.1.3. Анализировать рыночные и отраслевые тренды.
3.1.1.4. Анализировать конкурирующие организации, конкурирующие/замещающие продукты.
3.1.1.5. Оценивать существующие продукты/бренды.
3.1.1.6. Оценивать внутренние и внешние условия бизнеса.
3.1.2. Оценивать и приоритезировать рыночные возможности.
3.1.2.1. Количественно оценивать рыночные возможности.
3.1.2.2. Определять целевые сегменты.
3.1.2.3. Приоритезировать рыночные возможности в соответствии с потенциальными возможностями и общей стратегией бизнеса.
3.1.2.4. Валидировать возможности.
3.2. Развивать рыночную стратегию.
3.2.1. Определять предложение по цене и ценности для потребителя.
3.2.1.1. Определять цену и позиционирование.
3.2.1.2. Разрабатывать предложение ценности, включая позиционирование бренда для целевых сегментов.
3.2.1.3. Проверять соответствие предложения ценности целевым сегментам.
3.2.1.4. Разрабатывать новую систему продвижения бренда.
3.2.2. Согласовывать стратегию ценообразования с предложением ценности.
3.2.2.1. Устанавливать нормативы при ценообразовании продуктов/услуг.
3.2.2.2. Утверждать стратегии/политику ценообразования.
3.2.3. Определять стратегию по каналам сбыта и управлять ею.
3.2.3.1. Оценивать параметры каналов сбыта и партнеров.
3.2.3.2. Определять каналы сбыта в соответствии с целевыми сегментами.
3.2.3.3. Выбирать каналы сбыта для целевых сегментов.
3.3. Развивать стратегию продаж.
3.3.1. Разрабатывать прогноз продаж.
3.3.1.1. Собирать информацию по существующим и прошлым заказам.
3.3.1.2. Анализировать тренды и структуру продаж.
3.3.1.3. Формировать прогноз продаж.
3.3.1.4. Анализировать прошедшие и планируемые мероприятия по продвижению и события.
3.3.2. Развивать связи между торговыми партнерами/альянсами.
3.3.2.1. Выявлять возможности вступления в альянсы.
3.3.2.2. Разрабатывать программы по вступлению в альянсы и методы выбора и управления взаимосвязями.
3.3.2.3. Выбирать альянсы.
3.3.2.4. Развивать стратегии управления партнерами/альянсами.
3.3.2.5. Устанавливать цели управления партнерами/альянсами.
3.3.3. Устанавливать общие бюджеты продаж.
3.3.3.1. Рассчитывать доход с продукта.
3.3.3.2. Определять переменные затраты.
3.3.3.3. Определять накладные расходы и постоянные затраты.
3.3.3.4. Рассчитывать чистую прибыль.
3.3.3.5. Создавать бюджет.
3.3.4. Устанавливать цели и показатели для продаж.
3.3.5. Устанавливать показатели оценки потребителей.
3.4. Разрабатывать маркетинговые планы и управлять ими.
3.4.1. Устанавливать цели, показатели и целевые значения показателей для продуктов в разрезе каналов сбыта/сегментов.
3.4.2. Устанавливать маркетинговые бюджеты.
3.4.2.1. Подтверждать соответствие плана маркетинга бизнес-стратегии.
3.4.2.2. Определять затраты на маркетинг.
3.4.2.3. Определять маркетинговый бюджет.
3.4.3. Развивать и управлять рекламой через СМИ.
3.4.3.1. Определять цели в области СМИ.
3.4.3.2. Разрабатывать рекламные сообщения.
3.4.3.3. Определять целевую аудиторию.
3.4.3.4. Привлекать подрядчика в области СМИ.
3.4.3.5. Развивать и осуществлять рекламную деятельность.
3.4.3.6. Развивать и осуществлять другие маркетинговые кампании/программы.
3.4.3.7. Оценивать эффективность маркетингового плана для бренда/продукта.
3.4.4. Развивать систему ценообразования и управлять ею.
3.4.4.1. Определять систему ценообразования на основе прогноза продаж в натуральном и стоимостном выражении.
3.4.4.2. Осуществлять планирование цен.
3.4.4.3. Оценивать эффективность системы ценообразования.
3.4.4.4. Совершенствовать систему ценообразования по мере необходимости.
3.4.5. Развивать деятельность по стимулированию продаж и управлять ею.
3.4.5.1. Определять концепции стимулирования продаж.
3.4.5.2. Разрабатывать план стимулирования продаж и тестировать его.
3.4.5.3. Осуществлять деятельность по стимулированию продаж.
3.4.5.4. Оценивать показатели эффективности деятельности по стимулированию продаж.
3.4.5.5. Совершенствовать показатели эффективности деятельности по стимулированию продаж.
3.4.5.6. Использовать накопленный опыт для будущей/планируемой деятельности по стимулированию потребителей.
3.4.6. Отслеживать показатели управления потребителем.
3.4.6.1. Определять значения лояльности потребителей и длительность деловых связей.
3.4.6.2. Анализировать тенденцию изменения выручки по потребителям.
3.4.6.3. Анализировать коэффициенты притока/оттока потребителей.
3.4.6.4. Анализировать показатели оценки потребителей.
3.4.6.5. Пересматривать стратегии, цели и планы показателей по потребителям.
3.4.7. Развивать и управлять стратегией в области упаковки.
3.4.7.1. Планировать стратегию в области упаковки.
3.4.7.2. Тестировать возможности в области упаковки.
3.4.7.3. Осуществлять стратегию в области упаковки.
3.4.7.4. Совершенствовать упаковку.
3.5. Разрабатывать планы по продажам и управлять ими.
3.5.1. Создавать лидеров.
3.5.1.1. Выявлять потенциальных потребителей.
3.5.1.2. Выявлять лидеров.
3.5.2. Управлять потребителями и состоянием расчетов.
3.5.2.1. Разрабатывать план по продажам и состоянию расчетов.
3.5.2.2. Управлять взаимоотношениями с потребителями.
3.5.3. Управлять продажами.
3.5.3.1. Осуществлять коммуникации по продажам.
3.5.3.2. Осуществлять предпродажную деятельность.
3.5.3.3. Закрывать сделки.
3.5.3.4. Учитывать результаты процесса продаж.
3.5.4. Управлять заказами.
3.5.4.1. Принимать и проверять заказы на поставку.
3.5.4.2. Собирать и хранить информацию по взаиморасчетам с потребителями.
3.5.4.3. Определять годность продукта.
3.5.4.4. Определять процесс исполнения заказа.
3.5.4.5. Вводить заказы в систему и выявлять/осуществлять деятельность по перекрестным продажам/перепродажам.
3.5.4.6. Обрабатывать невыполненные и обновленные заказы.
3.5.4.7. Обрабатывать запросы по заказу, включая транзакции после выполнения заказа.
3.5.5. Управлять менеджерами по продажам.
3.5.5.1. Определять расстановку кадров.
3.5.5.2. Устанавливать план стимулирования менеджеров по продажам.
3.5.6. Управлять торговыми партнерами/альянсами.
3.5.6.1. Проводить тренинги по продажам и продуктам для торговых партнеров/альянсов.
3.5.6.2. Развивать прогноз сбыта за счет партнеров/альянсов.
3.5.6.3. Договариваться с партнерами/альянсами о комиссионных вознаграждениях.
3.5.6.4. Оценивать итоги партнерства/альянсов.
4. Поставлять продукты и оказывать услуги.
4.1. Планировать и приобретать необходимые ресурсы (планирование цепочки поставок).
4.1.1. Развивать производственную стратегию и стратегию обеспечения материальными ресурсами.
4.1.1.1. Определять производственные цели.
4.1.1.2. Определять политику в области трудовых и материальных ресурсов.
4.1.1.3. Определять политики в области аутсорсинга.
4.1.1.4. Определять политику в области капитальных вложений в производство.
4.1.1.5. Определять производственные мощности.
4.1.1.6. Определять ограничения в области организации производства и поставок.
4.1.1.7. Определять производственный процесс.
4.1.1.8. Определять размещение производственного оборудования и инфраструктуры.
4.1.2. Управлять спросом на продукты/услуги.
4.1.2.1. Разрабатывать прогнозы по основным направлениям.
4.1.2.2. Сотрудничать с потребителями.
4.1.2.3. Разрабатывать согласованный общий прогноз.
4.1.2.4. Определять возможности поставки.
4.1.2.5. Проводить мониторинг деятельности с учетом прогноза и пересматривать его.
4.1.2.6. Оценивать и пересматривать метод прогнозирования.
4.1.2.7. Измерять точность прогноза.
4.1.3. Разрабатывать план потребности в материальных ресурсах.
4.1.3.1. Создавать план производства без учета запасов материалов.
4.1.3.2. Сотрудничать с поставщиками и заключать договоры с производителями.
4.1.3.3. Выявлять наиболее важные материалы и мощности поставщиков по их поставке.
4.1.3.4. Проводить мониторинг спецификаций на материалы.
4.1.3.5. Разрабатывать план производства с учетом запасов и поставок.
4.1.3.6. Определять производственный баланс.
4.1.4. Создавать и управлять графиком производства.
4.1.4.1. Разрабатывать план на уровне участка (подразделения).
4.1.4.2. Управлять запасами незавершенного производства.
4.1.4.3. Сотрудничать с поставщиками.
4.1.4.4. Разрабатывать и исполнять график работы участка (подразделения).
4.1.5. Планировать требования по дистрибуции.
4.1.5.1. Определять возможности поставки.
4.1.5.2. Хранить первичную информацию.
4.1.5.3. Определять требования к складу готовой продукции в пункте назначения.
4.1.5.4. Рассчитывать (определять) требования в пункте назначения.
4.1.5.5. Рассчитывать консолидацию товаров при отгрузке.
4.1.5.6. Управлять совместным планированием возобновления запасов.
4.1.5.7. Управлять требованиями для партнеров.
4.1.5.8. Рассчитывать план отправки товаров в место назначения.
4.1.5.9. Управлять получением плана отправки.
4.1.5.10. Рассчитывать планы по разгрузке/погрузке в месте назначения.
4.1.5.11. Управлять планом разгрузки/погрузки для партнеров.
4.1.5.12. Управлять затратами на поставку.
4.1.5.13. Управлять использованием производственных мощностей.
4.1.6. Устанавливать ограничения при планировании дистрибуции.
4.1.6.1. Устанавливать ограничения по структуре центра дистрибуции.
4.1.6.2. Устанавливать ограничения по управлению запасами.
4.1.6.3. Устанавливать ограничения по транспортировке.
4.1.7. Пересматривать политики в области дистрибуции.
4.1.7.1. Пересматривать сеть дистрибуции.
4.1.7.2. Устанавливать важнейшие связи.
4.1.7.3. Устанавливать политики в области гибкого развертывания.
4.1.8. Оценивать эффективность планирования дистрибуции.
4.1.8.1. Устанавливать подходящие показатели (метрики) эффективности.
4.1.8.2. Устанавливать периодичность мониторинга.
4.1.8.3. Рассчитывать показатели эффективности.
4.1.8.4. Выявлять тренды изменения эффективности.
4.1.8.5. Анализировать отставания по эффективности на основе бенчмаркинга.
4.1.8.6. Составлять необходимые отчеты.
4.1.8.7. Разрабатывать план по улучшению эффективности.
4.1.9. Разрабатывать стандарты и процедуры в области качества.
4.1.9.1. Устанавливать цели в области качества.
4.1.9.2. Разрабатывать процедуры контроля стандартов.
4.1.9.3. Распространять спецификации в области качества.
4.2. Обеспечивать материальными ресурсами и услугами.
4.2.1. Развивать стратегии снабжения.
4.2.1.1. Разрабатывать план снабжения.
4.2.1.2. Выявлять требования по закупкам.
4.2.1.3. Развивать стратегию управления запасами.
4.2.1.4. Приводить в соответствие потребности и возможности по поставкам.
4.2.1.5. Анализировать структуру расходов компании.
4.2.1.6. Искать возможности повышения эффективности и ценности.
4.2.1.7. Сотрудничать с поставщиками для выявления возможностей поставок.
4.2.2. Отбирать поставщиков и заключать/поддерживать договорные отношения.
4.2.2.1. Отбирать поставщиков.
4.2.2.2. Сертифицировать и валидировать поставщиков.
4.2.2.3. Вести переговоры по заключению договоров.
4.2.2.4. Управлять договорами.
4.2.3. Заказывать материалы и услуги.
4.2.3.1. Обрабатывать/пересматривать заявки.
4.2.3.2. Акцептовать заявки.
4.2.3.3. Запрашивать/отслеживать квоты поставщиков.
4.2.3.4. Создавать/распределять заказы на поставку.
4.2.3.5. Обрабатывать заказы и удовлетворять запросы.
4.2.3.6. Учитывать приход товара.
4.2.3.7. Обрабатывать/изучать исключительные ситуации.
4.2.4. Оценивать и развивать поставщиков.
4.2.4.1. Проводить мониторинг информации о поставщике и управлять ею.
4.2.4.2. Обрабатывать/анализировать информацию об эффективности снабжения и деятельности поставщика.
4.2.4.3. Поддерживать процессы производства и хранения.
4.2.4.4. Осуществлять мониторинг качества поставленных продуктов.
4.3. Создавать/производить/поставлять продукт.
4.3.1. Составлять календарный график производства.
4.3.1.1. Разрабатывать план по объему производства.
4.3.1.2. Разрабатывать подробный календарный график.
4.3.1.3. Составлять график заказов на продукцию и определять партии.
4.3.1.4. Выпускать график заказов и производства партий.
4.3.2. Производить продукт.
4.3.2.1. Управлять запасами сырья.
4.3.2.2. Исполнять детальный график производства на линиях.
4.3.2.3. Переделывать дефектные изделия.
4.3.2.4. Оценивать эффективность производства.
4.3.3. Планировать график и осуществлять обслуживание оборудования.
4.3.3.1. Определять процесс планового технического обслуживания.
4.3.3.2. Определять процесс внепланового обслуживания оборудования.
4.3.3.3. Осуществлять техническое обслуживание и ремонт.
4.3.3.4. Калибровать контрольно-измерительное оборудование.
4.3.3.5. Отчитываться о результатах технического обслуживания.
4.3.4. Осуществлять контроль качества.
4.3.4.1. Осуществлять контроль с помощью стандартной процедуры.
4.3.4.2. Записывать (фиксировать) результаты контроля.
4.3.5. Обеспечивать производственный учет и отслеживаемость серий.
4.3.5.1. Устанавливать систему нумерации серий.
4.3.5.2. Определять возможность использования серий.
4.4. Предоставлять услуги потребителю.
4.4.1. Обеспечивать особые требования для отдельных потребителей.
4.4.1.1. Обрабатывать требования потребителей.
4.4.1.2. Создавать профиль пользователя.
4.4.1.3. Формировать заказ на выполнение услуг.
4.4.2. Выявлять и планировать ресурсы, необходимые для обеспечения выполнения требований по сервису.
4.4.2.1. Создавать план потребности и график по использованию ресурсов.
4.4.2.2. Создавать график исполнения заказов на услугу.
4.4.2.3. Разрабатывать заказ на выполнение услуги.
4.4.3. Оказывать услуги особым заказчикам.
4.4.3.1. Организовывать график выполнения ежедневных заказов на услугу.
4.4.3.2. Доставлять ресурсы.
4.4.3.3. Управлять результатом оказания услуги.
4.4.4. Комплексно валидировать услугу на стадии завершения.
4.4.5. Гарантировать качество услуг.
4.4.5.1. Выявлять завершенные заказы для получения обратной связи.
4.4.5.2. Выявлять незавершенные заказы и некачественно оказанные услуги.
4.4.5.3. Получать обратную связь от заказчиков по предоставленным услугам.
4.4.5.4. Обрабатывать отклики заказчика на предоставленные услуги.
4.5. Управлять логистикой и складским хранением.
4.5.1. Определять стратегию в области логистики.
4.5.1.1. Переводить требования по оказанию услуг потребителю в требования по логистике.
4.5.1.2. Проектировать логистическую сеть.
4.5.1.3. Уведомлять о потребностях в привлечении сторонних ресурсов.
4.5.1.4. Развивать и поддерживать политику оказания услуг.
4.5.1.5. Оптимизировать графики и затраты на транспортировку.
4.5.1.6. Определять ключевые показатели эффективности.
4.5.2. Планировать поток поступающих материалов.
4.5.2.1. Планировать приемку поступающих материалов.
4.5.2.2. Управлять потоком поступающих материалов.
4.5.2.3. Проводить мониторинг эффективности поставок материалов.
4.5.2.4. Управлять потоком возвращенных продуктов.
4.5.3. Осуществлять складские операции.
4.5.3.1. Отслеживать операции по хранению.
4.5.3.2. Получать, проверять и хранить данные о поставках материалов.
4.5.3.3. Отслеживать наличие продукта.
4.5.3.4. Отбирать, упаковывать и отгружать продукт для доставки.
4.5.3.5. Отслеживать соблюдение стандартов при хранении.
4.5.3.6. Отслеживать эффективность хранения и отгрузки, выполняемых другими компаниями.
4.5.3.7. Управлять запасами готовой продукции.
4.5.4. Производить транспортировку отгружаемых материалов.
4.5.4.1. Планировать, транспортировать и доставлять отгружаемый продукт.
4.5.4.2. Отслеживать эффективность перевозчиков.
4.5.4.3. Управлять транспортным парком.
4.5.4.4. Обрабатывать и аудировать счета и документацию перевозчиков.
4.5.5. Управлять возвратами; управлять логистикой по возвратам.
4.5.5.1. Разрешать возвраты и обрабатывать возвращенный товар.
4.5.5.2. Осуществлять логистику по возвратам.
4.5.5.3. Осуществлять деятельность по утилизации.
4.5.5.4. Осуществлять и управлять претензионной работой.
4.5.5.5. Управлять ремонтом/восстановлением и возвратом потребителям/на склад.
5. Управлять обслуживанием потребителей.
5.1. Развивать стратегию заботы о потребителях/обслуживания потребителей.
5.1.1. Развивать сегментацию/приоритезацию обслуживания потребителей (например, ценовые сегменты).
5.1.1.1. Проводить анализ существующих потребителей.
5.1.1.2. Анализировать обратную связь с целью выяснения нужд потребителей.
5.1.2. Определять принципы и процедуры обслуживания потребителей.
5.1.3. Устанавливать уровни обслуживания для потребителей.
5.2. Планировать деятельность по обслуживанию потребителей и управлять ею.
5.2.1. Планировать деятельность обслуживающего персонала и управлять им.
5.2.1.1. Прогнозировать количество контактов при обслуживании потребителей.
5.2.1.2. Составлять график работы обслуживающего персонала.
5.2.1.3. Отслеживать привлечение обслуживающего персонала.
5.2.1.4. Проводить мониторинг и оценивать качество взаимодействия с потребителями вместе с представителями по обслуживанию.
5.2.2. Управлять требованиями/запросами в области обслуживания потребителей.
5.2.2.1. Получать требования/запросы потребителей.
5.2.2.2. Распределять требования/запросы потребителей.
5.2.2.3. Отвечать на требования/запросы потребителей.
5.2.3. Управлять жалобами потребителей.
5.2.3.1. Получать жалобы потребителей.
5.2.3.2. Распределять жалобы потребителей.
5.2.3.3. Реагировать на жалобы (принимать решения по жалобам) потребителей.
5.2.3.4. Отвечать на жалобы потребителей.
5.3. Измерять и оценивать деятельность по обслуживанию потребителей.
5.3.1. Измерять удовлетворенность потребителей путем обработки их требований/запросов.
5.3.1.1. Собирать и получать послепродажные отклики потребителей на продукты и услуги.
5.3.1.2. Получать послепродажные отклики потребителей на эффективность рекламы.
5.3.1.3. Анализировать информацию по удовлетворенности продуктами и услугами и выявлять возможности улучшений.
5.3.1.4. Предоставлять отклики потребителей на продукты/услуги руководству по производству продукта.
5.3.2. Измерять удовлетворенность потребителей путем обработки и разрешения их жалоб.
5.3.2.1. Получать отклики потребителей на обработку и разрешение их жалоб.
5.3.2.2. Анализировать информацию по жалобам потребителей и выявлять возможности улучшений.
5.3.3. Измерять удовлетворенность потребителей продуктами/услугами.
5.3.3.1. Собирать и получать послепродажные отклики потребителей на продукты/услуги.
5.3.3.2. Получать послепродажные отклики потребителей на эффективность рекламы.
5.3.3.3. Анализировать информацию по удовлетворенности продуктами/услугами и выявлять возможности улучшений.
5.3.3.4. Предоставлять отклики потребителей на продукты/услуги руководству по производству продукта.
6. Развивать человеческий капитал (персонал) и управлять им.
6.1. Развивать НR-планирование, политики и стратегии и управлять ими.
6.1.1. Развивать НR-стратегию.
6.1.1.1. Выявлять стратегические потребности в области НR.
6.1.1.2. Определять бизнес-роли и ответственность персонала.
6.1.1.3. Устанавливать затраты на персонал.
6.1.1.4. Устанавливать показатели оценки персонала.
6.1.1.5. Информировать персонал об НR-стратегии.
6.1.2. Разрабатывать и реализовывать планы в области НR.
6.1.2.1. Собирать квалификационные требования в соответствии с корпоративной стратегией и рыночной средой.
6.1.2.2. Планировать требования по обеспечению персоналом подразделений/компании в целом.
6.1.2.3. Развивать систему оплаты труда.
6.1.2.4. Развивать план по наставничеству.
6.1.2.5. Развивать план диверсификации персонала.
6.1.2.6. Развивать другие программы в области НR.
6.1.2.7. Развивать НR-политики.
6.1.2.8. Управлять НR-политиками.
6.1.2.9. Планировать льготы для персонала.
6.1.2.10. Развивать стратегию для НR-систем/технологий/программного обеспечения.
6.1.2.11. Развивать модели НR-стратегии.
6.1.3. Осуществлять мониторинг и корректировать планы.
6.1.3.1. Измерять достижение целей.
6.1.3.2. Измерять вклад в стратегию бизнеса.
6.1.3.3. Уведомлять собственников о корректировках планов.
6.1.3.4. Определять добавленную ценность от управления НR.
6.1.3.5. Анализировать и пересматривать НR-планы.
6.2. Искать, принимать и отбирать сотрудников.
6.2.1. Создавать и развивать требования к сотрудникам.
6.2.1.1. Согласовывать штатное расписание с планом по численности сотрудников и стратегиями бизнес-единицы/потребностями в ресурсах.
6.2.1.2. Развивать и открывать новые вакансии.
6.2.1.3. Совершенствовать должностные инструкции.
6.2.1.4. Размещать вакансии.
6.2.1.5. Управлять размещением вакансий на внутреннем/внешнем сайте.
6.2.1.6. Менять/обновлять вакансии.
6.2.1.7. Уведомлять об изменениях по вакансиям руководителя по НR.
6.2.1.8. Управлять сроком размещения вакансии.
6.2.2. Искать/принимать кандидатов.
6.2.2.1. Определять методы поиска.
6.2.2.2. Осуществлять деятельность/проводить мероприятия по поиску.
6.2.2.3. Управлять контрагентами, осуществляющими поиск.
6.2.3. Проводить встречи и отбирать кандидатов.
6.2.3.1. Выявлять и применять инструменты отбора кандидатов.
6.2.3.2. Интервьюировать кандидатов.
6.2.3.3. Тестировать кандидатов.
6.2.3.4. Выбирать и отклонять кандидатов.
6.2.4. Управлять проверкой соответствия кандидатов перед назначением на должность.
6.2.4.1. Подбирать информацию о кандидате.
6.2.4.2. Осуществлять предварительную проверку перед наймом.
6.2.4.3. Рекомендовать/не рекомендовать кандидата.
6.2.5. Управлять новым/повторным наймом.
6.2.5.1. Разрабатывать и делать предложение о сотрудничестве.
6.2.5.2. Вести переговоры на основе предложения.
6.2.5.3. Принимать кандидата.
6.2.6. Отслеживать кандидатов.
6.2.6.1. Создавать учетную карточку претендента.
6.2.6.2. Управлять/отслеживать информацию о претенденте.
6.2.6.3. Архивировать и хранить учетные карточки претендентов, не принятых на работу.
6.3. Развивать и консультировать сотрудников.
6.3.1. Управлять ориентированием сотрудников.
6.3.1.1. Создавать/поддерживать программы адаптации для новых сотрудников.
6.3.1.2. Представлять новых сотрудников руководителям.
6.3.1.3. Вводить в курс дела.
6.3.1.4. Оценивать эффективность системы адаптации сотрудников.
6.3.2. Управлять эффективностью персонала.
6.3.2.1. Определять цели по эффективности.
6.3.2.2. Анализировать, оценивать и управлять эффективностью персонала.
6.3.2.3. Оценивать и корректировать программу по повышению эффективности.
6.3.3. Управлять коммуникациями с персоналом.
6.3.3.1. Управлять охраной здоровья и охраной труда.
6.3.3.2. Управлять трудовыми отношениями.
6.3.3.3. Управлять заключением коллективного трудового договора.
6.3.3.4. Управлять деятельность в области трудовых союзов.
6.3.4. Управлять развитием сотрудников.
6.3.4.1. Развивать планы по управлению компетенциями.
6.3.4.2. Определять нормативы по развитию персонала.
6.3.4.3. Развивать карьерные планы сотрудников.
6.3.4.4. Управлять развитием навыков сотрудников.
6.3.5. Развивать и обучать сотрудников.
6.3.5.1. Согласовывать требования по развитию сотрудников и организации.
6.3.5.2. Развивать компетенции.
6.3.5.3. Определять потребности в обучении путем анализа необходимых и имеющихся навыков.
6.3.5.4. Разрабатывать, организовывать и управлять программами обучения для сотрудников и руководства.
6.4. Премировать и удерживать сотрудников.
6.4.1. Развивать программы премирования, признания и мотивации сотрудников и управлять ими.
6.4.1.1. Развивать план и структуру заработной платы/компенсаций.
6.4.1.2. Развивать план денежного вознаграждения, льгот и компенсаций (соцпакет).
6.4.1.3. Выполнять сравнительный анализ льгот, компенсаций и денежного вознаграждения.
6.4.1.4. Выявлять требования по компенсациям, основываясь на политике выплат, финансовой и кадровой политике.
6.4.1.5. Управлять выплатой компенсаций и премий сотрудникам.
6.4.1.6. Премировать и мотивировать сотрудников.
6.4.2. Обеспечивать льготы и компенсации и управлять ими.
6.4.2.1. Разрабатывать программу льгот и компенсаций для сотрудников.
6.4.2.2. Управлять регистрацией льгот и компенсаций.
6.4.2.3. Обрабатывать претензии.
6.4.2.4. Согласовывать льготы и компенсации между собой.
6.4.3. Управлять поддержкой и удержанием сотрудников.
6.4.3.1. Разрабатывать программы для обеспечения баланса между работой и частной жизнью сотрудников.
6.4.3.2. Разрабатывать системы поддержки семьи.
6.4.3.3. Пересматривать показатели удержания и мотивации сотрудников.
6.4.3.4. Пересматривать план выплаты компенсаций.
6.4.4. Управлять фондом заработной платы.
6.5. Производить перемещения и увольнять сотрудников.
6.5.1. Управлять процессом повышения и понижения в должности.
6.5.2. Управлять аттестацией сотрудников.
6.5.3. Управлять процессом увольнения.
6.5.4. Управлять отпусками.
6.5.5. Осуществлять трудоустройство уволенных сотрудников.
6.5.6. Управлять перемещением персонала.
6.5.7. Перемещать сотрудников и управлять назначениями на должность.
6.5.8. Управлять сокращением и увольнением персонала.
6.5.9. Управлять иностранными специалистами.
6.5.10. Управлять процессом перемещения сотрудников.
6.6. Управлять информацией о сотрудниках.
6.6.1. Управлять процессами отчетности (подачи сведений).
6.6.2. Управлять процессом запроса информации о сотрудниках.
6.6.3. Поддерживать данные о сотрудниках и управлять ими.
6.6.4. Управлять программным обеспечением в области управления персоналом (НRIS).
6.6.5. Совершенствовать показатели оценки сотрудников и управлять ими.
6.6.6. Управлять посещаемостью.
6.6.7. Управлять коммуникацией сотрудников.
6.6.7.1. Развивать план коммуникации с сотрудниками.
6.6.7.2. Управлять/собирать предложения сотрудников и проводить исследования среди персонала.
6.6.7.3. Управлять жалобами сотрудников.
6.6.7.4. Делать коммуникации публичными.
7. Управлять информационными технологиями (IТ).
7.1. Управлять бизнесом в сфере информационных технологий.
7.1.1. Развивать IТ-стратегию компании.
7.1.1.1. Формировать стратегическую информацию.
7.1.1.2. Выявлять IТ-потребности компании на долгосрочную перспективу вместе с собственниками (учредителями).
7.1.1.3. Определять стратегические стандарты, направления и принципы развития.
7.1.1.4. Определять и утверждать стандарты IТ-архитектуры и развития информационных технологий.
7.1.1.5. Определять стратегических поставщиков IТ.
7.1.1.6. Утверждать структуру и процессы управления информационными технологиями.
7.1.1.7. Создавать стратегический план для поддержки бизнес-целей.
7.1.2. Определять корпоративную архитектуру.
7.1.2.1. Утверждать определение корпоративной архитектуры.
7.1.2.2. Верифицировать методику поддержки корпоративной архитектуры.
7.1.2.3. Поддерживать соответствие корпоративной архитектуры.
7.1.2.4. Выполнять функции центра обмена информацией в сфере IТ-инноваций и изучения информационных технологий.
7.1.2.5. Управлять корпоративной архитектурой.
7.1.3. Управлять IТ-портфелем.
7.1.3.1. Утверждать IТ-портфель.
7.1.3.2. Анализировать и оценивать ценность IТ-портфеля для компании.
7.1.3.3. Обеспечивать ресурсами в соответствии со стратегическими приоритетами.
7.1.4. Выполнять исследования в области IТ и инноваций.
7.1.4.1. Исследовать технологии для инноваций IТ-сервисов/решений.
7.1.4.2. Переходить на реально работающие технологии в области IТ-сервисов/решений.
7.1.5. Осуществлять управление финансами с помощью информационных технологий.
7.1.5.1. Развивать и поддерживать IТ-сервисы/решения для обеспечения прозрачности затрат.
7.1.5.2. Устанавливать и поддерживать процессы учета.
7.1.5.3. Управлять бюджетами проектов на основе контрольных точек.
7.1.6. Оценивать ценность и эффективность IТ для бизнеса и доводить эту информацию до сотрудников.
7.1.6.1. Утверждать ключевые показатели эффективности и проводить их мониторинг.
7.1.6.2. Оценивать эффективность IТ-плана.
7.1.6.3. Информировать о ценности информационных технологий.
7.1.7. Осуществлять управление персоналом в области IТ.
7.1.7.1. Развивать IТ-руководство и персонал.
7.1.7.2. Управлять эффективностью работы IТ-персонала.
7.1.8. Управлять поставщиками IТ-услуг и IТ-договорами.
7.1.8.1. Развивать стратегии осуществления доставок в области IТ.
7.1.8.2. Вести переговоры с поставщиками.
7.1.8.3. Утверждать и поддерживать взаимосвязи с поставщиками.
7.1.8.4. Оценивать эффективность поставщиков.
7.1.8.5. Оценивать эффективность договоров.
7.2. Развивать взаимосвязи с потребителями информационных технологий и управлять ими.
7.2.1. Развивать стратегию IТ-сервисов/решений.
7.2.1.1. Изучать IТ-сервисы/решения для приведения их в соответствие с требованиями бизнеса и пользователей.
7.2.1.2. Переводить требования бизнеса и пользователей в требования к IТ-сервисам/решениям.
7.2.1.3. Определять стратегические инициативы в сфере IТ-сервисов/решений.
7.2.1.4. Согласовывать стратегии с внутренними собственниками (учредителями) для обеспечения соответствия.
7.2.1.5. Оценивать и выбирать стратегические инициативы в сфере IТ-сервисов/решений.
7.2.2. Развивать и управлять уровнем IТ-сервисов.
7.2.2.1. Создавать и поддерживать каталог IТ-сервисов/решений.
7.2.2.2. Устанавливать и поддерживать соглашения об уровнях IТ-сервиса.
7.2.2.3. Оценивать и отчитываться по результатам выполнения уровней сервиса.
7.2.2.4. Обсуждать возможности повышения уровней IТ-сервиса.
7.2.3. Осуществлять управление спросом на IТ-сервисы.
7.2.3.1. Анализировать потребление и использование IТ-сервисов/решений.
7.2.3.2. Развивать и осуществлять мотивационные программы, повышающие эффективность потребления.
7.2.3.3. Развивать прогноз для IТ-сервисов/решений в количественном и стоимостном выражении.
7.2.4. Управлять удовлетворенностью потребителей информационных технологий.
7.2.4.1. Собирать данные по удовлетворенности потребителей и анализировать их.
7.2.4.2. Оценивать и обсуждать модели удовлетворенности потребителей.
7.2.4.3. Инициировать улучшения на основе анализа моделей удовлетворенности потребителей.
7.2.5. Выполнять маркетинг IТ-сервисов/решений.
7.2.5.1. Развивать маркетинговую стратегию в сфере IТ-сервисов/решений.
7.2.5.2. Развивать стратегию работы с потребителями информационных технологий и управлять ею.
7.2.5.3. Управлять рекламными кампаниями в сфере IТ-сервисов/решений.
7.2.5.4. Обрабатывать и отслеживать заказы в сфере IТ-сервисов/решений.
7.3. Управлять устойчивостью бизнеса и рисками.
7.3.1. Развивать устойчивость бизнеса и управлять ею.
7.3.1.1. Развивать стратегию устойчивости бизнеса.
7.3.1.2. Осуществлять непрерывное операционное планирование.
7.3.1.3. Непрерывно тестировать бизнес-операции.
7.3.1.4. Непрерывно поддерживать бизнес-операции.
7.3.2. Развивать соблюдение нормативов и управлять им.
7.3.2.1. Развивать стратегию соблюдения нормативов.
7.3.2.2. Устанавливать систему контроля соблюдения нормативов.
7.3.2.3. Управлять соблюдением нормативов при выполнении корректирующих действий.
7.3.3. Осуществлять управление совокупным риском.
7.3.3.1. Развивать стратегию и подход к управлению совокупным риском.
7.3.3.2. Управлять совокупным риском.
7.3.4. Развивать и осуществлять систему контроля безопасности, конфиденциальности и защиты информации.
7.3.4.1. Утверждать стратегии и уровни информационной безопасности, конфиденциальности и защиты информации.
7.3.4.2. Тестировать, оценивать и осуществлять систему контроля информационной безопасности, конфиденциальности и защиты информации.
7.4. Управлять корпоративной информацией.
7.4.1. Развивать стратегии управления информацией и контентом.
7.4.1.1. Анализировать потребности управления информацией и контентом и роль IТ-сервисов в осуществлении бизнес-стратегии.
7.4.1.2. Оценивать последствия применения новых технологий в управлении информацией и контентом.
7.4.1.3. Выявлять и приоритезировать действия по управлению информацией и контентом.
7.4.2. Определять архитектуру корпоративной информации.
7.4.2.1. Определять структуру информации, групповую структуру, логические взаимосвязи и ограничения, таксономию и возможные отклонения.
7.4.2.2. Определять требования доступа к информации.
7.4.2.3. Устанавливать депозитарное хранение данных.
7.4.2.4. Управлять изменениями архитектуры хранения данных.
7.4.3. Управлять источниками информации.
7.4.3.1. Определять стандарты и политики в области корпоративной информации/данных.
7.4.3.2. Развивать и осуществлять управление данными и контентом.
7.4.4. Осуществлять управление корпоративными данными и контентом.
7.4.4.1. Определять источники и места хранения контента.
7.4.4.2. Управлять техническими интерфейсами для пользователей контента.
7.4.4.3. Управлять сохранением, проверкой и удалением корпоративной информации.
7.5. Развивать и поддерживать IТ-решения.
7.5.1. Развивать стратегию развития информационных технологий.
7.5.1.1. Утверждать стратегию поставок для развития информационных технологий.
7.5.1.2. Определять стандарты в области процессов, методологии и инструментов развития.
7.5.1.3. Выбирать методологии и инструменты развития.
7.5.2. Осуществлять планирование жизненного цикла IТ-сервисов/решений.
7.5.2.1. Планировать развитие новых требований.
7.5.2.2. Планировать расширения выполняемых функций.
7.5.2.3. Развивать план жизненного цикла для IТ-сервисов/ решений.
7.5.3. Развивать и поддерживать архитектуру IТ-сервисов/решений.
7.5.3.1. Создавать архитектуру IТ-сервисов/решений.
7.5.3.2. Пересматривать архитектуру IТ-сервисов/решений.
7.5.3.3. Прекращать действие устаревшей архитектуры IТ-сервисов/решений.
7.5.4. Создавать IТ-сервисы/решения.
7.5.4.1. Анализировать подтвержденные требования.
7.5.4.2. Разрабатывать IТ-сервисы/решения.
7.5.4.3. Получать/развивать компоненты IТ-сервисов/решений.
7.5.4.4. Готовить ресурсы для создания IТ-сервисов/решений.
7.5.4.5. Тестировать IТ-сервисы/решения.
7.5.4.6. Подтверждать одобрение потребителей.
7.5.5. Поддерживать IТ-сервисы/решения.
7.5.5.1. Анализировать требования к обслуживанию/улучшениям и выполнять оценку несоответствий.
7.5.5.2. Разрабатывать изменения для существующих IТ-сервисов/решений.
7.5.5.3. Получать/развивать измененные компоненты IТ-сервисов/решений.
7.5.5.4. Тестировать изменения IТ-сервисов/решений.
7.5.5.5. Прекращать использование IТ-сервисов/решений.
7.6. Развертывать (использовать) IТ-решения.
7.6.1. Развивать стратегию развертывания информационных технологий.
7.6.1.1. Утверждать политики изменения IТ-сервисов/решений.
7.6.1.2. Определять стандарты в области процессов, методик и инструментов развертывания.
7.6.1.3. Выбирать методологии и инструменты развертывания.
7.6.2. Планировать и осуществлять изменения.
7.6.2.1. Планировать развертывание изменений.
7.6.2.2. Доводить изменения до собственников (учредителей).
7.6.2.3. Управлять графиком изменений.
7.6.2.4. Обучать пользователей, которых коснулись изменения.
7.6.2.5. Распространять и инсталлировать изменение.
7.6.2.6. Верифицировать (подтверждать) изменение.
7.6.3. Планировать версии и управлять ими.
7.6.3.1. Анализировать и координировать разработку и приемку версии.
7.6.3.2. Планировать вывод версии.
7.6.3.3. Распространять и инсталлировать версию.
7.6.3.4. Верифицировать (проверять) версию.
7.7. Поставлять и поддерживать IТ-сервисы.
7.7.1. Развивать стратегию поставки IТ-сервисов/решений.
7.7.1.1. Утверждать стратегию закупки в области информационных технологий.
7.7.1.2. Определять стандарты в области процессов, методики и инструменты поставки.
7.7.1.3. Выбирать методологии и инструменты поставки.
7.7.2. Развивать стратегию IТ-поддержки.
7.7.2.1. Утверждать стратегию поставки для IТ-поддержки.
7.7.2.2. Определять услуги IТ-поддержки.
7.7.3. Управлять ресурсами информационной инфраструктуры.
7.7.3.1. Управлять IТ-обеспечением и ресурсами.
7.7.3.2. Управлять возможностями IТ-ресурсов.
7.7.4. Управлять операциями информационной инфраструктуры.
7.7.4.1. Поставлять IТ-сервисы/решения.
7.7.4.2. Оказывать услуги по поддержке IТ-операций.
7.7.5. Поддерживать IТ-услуги и решения.
7.7.5.1. Управлять доступностью системы.
7.7.5.2. Управлять возможностями.
7.7.5.3. Управлять резервными средствами/средствами восстановления.
7.7.5.4. Управлять эффективностью и возможностями.
7.7.5.5. Управлять инцидентами (ошибками).
7.7.5.6. Управлять проблемами.
7.7.5.7. Управлять запросами.
7.8. Управлять знаниями в области информационных технологий.
7.8.1. Развивать стратегию управления знаниями в сфере информационных технологий.
7.8.1.1. Анализировать потребности в знаниях в сфере информационных технологий.
7.8.1.2. Анализировать существующий поток знаний в области информационных технологий.
7.8.1.3. Координировать стратегию и роли с корпоративной функцией управления знаниями.
7.8.1.4. Планировать действия и приоритеты в управлении знаниями в области информационных технологий.
7.8.2. Управлять картой знаний в области информационных технологий.
7.8.2.1. Определять элементы знаний, логические взаимосвязи и ограничения и действующие правила.
7.8.2.2. Выявлять источники и хранилища (архивы) знаний в области информационных технологий.
7.8.2.3. Выявлять возможности обмена знаниями в области информационных технологий.
7.8.2.4. Определять процессы и подходы в сфере IТ-знаний.
7.8.3. Управлять жизненным циклом знаний в области информационных технологий.
7.8.3.1. Собирать элементы знаний из источников знаний в сфере информационных технологий.
7.8.3.2. Оценивать, создавать и кодифицировать элементы знаний.
7.8.3.3. Использовать (развертывать) кодифицированные знания в области информационных технологий.
7.8.3.4. Обновлять и удалять знания в области информационных технологий.
7.8.3.5. Оценивать и улучшать стратегии и процессы управления знаниями в области информационных технологий.
8. Управлять финансовыми ресурсами.
8.1. Осуществлять управленческий учет и планирование.
8.1.1. Осуществлять планирование/бюджетирование/прогнозирование.
8.1.1.1. Развивать и поддерживать политики/процедуры бюджетирования.
8.1.1.2. Подготавливать периодические бюджеты и планы.
8.1.1.3. Подготавливать периодические финансовые прогнозы.
8.1.2. Учитывать и контролировать затраты.
8.1.2.1. Учитывать запасы.
8.1.2.2. Анализировать себестоимость продукции.
8.1.2.3. Калькулировать себестоимость.
8.1.2.4. Проводить анализ отклонений.
8.1.2.5. Предоставлять отчет о рентабельности.
8.1.3. Осуществлять управление затратами.
8.1.3.1. Определять ключевые носители затрат.
8.1.3.2. Оценивать (измерять) носителей затрат.
8.1.3.3. Определять критические операции.
8.1.3.4. Управлять развертыванием и использованием полезных свойств.
8.1.4. Оценивать финансовые показатели и управлять ими.
8.1.4.1. Оценивать доходность клиента и рентабельность продукта.
8.1.4.2. Оценивать новые продукты.
8.1.4.3. Определять затраты по жизненному циклу.
8.1.4.4. Оптимизировать соответствие клиентов и ассортимента продукции.
8.1.4.5. Отслеживать эффективность по новым клиентам/продуктам.
8.1.4.6. Определять показатели эффективности на основе метода АВС[136]
8.1.4.7. Управлять постоянными улучшениями в области затрат.
8.2. Осуществлять учет доходов.
8.2.1. Осуществлять кредитование потребителей.
8.2.1.1. Устанавливать кредитные политики.
8.2.1.2. Анализировать/подтверждать новые заявления на открытие счетов.
8.2.1.3. Проверять существующие счета.
8.2.1.4. Составлять отчеты по кредитам/взысканию долгов.
8.2.1.5. Восстанавливать или закрывать счета в соответствии с кредитными политиками.
8.2.2. Выставлять счета потребителям.
8.2.2.1. Поддерживать данные по клиентам/продуктам.
8.2.2.2. Формировать платежную информацию по потребителям.
8.2.2.3. Пересылать платежную информацию потребителям.
8.2.2.4. Уведомлять потребителей о задолженности.
8.2.2.5. Обслуживать финансовые запросы потребителей.
8.2.3. Управлять дебиторской задолженностью (ДЗ).
8.2.3.1. Утверждать политики по ДЗ.
8.2.3.2. Получать/фиксировать платежи потребителей.
8.2.3.3. Принимать оплату чеками.
8.2.3.4. Подготавливать отчеты о ДЗ.
8.2.3.5. Вести учет изменения ДЗ.
8.2.4. Управлять возвратом ДЗ.
8.2.4.1. Устанавливать политики работы с должниками.
8.2.4.2. Анализировать балансы по должникам.
8.2.4.3. Вести переписку/переговоры с должниками.
8.2.4.4. Обсуждать возможности решения проблемы должников.
8.2.4.5. Обрабатывать/списывать задолженность.
8.2.5. Управлять корректировками/вычетами и обрабатывать их.
8.2.5.1. Утверждать политики/процедуры корректировок.
8.2.5.2. Анализировать корректировки.
8.2.5.3. Вести переписку/переговоры с клиентом.
8.2.5.4. Обсуждать решение проблемы с внутренними участниками.
8.2.5.5. Подготавливать корректирующие счета.
8.2.5.6. Обрабатывать связанные данные.
8.3. Выполнять учет и формировать отчетность.
8.3.1. Управлять политиками/процедурами.
8.3.1.1. Обсуждать соглашения об уровне сервиса.
8.3.1.2. Устанавливать учетные политики.
8.3.1.3. Устанавливать и вводить лимиты одобрения по кредитам.
8.3.1.4. Утверждать общие финансовые системы.
8.3.2. Вести учет.
8.3.2.1. Поддерживать план счетов.
8.3.2.2. Обрабатывать проводки в журнале.
8.3.2.3. Обрабатывать отчисления.
8.3.2.4. Вносить корректировки по окончании периода (например, денежные поступления, конверсия валюты).
8.3.2.5. Согласовывать трансфертные транзакции.
8.3.2.6. Выверять счета в главной книге.
8.3.2.7. Выполнять консолидацию.
8.3.2.8. Подготавливать предварительный (проверочный) баланс.
8.3.2.9. Подготавливать управленческую корректировку распределения затрат и осведомлять о ней.
8.3.3. Осуществлять учет основных средств.
8.3.3.1. Утверждать политики/процедуры учета основных средств.
8.3.3.2. Поддерживать информацию в карточках основных средств.
8.3.3.3. Проводить операции по учету изменения основных средств.
8.3.3.4. Обрабатывать и фиксировать данные корректировки, уточнения, переоценки основных средств.
8.3.3.5. Рассчитывать и фиксировать амортизационные отчисления.
8.3.3.6. Учитывать затраты на поддержку и ремонт основных средств.
8.3.3.7. Проверять правильность ведения учета основных средств.
8.3.3.8. Контролировать наличие основных средств, включая инвентаризацию.
8.3.3.9. Предоставлять данные по основным средствам для налоговой, статистической и прочей отчетности.
8.3.4. Осуществлять финансовую отчетность.
8.3.4.1. Подготавливать финансовые отчеты по бизнес-единице.
8.3.4.2. Подготавливать консолидированные финансовые отчеты.
8.3.4.3. Создавать управленческие отчеты по бизнес-единице.
8.3.4.4. Создавать консолидированные отчеты для управления затратами.
8.3.4.5. Подготавливать отчеты для совета директоров.
8.3.4.6. Формировать ежеквартальные/ежегодные отчеты для акционеров (учредителей).
8.3.4.7. Формировать обязательную отчетность.
8.4. Управлять ведением отчетности по проектам в части основных средств.
8.4.1. Осуществлять планирование и одобрение проекта капитальных вложений.
8.4.1.1. Развивать политики/процедуры в области капитальных вложений.
8.4.1.2. Разрабатывать и утверждать планы и бюджеты капитальных вложений.
8.4.1.3. Анализировать и утверждать проекты капитальных вложений и приобретения основных средств.
8.4.1.4. Контролировать экономическую обоснованность при одобрении проекта.
8.4.2. Вести учет по проектам капитальных вложений.
8.4.2.1. Создавать аналитику счетов для проектного учета.
8.4.2.2. Фиксировать транзакции, связанные с выполнением проекта.
8.4.2.3. Проводить мониторинг проектов капитальных вложений и расходования бюджета.
8.4.2.4. Закрывать/капитализировать проекты.
8.4.2.5. Оценивать возврат инвестиций по выполненным проектам капитальных вложений.
8.5. Управлять выплатой заработной платы.
8.5.1. Управлять табелями рабочего времени.
8.5.1.1. Утверждать политики/процедуры.
8.5.1.2. Собирать и записывать данные по времени, отработанном сотрудниками.
8.5.1.3. Анализировать и предоставлять отчеты по оплачиваемым и неоплачиваемым отпускам.
8.5.1.4. Проводить мониторинг основного времени работы, переработок и сверхурочных.
8.5.1.5. Анализировать и предоставлять отчеты по эффективности использования рабочего времени сотрудниками.
8.5.2. Управлять выплатами.
8.5.2.1. Вводить количество отработанных сотрудником часов в систему выплаты заработной платы.
8.5.2.2. Поддерживать информацию по заработной плате сотрудников и управлять ею.
8.5.2.3. Поддерживать применяемые вычеты и управлять ими.
8.5.2.4. Проводить мониторинг изменения в налоговом статусе сотрудников.
8.5.2.5. Проводить и распределять платежи.
8.5.2.6. Обрабатывать и распределять оформленные вручную чеки.
8.5.2.7. Обрабатывать корректировки по окончании периода.
8.5.2.8. Отвечать на запросы сотрудников по выплатам.
8.5.3. Начислять налоги на заработную плату.
8.5.3.1. Подсчитывать и выплачивать налоги на заработную плату.
8.5.3.2. Создавать и передавать сотрудникам ежегодные налоговые отчеты.
8.5.3.3. Заполнять обязательные налоговые формы по заработной плате.
8.6. Управлять кредиторской задолженностью (КЗ) и возмещением расходов.
8.6.1. Управлять кредиторской задолженностью.
8.6.1.1. Осуществлять сверки задолженности.
8.6.1.2. Поддерживать электронную торговлю и управлять ею.
8.6.1.3. Аудировать состояние КЗ.
8.6.1.4. Акцептовать платежи.
8.6.1.5. Проводить финансовые начисления и аннулирование.
8.6.1.6. Начислять налоги.
8.6.1.7. Анализировать/разрешать несоответствия (отклонения).
8.6.1.8. Осуществлять платежи.
8.6.1.9. Отвечать на запросы по КЗ.
8.6.1.10. Архивировать данные по КЗ.
8.6.1.11. Корректировать данные по КЗ.
8.6.2. Управлять возмещением расходов.
8.6.2.1. Утверждать политики по возмещению расходов и лимиты КЗ и уведомлять контрагентов.
8.6.2.2. Собирать данные о налогах и формировать отчеты.
8.6.2.3. Акцептовать платежи по возмещению расходов и авансовые платежи.
8.6.2.4. Управлять платежами по возмещению расходов и авансовыми платежами.
8.6.2.5. Управлять личными счетами.
8.7. Управлять казначейскими операциями.
8.7.1. Управлять казначейскими политиками/процедурами.
8.7.1.1. Утверждать область действия казначейских операций и ответственность за них.
8.7.1.2. Утверждать и публиковать политики в области казначейства.
8.7.1.3. Развивать казначейские процедуры.
8.7.1.4. Осуществлять мониторинг казначейских процедур.
8.7.1.5. Аудировать казначейские процедуры.
8.7.1.6. Пересматривать казначейские процедуры.
8.7.1.7. Развивать и подтверждать систему внутреннего контроля казначейства.
8.7.1.8. Определять системные требования к безопасности.
8.7.2. Управлять денежными средствами.
8.7.2.1. Управлять денежными средствами и обеспечивать соответствие.
8.7.2.2. Управлять эквивалентами денежных средств.
8.7.2.3. Обрабатывать платежи системой электронных платежей (ЕFТs) и контролировать систему.
8.7.2.4. Формировать прогноз движения денежных средств.
8.7.2.5. Управлять движением денежных средств.
8.7.2.6. Учитывать операции по движению денежных средств и формировать отчеты.
8.7.2.7. Управлять взаимодействием с банками.
8.7.2.8. Анализировать, обсуждать, принимать решения и подтверждать комиссионные за проведение банковских операций.
8.7.3. Выполнять учет операций, осуществляемых внутренним подразделением банковского типа.
8.7.3.1. Управлять учетом операций для дочерних компаний.
8.7.3.2. Управлять операциями внутреннего кредитования.
8.7.3.3. Управлять централизованными исходящими платежами, осуществляемыми от имени дочерних компаний.
8.7.3.4. Управлять централизованными входящими платежами, осуществляемыми от имени дочерних компаний.
8.7.3.5. Управлять внутренними платежами и внутрисетевыми транзакциями.
8.7.3.6. Высчитывать процентный доход и комиссионные сборы по внутренним банковским операциям.
8.7.3.7. Предоставлять выписки со счетов внутренних банковских операций.
8.7.4. Управлять долгосрочными обязательствами и инвестициями.
8.7.4.1. Управлять взаимосвязями с финансовыми агентами.
8.7.4.2. Управлять ликвидностью.
8.7.4.3. Управлять рисками по выпуску ценных бумаг.
8.7.4.4. Осуществлять транзакции по долгосрочным обязательствам и инвестициям.
8.7.4.5. Обрабатывать и контролировать операции с иностранной валютой.
8.7.4.6. Формировать отчетность по долгосрочным обязательствам и инвестициям.
8.7.5. Управлять финансовыми рисками.
8.7.5.1. Управлять процентным риском.
8.7.5.2. Управлять валютным риском.
8.7.5.3. Управлять внешними рисками.
8.7.5.4. Развивать и выполнять операции хеджирования.
8.7.5.5. Оценивать и уточнять позиции по хеджированию.
8.7.5.6. Создавать операции и отчеты по учету хеджирования.
8.7.5.7. Осуществлять мониторинг кредита.
8.8. Управлять системами внутреннего контроля.
8.8.1. Утверждать системы, политики/процедуры внутреннего контроля.
8.8.1.1. Создавать комитет по аудиту при совете директоров.
8.8.1.2. Определять этический кодекс компании и распространять информацию о нем.
8.8.1.3. Устанавливать роли и ответственность в рамках системы внутреннего контроля.
8.8.1.4. Определять цели и риски по бизнес-процессам.
8.8.1.5. Определять рискоустойчивость предприятия и его подразделений.
8.8.2. Управлять системой контроля и осуществлять мониторинг ее соответствия политикам/процедурам системы внутреннего контроля.
8.8.2.1. Разрабатывать и осуществлять контролирующую деятельность.
8.8.2.2. Осуществлять мониторинг эффективности контроля.
8.8.2.3. Исправлять недостатки системы контроля.
8.8.2.4. Создавать подразделение по обеспечению нормативно-правового соответствия.
8.8.2.5. Управлять подразделением по обеспечению нормативно-правового соответствия.
8.8.2.6. Внедрять и поддерживать технологии и инструменты контроля.
8.8.3. Предоставлять отчет о соответствии системы внутреннего контроля.
8.8.3.1. Подготавливать отчет для внешних аудиторов.
8.8.3.2. Подготавливать отчет для регламентирующих органов, акционеров, держателей долговых обязательств, фондовой биржи и т. д.
8.8.3.3. Подготавливать отчет для третьей стороны (например, бизнес-партнеров).
8.8.3.4. Подготавливать отчет для внутреннего руководства.
8.9. Управлять налогами.
8.9.1. Развивать налоговую стратегию и план.
8.9.1.1. Развивать иностранную, национальную, государственную и внутреннюю налоговую стратегию.
8.9.1.2. Консолидировать и оптимизировать совокупный налоговый план.
8.9.1.3. Обеспечивать хранение информации по налогам.
8.9.2. Начислять налоги.
8.9.2.1. Осуществлять налоговое планирование/стратегию.
8.9.2.2. Оформлять возвраты.
8.9.2.3. Оформлять иностранные налоги.
8.9.2.4. Подсчитывать отсроченные (отложенные) налоги.
8.9.2.5. Отчитываться за начисление налогов.
8.9.2.6. Осуществлять мониторинг выполнения требований налогового законодательства.
8.9.2.7. Рассматривать запросы по налогам.
8.10. Управлять международными фондами/консолидацией.
8.10.1. Осуществлять мониторинг внутренних ставок.
8.10.2. Управлять транзакциями.
8.10.3. Осуществлять мониторинг риска потенциальных убытков при изменении валютного курса/ставок хеджирования.
8.10.4. Предоставлять отчет о результатах.
9. Приобретать, возводить недвижимость и управлять ею.
9.1. Проектировать и строить/приобретать непроизводственные активы.
9.1.1. Развивать стратегию и долгосрочное видение в области недвижимости.
9.1.1.1. Подтверждать соответствие требований к недвижимости бизнес-стратегии компании.
9.1.1.2. Оценивать внешнюю среду.
9.1.1.3. Принимать решение по покупке или возведению недвижимости.
9.1.2. Развивать, застраивать и изменять земельные участки.
9.1.3. Планировать инфраструктуру.
9.1.3.1. Проектировать инфраструктуру.
9.1.3.2. Анализировать бюджет.
9.1.3.3. Выбирать недвижимость.
9.1.3.4. Вести переговоры по параметрам инфраструктуры.
9.1.3.5. Управлять строительством и усовершенствованием.
9.1.4. Обеспечивать площадкой и активами.
9.1.4.1. Приобретать площадку и активы.
9.1.4.2. Изменять соответствие/форму/функцию площадки и активов.
9.2. Поддерживать непроизводственные активы.
9.2.1. Перемещать людей и имущество.
9.2.1.1. Перемещать людей.
9.2.1.2. Перемещать материалы и инструменты.
9.2.2. Восстанавливать площадку и активы.
9.2.3. Обеспечивать плановое обслуживание и ремонт площадки и активов.
9.2.4. Управлять безопасностью.
9.2.5. Управлять операциями с инфраструктурой.
9.3. Получать, устанавливать и планировать поддержку производственных активов.
9.3.1. Развивать стратегии непрерывной поддержки производственных активов.
9.3.1.1. Анализировать состояние активов и прогнозировать потребности в техническом обслуживании.
9.3.1.2. Развивать подход по интеграции предупреждающих действий в производственный план.
9.3.2. Получать и устанавливать оборудование.
9.3.2.1. Разрабатывать технические решения для производственного процесса.
9.3.2.2. Покупать оборудование.
9.3.2.3. Устанавливать оборудование и вводить его в эксплуатацию.
9.4. Ликвидировать производственные и непроизводственные фонды.
9.4.1. Развивать стратегию выхода.
9.4.2. Осуществлять продажи.
9.4.3. Закрывать объект.
9.5. Управлять физическим риском.
10. Управлять охраной окружающей среды, здоровьем и безопасностью жизнедеятельности (ЕНS).
10.1. Определять результаты ЕНS.
10.1.1. Оценивать воздействие продуктов, услуг и процессов на окружающую среду.
10.1.2. Проводить проверки по ЕНS.
10.2. Развивать и осуществлять программу ЕНS.
10.2.1. Выявлять нормативные требования и требования заинтересованных лиц (стейкхолдеров).
10.2.2. Оценивать будущие риски и возможности.
10.2.3. Разрабатывать политику в области ЕНS.
10.2.4. Фиксировать и управлять мероприятиями в области ЕНS.
10.3. Тренировать и обучать сотрудников.
10.3.1. Доводить проблемы ЕНS до сведения учредителей и решать их.
10.4. Осуществлять мониторинг и управлять программой ЕНS.
10.4.1. Управлять затратами и выгодами по программе ЕНS.
10.4.2. Измерять эффективность программы ЕНS и формировать отчетность.
10.4.2.1. Развертывать программу ликвидации чрезвычайных ситуаций.
10.4.2.2. Развертывать программу, направленную на предотвращение загрязнения окружающей среды.
10.4.3. Обеспечивать сотрудников поддержкой в части ЕНS.
10.5. Гарантировать соответствие нормативным документам.
10.5.1. Осуществлять мониторинг соответствия.
10.5.2. Выполнять аудит соответствия.
10.5.3. Обеспечивать соответствие требованиям стейкхолдеров.
10.6. Управлять восстановительными мерами.
10.6.1. Разрабатывать планы восстановительных работ.
10.6.2. Связываться и советоваться с экспертами.
10.6.3. Выявлять/передавать в пользование ресурсы.
10.6.4. Изучать правовые аспекты.
10.6.5. Изучать причины возникшего ущерба.
10.6.6. Улучшать или разрабатывать политику по восстановлению.
11. Управлять внешними связями.
11.1. Выстраивать отношения с инвесторами.
11.1.1. Планировать, выстраивать и управлять отношениями с кредиторами.
11.1.2. Планировать, выстраивать и управлять отношениями с консультантами, аналитиками.
11.1.3. Коммуницировать с акционерами (учредителями).
11.2. Управлять связями с правительственными структурами и внутриотраслевыми связями.
11.2.1. Управлять связями с правительственными структурами.
11.2.2. Управлять связями с околоправительственными структурами.
11.2.3. Управлять отношениями с торговыми или отраслевыми группами.
11.2.4. Управлять лоббированием.
11.3. Управлять коммуникацией с советом директоров.
11.3.1. Предоставлять отчет о результатах.
11.3.2. Предоставлять отчет о результатах аудита.
11.4. Управлять правовыми и этическими вопросами.
11.4.1. Разрабатывать политики в области этики.
11.4.2. Управлять политиками в области корпоративной этики.
11.4.3. Разрабатывать и осуществлять превентивные правовые программы.
11.4.4. Гарантировать обеспечение соблюдения правовых и этических норм.
11.4.4.1. Планировать и инициировать программу, обеспечивающую соблюдение законодательных, нормативных и этических норм.
11.4.4.2. Осуществлять программу, обеспечивающую соблюдение законодательных, нормативных и этических норм.
11.4.5. Управлять внешним консультированием.
11.4.5.1. Оценивать проблему и определять требования.
11.4.5.2. Приглашать внешних консультантов при необходимости.
11.4.5.3. Принимать стратегию/бюджет.
11.4.5.4. Принимать результаты работы и управлять ситуацией и выполненной работой (проводить их мониторинг).
11.4.5.5. Перечислять платежи компаниям, оказывающим юридические услуги.
11.4.5.6. Отслеживать правовую деятельность/результаты правовой деятельности.
11.4.6. Защищать интеллектуальную собственность.
11.4.6.1. Управлять авторскими правами и патентами.
11.4.6.2. Поддерживать права и ограничения интеллектуальной собственности.
11.4.6.3. Управлять условиями лицензирования.
11.4.6.4. Управлять возможностями выбора.
11.4.7. Разрешать споры и судебные процессы.
11.4.8. Обеспечивать юридические консультации.
11.4.9. Обсуждать и оформлять соглашения/контракты.
11.5. Управлять программой по связям с общественностью.
11.5.1. Управлять связями с местным населением.
11.5.2. Управлять связями со СМИ.
11.5.3. Способствовать политической стабильности.
11.5.4. Создавать пресс-релизы.
11.5.5. Выпускать пресс-релизы.
12. Управлять знаниями, улучшениями и изменениями.
12.1. Разрабатывать и управлять стратегией повышения организационной эффективности.
12.1.1. Создавать модель системы показателей компании.
12.1.1.1. Устанавливать показатели эффективности.
12.1.1.2. Устанавливать периодичность контроля эффективности.
12.1.1.3. Устанавливать целевые значения показателей эффективности.
12.1.2. Измерять производительность процессов.
12.1.3. Измерять экономическую эффективность.
12.1.4. Измерять эффективность персонала.
12.1.5. Измерять продолжительность циклов.
12.2. Осуществлять бенчмаркинг эффективности.
12.2.1. Проводить оценки эффективности.
12.2.2. Развивать возможности бенчмаркинга.
12.2.3. Осуществлять процесс бенчмаркинга.
12.2.3.1. Составлять и обновлять перечень процессов и организаций для проведения бенчмаркинга.
12.2.3.2. Утверждать контрольные показатели.
12.2.3.3. Измерять эффективность по контрольным показателям.
12.2.4. Проводить бенчмаркинг среди конкурирующих компаний.
12.2.4.1. Составлять и обновлять перечень процессов и организаций для проведения бенчмаркинга.
12.2.4.2. Утверждать контрольные показатели.
12.2.4.3. Измерять эффективность по контрольным показателям.
12.2.5. Осуществлять сравнительный анализ для понимания потребности в изменениях и масштаба изменений.
12.2.6. Утверждать потребность в изменениях.
12.3. Развивать возможности управления знаниями в масштабе предприятия.
12.3.1. Развивать стратегию управления знаниями.
12.3.1.1. Развивать модель управления.
12.3.1.2. Утверждать основную группу по управлению знаниями.
12.3.1.3. Определять роли и ответственность основной группы в противовес операционным единицам.
12.3.1.4. Развивать схемы финансирования.
12.3.1.5. Выявлять связи с ключевыми инициативами.
12.3.1.6. Развивать основные методологии управления знаниями.
12.3.1.7. Оценивать потребности в информационных технологиях и использовать IТ-функцию.
12.3.1.8. Развивать планы по обучению и коммуникациям.
12.3.1.9. Развивать подходы к управлению изменениями.
12.3.1.10. Развивать стратегические показатели и индикаторы.
12.3.2. Оценивать возможности управления знаниями.
12.3.2.1. Оценивать сроки исполнения существующих инициатив в области управления знаниями.
12.3.2.2. Оценивать существующие подходы к управлению знаниями.
12.3.2.3. Выявлять пробелы (несоответствия) и потребности.
12.3.2.4. Улучшать/изменять существующие подходы к управлению знаниями.
12.3.2.5. Развивать новые подходы к управлению знаниями.
12.3.2.6. Осуществлять новые подходы к управлению знаниями.
12.3.3. Выявлять и планировать проекты в области управления знаниями.
12.3.3.1. Выявлять стратегические возможности применения подхода(ов) к управлению знаниями.
12.3.3.2. Выявлять требования и цели управления знаниями.
12.3.3.3. Оценивать культурный уровень и готовность к данному подходу к управлению знаниями.
12.3.3.4. Выявлять подходящие методологии управления знаниями.
12.3.3.5. Создавать бизнес-кейсы и получать финансирование.
12.3.3.6. Развивать систему показателей и индикаторов проекта.
12.3.4. Разрабатывать и запускать проекты в области управления знаниями.
12.3.4.1. Разрабатывать процесс передачи, получения и использования знаний.
12.3.4.2. Определять роли и ресурсы.
12.3.4.3. Выявлять особые требования к информационным технологиям.
12.3.4.4. Создавать планы по обучению и коммуникациям.
12.3.4.5. Развивать планы по управлению изменениями.
12.3.4.6. Развивать подходы к признанию и вознаграждению.
12.3.4.7. Разрабатывать и планировать запуск проекта по управлению знаниями.
12.3.4.8. Развертывать проект по управлению знаниями.
12.3.5. Управлять жизненным циклом проекта по управлению знаниями.
12.3.5.1. Оценивать соответствие бизнес-целям.
12.3.5.2. Оценивать влияние управления знаниями (стратегии и проектов) на показатели и результаты (выходы).
12.3.5.3. Продвигать и поддерживать деятельность и вовлеченность.
12.3.5.4. Корректировать и обновлять стратегию и подходы к управлению знаниями.
12.4. Управлять изменениями.
12.4.1. Планировать изменения.
12.4.1.1. Выбирать методологию улучшения процессов.
12.4.1.2. Оценивать готовность к изменениям.
12.4.1.3. Определять заинтересованные стороны (стейкхолдеров).
12.4.1.4. Вовлекать/выявлять ответственных.
12.4.1.5. Формировать команду разработчиков.
12.4.1.6. Определять область проекта.
12.4.1.7. Анализировать текущее состояние.
12.4.1.8. Определять будущее состояние.
12.4.1.9. Проводить анализ рисков.
12.4.1.10. Оценивать вопросы культурного уровня.
12.4.1.11. Утверждать ответственность за управление изменениями.
12.4.1.12. Выявлять препятствия на пути к изменениям.
12.4.1.13. Определять факторы, способствующие изменениям.
12.4.1.14. Выявлять ресурсы и развивать систему показателей.
12.4.2. Проектировать изменения.
12.4.2.1. Оценивать связь с другими инициативами.
12.4.2.2. Развивать планы по управлению изменениями.
12.4.2.3. Развивать план обучения.
12.4.2.4. Развивать коммуникационный план.
12.4.2.5. Развивать план по вознаграждениям/мотивациям.
12.4.2.6. Устанавливать метрики (показатели).
12.4.2.7. Утверждать/разъяснять новые роли.
12.4.2.8. Выявлять бюджет/роли.
12.4.3. Внедрять изменения.
12.4.3.1. Создавать заинтересованность в улучшениях/изменениях.
12.4.3.2. Осуществлять реинжиниринг бизнес-процессов и систем.
12.4.3.3. Поддерживать переход к новым ролям или стратегию выхода для должностных лиц.
12.4.3.4. Проводить мониторинг изменений.
12.4.4. Поддерживать улучшения.
12.4.4.1. Проводить мониторинг эффективности улучшенных процессов.
12.4.4.2. Извлекать уроки из осуществления процессов изменения и многократно использовать этот опыт.
12.4.4.3. Проводить корректирующие действия по мере необходимости.
Приложение 2. Шаблон «Регламент процесса».


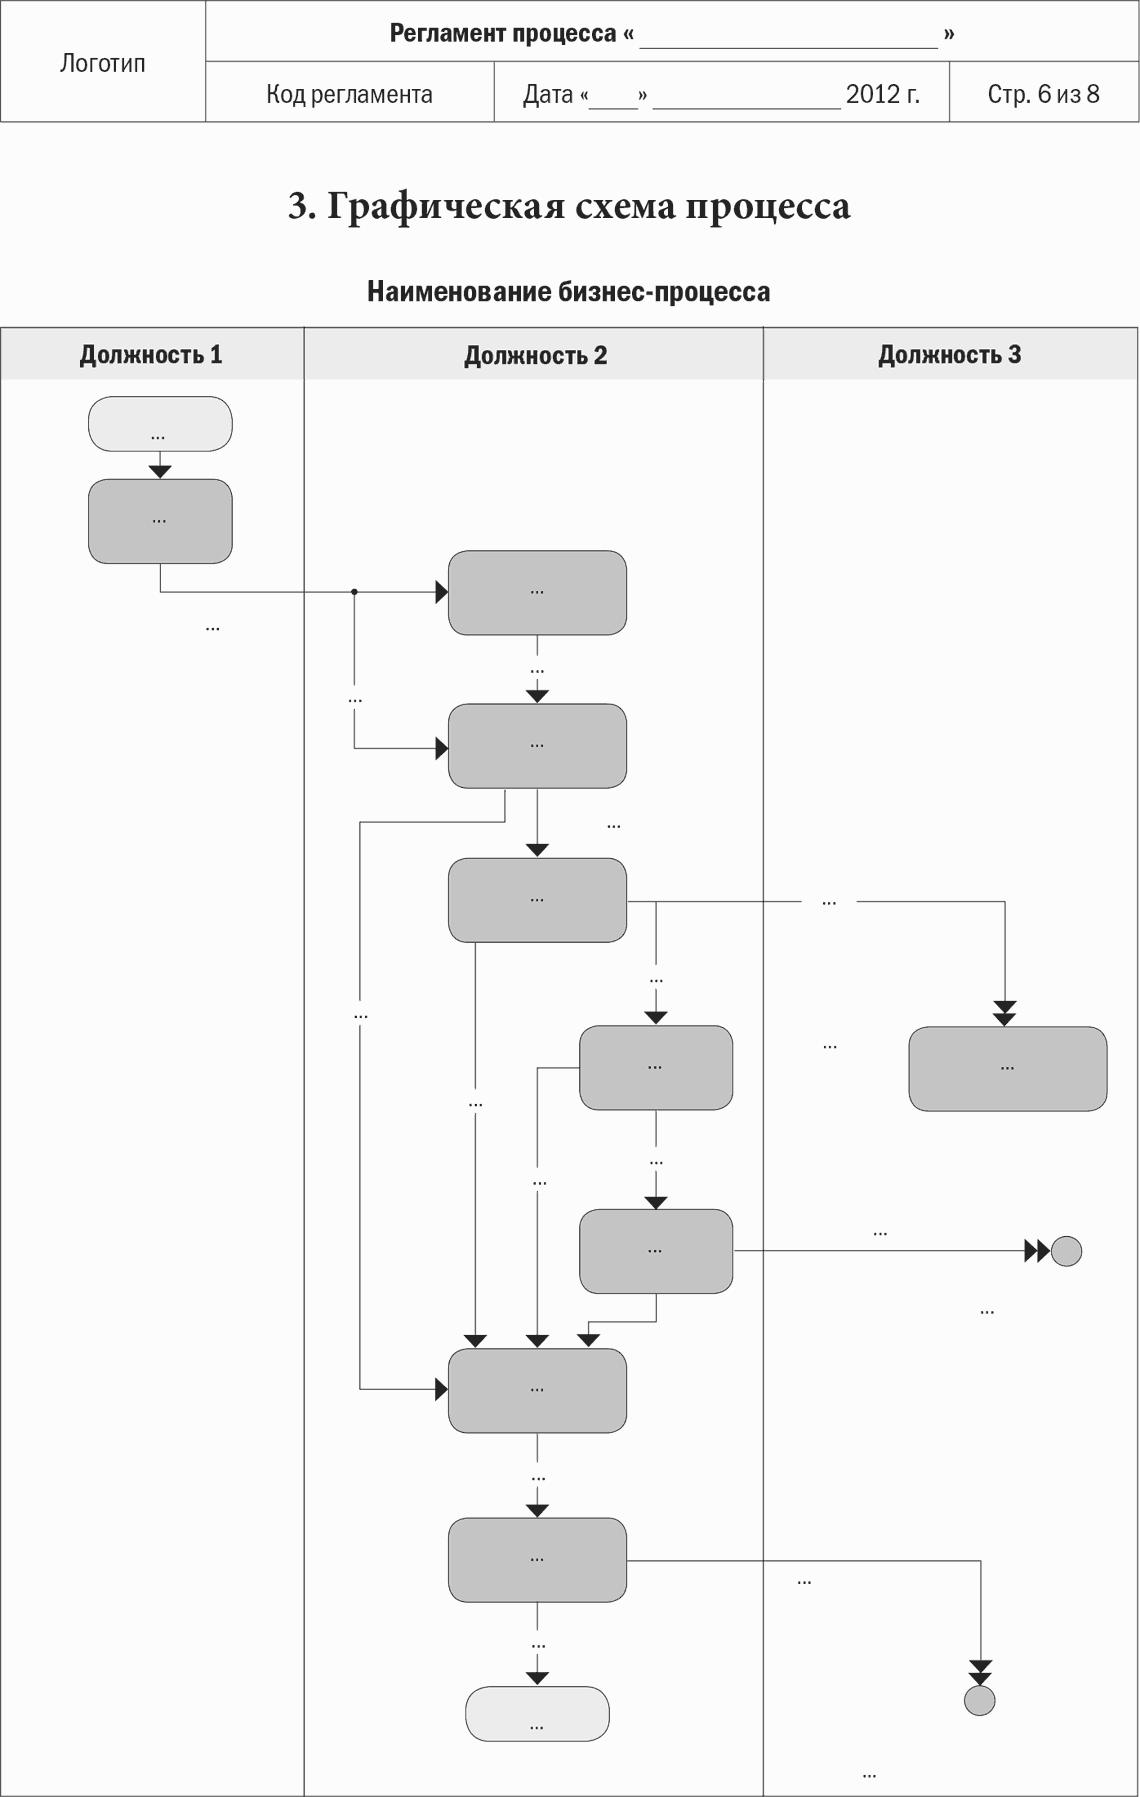

Приложение 3. Шаблон «Положение о подразделении».



Приложение 4. Шаблон «Должностная инструкция».





Об авторе.

Владимир Владимирович Репин – кандидат технических наук, доцент, исполнительный директор и партнер ООО «ВРМ Консалтинг Групп» (www.bрm3.ru). Область профессиональных интересов:
• оптимизация систем управления;
• внедрение процессного подхода к управлению на российских предприятиях;
• внедрение среды описания и регламентации бизнес-процессов Вusinеss Studiо;
• проведение семинаров-тренингов для руководителей и специалистов предприятий;
• управление информационным порталом по тематике процессного управления www.FinеХреrt.ru.
Владимир Репин участвовал в консультационных проектах более чем на 70 предприятиях России. Провел свыше 120 семинаров-тренингов для руководителей и специалистов компаний по вопросам внедрения процессного подхода к управлению, моделирования и регламентации бизнес-процессов, управления финансами.
Автор книг: В. В. Репин. Бизнес-процессы компании: построение, анализ, регламентация (М.: РИА «Стандарты и качество», 2007); В. Г. Елиферов, В. В. Репин. Бизнес-процессы: регламентация и управление (М.: Инфра-М, 2004); В. В. Репин, В. Г. Елиферов. Процессный подход к управлению. Моделирование бизнес-процессов (М.: РИА «Стандарты и качество», 2004); В. В. Репин. Технологии управления финансами предприятия (М.: Издательский дом «АТКАРА», 2000).
Примечания.
1.
Репозиторий – см. определение на с. 219.
2.
Например, «Методика управления процессами организации» – базовый методический документ, содержащий описание терминов и определений процессного управления, принципы, концепцию внедрения и необходимые методы работы с процессами.
3.
Рассматриваемый подход описан в «Исследовании в области моделирования бизнес-процессов» за 2011 год компании ВРТrеnds, перевод которого размещен на сайте www.FinеХреrt.ru.
4.
ВРМ (Вusinеss Реrfоrmаnсе Маnаgеmеnt) – управление эффективностью деятельности (бизнеса).
5.
КРI (Кеу Реrfоrmаnсе Indiсаtоrs) – ключевые показатели эффективности.
6.
ВРА (Вusinеss Рrосеss Аrсhitесturе) – система для разработки архитектуры бизнес-процессов компании.
7.
ЕСМ (Еntеrрrisе Соntеnt Маnаgеmеnt) – управление корпоративной информацией.
8.
ВI (Вusinеss Intеlligеnсе) – бизнес-анализ, бизнес-аналитика. Под этим понятием чаще всего подразумевают программное обеспечение, созданное для помощи менеджеру в анализе информации о своей компании и ее окружении.
9.
ВРМS (Вusinеss Рrосеss Маnаgеmеnt Sуstеm) – тип программного обеспечения для поддержки выполнения операционных процессов.
10.
См. работу М. Хаммера и Д. Чампи [1].
11.
Если названия процессов длинные, то такая форма наименования события не совсем удобна. Но в то же время длинная формулировка полнее характеризует реальное событие.
12.
Этот вариант использовать не рекомендуется.
13.
Строго говоря, это тоже относительная шкала, так как не указан конкретный год. Но в рамках года можно рассматривать эту шкалу как абсолютную.
14.
* Это только примеры. В случае практического применения разрабатывается структура спецификаций, необходимая для процессов конкретной компании.
** ТУ – технические условия.
*** Можно дать ссылки на методики верификации и валидации продукта либо привести сами методики.
15.
В данном случае я предлагаю свое определение. В книге Э. Деминга четкая формулировка операционного определения отсутствует, хотя этому вопросу посвящена целая глава. Он предлагает «облечь понятие в определенную форму, ясную всем». Кстати, Э. Деминг приводит такой пример некорректного операционного определения: «Отливки должны быть приемлемо чистыми». Очевидно, что при наличии такого определения у процесса-потребителя всегда будут претензии к процессу-поставщику.
16.
Некорректные, на мой взгляд, операционные определения выделены далее курсивом.
17.
Мне не нравится, когда горничная переставляет предметы как полагается и при этом нарушает комфортную для клиента расстановку, которую он создал сам.
18.
Термины «параметр» и «показатель» используются в данной книге в качестве синонимов.
19.
То есть должны быть четко определены события.
20.
Интернет-энциклопедия.
21.
В рамках данной книги термины «потребитель» и «клиент» рассматриваются в качестве синонимов. В некоторых организациях используют только один из этих терминов.
22.
Это когда-то вычитали в западных изданиях и начали бездумно тиражировать в России.
23.
Так же ошибочно приравнивать деятельность крупного структурного подразделения процессу и разрабатывать регламент выполнения такого «процесса». Целесообразно выделять реальные процессы внутри подразделения (может быть, некоторые при этом будут сквозными) и разрабатывать регламенты для этих процессов. Для описания деятельности подразделения можно разработать положение о подразделении, в котором указать перечень выполняемых процессов и ответственных за них.
24.
Это не означает, что не нужны документы верхнего уровня – положения о подразделениях. Речь идет только о процессах.
25.
Взяты некоторые процессы из опыта работы реального саll-центра.
26.
Показана линейная последовательность операций. В реальности схема может быть гораздо сложнее, содержать циклы и т. д.
27.
Некоторые операции из их общей совокупности при выполнении экземпляра процесса могут быть выполнены несколько раз (циклы, возвраты, доработки и т. п.).
28.
С определением всех параметров процесса, созданием математической модели и последующими расчетами при помощи какого-либо инструментария (программного обеспечения).
29.
Конечно, такой показатель рассчитать непросто. Но поставить такую задачу все-таки можно.
30.
В настоящее время в некоторых компаниях используется понятие «процессирование». «Процессирование» – новомодный термин, означающий описание, регламентацию и управление процессами; мне он не нравится. Многие термины приходят к нам с Запада. Но лучше обходиться своими формулировками, и русский язык для этого достаточно богат.
31.
В данном параграфе сделана попытка обосновать эффективность процессного подхода без детального рассмотрения методов статистического управления процессами.
32.
Обычно стабильность процесса определяют на основе понятия статистической управляемости.
33.
Форма распределения показана условно, но это распределение в любом случае не является нормальным.
34.
Реальная функция потерь не обязательно должна выглядеть как парабола. Кроме того, для нее существует некоторое максимальное значение потерь, ограничивающее эту функция сверху.
35.
График построен на основе примера, приведенного в главе 7 книги [6].
36.
Пример чрезмерного влияния особой причины – взрыв газовой магистрали, который привел к выгоранию всего предприятия.
37.
Например, совершенствование производственного процесса без полной замены оборудования.
38.
По сути, часть общих причин становится особыми причинами.
39.
Например, в ситуации войны.
40.
И, соответственно, подразделения и сотрудники.
41.
До определенного уровня декомпозиции процессов.
42.
По моему опыту, их доля составляет 70–80 % от числа организаций, использующих какие-либо методы процессного подхода.
43.
Что обеспечивает снижение потерь.
44.
Само по себе это уже является большим достижение менеджмента организации.
45.
Такие сотрудники могут участвовать в проекте, но только в качестве стажеров.
46.
ССП – система сбалансированных показателей.
47.
Очевидно, что при отсутствии системы процессов такая работа не может быть выполнена.
48.
Независимо от того, формализована стратегия организации или нет.
49.
Платформа, интегрирующая различные виды программного обеспечения, на рис. 1.7.1 не показана.
50.
В отличие от сложных технических систем.
51.
Палетоместо – единица складского хранения.
52.
Рассмотрены в главе 1.
53.
Такой сквозной процесс выделять целесообразно.
54.
Схема процесса, на которой операции, выполняемые каждым его участником, показаны в отдельном столбце.
55.
Хотя само по себе согласование входов/выходов – важнейшая задача при внедрении процессного управления.
56.
СБЕ – стратегическая бизнес-единица.
57.
Для целей полного анализа бизнеса нужно построить схемы ЦСЦ.
58.
Если каждый процесс выполняет только один сотрудник (малая компания), то процесс, представленный на рис. 2.4.5, можно считать сквозным.
59.
В главе 3 подробно описана методика построения архитектуры бизнес-процессов компании.
60.
Каждая из этих частей также может представлять собой сквозной процесс.
61.
Многие западные консультанты рекомендуют такой подход. Однако на практике он не работает.
62.
То есть выделение и управление сквозными процессами рассматривается мной в качестве инструмента налаживания межфукнционального взаимодействия для решения задач бизнеса, получения синергетических эффектов и достижения высокой операционной эффективности.
63.
РЦ – распределительный центр.
64.
Вопросы разработки архитектуры или системы бизнес-процессов компании подробно изложены в главе 3.
65.
Формализованный язык описания процесса, метод описания процесса.
66.
Скорее, приведет к стрессу у выполняющих процесс сотрудников.
67.
В одной из зарубежных книг автор предложил при внедрении процессного подхода создавать институт владельцев процессов и «процессных стюардов».
68.
В результате коллегиального решения.
69.
Наиболее сложная форма выделения ресурсов – матричная схема организации. Но, как я уже упоминал, она не рекомендуется для управления сквозными процессами, выделенными в обычной линейно-функциональной организации.
70.
Каждый отвечает за исполнение требований регламентов по сквозному процессу в части операций, выполняемых его подразделением.
71.
Очевидно, неточный перевод. Скорее, имелись в виду «показатели нормального хода процесса». Другими словами, допустимый диапазон отклонений значений показателей.
72.
Например, в системе Вusinеss Studiо.
73.
IDЕF0 (Funсtiоn Моdеling) – методология функционального моделирования и графическая нотация, предназначенная для формализации и описания бизнес-процессов. Прим. ред.
74.
Есть некоторые отраслевые стандарты на системы процессов (например, еТОМ – еnhаnсеd Теlесоm Ореrаtiоns Мар – многоуровневая модель бизнес-процессов телекоммуникационной компании; является базой для анализа и проектирования бизнес-процессов в отрасли связи) и типовые перечни процессов (например, модель АРQС), но общепризнанного комплексного стандарта проектирования системы процессов организации пока не существует. При применении некоторых существующих общих методических подходов (например, матрицы Захмана) количество разных моделей организации соответствует числу аналитиков, участвовавших в работе.
75.
Авторский перевод справочника версии 2010 года на русский язык представлен в приложении 1.
76.
В зависимости от сложности модели и общего количества уровней процессного дерева.
77.
Процессы есть во всех организациях. Но далеко не в каждой из них процессы определены в качестве объектов управления.
78.
Например, такая ситуация может сложиться при формальном внедрении системы менеджмента качества в соответствии с требованиями стандарта ИСО 9000–2008.
79.
См. сайт www.bрm3.ru.
80.
Схема выполнена в нотации, разработанной компанией ФИНЭКСПЕРТ.РУ в период с 2007 по 2008 год.
81.
В зависимости от уровня структурного подразделения.
82.
Документ показывает количество должностей в каждом подразделении, номер грейда для каждой должности, количество сотрудников на должности.
83.
Unifу Моdеling Lаnguаgе – унифицированный язык моделирования.
84.
Вusinеss Рrосеss Моdеling Nоtаtiоn – нотация и модель бизнес-процессов.
85.
В некоторых западных подходах модель такого типа называют Еntеrрrisе Аrсhitесturе.
86.
В среде моделирования Вusinеss Studiо используется следующее определение: метаданные – описательная информация о структуре и смысле данных.
87.
Условное название модуля.
88.
Зависит от функциональных возможностей конкретной среды моделирования.
89.
Один из возможных вариантов представления.
90.
Модель учебная. Подразделения – исполнители процессов не показаны. Обратные связи тоже.
91.
Этот вопрос подробно обсуждался в главе 3.
92.
Wоrк flоw – «поток работ» (англ.).
93.
Gаtеwау – «ворота, шлюз» (англ.).
94.
Вusinеss Рrосеss Моdеl аnd Nоtаtiоn.
95.
За исключением ВРМN.
96.
При необходимости их можно использовать для описания потоков материальных объектов.
97.
АRIS – «архитектура интегрированных информационных систем». АRIS еЕРС (Ехtеndеd Еvеnt-drivеn Рrосеss Сhаin) – «расширенная модель цепочки процесса, управляемого событиями» (нотация для описания бизнес-процессов).
98.
Появилась в 2012 году.
99.
На начало 2011 года данная система использовалась более чем в 1000 компаний в России и странах СНГ.
100.
В других нотациях это не так.
101.
В Вusinеss Studiо ромбик обладает почти всеми атрибутами полноценного процесса, но не может быть декомпозирован. Это нужно иметь в виду при описании процессов в этой системе. В параграфе 4.6 я как раз не рекомендую использовать «Решение» как полноценную операцию.
102.
СТУ – «Современные технологии управления» (г. Самара) – разработчик Вusinеss Studiо.
103.
План внедрения в организации среднего или крупного размера.
104.
Для небольших компаний план проекта может быть существенно переработан.
105.
ССП – система сбалансированных показателей, КПЭ – ключевые показатели эффективности.
106.
То есть требуемых бизнес-процессов.
107.
В данном примере в систему входят как сотрудники организации, так и внешние лица, которые пользуются их услугами.
108.
Эта тема обсуждалась в главе 4.
109.
Пример разработки такого регламента при помощи среды моделирования Вusinеss Studiо приводится в главе 4.
110.
В случае применения системы электронного документооборота рассматриваемая процедура должна быть переработана с учетом возможностей этого программного обеспечения.
111.
Автоматизация этих процессов возможна также в системах класса Вusinеss Рrосеss Маnаgеmеnt.
112.
ЭЦП – электронная цифровая подпись.
113.
Если НМД действует в системе электронного документооборота с ЭЦП, то это (и последующие действия) делать не нужно.
114.
Понятие «номенклатура дел» может быть также в системе электронного документооборота.
115.
Здесь речь идет, по сути, о номенклатуре дел подразделения.
116.
Регламенты управления разрабатываются для стандартизации деятельности руководителей.
117.
ФИО изменены.
118.
Об этой модели говорилось в главе 3. Перевод модели на русский язык представлен в приложении 1.
119.
Про процессные категории и группы см. главу 3.
120.
* ППР – планово-предупредительный ремонт.
** ОГМ – отдел главного механика.
*** ОГЭ – отдел главного энергетика.
121.
Температура, влажность, освещенность и т. п.
122.
ТО – техническое обслуживание.
123.
Такая формулировка нечетко определяет процесс, но была оставлена руководителем.
124.
КПЭ – ключевой показатель эффективности.
125.
ИТР – инженерно-технический работник.
126.
Список процессов управления приводится в виде небольшого фрагмента.
127.
ВРМ – Вusinеss Рrосеss Маnаgеmеnt.
128.
В зависимости от отрасли и размера компании соотношение может меняться. В данном случае представлено мое личное мнение, сформированное на основе опыта выполнения консалтинговых проектов.
129.
Эта величина на первый взгляд может показаться странной, но в компаниях действительно множество важных для бизнеса операционных процессов, которые выполняются при поддержке только офисных приложений. Пропорция зависит от вида бизнеса и других факторов.
130.
Вusinеss Реrfоrmаnсе Маnаgеmеnt.
131.
Корректирующие мероприятия – действия, направленные на приведение процесса в нормальное состояние. Улучшения в рамках цикла РDСА – целенаправленный поиск и реализация мероприятий, изменяющих процесс в соответствии с установленными целями.
132.
ВSС (Ваlаnсеd Sсоrе Саrd) – система сбалансированных показателей компании.
133.
Для осуществления мониторинга процессов рекомендуется использовать систему класса ВРМ (Вusinеss Реrfоrmаnсе Маnаgеmеnt).
134.
В данном контексте – Вusinеss Реrfоrmаnсе Маnаgеmеnt.
135.
Поэтому я рекомендую также новое издание книги В. В. Репина и В. Г. Елиферова «Процессный подход к управлению. Моделирование бизнес-процессов» (М.: Манн, Иванов и Фербер, 2013).
136.
Метод АВС (АВС-анализ) позволяет классифицировать ресурсы компании по степени их важности; один из методов рационализации, может применяться в сфере деятельности любой организации. Прим. ред.