Бухгалтерская отчетность. Возможности моделирования для принятия правильных управленческих решений.
Баланс 1.
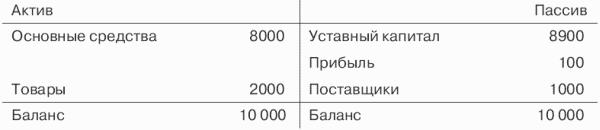
В данном случае применена оценка товаров по себестоимости и построен динамический баланс.
Предположим, что текущая рыночная стоимость этих товаров возросла и составила 3000 руб. Основной принцип статического баланса сводится к тому, что все статьи должны быть отражены по текущей рыночной цене, т. е. предполагается постоянная переоценка ценностей, показанных в активе. Если придерживаться статической концепции, необходимо переоценить товары в активе. Одновременно на сумму дооценки возрастет собственный капитал организации, но поскольку товары еще не реализованы, они будут отражены по статье «Наценка» в сумме разницы. На примере оценки очень хорошо видно, что за каждым методологическим приемом стоят интересы определенных групп. Требуя переоценки, сторонники статической концепции выражают интересы прежде всего внешних пользователей – кредиторов, поставщиков, акционеров. Их волнует не то, сколько тратит администрация, а то, сколько стоит реально сегодня имущество этой организации. С применением элемента статической концепции баланс примет следующий вид: