Бухгалтерская отчетность. Возможности моделирования для принятия правильных управленческих решений.
Таблица 6. Изменение показателей финансового положения организации в зависимости от концепции бухгалтерского баланса.
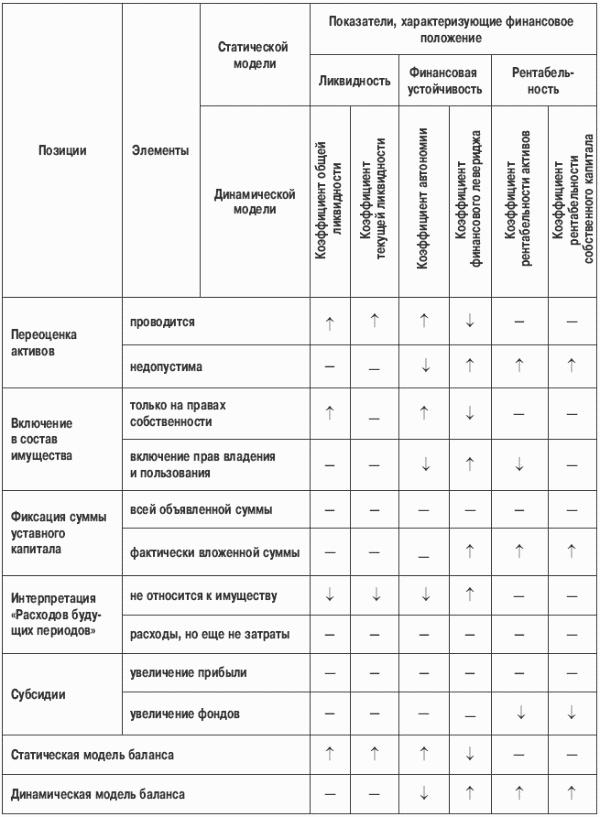
С другой стороны, переоценка в сторону увеличения стоимости учетных объектов часто приводит к уменьшению прибыли. Например, с увеличением стоимости основных средств увеличивается сумма начисляемой амортизации, что уменьшает прибыль текущего периода. Поэтому недопущение переоценки в динамическом балансе приводит к росту рентабельности, в чем заинтересованы внутренние пользователи информации. Остальные элементы концепций имеют менее существенное значение, но их применение, безусловно, отражается на величине показателей финансового положения организации.
Таким образом, для внешних пользователей рекомендуется применение анализа статического баланса, для внутренних пользователей – преимущественно динамического. Влияние элементов статического и динамического баланса на показатели финансового положения является подтверждением необходимости косвенного подхода к анализу, принимающего во внимание специфику интересов пользователей на стадии формирования информации.