Бухгалтерская отчетность. Возможности моделирования для принятия правильных управленческих решений.
Баланс 2.
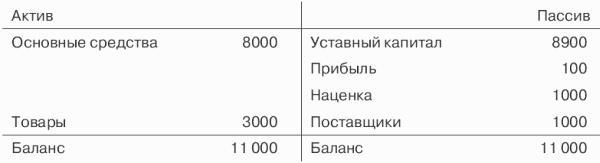
Согласно статическому балансу для отражения в его активе имущественных объектов определяющим критерием признается их отчуждаемость. Это значит, что в качестве имущества субъекта хозяйствования рассматриваются только те средства, которые находятся в собственности организации. Это можно объяснить тем, что с точки зрения статической концепции неправомерно смешивать свое и чужое. Актив должен отразить только то имущество, которое находится в собственности организации, а арендованные основные средства в этом случае нельзя включать в баланс. В учетной практике в настоящее время превалирует статическая концепция баланса, согласно которой в активе отражаются объекты учета, которые находятся в собственности организации (п. 2 ст. 8 Закона о бухгалтерском учете). Это означает, что любое арендованное имущество чаще всего находится под контролем арендатора. Однако принято объекты финансовой аренды отражать на балансе арендатора, а объекты операционной аренды – на балансе арендодателя. В соответствии с российским законодательством балансодержатель в случае финансовой аренды определяется в договоре.
С точки зрения динамической концепции, если организация эксплуатирует свои и арендованные основные средства, между этими объектами нет никакой разницы, и они должны учитываться на одном счете «Основные средства» (в пассиве «не своим» средствам должен противостоять счет «Арендные обязательства»). Актив будет в этом случае отражать все имущество, которым реально располагает организация. Иными словами, здесь не принимается во внимание такое понятие, как собственность, поскольку весь вложенный капитал, свой и привлеченный, способствовал получению доходов. Когда организация вместо того, чтобы покупать, арендует активы, она может эксплуатировать их не меньше, чем такие же, но купленные и включенные в состав собственных средств. С динамической точки зрения, если арендуемые средства не фигурировали в активе баланса, то невозможно измерить фактически использованный капитал, а значит, нельзя и сравнить полученные финансовые результаты с этим капиталом. Без этого нельзя определить эффективность работы всей организации.
Рассмотрим следующий баланс с учетом принципов динамической концепции, по которой в актив включаются все права владения и пользования. Предположим, что организация перешла на схему работы по договорам комиссии. В этом случае товары, принятые на комиссию, будут отражаться в активе, а задолженность комитентам – в составе кредиторской задолженности.