Безопасность карточного бизнеса : бизнес-энциклопедия.
Мониторинг транзакций эмитентом.
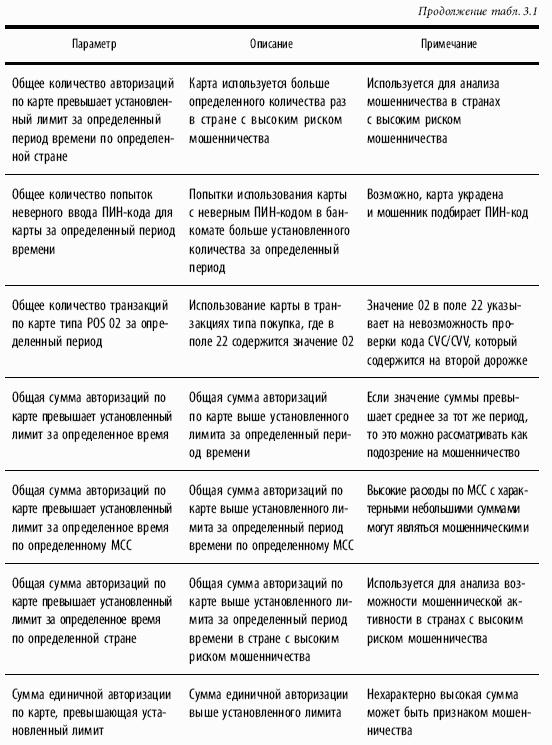
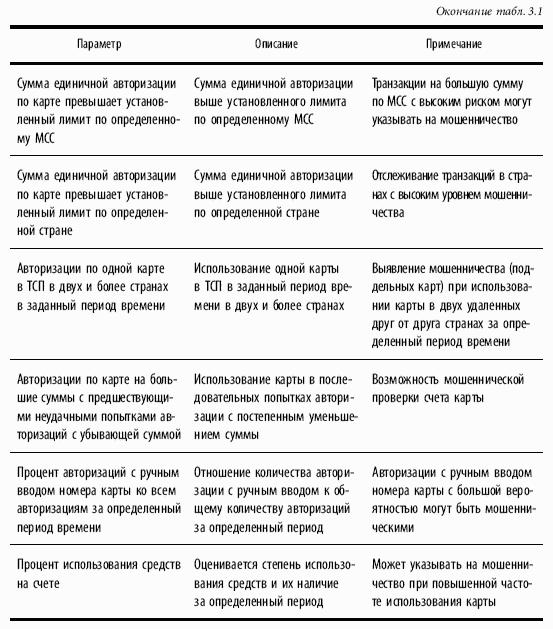
Мониторинг транзакций позволяет банкам-эмитентам отслеживать попытки проведения мошеннических транзакций по собственным картам и принимать меры для уменьшения рисков (табл. 3.1).

МПС МаstеrСаrd рекомендует также осуществлять мониторинг эмитентом следующих событий и параметров:
• атаки по сгенерированным номерам карт;
• отрицательные результаты проверок кодов верификации карты СVС1 и СVС2;
• операции по картам с истекшим сроком действия;
• транзакции по неверным номерам карт;
• транзакции в возможных точках компрометации;
• операции кредитования и отмены авторизации торговой точкой;
• списки неиспользуемых карт.
Требования МПС относятся прежде всего к мониторингу в отложенном режиме, иные временные варианты мониторинга в настоящий момент не являются обязательными. Кроме того, проведенный автором анализ текущей ситуации с мошенничеством в ПС показывает, что эти меры являются в современных условиях недостаточными.
В связи с этим банк-эмитент должен разработать собственную политику управления рисками в ПСБК и выбрать ту СМТ, которая соответствует принятой политике, а не просто внедрить наиболее функциональное на данный момент техническое решение. При этом на практике следует добиться допустимого баланса между следующими показателями:
• принятие неадекватных решений по ограничению операций для не мошеннических операций;
• пропуск мошеннических операций;
• число сообщений, генерируемых СМТ, об операциях, не являющихся мошенническими;
• величины рисков в ПСБК с учетом работы СМТ и принимаемых на ее основе решений.
Несмотря на то что описанные критерии мониторинга являются недостаточными, их применение обязательно. Несоблюдение данного требования и превышение допустимых порогов по уровням мошенничества приводят к штрафам и санкциям со стороны МПС, к ухудшению репутации (увеличению репутационного риска) и в худшем случае прерыванию деятельности в области банковских карт (отзыв лицензии). В связи с этим каждый банк должен учитывать требования МПС в этой области в своей деятельности по снижению рисков в ПСБК, связанных с мошенничеством.