Безопасность карточного бизнеса : бизнес-энциклопедия.
Проблема принятия решений при мониторинге.
Анализ транзакции на предмет ее мошеннического характера основывается на критериях отнесения конкретной транзакции к подозрительной (мошеннической). В случае если транзакция определена как мошенническая, следует выбрать меры реагирования для снижения потерь. Таким образом, для каждой транзакции стоит проблема принятия решения о ее подозрительном (мошенническом) характере и выборе мер противодействия. Принятие решений может основываться на экспертных системах и интеллектуальном анализе данных.
Экспертная система (ЭС) — это программное средство, использующее экспертные знания для обеспечения высокоэффективного решения неформализованных задач узкой предметной области. Основу экспертной системы составляет база знаний о предметной области, которая накапливается в процессе построения и эксплуатации ЭС. Накопление и организация знаний — важнейшее свойство всех ЭС.
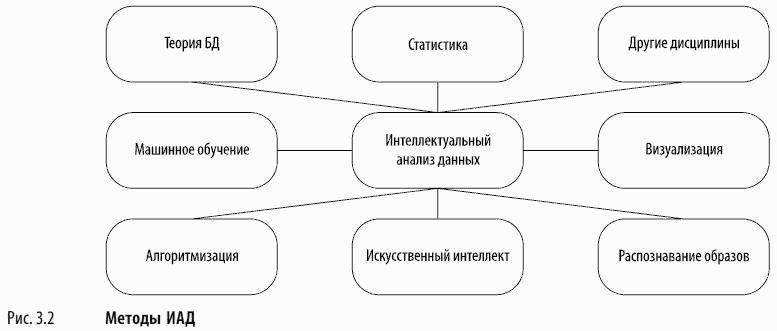
Интеллектуальный анализ данных (английский термин «dаtа mining») (ИАД) — это процесс поддержки принятия решений, основанный на поиске в данных скрытых закономерностей (шаблонов информации). Это процесс обнаружения в сырых данных ранее неизвестных, нетривиальных, практически полезных и доступных интерпретации знаний, необходимых для принятия решений в различных сферах человеческой деятельности. На рис. 3.2 приведены основные методы ИАД.
Ранее отмеченные критерии обязательного мониторинга транзакций МПС и существующие методы анализа транзакций позволяют определить требования отнесения операции к подозрительной на предмет мошенничества. В случае выявления такой транзакции следует предусмотреть меры реагирования, которые смогут уменьшить риск от этой и последующих мошеннических транзакций.
В случае выявления подозрительной операции банк-эмитент может предпринять следующие меры ограничения негативных последствий:
• отказ в авторизации этой подозрительной операции, если технически это возможно (в данном случае речь идет о мониторинге в режиме реального времени в соответствии с приведенной классификацией);
• блокировку карты, делающую невозможным совершение последующих операций по ней;
• установку ограничений по последующим операциям на величину покупок в ТСП за период, снятия наличных денежных средств в банкоматах и пунктах выдачи наличных (ПВН) за период, общей суммы операций за период;
• установку ограничений по последующим операциям на регион использования карты или категорию ТСП;
• информирование держателя карты о подозрительной операции, например, посредством SМS-уведомлений.
Реализация приведенных мер реагирования зависит от технических возможностей банка-эмитента и принятой политики управления рисками, связанными с мошенничеством в ПСБК.
Следует отметить, что сложность принятия решения по подозрительной операции заключается в том, что в случае пропуска мошеннической операции банк-эмитент может понести финансовые потери, в случае установки ограничений операций по карте в результате легальной операции клиента возможно нанесение ущерба репутации, недовольство со стороны клиента и, возможно, его потеря.