Деньги, банковский кредит и экономичские циклы.
х (1 - к + ск) = d( 1 - с);
Отсюда максимальное кредитная экспансия х, на которую может пойти изолированный банк, предоставляя кредит из ничего, равна[248]:
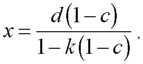
[3]

Можно представить эту формулу иначе:
Из формулы [3] видно, что коэффициент резервирования с и средний процент неиспользованных займов к оказывают противоположное влияние на способность отдельного банка создавать кредиты и депозиты. Чем ниже с и чем выше к, тем выше будет х. Поэтому экономическая логика формулы [3] очень проста: чем выше коэффициент резервирования, который, по оценке банка, необходимо поддерживать, тем меньше кредитов он способен предоставить. В противоположность этому, если коэффициент резервирования или резервные требования остаются неизменными, тогда чем меньше средств, предоставленных в виде кредитов, по мнению банка, будет в среднем изъято заемщиками, тем больше средств будет доступно для расширения кредитования.
До сих пор мы полагали к средним процентом займов, не использованных заемщиками. Однако, согласно С. А. Филлипсу, к может скрывать иное явление, оказывающее в итоге то же влияние[249]. Например, к может отражать вероятность того, что на рынке с небольшим числом банков заемщик осуществит платеж другому клиенту того же банка. Считается, что в таких случаях эти клиенты внесут чеки на свои счета в одном и том же банке, и таким образом деньги не покидают банка. Это явление имеет тот же самый конечный эффект, как и увеличение среднего процента кредитов, не использованных заемщиками. Чем меньше банков работает на рынке, тем выше будет к, а чем выше к, тем меньше денег уходит из банка и тем выше способность банка к расширению кредитов. Одно из сильнейших побуждений, формирующих тенденцию банков к слияниям и поглощениям, которое при банковской системе с частичным резервированием всегда было очевидным, состоит именно в желании увеличить к[250]. Чем больше происходит банковских слияний и чем больше в результате слияний увеличивается рыночная доля отдельных банков, тем выше вероятность того, что граждане, получившие на рынке фидуциарные средства какого-либо банка, окажутся его клиентами. Поэтому увеличатся и к, и соответствующая способность создавать из ничего кредиты и депозиты, а связанная с этим прибыль вырастет в еще большей степени. Величина к будет расти и тогда, когда денежные вклады будут вноситься в другие банки, которые, в свою очередь, расширят выдачу кредитов, и их заемщики в конечном счете вложат в начальный банк значительную часть полученных ими новых денег. Это явление также ведет к росту денежных резервов банка и, следовательно, его способности к кредитной экспансии.
К примеру, если мы предположим, что коэффициент резервирования или резервные требования с равны 10 %, что доля неиспользованных кредитов к равна 20 % (эта доля также включает влияние большого числа клиентов банка, а также другие факторы) и что сумма изначально внесенных в банк вкладов d равна 1 000 000 д.е., то, подставляя эти значения в формулу [3], получим:
[4]

Отсюда мы видим, что банк, принявший вкладов до востребования на сумму 1 000 000 д.е., при поддержании 10 %-ного коэффициента резервирования и 20 %-ного к может предоставлять кредиты не на 900 000 д.е., как мы предполагали для иллюстрирования бухгалтерской записи (18) и последующих, а на значительно большую сумму 1 097 560 д.е. Следовательно, даже для случая изолированного банка способность к кредитной экспансии и созданию депозитов на 22 % выше, чем мы предположили в записи (18) и последующих[251]. Поэтому нам следует изменить наши прежние бухгалтерские записи, чтобы, следуя англосаксонской системе учета, отразить, что при с = 0,1 и к = 0,2 банк сможет расширить свой кредит до 1 097 560 д.е. вместо предполагаемых ранее 900 000 д.е., т. е. что способность банка к кредитной экспансии на 22 % выше. Измененные записи и соответствующий им баланс (ср. с записями (18) и (19)) будут выглядеть следующим образом: