Имущественные налоги.
земельным участкам, на которых осуществляется жилищное строительство в период.
от проектирования и строительства до государственной регистрации прав на построенный объект.
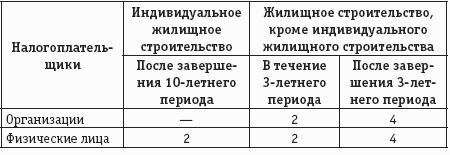
Организации и индивидуальные предприниматели, которые закончат жилищное строительство (кроме индивидуального) в течение трех лет, имеют право на возврат части земельного налога, уплаченного ранее. Для того чтобы рассчитать сумму земельного налога, подлежащую возврату, необходимо пересчитать земельный налог, уплаченный за период строительства. Но при этом использовать не коэффициент 2, а коэффициент 1.
Сумма земельного налога, которая получена в результате такого расчета, остается в бюджете, а остальная сумма будет признана излишне уплаченной и подлежит возврату налогоплательщику.
До 1 января 2008 года п. 15 и 16 ст. 396 НК РФ не было установлено, с какой даты следует вести отсчет трехлетнего и десятилетнего периодов проектирования и строительства. Благодаря Закону № 216-ФЗ исчез еще один пробел в законодательстве. Согласно поправкам, внесенным в вышеуказанные пункты ст. 396 НК РФ, течение трехлетнего и десятилетнего периодов начинается с даты государственной регистрации прав на земельные участки, на которых осуществляется жилищное строительство.
У налогоплательщиков может вызывать сложности применение различных ставок налогообложения, если на одном земельном участке имеются участки, облагаемые по разным ставкам.
Пример.
Некоммерческая организация намерена приобрести арендуемый ею земельный участок, на котором находятся принадлежащие ей на праве собственности здание и другие сооружения. Земельный участок находится на территории г. Подольска Московской области. Он обременен проходящими через него инженерными коммуникациями, которые занимают 15,19 % общей площади участка. В связи с тем что ставки по земельному налогу в отношении участков, занятых объектами инженерной инфраструктуры жилищно-коммунального комплекса, и прочих участков различны, каков порядок исчисления земельного налога?
В соответствии со ст. 387 НК РФ земельный налог устанавливается и вводится в действие нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга). При установлении земельного налога представительные органы муниципальных образований [законодательные (представительные) органы государственной власти городов федерального значения Москвы и Санкт-Петербурга] определяют налоговые ставки в пределах, установленных настоящим Кодексом, порядок и сроки уплаты налога.
Согласно ст. 394 НК РФ налоговые ставки для исчисления земельного налога устанавливаются нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга) и не могут превышать, в частности, 0,3 % в отношении земельных участков, занятых жилищным фондом и объектами инженерной инфраструктуры жилищно-коммунального комплекса (за исключением доли в праве на земельный участок, приходящейся на объект, не относящийся к жилищному фонду и к объектам инженерной инфраструктуры жилищно-коммунального комплекса) или предоставленных для жилищного строительства.
При этом отмечаем, что доля в праве на земельный участок возникает только в случае, если земельный участок находится в общей собственности, то есть принадлежит двум или нескольким лицам.
Поэтому если правообладателем земельного участка является одно лицо, долей в праве на земельный участок не возникает и при исчислении земельного налога в отношении такого земельного участка может быть применена только одна налоговая ставка, установленная в соответствии с п. 2 ст. 387 и п. 2 ст. 394 НК РФ представительным органом муниципального образования [законодательным (представительным) органом государственной власти городов федерального значения Москвы и Санкт-Петербурга], в зависимости от категории земли, к которой относится земельный участок, или вида его разрешенного использования.
Ставки земельного налога, применяемые на территории муниципального образования «Город Подольск Московской области», установлены решением Подольского городского Совета депутатов Московской области от 31.08.2006 № 12/3 «Об утверждении новой редакции решения Подольского городского Совета депутатов от 25.10.2005 № 2/9 “Об установлении земельного налога на территории города Подольска” с учетом изменений и дополнений, внесенных решениями Подольского городского Совета депутатов от 28.04.2006 № 9/5, от 30.05.2006 № 10/2».
На основании п. 2 ст. 34.2 НК РФ письменные разъяснения налогоплательщикам и налоговым агентам по вопросам применения законодательства субъектов Российской Федерации о налогах и сборах и нормативных правовых актов муниципальных образований о местных налогах и сборах дают финансовые органы соответственно субъектов Российской Федерации и муниципальных образований.
Согласно разъяснениям Минфина России по вопросам применения налоговых ставок, установленных вышеуказанным решением, налогоплательщикам следует обратиться в финансовый орган муниципального образования «Город Подольск Московской области» (письмо Минфина России от 25.12.2007 № 03-05-06-02/137).