Имущественные налоги.
4.2. Транспортный налог.
Источник уплаты транспортного налога главой 28 НК РФ не установлен.
В связи с этим сумма начисленного транспортного налога или авансового платежа по транспортному налогу может быть признана организациями в качестве управленческого расхода в составе расходов по обычным видам деятельности (п. 4, 5, 7 ПБУ 10/99). Поэтому расходы по начислению транспортного налога могут отражаться по дебету таких счетов, как 26, 44 (у организаций торговли). Организации (в основном субъекты малого предпринимательства), не предусматривающие своим рабочим планом счетов каких-либо иных счетов для учета расходов, кроме счета 20 «Основное производство», могут дебетовать его при начислении транспортного налога или авансовых платежей по транспортному налогу.
При этом корреспондирующим счетом будет являться счет 68, к которому открывается отдельный субсчет «Расчеты с бюджетом по транспортному налогу».
Погашение задолженности перед бюджетом путем перечисления (уплаты) суммы транспортного налога отражается по дебету счета 68, субсчет «Расчеты с бюджетом по транспортному налогу», и кредиту счета 51 «Расчетные счета».
Пример.
Организация осуществляет два вида деятельности – производство бытовой химии и услуги общественного питания (которые подпадают под действие системы налогообложения в виде ЕНВД). Организация имеет легковой автомобиль, используемый для управленческих нужд (то есть при осуществлении обоих видов деятельности).
Как отражаются в учете организации операции, связанные с признанием расхода в виде авансового платежа по транспортному налогу?
Легковой автомобиль имеет двигатель мощностью 120 л.с. По итогам III квартала 2007 года в отношении данного автомобиля начислен авансовый платеж по транспортному налогу в размере 600 руб. (в соответствии с Законом г. Москвы от 23.10.2002 № 48 «О транспортном налоге»).
В сентябре выручка от производства бытовой химии за отчетный месяц составила 600 000 руб., выручка от оказания услуг общественного питания – 400 000 руб.
Система налогообложения в виде ЕНВД для отдельных видов деятельности может применяться по решениям представительных органов муниципальных районов, городских округов, законодательных (представительных) органов государственной власти городов федерального значения Москвы и Санкт-Петербурга, в частности в отношении предпринимательской деятельности по оказанию услуг общественного питания, осуществляемых через объекты организации общественного питания с площадью зала обслуживания посетителей не более 150 кв.м по каждому объекту организации общественного питания (подпункт 8 п. 2 ст. 346.26 НК РФ).
Уплата организациями ЕНВД предусматривает их освобождение, в частности, от обязанности по уплате налога на прибыль (п. 4 ст. 346.26 НК РФ).
Налогоплательщики, осуществляющие наряду с предпринимательской деятельностью, подлежащей обложению ЕНВД, иные виды предпринимательской деятельности, обязаны вести раздельный учет имущества, обязательств и хозяйственных операций в отношении предпринимательской деятельности, подлежащей обложению ЕНВД, и предпринимательской деятельности, в отношении которой налогоплательщики уплачивают налоги в соответствии с иным режимом налогообложения (п. 7 ст. 346.26 НК РФ).
Организации, осуществляющие деятельность по производству бытовой химии, являются плательщиками налога на прибыль (за исключением случаев, когда в установленном порядке они переходят на упрощенную систему налогообложения).
Уплата налога на прибыль не освобождает организацию от уплаты транспортного налога.
Так как организация осуществляет два вида деятельности, то в бухгалтерской отчетности подлежит раскрытию информация по операционным сегментам (информация, раскрывающая часть деятельности организации по производству определенного товара, выполнению определенной работы, оказанию определенной услуги или однородных групп товаров, работ, услуг, которая подвержена рискам и получению прибылей, отличным от рисков и прибылей по другим товарам, работам, услугам или однородным группам товаров, работ, услуг) [подпункт «б» п. 5, п. 9 Положения по бухгалтерскому учету «Информация по сегментам» (ПБУ 12/2000), утвержденного приказом Минфина России от 27.01.2000 № 11н, п. 27 Положения по бухгалтерскому учету «Бухгалтерская отчетность организации» (ПБУ 4/99), утвержденного приказом Минфина России от 06.07.1999 № 43н]. В связи с этим организация должна в данном случае вести отдельный учет доходов и расходов по каждому осуществляемому ею виду деятельности.
Порядок распределения общехозяйственных расходов в случае осуществления организацией разных видов деятельности нормативными правовыми актами по бухгалтерскому учету не установлен, поэтому он должен быть утвержден в приказе об учетной политике организации (п. 8 ПБУ 1/98).
Как правило, в учетной политике для целей бухгалтерского учета организации устанавливают порядок распределения общехозяйственных расходов пропорционально доле доходов, полученных при осуществлении каждого вида деятельности в общем объеме доходов за текущий месяц.
В данном случае доля выручки от производства продукции бытовой химии в общем объеме выручки составляет 60 % [600 000 руб. : : (600 000 руб. + 400 000 руб.)х100 %], а доля выручки от оказания услуг общественного питания – 40 % [400 000 руб. : (600 000 руб. + 400 000 руб.)х100 %].
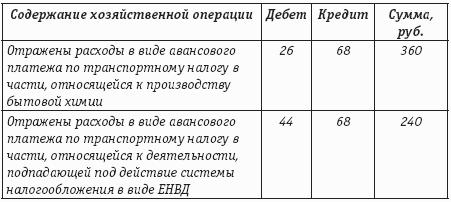
Следовательно, доля расходов в виде транспортного налога, относящаяся к производству бытовой химии, составляет 360 руб. (600 руб.х60 %). Данная сумма транспортного налога отражается по дебету счета 26 в корреспонденции с кредитом счета 68.
Доля транспортного налога, относящаяся к деятельности, подпадающей под действие системы налогообложения в виде ЕНВД, составляет 240 руб. (600 руб.х40 %) и отражается по дебету счета 44 в корреспонденции с кредитом счета 68.
Пример.
Организация, применяющая упрощенную систему налогообложения (объект налогообложения – доходы, уменьшенные на величину расходов), имеет легковой автомобиль с мощностью двигателя 90 л.с., приобретенный до 2007 года и используемый для управленческих нужд организации.
Как следовало отразить в бухгалтерском учете расходы по уплате авансового платежа по транспортному налогу за II квартал 2007 года?
При исчислении суммы транспортного налога, подлежащего уплате в бюджет субъекта Российской Федерации, исходим из условия, что Законом г. Москвы «О транспортном налоге» установлены отчетные периоды и налоговая ставка в отношении легковых автомобилей с мощностью двигателя до 100 л.с. (включительно) в размере 7 руб. с 1 л.с. (п. 1 ст. 361 НК РФ).
Сумма начисленного авансового платежа по транспортному налогу, подлежащего уплате в бюджет субъекта Российской Федерации, за II квартал 2007 года составит 157,5 руб. (90 л.с.х7 руб. : 4) (п. 1 ст. 358, подпункт 1 п. 1 ст. 359, п. 2 ст. 360, п. 2 ст. 361, п. 2.1 ст. 362 НК РФ).
Сумма начисленного авансового платежа по транспортному налогу является расходом по обычным видам деятельности (п. 5 ПБУ 10/99).
Согласно п. 3 ст. 4 Федерального закона «О бухгалтерском учете» организации, перешедшие на упрощенную систему налогообложения, освобождаются от обязанности ведения бухгалтерского учета.
Организации, применяющие упрощенную систему налогообложения, ведут учет доходов и расходов в порядке, установленном главой 26.2 НК РФ.
Организации, применяющие упрощенную систему налогообложения, ведут учет основных средств и нематериальных активов в порядке, предусмотренном законодательством Российской Федерации о бухгалтерском учете.
Следовательно, организация должна отразить в бухгалтерском учете объект транспортных средств, квалифицируемый как объект основных средств.
Если организация, применяющая упрощенную систему налогообложения, в добровольном порядке ведет бухгалтерский учет, то она отражает расход по начислению транспортного налога в бухгалтерском учете по дебету счета 26 (или 44) в корреспонденции с кредитом счета 68.
При определении налоговой базы по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения, транспортный налог учитывается в составе расходов на дату его уплаты (подпункт 22 п. 1 ст. 346.16, подпункт 3 п. 2 ст. 346.17 НК РФ).
Если законом субъекта Российской Федерации о транспортном налоге установлено, что авансовые платежи по налогу уплачиваются не позднее последнего числа месяца, следующего за истекшим отчетным периодом (п. 1 ст. 363 НК РФ), следовательно, расходы в виде уплаченного авансового платежа по транспортному налогу организация учитывает для целей налогового учета в данном случае в июле 2007 года.

Пример.
Лизинговая компания предоставила в лизинг организации (сельскохозяйственному товаропроизводителю) трактор, принадлежащий ей на праве собственности, который зарегистрирован на нее в гостехнадзоре.
Мощность трактора – 250 л.с., рабочий объем двигателя внутреннего сгорания – более 50 куб.см.
Трактор учитывается на балансе лизингополучателя.
Кто будет являться плательщиком транспортного налога по трактору – предмету лизинга – лизингополучатель или лизингодатель?
Правоотношения сторон по договору финансовой аренды (лизинга) регулируются параграфом 6 «Финансовая аренда (лизинг)» главы 34 «Аренда» ГК РФ, а также Федеральным законом «О финансовой аренде (лизинге)».
Предмет лизинга (трактор), передаваемый во временное владение и пользование лизингополучателю, учитывается на балансе лизингополучателя по взаимному соглашению сторон договора лизинга согласно п. 1 ст. 31 Федерального закона «О финансовой аренде (лизинге)».
В соответствии со ст. 357 НК РФ плательщиками транспортного налога признаются лица, на которых в соответствии с законодательством Российской Федерации зарегистрированы транспортные средства, признаваемые объектом налогообложения согласно ст. 358 НК РФ.
В соответствии с подпунктом 5 п. 2 ст. 358 НК РФ не являются объектом налогообложения тракторы, зарегистрированные на сельскохозяйственных товаропроизводителей и используемые при сельскохозяйственных работах для производства сельскохозяйственной продукции.
Тракторы регистрируются органами гостехнадзора (п. 2 постановления Правительства РФ от 12.08.1994 № 938).
Регистрации подлежат тракторы с рабочим объемом двигателя внутреннего сгорания более 50 куб.см. Тракторы с меньшим рабочим объемом двигателя внутреннего сгорания не регистрируются на территории Российской Федерации, следовательно, они не относятся к объектам обложения транспортным налогом (п. 13 Методических рекомендаций по применению главы 28 «Транспортный налог» части второй Налогового кодекса Российской Федерации).
Так как трактор зарегистрирован на организацию – лизингодателя (собственника) в гостехнадзоре, то плательщиком транспортного налога является лизингодатель (не являющийся сельскохозяйственным товаропроизводителем), на которого не распространяется норма подпункта 5 п. 2 ст. 358 НК РФ.
Согласно Классификатору основных фондов тракторы (код класса 14 2918000) отнесены к подразделу «Машины и оборудование», то есть находятся вне подраздела «Средства транспортные».
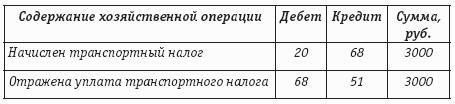
Для целей обложения транспортным налогом тракторы могут быть определены как другие самоходные транспортные средства, машины и механизмы на пневматическом и гусеничном ходу, для которых налоговая ставка установлена в расчете 5 руб. на одну лошадиную силу мощности двигателя (п. 1 ст. 361 НК РФ), но в соответствии с Законом г. Москвы «О транспортном налоге» на такие транспортные средства установлены увеличенные ставки транспортного налога (п. 2, 3 ст. 361 НК РФ), и размер транспортного налога по ним составляет 3000 руб. (12 руб.х250 л.с., где 250 л.с. – налоговая база согласно подпункту 1 п. 1 ст. 359 НК РФ).
Пример.
Организация сняла с учета в ГИБДД в январе 2005 года и ликвидировала легковой автомобиль, стоимость которого составляла 75 000 руб., ввиду его дальнейшей непригодности для использования или продажи. По данным бухгалтерского и налогового учета на момент ликвидации легковой автомобиль был полностью самортизирован. Утилизация автомобиля была произведена специализированной организацией, стоимость работ которой составила 4720 руб., в том числе НДС – 720 руб. Как отразить в учете ликвидацию автомобиля?
Остаточная стоимость ликвидируемых объектов основных средств, а также расходы, связанные с их ликвидацией, признаются для целей бухгалтерского учета прочими расходами (п. 31 ПБУ 6/01, п. 11 ПБУ 10/99).
В соответствии с Планом счетов и Инструкцией по применению Плана счетов списание амортизации, начисленной по ликвидируемому автомобилю, отражается по дебету счета 02 «Амортизация основных средств» в корреспонденции с кредитом счета 01. Расходы, связанные с ликвидацией автомобиля, списываются в дебет счета 91, субсчет 91-2 «Прочие расходы», в корреспонденции в данном случае со счетом 60 «Расчеты с поставщиками и подрядчиками». Сумма НДС, предъявленная специализированной организацией за работы по утилизации автомобиля, отражается по дебету счета 19 «Налог на добавленную стоимость по приобретенным ценностям» в корреспонденции с кредитом счета 60.
Операция по ликвидации объектов основных средств не является объектом обложения НДС на основании ст. 146 НК РФ. В связи с этим организация не вправе принять к вычету вышеуказанную сумму НДС в соответствии с п. 2 ст. 171 НК РФ, а учитывает ее в стоимости работ по ликвидации автомобиля на основании подпункта 1 п. 2 ст. 170 НК РФ. В бухгалтерском учете сумма НДС, учтенная на счете 19, списывается в дебет счета 91, субсчет 91-2 «Прочие расходы».
Для целей исчисления налога на прибыль расходы на ликвидацию автомобиля учитываются в составе внереализационных расходов согласно подпункту 8 п. 1 ст. 265 НК РФ.
В бухгалтерском учете списание автомобиля производится на основании акта о списании автотранспортных средств, унифицированная форма которого (форма № ОС-4а) утверждена постановлением Госкомстата России от 21.01.2003 № 7. Стоимость работ по ликвидации автомобиля отражается в разделе 5 «Сведения о затратах, связанных со списанием автотранспортных средств с бухгалтерского учета, и о поступлении материальных ценностей от их списания» формы № ОС-4а. Данные результатов списания вносятся в инвентарную карточку учета объекта основных средств (форма № ОС-6).
Юридические лица, за которыми зарегистрированы транспортные средства, обязаны в случае утилизации (списания) транспортных средств снять их с учета в подразделениях ГИБДД или органах гостехнадзора, в которых они зарегистрированы (абзац второй п. 3 постановления Правительства РФ от 12.08.1994 № 938).
Документ, подтверждающий снятие списываемого автомобиля с учета в ГИБДД, передается в бухгалтерию одновременно с актом о списании автотранспортных средств.
Организация, на которую в соответствии с законодательством Российской Федерации зарегистрированы транспортные средства, признаваемые объектом обложения транспортным налогом в соответствии с п. 1 ст. 358 НК РФ, является плательщиком транспортного налога (ст. 357 НК РФ).
Согласно п. 3 ст. 362 НК РФ в случае снятия транспортного средства с регистрации (снятия с учета, исключения из государственного судового реестра и т.д.) в течение налогового периода исчисление суммы транспортного налога производится с учетом коэффициента, определяемого как отношение числа полных месяцев, в течение которых данное транспортное средство было зарегистрировано на налогоплательщика, к числу календарных месяцев в налоговом периоде. При этом месяц снятия транспортного средства с регистрации принимается за полный месяц.
Согласно разъяснениям ФНС России, приведенным в письме от 24.01.2005 № ММ-6-21/44@, в случае утилизации (уничтожения) транспортного средства основанием для налоговых органов и налогоплательщиков не начислять транспортный налог является документ, устанавливающий факт и дату уничтожения (утилизации) транспортного средства, выданный организацией, фактически осуществляющей данные действия.
Следовательно, в данном случае организация была вправе исчислить транспортный налог за 2005 год с применением коэффициента в размере 1/12.
Уплата транспортного налога производится в порядке и сроки, которые установлены законом субъекта Российской Федерации, на территории которого находился этот автомобиль (п. 1 ст. 363 НК РФ).

Пример.
Организация, зарегистрированная в г. Москве, имеет на балансе легковой автомобиль с мощностью двигателя 75 л.с., приобретенный до 2007 года и используемый ею для управленческих нужд. В октябре 2007 года организация перерегистрировала принадлежащий ей легковой автомобиль на филиал, находящийся на территории другого субъекта Российской Федерации. Организация определяет доходы и расходы для целей налогообложения прибыли методом начисления. Каким образом организация должна была исчислить и уплатить транспортный налог за 2007 год и отразить его в бухгалтерском учете?
В отношении транспортных средств, имеющих двигатели, налоговая база по транспортному налогу определяется как мощность двигателя транспортного средства в лошадиных силах (подпункт 1 п. 1 ст. 359 НК РФ). При этом в отношении данных транспортных средств налоговая база устанавливается отдельно по каждому транспортному средству (п. 2 ст. 359 НК РФ).
При регистрации транспортных средств по месту нахождения филиалов (представительств) юридических лиц в свидетельствах о регистрации и паспортах транспортных средств указываются в качестве собственника транспортных средств юридическое лицо, а в графах, содержащих адресные данные, – адрес филиала (представительства). В графах «Особые отметки» этих документов делается запись: «филиал (представительство) и его наименование» (п. 77 Правил регистрации автомототранспортных средств и прицепов к ним в Государственной инспекции безопасности дорожного движения Министерства внутренних дел Российской Федерации, утвержденных приказом МВД России от 27.01.2003 № 59).
Местом нахождения транспортных средств (в частности, автомобилей) признается место их государственной регистрации (подпункт 2 п. 5 ст. 83 НК РФ).
В случае регистрации транспортного средства и (или) снятия транспортного средства с регистрации (снятия с учета, исключения из государственного судового реестра и т.д.) в течение налогового периода исчисление суммы транспортного налога производится с учетом коэффициента, определяемого как отношение числа полных месяцев, в течение которых данное транспортное средство было зарегистрировано на налогоплательщика, к числу календарных месяцев в налоговом периоде. При этом месяц регистрации транспортного средства, а также месяц снятия транспортного средства с регистрации принимается за полный месяц. В случае регистрации и снятия с регистрации транспортного средства в течение одного календарного месяца вышеуказанный месяц принимается как один полный месяц (п. 3 ст. 362 НК РФ).
При этом положения п. 3 ст. 362 НК РФ, касающиеся признания месяца регистрации и месяца снятия с регистрации транспортного средства за полный календарный месяц, применяются только при приобретении, реализации (отчуждении или уничтожении) транспортного средства (письмо Минфина России от 09.04.2004 № 04-05-12/20).
Организация перерегистрировала в октябре 2007 года легковой автомобиль по месту нахождения филиала, находящегося на территории другого субъекта Российской Федерации, то есть не произошло смены лица, на которое в соответствии с законодательством Российской Федерации зарегистрирован легковой автомобиль.
Глава 28 НК РФ не предусматривает порядка исчисления сумм транспортного налога с учетом количества дней регистрации транспортного средства на налогоплательщика (в расчете учитывается полный месяц). Если снятие транспортного средства с учета в одном субъекте Российской Федерации и регистрация (перерегистрация) на того же налогоплательщика в другом субъекте Российской Федерации осуществлены в одном месяце, местом нахождения транспортного средства в этом месяце признается место его регистрации по состоянию на 1-е число этого месяца. Начиная с месяца, следующего за месяцем регистрации (перерегистрации) транспортного средства по месту нахождения филиала, транспортный налог исчисляется организацией (с учетом вышеназванного коэффициента) и уплачивается в бюджет по месту нахождения филиала (письмо Минфина России от 09.04.2004 № 04-05-12/20).
При исчислении суммы транспортного налога, подлежавшего уплате за 2007 год как в бюджет субъекта Российской Федерации по месту нахождения головной организации, так и месту нахождения филиала, исходим из условия, что законами соответствующих субъектов Российской Федерации о налоге в отношении легковых автомобилей с мощностью двигателя до 100 л.с. (включительно) установлена ставка транспортного налога в размере 5 руб. за 1 л.с.
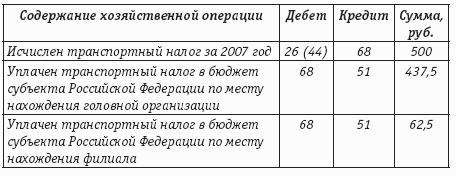
Следовательно, исчисленная сумма транспортного налога за 2007 год должна была составить 500 руб. [75 л.с.х7 руб.х(10 мес. : : 12 мес.) + 75 л.с.х5 руб.х(2 мес. : 12 мес.)]. При этом транспортный налог в размере 437,5 руб. подлежал уплате в бюджет субъекта Российской Федерации по месту нахождения головной организации, а транспортный налог в размере 62,5 руб. – в бюджет субъекта Российской Федерации по месту нахождения филиала.
Пример.
На балансе организации числится автомобиль «Москвич-2141», мощность двигателя которого составляет 70 л.с. Законом г. Москвы «О транспортном налоге» по легковым автомобилям с мощностью двигателя до 100 л.с. установлена налоговая ставка в размере 7 руб. за каждую лошадиную силу.
Сумма транспортного налога, подлежащего уплате за год, исчисляется следующим образом:
7 руб.х70 л.с. = 490 руб.
Согласно п. 31 Методических рекомендаций по применению главы 28 «Транспортный налог» части второй Налогового кодекса Российской Федерации в случае замены двигателя транспортного средства на двигатель иной мощности налогоплательщик при исчислении суммы налога по таким транспортным средствам должен учесть изменение мощности двигателя начиная с месяца этой замены. Сведения о замене двигателей на транспортных средствах поступают в налоговые органы от ГИБДД по окончании каждого года.
По транспортным средствам, имеющим двигатели, налоговой базой признается мощность двигателя (подпункт 1 п. 1 ст. 359 НК РФ). Это означает, что изменение мощности двигателя приводит к соответствующему изменению налоговой базы и суммы транспортного налога.
Пример.
В сентябре 2003 года на автомобиле «ВАЗ-2104», мощность которого составляла 75 л.с., была произведена замена двигателя. Мощность нового двигателя равна 90 л.с. Замена двигателя зарегистрирована в ГИБДД в сентябре 2003 года.
При исчислении суммы транспортного налога бухгалтер исходил из того, что автомобиль «ВАЗ-2104» эксплуатировался в течение восьми месяцев с двигателем мощностью 75 л.с. и четыре месяца – с двигателем мощностью 90 л.с.
В регионе, где зарегистрирован автомобиль, по легковым автомобилям с мощностью двигателя до 100 л.с. включительно установлена налоговая ставка в размере 7 руб. за каждую лошадиную силу.
Сумма налога по автомобилю «ВАЗ-2104» была рассчитана следующим образом:
7 руб.х75 л.с.х8 мес. : 12 мес. + 7 руб.х90 л.с.х4мес. : 12 мес. = = 560 руб.
Сумма транспортного налога, подлежащая уплате в бюджет субъекта Российской Федерации, определяется по всем транспортным средствам, имеющим место нахождения на территории данного субъекта Российской Федерации. Если в собственности налогоплательщика имеется несколько транспортных средств, зарегистрированных в разных регионах Российской Федерации, то транспортный налог должен исчисляться не одной суммой, а по каждому региону отдельно.
Пример.
В организации ОАО «Атон» имеются три автомобиля: «ВАЗ-21116-04», мощность которого составляет 150 л.с., «ВАЗ-2106» мощностью 70 л.с. и «ГАЗ-3110» мощностью 100 л.с. Причем первые два автомобиля зарегистрированы в г. Москве, а «ГАЗ-3110» – по месту нахождения обособленного подразделения организации в Московской области. В 2003 году автомобили находились в собственности организации в течение всего налогового периода.
Транспортный налог рассчитывался за 2003 год по каждому региону отдельно. Ставка транспортного налога по легковым автомобилям мощностью до 100 л.с. включительно в г. Москве составляет 7 руб., а в Московской области – 6 руб. за лошадиную силу. По автомобилям мощностью от 100 до 150 л.с. включительно ставка налога в г. Москве составляет 20 руб. за л.с.
По автомобилям «ВАЗ-21116-04» и «ВАЗ-2106», зарегистрированным в г. Москве, сумма транспортного налога составила 3490 руб. (20 руб.х150 л.с. + 7 руб.х70 л.с.).
Автомобиль «ГАЗ-3110» не является объектом обложения транспортным налогом в г. Москве. Он подлежит налогообложению в Московской области. Поэтому сумма транспортного налога по автомашине «ГАЗ-3110» исчисляется отдельно:
6 руб.х100 л.с. = 600 руб.
Общая сумма транспортного налога, которая подлежит уплате организацией ОАО «Атон» за 2003 год, составляет 4090 руб. (3490 руб. + 600 руб.).
ОАО «Атон» будет производить уплату транспортного налога не единым платежом, а двумя суммами – отдельно в бюджет г. Москвы и в бюджет Московской области.
В соответствии с п. 2 ст. 362 НК РФ сумма транспортного налога исчисляется отдельно в отношении каждого транспортного средства. Разумеется, сумма транспортного налога не будет искажена, если налогоплательщик распределит транспортные средства по видам и по мощности двигателя, а затем рассчитает налог, умножив мощность транспортного средства в лошадиных силах на действующую в данном регионе ставку налога и на количество транспортных средств, имеющих такую же мощность.
Пример.
ООО «Алло», зарегистрированное в г. Москве, является собственником следующих транспортных средств:
«КIА Sоrеntо» с мощностью двигателя 140 л.с.;
«Ореl Оmеgа» с мощностью двигателя 140 л.с.;
«ГАЗ-33021» с мощностью двигателя 100 л.с.;
«Мitsubishi Саrismа» с мощностью двигателя 100 л.с.
Бухгалтер ООО «Алло» исчислил сумму транспортного налога по следующему алгоритму:
– исчисление суммы транспортного налога по транспортным средствам мощностью 140 л.с.:
20 руб.х140 л.с.х2 шт. = 5600 руб.;
– исчисление суммы транспортного налога по транспортным средствам мощностью 100 л.с.
7 руб.х100 л.с.х2 шт. = 1400 руб.;
– исчисление суммы транспортного налога в целом по обществу:
5600 руб. + 1400 руб. = 7000 руб.
В данном случае формально порядок исчисления транспортного налога был нарушен. Но, несмотря на то что правила исчисления транспортного налога в данном случае не соблюдены, сумма транспортного налога исчислена верно.
Правда, этот удобный способ расчета транспортного налога не удастся применить на практике. В структуру налоговой декларации изначально заложен такой принцип расчета, при котором сумма транспортного налога исчисляется по каждому транспортному средству отдельно.
Пример.
ЗАО «Прима» приобрело автомобиль «ВАЗ-2108», мощность двигателя которого составляет 64 л.с. 18 марта 2003 года автомобиль был зарегистрирован в ГИБДД. 3 сентября 2007 года автомобиль был снят с учета в связи с продажей.
В соответствии с Законом г. Москвы «О транспортном налоге», где была зарегистрирована машина, налоговая ставка по автомобилям мощностью до 100 л.с. равна 7 руб. за л.с.
Количество месяцев с марта по сентябрь включительно равно семи. Таким образом, коэффициент, применяемый для расчета транспортного налога, равен 0,583 (7 мес. : 12 мес.).
Сумма транспортного налога рассчитывается следующим образом:
7 руб.х64 л.с.х0,583 = 261,2 руб.
Если регистрация и снятие с регистрации транспортного средства произошли в течение одного календарного месяца, то этот месяц считается как один полный месяц. Иными словами, в такой ситуации транспортный налог фактически уплачивается за один месяц.
Пример.
ООО «Делла» зарегистрировало 7 июля 2007 года автомобиль «Sкоdа Окtаviа», мощность двигателя которого равна 150 л.с. По законодательству г. Москвы, где зарегистрирован автомобиль, ставка транспортного налога по такому транспортному средству равна 20 руб. за каждую лошадиную силу. 29 июля 2007 года машина была передана дочернему предприятию и снята с учета в ГИБДД.
Таким образом, автомобиль был зарегистрирован на ООО «Делла» менее одного месяца. Это означает, что при исчислении коэффициента в расчет берется один месяц. Таким образом коэффициент составит 0,083 (1 мес. : 12 мес.).
Сумма транспортного налога равна 189 руб. (20 руб.х150 л.с.х0,063).
Для осуществления подобных расчетов налога по транспортным средствам, которые были зарегистрированы за налогоплательщиком неполный налоговый период, можно использовать следующую вспомогательную таблицу.
