Имущественные налоги.
4.3. Земельный налог.
Источник уплаты земельного налога главой 31 НК РФ не установлен.
В связи с этим на основании п. 4 ПБУ 10/99 организация вправе самостоятельно определить порядок признания в бухгалтерском учете расхода в сумме начисленного земельного налога.
Согласно п. 11 ПБУ 10/99 сумма как самого земельного налога, так и авансовых платежей по нему, начисленных по принадлежащему организации земельному участку, может учитываться в составе прочих расходов.
В таком случае начисление земельного налога отражается по дебету счета 91, субсчет «Прочие расходы», в корреспонденции с кредитом счета 68.
Однако в своей учетной политике каждая организация может применять и иные счета для начисления земельного налога, такие как 26, 44 (в организациях торговли).
Пример.
Земельный участок, принадлежащий организации на праве собственности, занят объектом непроизводственного назначения – спортивной площадкой для тренировок сотрудников организации в свободное от работы время.
Как рассчитать и отразить в бухгалтерском учете и учесть при исчислении налога на прибыль авансовый платеж по земельному налогу, причитающийся к уплате за II квартал 2008 года?
В будущем данный земельный участок планируется использовать под строительство офисного здания. Кадастровая стоимость этого земельного участка по состоянию на 1 января 2008 года составляет 8 000 000 руб.
Налоговая ставка земельного налога в муниципальном образовании, в котором находится земельный участок, установлена равной 1,5 %, а отчетный период определен как квартал.
Налоговые ставки земельного налога устанавливаются нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы и Санкт-Петербурга) и не могут превышать 1,5 % в отношении земельных участков, не отнесенных к землям сельскохозяйственного назначения, не занятых жилищным фондом и объектами инженерной инфраструктуры жилищно-коммунального комплекса и не предоставленных для личного подсобного хозяйства (подпункт 2 п. 1 ст. 394 НК РФ).
Таким образом, по истечении II квартала 2008 года сумма земельного налога, исчисленного организацией к уплате в бюджет, составит 30 000 руб. (8 000 000 руб.х1,5 %х1/4).
Согласно разъяснениям Минфина России, приведенным в письме от 11.07.2007 № 03-03-06/1/481, сумма начисленного земельного налога признается для целей налогообложения прибыли расходом независимо от целевого использования земельного участка, в том числе в случае, если на земельном участке расположен объект непроизводственного назначения. Аналогичная позиция приведена в письме Минфина России от 19.07.2006 № 03-03-04/1/589.
Руководствуясь данными разъяснениями, организация в рассматриваемом случае может на основании подпункта 1 п. 1 ст. 264 НК РФ учесть при исчислении налога на прибыль сумму авансового платежа по земельному налогу, исчисленного по итогам II квартала 2007 года, на дату его начисления (подпункт 1 п. 7 ст. 272 НК РФ).
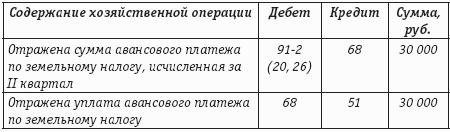
Заметим, что учетной политикой организации может быть предусмотрен учет земельного налога в составе расходов по обычным видам деятельности (п. 8 ПБУ 1/98). В таком случае сумма авансовых платежей по земельному налогу будет отражаться по дебету счетов учета затрат (например, 20 или 26) и кредиту счета 68.
Пример.
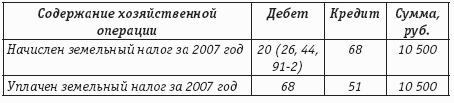
Организация продала земельный участок, и 14 сентября 2007 года право собственности на участок перешло к покупателю. Как рассчитать и отразить в учете начисление земельного налога за 2007 год? Кадастровая стоимость земельного участка по состоянию на 1 января 2007 года составляет 4 200 000 руб.
Согласно п. 1, 2, 6 ст. 396 НК РФ сумма земельного налога исчисляется налогоплательщиками-организациями самостоятельно по истечении налогового периода как соответствующая налоговой ставке процентная доля налоговой базы. Налогоплательщики-организации, в отношении которых отчетный период определен как квартал, исчисляют суммы авансовых платежей по земельному налогу самостоятельно по истечении I, II и III кварталов текущего налогового периода как одну четвертую соответствующей налоговой ставки процентной доли кадастровой стоимости земельного участка по состоянию на 1 января года, являющегося налоговым периодом.
В случае прекращения у налогоплательщика в течение налогового (отчетного) периода права собственности на земельный участок исчисление суммы земельного налога (суммы авансового платежа по земельному налогу) в отношении данного земельного участка производится с учетом коэффициента, определяемого как отношение числа полных месяцев, в течение которых данный земельный участок находился в собственности налогоплательщика, к числу календарных месяцев в налоговом (отчетном) периоде. При этом если прекращение вышеуказанного права произошло до 15-го числа соответствующего месяца включительно, то данный месяц не учитывается при расчете коэффициента (п. 7 ст. 396 НК РФ).
Налоговым периодом по земельному налогу признается календарный год, а отчетными периодами в 2007 году считался I квартал, полугодие и девять месяцев календарного года (п. 1, 2 ст. 393 НК РФ).
Таким образом, организация при исчислении земельного налога за налоговый период применяет в данном случае коэффициент, равный 8/12.
По истечении налогового периода налогоплательщики уплачивают сумму земельного налога, определяемую как разница между суммой земельного налога, исчисленной в соответствии с п. 1 ст. 396 НК РФ, и суммами подлежащих уплате в течение налогового периода авансовых платежей по земельному налогу (п. 5 ст. 396 НК РФ).
В случае продажи земельного участка в течение налогового периода сумма авансовых платежей по земельному налогу в течение налогового периода превышает подлежащую уплате по итогам налогового периода сумму земельного налога.
Поэтому при прекращении у налогоплательщика прав на земельный участок в течение какого-либо отчетного периода он вправе исполнить свою обязанность по уплате земельного налога досрочно по сроку уплаты авансового платежа по земельному налогу за этот отчетный период, представив в налоговый орган налоговую декларацию по земельному налогу за налоговый период по сроку представления расчета по авансовому платежу за этот отчетный период, то есть в данном случае – до 31 октября 2007 года (см. п. 1 ст. 45, п. 3 ст. 398 НК РФ, п. 1 письма Минфина России от 08.09.2006 № 03-06-01-02/36, письмо Минфина России от 05.09.2006 № 03-06-02-04/129).
При этом авансовый платеж по земельному налогу по итогам 9 месяцев уплачиваться не должен. Если же налогоплательщик не воспользовался правом досрочного исполнения обязанности по уплате земельного налога, то излишне уплаченная сумма подлежит возврату (зачету) в соответствии со ст. 78 НК РФ.
Учитывая вышеизложенное и исходя из условия, что налоговые ставки установлены нормативным правовым актом представительного органа муниципального образования равными максимальным ставкам, определенным подпунктом 2 п. 1 ст. 394 НК РФ, при расчете земельного налога за 2007 год сумма земельного налога равна в данном случае 10 500 руб. [(4 200 000 руб.х1,5 %х8 мес. : 12 мес.) – – 15 750 руб. – 15 750 руб.], где 15 750 руб. (4 200 000 руб.х1,5%х1/4) – сумма авансового платежа по земельному налогу, уплаченного по итогам I квартала и 1-го полугодия 2006 года.
Пример.
В январе 2008 года организация передала своему дочернему предприятию в безвозмездное пользование сроком на пять лет земельный участок, числящийся в составе объектов основных средств.
Кадастровая стоимость этого земельного участка по состоянию на 1 января 2008 года составляет 7 500 000 руб.
Налоговая ставка по земельному налогу в муниципальном образовании, в котором находится земельный участок, установлена равной 1,5 %.
Как следовало рассчитать, отразить в бухгалтерском учете и учесть при исчислении налога на прибыль авансовый платеж по земельному налогу, причитающийся к уплате за I квартал 2008 года?
Плательщиками земельного налога, в частности, признаются организации, обладающие земельными участками на праве собственности, независимо от фактического использования данного земельного участка (п. 1 ст. 388 НК РФ). Налогоплательщиками не признаются организации в отношении земельных участков, находящихся у них на праве безвозмездного срочного пользования или переданных им по договору аренды (п. 2 ст. 388 НК РФ).
Таким образом, после передачи земельного участка в безвозмездное пользование плательщиком земельного налога в данном случае остается организация.
Налогоплательщики, в отношении которых отчетный период определен как квартал, исчисляют суммы авансовых платежей по земельному налогу по истечении I, II и III кварталов текущего налогового периода как одну четвертую соответствующей налоговой ставки процентной доли кадастровой стоимости земельного участка по состоянию на 1 января года, являющегося налоговым периодом (п. 6 ст. 396 НК РФ).
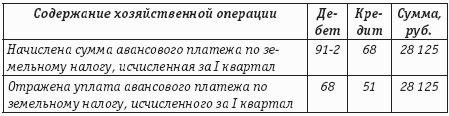
Таким образом, по истечении I квартала 2008 года сумма земельного налога, исчисленного организацией к уплате в бюджет, составила 28 125 руб. (7 500 000 руб.х1,5 %х1/4).
Согласно разъяснениям Минфина России, приведенным в письме от 19.07.2006 № 03-03-04/1/589, суммы начисленного земельного налога учитываются при исчислении налога на прибыль независимо от того, используется земельный участок в деятельности, направленной на получение доходов, или нет.
Руководствуясь данными разъяснениями, организация может в рассматриваемом случае на основании подпункта 1 п. 1 ст. 264 НК РФ учесть при исчислении налога на прибыль сумму авансового платежа по земельному налогу, исчисленного по итогам I квартала 2006 года, на дату его начисления (подпункт 1 п. 7 ст. 272 НК РФ).
Однако по данному вопросу существует противоположная позиция, приведенная, в частности, в письме УМНС России по г. Москве от 21.01.2004 № 26-12/03958, где указано, что расходы по оплате земельного налога, уплаченного за период, когда земельный участок фактически не использовался в хозяйственной деятельности организации, не подлежат учету в составе расходов, уменьшающих налоговую базу по налогу на прибыль согласно п. 49 ст. 270 НК РФ, поскольку данные расходы не отвечают критериям п. 1 ст. 252 настоящего Кодекса.
Пример.
Организация приобрела 24 апреля 2007 года земельный участок, право собственности на который было зарегистрировано в установленном порядке. Кадастровая стоимость этого земельного участка по состоянию на 1 января 2007 года составляла 6 500 000 руб.
Основная часть (3/5) земельного участка находится на территории одного муниципального образования, а остальная часть (2/5) – на территории другого муниципального образования. Налоговая ставка в муниципальном образовании, в котором находится основная часть земельного участка (3/5), установлена равной 1,5 %, а в другом муниципальном образовании – 1 %.
Кроме того, у организации на праве постоянного бессрочного пользования находится земельный участок, кадастровая стоимость которого не определена. Как следовало рассчитать и отразить в учете начисление авансового платежа по земельному налогу, причитавшегося к уплате по истечении II квартала 2007 года?
В рассматриваемой ситуации организация обладает одним из земельных участков на праве постоянного бессрочного пользования. Кадастровая стоимость этого земельного участка не определена. Пунктом 13 ст. 3 Федерального закона от 25.10.2001 № 137-ФЗ установлено, что в случае, если кадастровая стоимость земли не определена, для целей налогообложения применяется нормативная цена земли.
Однако налоговая база по местным налогам устанавливается исключительно НК РФ (п. 2 ст. 53 НК РФ). Учитывая вышеприведенную норму, Минфин России придерживается мнения, выраженного в письме от 29.03.2006 № 03-06-02-04/43, что в 2007 году по земельным участкам, кадастровая стоимость которых не определена, земельный налог взиматься не должен.
В отношении таких земельных участков налогоплательщик был обязан представить в налоговые органы по истечении налогового (отчетного) периода «нулевую» налоговую декларацию по земельному налогу (налоговый расчет по авансовым платежам по земельному налогу).
В рассматриваемой ситуации организация являлась плательщиком земельного налога только по земельному участку, приобретенному 24 апреля 2007 года. При этом следует учитывать, что приобретенный земельный участок находился на территории различных муниципальных образований.
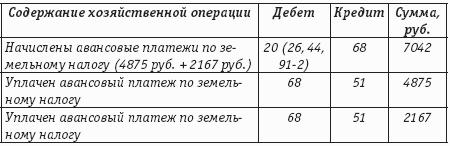
В данном случае при расчете авансовых платежей по земельному налогу, причитавшихся к уплате в соответствующие местные бюджеты по истечении II квартала 2007 года, сумма земельного налога, подлежавшая зачислению в местный бюджет по месту нахождения первого участка, составила 4875 руб. (1/4х1,5 %х6 500 000 руб.х3/5х2 мес. : : 6 мес.) и по месту нахождения второго участка – 2167 руб. (1/4х1 %х6 500 000 руб.х2/5х2 мес. : 6 мес.).
Пример.
Организация продает здание, расположенное на земельном участке, принадлежащем ей на праве собственности. Государственная регистрация перехода права собственности на здание к покупателю произведена 13 апреля 2007 года, переход права собственности на земельный участок, на котором расположено здание, зарегистрирован 18 июня 2007 года. Как следовало рассчитать и отразить в учете начисление авансового платежа по земельному налогу по истечении II квартала 2007 года?
Кадастровая стоимость земельного участка по состоянию на 1 января 2007 года составляла 1 800 000 руб.
Согласно п. 4 ст. 35 ЗК РФ отчуждение здания, строения, сооружения, находящихся на земельном участке и принадлежащих одному лицу, проводится вместе с земельным участком.
Государственной регистрации подлежат права собственности и другие вещные права на недвижимое имущество и сделки с ним, в том числе права на земельные участки и сделки с ними (п. 1 ст. 130, п. 1 ст. 131, п. 1 ст. 164, п. 1 ст. 551 ГК РФ, п. 1 ст. 25 ЗК РФ, п. 1 ст. 4 Федерального закона от 21.07.1997 № 122-ФЗ). Если отчуждение имущества подлежит государственной регистрации, право собственности у приобретателя возникает с момента такой регистрации, если иное не установлено законом (п. 2 ст. 223 ГК РФ).
На основании писем Минфина России от 13.02.2006 № 03-06-02-04/19, ФНС России от 11.01.2006 № 21-4-04/2 «О земельном налоге» можно сделать вывод, что плательщиками земельного налога являются фактические пользователи земельных участков, то есть с момента государственной регистрации перехода права собственности на здание плательщиком земельного налога признается организация – покупатель объектов недвижимости.
Данная правовая позиция подтверждена постановлениями Президиума ВАС РФ от 14.10.2003 № 7644/03, от 09.01.2002 № 7486/01.
Однако отметим, что ранее Минфин России и ФНС России придерживались иной позиции (см., в частности, письма Минфина России от 10.06.2005 № 03-06-02-04/41, ФНС России от 29.04.2005 № 21-4-04/154@ «О земельном налоге»).
Таким образом, организация – продавец здания является в данном случае плательщиком земельного налога только за период с 1 января 2006 года по 13 апреля 2006 года.
Налоговая база определяется в отношении каждого земельного участка, признаваемого объектом налогообложения в соответствии с п. 1 ст. 389 НК РФ, как его кадастровая стоимость по состоянию на 1 января года, являющегося налоговым периодом (п. 1 ст. 391 НК РФ). Кадастровая стоимость земельного участка определяется в соответствии с земельным законодательством Российской Федерации (п. 2 ст. 390 НК РФ).
В случае прекращения у налогоплательщика в течение налогового (отчетного) периода права собственности на земельный участок исчисление суммы налога (суммы авансового платежа по налогу) в отношении данного земельного участка производится с учетом коэффициента, определяемого как отношение числа полных месяцев, в течение которых данный земельный участок находился в собственности налогоплательщика, к числу календарных месяцев в налоговом (отчетном) периоде. При этом если прекращение вышеуказанного права произошло после 15-го числа соответствующего месяца включительно, за полный месяц принимается месяц прекращения вышеуказанного права (п. 7 ст. 396 НК РФ).
Учитывая вышеизложенное и исходя из условия, что налоговые ставки установлены нормативным правовым актом представительного органа муниципального образования равными максимальным ставкам, определенным в п. 1 ст. 394 НК РФ, при расчете авансового платежа по земельному налогу по истечении II квартала 2007 года сумма налога составила 3375 руб. (1/4х1,5 %х1 800 000 руб.х3 мес. : : 6 мес.) (подпункт 2 п. 1 ст. 394 НК РФ).
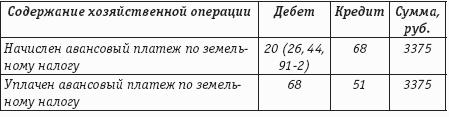
Очевидно, что при продаже налогоплательщиком земельного участка в течение налогового периода сумма авансовых платежей по земельному налогу в течение налогового периода превышает подлежащую уплате по итогам налогового периода сумму земельного налога. Данная переплата подлежит зачету или возврату в порядке, установленном ст. 78 НК РФ.
Пример.
Организация розничной торговли приобрела 21 мая 2007 года и 8 июня 2007 года два нежилых помещения (оборудованных под магазины) в многоквартирных жилых домах, права собственности на которые зарегистрированы в установленном порядке.
Кадастровая стоимость земельного участка, на котором расположен первый приобретенный объект, не была определена.
Кадастровая стоимость земельного участка, на котором расположен второй приобретенный объект, по состоянию на 1 января 2007 года составила 14 500 000 руб.; доля в праве общей собственности на земельный участок, принадлежащая организации, – 1/142.
Как следовало рассчитать и отразить в учете начисление авансового платежа по земельному налогу за 1-е полугодие 2007 года?
Собственникам помещений в многоквартирном доме принадлежит на праве общей долевой собственности земельный участок, на котором расположен данный дом, с элементами озеленения и благоустройства. Границы и размер земельного участка, на котором расположен многоквартирный дом, определяются в соответствии с требованиями земельного законодательства и законодательства о градостроительной деятельности (п. 1 ст. 36 ЖК РФ).
Согласно п. 4 ст. 35 ЗК РФ, п. 1 ст. 38, п. 2, 3 ст. 37 ЖК РФ при приобретении в собственность помещения в многоквартирном доме к приобретателю переходит доля в праве общей собственности на земельный участок, на котором данный дом расположен.
Государственной регистрации подлежат права собственности и другие вещные права на недвижимое имущество и сделки с ним, в том числе права на земельные участки и сделки с ними (п. 1 ст. 130, п. 1 ст. 131, п. 1 ст. 164, п. 1 ст. 551 ГК РФ, п. 1 ст. 25 ЗК РФ, п. 1 ст. 4 Федерального закона от 21.07.1997 № 122-ФЗ). Если отчуждение имущества подлежит государственной регистрации, право собственности у приобретателя возникает с момента такой регистрации, если иное не установлено законом (п. 2 ст. 223 ГК РФ).
При приобретении помещений в многоквартирных домах организациям следует учитывать, что государственная регистрация возникновения, перехода, ограничения (обременения) или прекращения права на жилое или нежилое помещение в многоквартирном доме одновременно является государственной регистрацией неразрывно связанного с ним права общей долевой собственности на общее имущество (в том числе на земельный участок, на котором дом расположен) (п. 2 ст. 23 Федерального закона от 21.07.1997 № 122-ФЗ).
Однако вышеприведенное не относится к земельным участкам, занятым многоквартирными домами, в отношении которых государственный кадастровый учет не проведен. Такие участки становятся общей долевой собственностью собственников помещений в многоквартирном доме после проведения их государственного кадастрового учета (п. 3, 5 ст. 16 Федерального закона от 29.12.2004 № 189-ФЗ).
Как следует из положений законодательства, регулирующего правоотношения по поводу приобретения доли в праве собственности на земельный участок, расположенный под многоквартирным домом и иными входящими в состав такого дома объектами недвижимого имущества, приобретение такого права не является безвозмездно полученным имуществом или имущественным правом в целях налогообложения прибыли, и, следовательно, его стоимость налоговую базу по налогу на прибыль организаций не увеличивает [см. письмо Минфина России от 25.05.2006 № 03-03-04/1/476 (ответ на частный запрос налогоплательщика)].
Согласно п. 1 ст. 65 ЗК РФ использование земли в Российской Федерации является платным. Земельный налог является одной из форм платы за использование земли. Плательщиками земельного налога признаются организации, обладающие земельными участками на праве собственности, праве постоянного (бессрочного) пользования или праве пожизненного наследуемого владения (п. 1 ст. 388 НК РФ).
Налоговым периодом по земельному налогу признается календарный год, а отчетными периодами в 2007 году считались I квартал, полугодие и девять месяцев календарного года (п. 1, 2 ст. 393 НК РФ).
Таким образом, в данном случае во II квартале организация являлась плательщиком земельного налога только по земельному участку, приобретенному 8 июня 2007 года, в отношении которого кадастровый учет был проведен и земельный участок был сформирован. Другой земельный участок должен был включаться в состав объектов обложения земельным налогом с момента присвоения ему кадастрового номера (письма Минфина России от 28.04.2006 № 03-06-02-04/63, от 03.05.2006 № 03-06-02-04/67).
Особенностью определения налоговой базы в отношении земельного участка, находящегося в общей долевой собственности, является то, что налоговая база определяется налогоплательщиком пропорционально его доле в общей долевой собственности, то есть пропорционально размеру общей площади приобретенного нежилого помещения (п. 2 ст. 391, п. 1 ст. 392 НК РФ, п. 1 ст. 37 ЖК РФ).
В случае возникновения у налогоплательщика в течение налогового (отчетного) периода права собственности на земельный участок исчисление суммы земельного налога (суммы авансового платежа по земельному налогу) в отношении данного земельного участка производится с учетом коэффициента, определяемого как отношение числа полных месяцев, в течение которых данный земельный участок находился в собственности налогоплательщика, к числу календарных месяцев в налоговом (отчетном) периоде. При этом если возникновение вышеуказанного права произошло до 15-го числа соответствующего месяца включительно, за полный месяц принимается месяц возникновения вышеуказанного права (п. 7 ст. 396 НК РФ).
Учитывая вышеизложенное и исходя из условия, что налоговые ставки установлены нормативным правовым актом представительного органа муниципального образования равными ставкам, определенным в п. 1 ст. 394 НК РФ, при расчете авансового платежа по земельному налогу по истечении II квартала 2007 года была получена в данном случае сумма 64 руб. (1/4х1,5 %х14 500 000 руб.х1/142х1 мес. : : 6 мес.) (подпункт 2 п. 1 ст. 394 НК РФ).

Пример.
Организация имеет в собственности земельный участок балансовой стоимостью 1 000 000 руб., на котором расположено здание торгового центра. Как должно быть рассчитано и отражено в учете начисление авансового платежа по земельному налогу за I квартал 2008 года?
Кадастровая стоимость земельного участка по состоянию на 1 января 2008 года равна 2 400 000 руб.
Согласно п. 1, 2, 6 ст. 396 НК РФ сумма земельного налога исчисляется налогоплательщиками-организациями самостоятельно по истечении налогового периода как соответствующая налоговой ставке процентная доля налоговой базы. Налогоплательщики-организации, в отношении которых отчетный период определен как квартал, исчисляют суммы авансовых платежей по налогу самостоятельно по истечении I, II и III кварталов текущего налогового периода как одну четвертую соответствующей налоговой ставке процентной доли кадастровой стоимости земельного участка по состоянию на 1 января года, являющегося налоговым периодом.
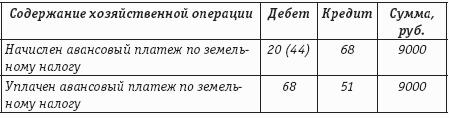
Исходя из условия, что налоговые ставки установлены нормативным правовым актом представительного органа муниципального образования равными ставкам, определенным в п. 1 ст. 394 НК РФ, в результате расчета авансового платежа по земельному налогу за I квартал 2008 года получена сумма 9000 руб. (1/4х1,5 %х2400 000 руб.) (подпункт 2 п. 1 ст. 394 НК РФ).
Земельный налог может быть включен в состав расходов по обычным видам деятельности на основании п. 4, 5 ПБУ 10/99 и отражен по дебету счетов учета затрат на производство (расходов на продажу) и кредиту счета 68.
Для целей налогообложения прибыли начисленные в соответствии с законодательством Российской Федерации налоги, в том числе земельный налог, относятся к прочим расходам, связанным с производством и реализацией (подпункт 1 п. 1 ст. 264 НК РФ). Датой осуществления расходов в виде налогов признается дата начисления налогов (подпункт 1 п. 7 ст. 272 НК РФ). Начисленный земельный налог относится к косвенным расходам, в полном объеме уменьшающим налоговую базу по налогу на прибыль текущего отчетного (налогового) периода (ст. 318, 320 НК РФ).
Пример.
Организация приобрела в январе 2008 года офисное здание и зарегистрировала право собственности на него 18 января 2008 года. Земельный участок, на котором расположено здание, принадлежал продавцу на праве собственности. Организация зарегистрировала право собственности на соответствующий земельный участок 1 апреля 2008 года.
Должна ли организация в рассматриваемой ситуации уплачивать авансовый платеж по земельному налогу за I квартал 2008 года и как его начисление отражается в бухгалтерском учете?
Предположим, что кадастровая стоимость земельного участка по состоянию на 1 января 2005 года составляла 17 500 000 руб.
Согласно п. 1 ст. 35 ЗК РФ при переходе права собственности на здание, строение, сооружение, находящиеся на чужом земельном участке, к другому лицу последнее приобретает право на использование соответствующей части земельного участка, занятой зданием, строением, сооружением и необходимой для их использования, на тех же условиях и в том же объеме, что и прежний их собственник.
Согласно п. 1 ст. 65 ЗК РФ использование земли в Российской Федерации является платным. Земельный налог является одной из форм платы за использование земли. Плательщиками земельного налога признаются организации, обладающие земельными участками на праве собственности, праве постоянного (бессрочного) пользования или праве пожизненного наследуемого владения (п. 1 ст. 388 НК РФ).
Согласно п. 1 ст. 389 НК РФ объектом налогообложения признаются земельные участки, расположенные в пределах муниципального образования (городов федерального значения Москвы и Санкт-Петербурга), на территории которого введен земельный налог.
Государственной регистрации подлежат права собственности и другие вещные права на недвижимое имущество и сделки с ним в соответствии с п. 1 ст. 130, п. 1 ст. 131, п. 1 ст. 164 и п. 1 ст. 551 ГК РФ, в том числе права на земельные участки и сделки с ними (п. 1 ст. 4 Федерального закона от 21.07.1997 № 122-ФЗ). Если отчуждение имущества подлежит государственной регистрации, право собственности у приобретателя возникает с момента такой регистрации, если иное не установлено законом (п. 2 ст. 223 ГК РФ).
Президиумом ВАС РФ в постановлении от 14.10.2003 № 7644/03 отмечено, что отсутствие документа о праве пользования землей, получение которого зависит исключительно от волеизъявления самого пользователя, не может служить основанием для его освобождения от уплаты налога на землю, в связи с чем в рассматриваемой ситуации организация – приобретатель здания, являясь фактическим пользователем земельного участка, должна уплачивать земельный налог с момента приобретения права собственности на здание.
Налоговая база определяется в отношении каждого земельного участка, признаваемого объектом налогообложения в соответствии с п. 1 ст. 389 НК РФ, как его кадастровая стоимость по состоянию на 1 января года, являющегося налоговым периодом (п. 1 ст. 391 НК РФ). Кадастровая стоимость земельного участка устанавливается в соответствии с земельным законодательством Российской Федерации (п. 2 ст. 390 НК РФ).
Согласно п. 1, 2, 6 ст. 396 НК РФ сумма земельного налога исчисляется налогоплательщиками-организациями самостоятельно по истечении налогового периода как соответствующая налоговой ставке процентная доля налоговой базы. Налогоплательщики-организации, в отношении которых отчетный период определен как квартал, исчисляют суммы авансовых платежей по налогу самостоятельно по истечении I, II и III кварталов текущего налогового периода как одну четвертую соответствующей налоговой ставке процентной доли кадастровой стоимости земельного участка по состоянию на 1 января года, являющегося налоговым периодом.
В случае возникновения (прекращения) у налогоплательщика в течение налогового (отчетного) периода права собственности [постоянного (бессрочного) пользования, пожизненного наследуемого владения) на земельный участок (его долю) исчисление суммы земельного налога (суммы авансового платежа по земельному налогу] в отношении данного земельного участка производится с учетом коэффициента, определяемого как отношение числа полных месяцев, в течение которых данный земельный участок находился в собственности [постоянном (бессрочном) пользовании, пожизненном наследуемом владении] налогоплательщика, к числу календарных месяцев в налоговом (отчетном) периоде, если иное не предусмотрено настоящей статьей. При этом если возникновение (прекращение) вышеуказанных прав произошло до 15-го числа соответствующего месяца включительно, за полный месяц принимается месяц возникновения вышеуказанных прав. Если возникновение (прекращение) вышеуказанных прав произошло после 15-го числа соответствующего месяца, за полный месяц принимается месяц прекращения вышеуказанных прав (п. 7 ст. 396 НК РФ).
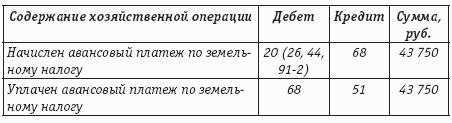
Учитывая вышеизложенное и исходя из условия, что налоговые ставки установлены нормативным правовым актом представительного органа муниципального образования равными ставкам, определенным в п. 1 ст. 394 НК РФ, в данном случае при расчете авансового платежа по земельному налогу за I квартал 2008 года получена сумма 43 750 руб. (1/4х1,5 %х17 500 000 руб.х2 мес. : 3 мес.) (подпункт 2 п. 1 ст. 394 НК РФ).
Авансовый платеж по земельному налогу за I квартал 2008 года может быть включен в состав расходов по обычным видам деятельности или прочих расходов в соответствии с учетной политикой организации на основании п. 4, 5, 11 ПБУ 10/99 и отражен по дебету счетов учета затрат на производство (расходов на продажу) или по дебету счета 91, субсчет 91-2 «Прочие расходы», предназначенному для учета прочих расходов, и кредиту счета 68.
Для целей налогообложения прибыли начисленные в соответствии с законодательством Российской Федерации налоги, в том числе земельный налог, относятся к прочим расходам, связанным с производством и реализацией (подпункт 1 п. 1 ст. 264 НК РФ). Датой осуществления расходов в виде налогов признается дата начисления налогов (подпункт 1 п. 7 ст. 272 НК РФ). Начисленный земельный налог относится к косвенным расходам, в полном объеме уменьшающим налоговую базу по налогу на прибыль текущего отчетного (налогового) периода (ст. 318 НК РФ).
Налоговые декларации по земельному налогу представляются налогоплательщиками не позднее 1 февраля года, следующего за истекшим налоговым периодом.
Расчеты сумм по авансовым платежам по земельному налогу представляются налогоплательщиками в течение налогового периода не позднее последнего числа месяца, следующего за истекшим отчетным периодом (п. 3 ст. 398 НК РФ).
Таким образом, расчет суммы авансового платежа по земельному налогу за I квартал 2008 года организация должна была представить в налоговые органы не позднее 30 апреля 2008 года.