Информационные технологии и управление предприятием.
Инвестиции в управление ИТ-активами.
В качестве примера, позволяющего продемонстрировать оценку экономического эффекта проекта, приведем один из вариантов использования методики ТСО для организации, состоящей из 2500 сотрудников.
Исходные данные [3] :
• коэффициент дисконтирования – 12,0 %;
• ставка рефинансирования – 35 %;
• количество рабочих станций – 2000;
• количество ноутбуков – 500;
• средняя цена рабочей станции (с системным ПО) – $1500;
• средняя цена ноутбука (с системным ПО) – $3000.
Анализ текущего состояния процесса управления ИТ-активами выявил ряд дополнительных возможностей организации по оптимизации ее деятельности. В качестве рекомендаций было предложено повысить уровень использования передовых методик по управлению ИТ-активами за счет внедрения автоматизированной системы управления ими по следующим направлениям (при общей 10-балльной оценке):
• управление учетом аппаратных средств – с 3 до 10;
• управление учетом системного ПО – с 4 до 10;
• управление закупками – с 6 до 9.
При неизменном уровне процессов управления поставщиками (уровень 7) и жизненным циклом ИТ-активов (уровень 3) – см. рис. 10.1.
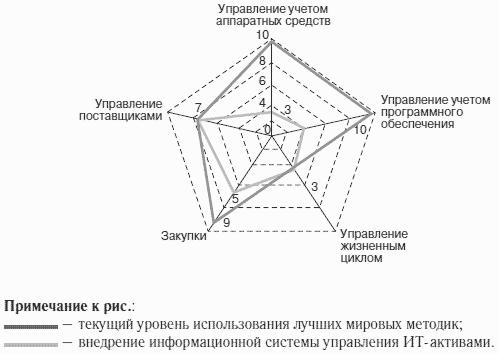
Рис. 10.1. Администрирование активов.
В качестве основных элементов повышения эффективности были выбраны следующие задачи: • подготовка договоров о закупке оборудования (Vоlumе Рurсhаsе Аgrееmеnts);• оптимизация процесса инвентаризации ИТ-активов (IТ Invеntоrу Орtimizаtiоn);• автоматическое определение прибыли (Аutоmаtiс Invеntоrу Веnеfits);• обнаружение дополнительных доходов (Surрlus Disсоvеrу Gаins);• избежание потерь оборудования (РС Тhеft/Lоss Аvоidаnсе);• сокращение расходов при инсталляции (МАС/Instаllаtiоn Sаvings);• обеспечение лицензионной чистоты (Sоftwаrе Liсеnsе Соmрliаnсе);• оптимизация количества лицензий на ПО (SW Liсеnsе Орtimizаtiоn);• управление списанием оборудования (Аssеt Rеtirеmеnt Маnаgеmеnt);• автоматическое управление проблемами (Аutоmаtiс Рrоblеm Маnаgеmеnt);• снижение количества звонков в службу обслуживания (Rеduсtiоn in Sеrviсе Dеsк Саll Vоlumе);• снижение времени на обработку внеплановых заказов (Rеduсtiоn in Rеасtivе Disраtсhing);• сокращение простоев системного и сетевого оборудования (Sуstеm/ Nеtwоrк Оutаgе);• повышение эффективности инфраструктуры (Infrаstruсturе Еffiсiеnсу Gаin);• снижение расходов при сопровождении договоров (Маintеnаnсе Соntrасt Sаvings);• снижение налоговых затрат на имущество (Рrореrtу Тах Ехреnsе Rеduсtiоn).Расходы на внедрение информационной системы состоят из затрат на:• лицензии на ПО (Liсеnsе);• консультационные услуги (Рrоfеssiоnаl Sеrviсеs);• оборудование и общесистемное ПО (НW/SW);• техническую поддержку (Маintеnаnсе);• управление операциями и администрирование (Аdministrаtiоn);• обучение (Тrаining).В данном случае общие затраты на внедрение и эксплуатацию системы за пять лет составляют около 796 тыс. долларов, в том числе около 488 тыс. долларов за первый год, прежде всего за счет стоимости лицензий, услуг и оборудования.Оценка совокупной стоимости владения информационной системой организации (ТСО) при текущем и целевом уровне внедрения методов управления ИТ-активами показывает, что эффект от внедрения системы составит около 0,6 млн. долл. в год (см. табл. 10.1). Аккумулированный эффект нарастающим итогом за пять лет эксплуатации представлен в табл. 10.2.Таблица 10.1. Эффект от внедрения системы управления активами 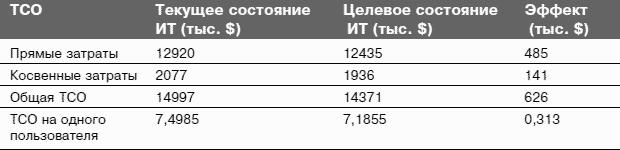
Таблица 10.2. Эффект нарастающим итогом 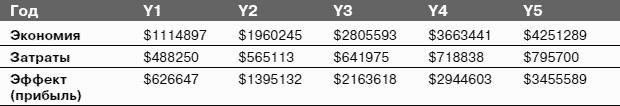
Таблица 10.2. Эффект нарастающим итогом (окончание) 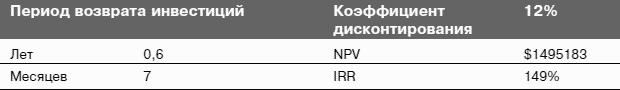 Вывод: внедрение системы управления ИТ-активами экономически целесообразно. Период окупаемости инвестиций составляет 7 месяцев.