Маркетинг, основанный на данных. 15 показателей, которые должен знать каждый.
Амортизация, связанная с выпуском нового продукта.
Теперь нужно поговорить о бухгалтерском учете расходов, связанных с разработкой нового продукта. Я знаю, что разговоры о бухгалтерском учете скучны для любого маркетера, однако, когда речь заходит о RОМI, важна каждая деталь.
Расходы на маркетинг могут быть отнесены на затраты в тот же год, когда они возникли, однако в США по соображениям, связанным с налогообложением, расходы на разработку нового продукта не могут быть зачтены в год, когда они были произведены (исключение составлял лишь период с 2008 по 2010 год, для которого федеральное правительство сделало послабления с целью оздоровления экономики).
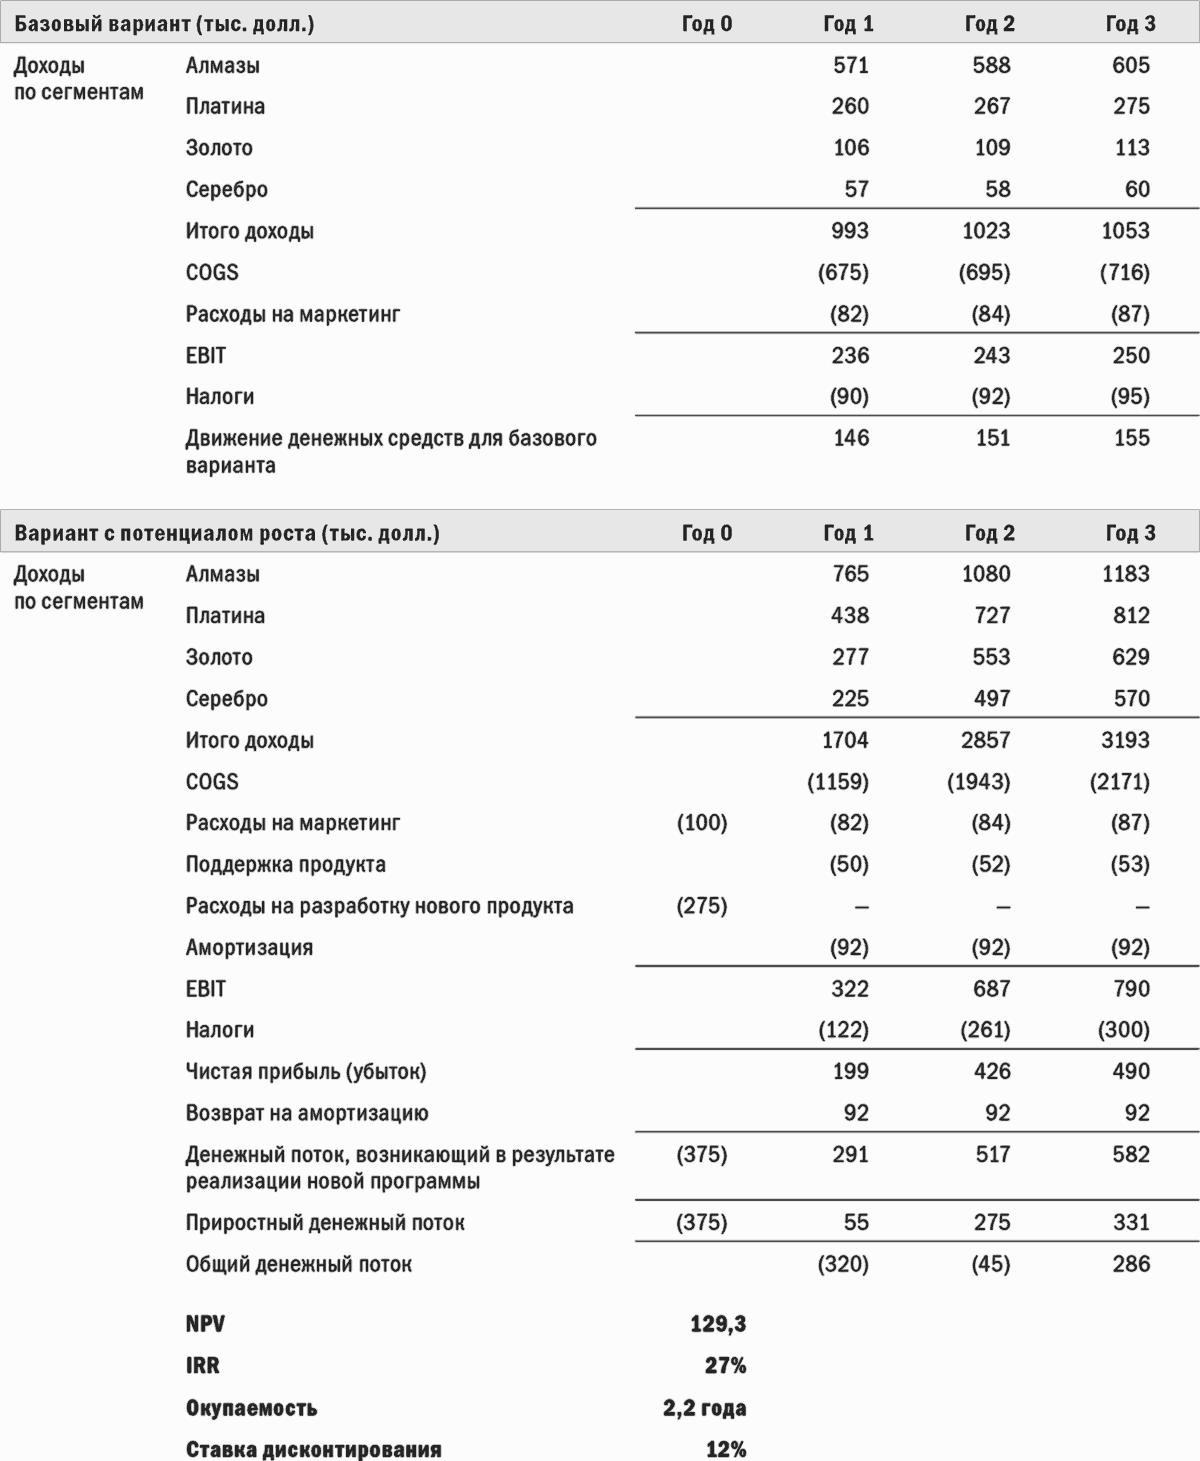
Для расчета чистой прибыли в табл. 5.6 мы вычитаем величину амортизации из расходов на разработку продукта (из расчета списания расходов в течение трех лет равными долями). Затраты на оборудование, программное обеспечение и профессиональные услуги должны амортизироваться в течение пяти лет по модели ускоренной амортизации (МАСRS)[31]. Этот метод ускоренной амортизации описан во всех грамотных пособиях по бухгалтерскому учету{33}. Хотя для целей бухгалтерии может использоваться МАСRS, амортизация для целей анализа RОМI часто представляет собой линейную амортизацию на срок 3–5 лет. Иными словами, расходы на разработку нового продукта распределяются равномерными долями на несколько лет (обычно на три года).
Прямолинейная амортизация – хороший компромиссный вариант, поскольку она позволяет распределить расходы равномерно на весь год (при ускоренной амортизации в первые годы в расчетах учитываются большие суммы капиталовложений, чем в последние). Как только система будет внедрена, все дальнейшие операционные расходы (техническое обслуживание, дополнительные услуги и маркетинг) будут учитываться в том же периоде, в котором возникают.
Итак, чтобы рассчитать поток свободных денежных средств, связанный с новым интернет-магазином (см. табл. 5.6), на последнем этапе нужно добавить величину амортизационных расходов к величине чистой прибыли после уплаты налогов. Амортизационные расходы включались в расчет чистой прибыли, чтобы официально уменьшить налогооблагаемую сумму. Однако для целей расчета свободного денежного потока общая величина амортизационных отчислений добавляется к показателю чистой прибыли, поскольку это не «реальный» расход, влияющий на величину денежных потоков, а условный.
Я понимаю, что амортизация – сложная тема. Но нужно запомнить, что при разработке нового продукта следует принимать во внимание связанные с ней расходы. Поэтому нельзя списать все расходы по разработке продукта на год (или годы), когда они реально понесены, – нужно распределить их на весь срок эксплуатации продукта (это позволит получить соответствующие налоговые льготы). Тем не менее многие другие маркетинговые расходы могут списываться по мере возникновения. И если у вас есть вопросы, лучше проконсультироваться с грамотным бухгалтером.
Табл. 5.6. Анализ RОМI для запуска нового сайта
Шаблон можно загрузить на странице www.аgilеinsights.соm/RОМI