Материальная мотивация продавцов.
III. КММ.
Хотя этот документ и называется контрактом по материальной мотивации, начинается он с нематериального.
Первым делом надо поблагодарить МпП за работу в прошлом отчетном периоде (календарном или финансовом году), а затем предложить условия на следующий период.
Вторая часть КММ содержит все то, что компания предлагает МпП для обеспечения хороших условий работы. Назовем это «соцпакетом». «Соцпакет» может содержать следующие пункты:
– медицинская страховка только для МпП или для всей его семьи;
– оплата проезда до работы на общественном транспорте либо компенсация затрат за пользование собственным автомобилем;
– предоставление компанией автомобиля;
– предоставление служебного мобильного телефона и полная (либо частичная) оплата счетов за разговоры по мобильному телефону;
– полная либо частичная компенсация затрат на питание в течение рабочего дня.
Также в этой части можно обговорить и другие условия – оплату жилья, политику расходов на командировки и т. п. Желательно, чтобы текст КММ занимал не больше двух страниц, поэтому детали по командировкам и прочие пояснения можно вынести в отдельный документ (например, в приложение к КММ). Здесь же следует подробно описать и другие виды поощрений, такие как вознаграждение для лучших МпП, премии, бонусы, турпоездки.
Третью (и главную) часть КММ составляет схема материального вознаграждения. Примеры, цифры, проценты, соотношения, которые используются в этой книге, прошу воспринимать условно. В каждом отдельном случае необходимо отталкиваться от истории, характеристик отрасли (бизнеса), региона и того, что я называю «специфическая специфика».
Для наглядности начну с простого, а потом буду добавлять все больше и больше подробностей.
Если цена вашего продукта формируется «от себестоимости», лучше платить менеджеру процент с прибыли, а если цена формируется «от восприятия рынка» (то есть прибыль априори большая), лучше платить от общего оборота.
Доход МпП рассчитывается на год. Не позволяйте отсутствию истории либо затруднениям в планировании склонить вас в сторону помесячного планирования. Планировать надо на год с последующей разбивкой на кварталы и месяцы. Если делать план каждый месяц заново, то результаты (объем продаж) могут пострадать, потому что:
1. МпП не будет стараться перевыполнять план, опасаясь его значительного увеличения на следующий месяц;
2. МпП будет бездействовать пять-семь дней в конце каждого месяца, ожидая, когда появится план на следующий месяц;
3. МпП будет тормозить сделки после выполнения плана и отодвигать их на следующий месяц;
4. МпП будет понимать, что никогда не сможет заработать много денег, так как каждый месяц нажимается кнопка Rеsеt. В таком случае схема акселератора (о ней речь пойдет чуть ниже) не работает.
Общие доходы МпП состоят из постоянной части (оклад) и переменной части (проценты, бонусы и т. д.). Подробнее о переменной части речь пойдет чуть ниже, а пока предположим, что это просто проценты либо от оборота, либо от прибыли.
Компания сообщает МпП его условный годовой доход (УГД), то есть доход при условии выполнения 100 % годового плана. УГД также состоит из постоянной и переменной частей. Их соотношение колеблется от 100:0 (чистый оклад) до 0:100 (только проценты). Эти крайние случаи не способствуют мотивации. Разумным можно считать соотношение от 30:70 до 70:30. Постоянная часть дохода – это сумма, которая может обеспечить МпП и его семье достойное существование.
Рассмотрим случай, когда соотношение постоянной и переменной частей составляет 50:50.
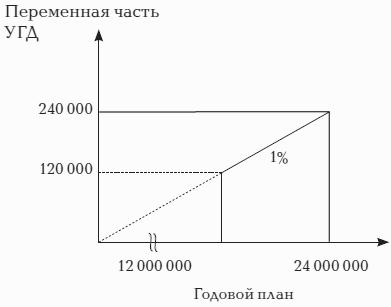
Для примера возьмем годовой план продаж (по обороту) для МпП на уровне 24 млн рублей. Его УГД (снова условная цифра) составляет 480 тыс. рублей, что при условии 50:50 разбивается на:
УГД = 480 000 = 240 000 (постоянная часть) + 240 000 (переменная часть).
Видно, что затраты на данного МпП при выполнении 100 % плана составляют 2 % оборота.
Это можно изобразить в виде графика (рис. 1), где на оси Х обозначен уровень годового плана продаж (квота) МпП, а на оси Y – его переменная часть.
Рис. 1.

Базовый процент можно варьировать. Можно предусмотреть больший процент для активных продаж (соответственно меньший для пассивных), больший процент для увеличения дохода от существующего клиента, больший процент на разницу по отношению к прошлогодним результатам и т. д.
Пока рассматриваем усредненный показатель – в размере 1 % на доход до 100 % плана.
МпП каждый месяц будет получать 1/12 постоянной части УГД и 1 % от сделанного в данном месяце оборота.
Месячный доход = 20 000 руб. + 1 % месячного оборота.
Переменную часть желательно выплачивать каждый месяц, во всяком случае не реже одного раза в квартал.
Основанием для выплаты переменной части может являться (на выбор) факт отгрузки товара, факт выставления счета-фактуры, факт оплаты товара клиентом либо факт получения денег на счет компании. Я рекомендую платить по факту получения денег.
Возникает вопрос: стоит ли платить переменную часть МпП, если он сделал маленький оборот, то есть результаты его работы неудовлетворительные? За неудовлетворительные результаты (желательно на ранее оговоренных условиях) можно уволить МпП, но за то, что он сделал, ему надо заплатить. Если компания хочет уменьшить риск, можно начинать выплату переменной части только после того, как МпП будет выполнен определенный процент годового плана. Этот порог обычно находится на уровне 20–50 % годового плана. Далее возможны два варианта действий.
1. С этого момента компания начинает выплачивать проценты (рис. 2).
Рис. 2.

2. В этот момент компания выплачивает уже заработанные проценты, но не ранее (рис. 3).
Рис. 3.