Продажи и управление бизнесом в розничном банке.
Оптовые операции.
Для оптовых операций сотрудник подразделения, ответственного за ведение отчета в головном офисе, вводит курс закрытия сделки по каждой конкретной операции. Курс предоставляется казначейством. Доход по таким операциям рассчитывается как разница между продажей или покупкой валюты и курсом закрытия сделки.
Лист «Переводы без открытия счета» выглядит следующим образом (по каждой системе переводов формируется отдельный лист, представлена форма открытого листа).

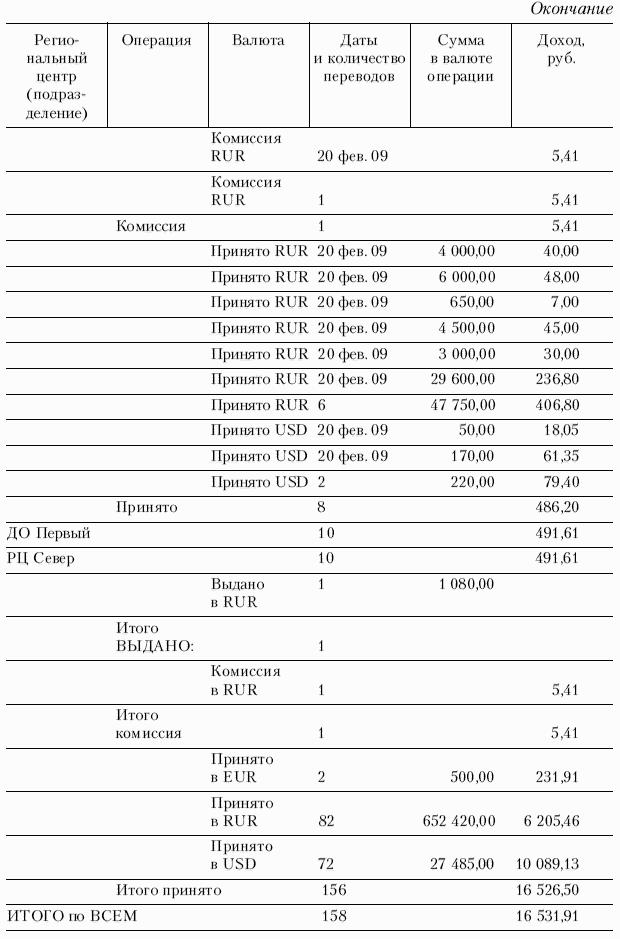
Условия формирования значений по комиссиям:
— для переводов Соntасt по каждой операции доходы рассчитываются по следующей методике:
Доход, руб. = Данные по учету на счетах доходов — Данные по учету на счетах расходов;
— для переводов Wеstеrn Uniоn по каждой операции доходы рассчитываются по следующей методике:
Доход, руб. = Данные по учету на счетах доходов.
Если есть связка «операция — комиссия», то комиссия привязывается к соответствующей операции. В противном случае данные отражаются двумя разными строчками.
Формируются три листа:
1) платежи по договорам;
2) платежи без договоров;
3) платежи через системы переводов.
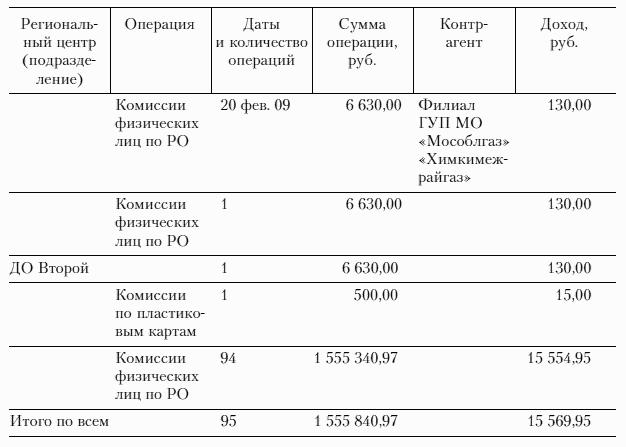
Лист «Платежи» выглядит следующим образом.

В платежи по договорам попадают операции по платежам в пользу организаций, с которыми заключены соответствующие договоры.
В платежи без договоров попадают все прочие операции по платежам без открытия счета, а также платежи со счетов (40817, 40820, 42301, 42601), кроме осуществляемых в рамках систем денежных переводов.
В платежи через системы переводов попадают операции по платежам без открытия счета, проведенным в рамках систем.
Группировка внутри внутреннего структурного подразделения и даты операции производится по получателю платежа.
Условия формирования значений по комиссиям — для всех платежей по каждой операции доходы рассчитываются по следующей методике:
Доход, руб. = Данные по учету на счетах доходов.
В лист обслуживания юридических лиц попадают все суммы доходов, списанные со счетов юридических лиц, привязанных к конкретному внутреннему структурному подразделению.
Внешний вид листа представлен ниже.

В отчет попадает корреспонденция из АБС.
Д р/с — К 706**.
Группировка — по дате и назначению платежа.
В лист «Прочие доходы» попадают все остальные суммы доходов. При этом на основании бухгалтерских проводок в АБС разносятся следующие операции с соответствующих счетов учета доходов:
— выдача наличных по пластиковым картам;
— выдача наличных по счетам физических лиц;
— плата за аренду ячеек;
— прочие операции.
Также необходимо предусмотреть в карточном модуле введение отдельных карточных групп, к которым будут привязаны отдельные счета доходов и расходов по картам.
Оператор должен иметь возможность ввести вручную данные доходов, которые по каким-то причинам не учитывались в автоматическом режиме. Для этого оператор должен заполнить следующую форму.
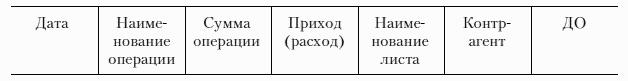
Внешний вид листа представлен ниже.