Продажи и управление бизнесом в розничном банке.
Методика трансфертного ценообразования.
В управленческом учете банка может применяться централизованная система управления ресурсами, в рамках которой все привлеченные региональными центрами ресурсы «продаются» головной конторе. В случае размещения дополнительным офисом ресурсов в кредиты или другие инструменты они «покупаются» у головной конторы. Для стоимости «продажи» ресурсов применяются внутрибанковские ставки привлечения ресурсов, а для «покупки» — внутрибанковские ставки размещения ресурсов.
Подсчет финансового результата от привлечения (размещения) ресурсов производится на ежемесячной основе в зависимости от валюты и сроков привлечения (размещения); в качестве базы для расчета применяется медианный остаток за расчетный период.
Доход от привлечения ресурсов рассчитывается в разрезе каждого регионального центра в соответствующей валюте на соответствующий срок как разница между полученным доходом от продажи ресурсов головной конторы и фактически выплаченным процентом по привлеченным денежным средствам от клиентов (процентные расходы). Для расчета применяется формула по каждому сроку и валюте за отчетный месяц:
ДохРЦп = Дохприв,
Где ДохРЦп — доход регионального центра от привлечения ресурсов по всем срокам и валютам;
Дохприв — доход, полученный региональным центром от привлечения ресурсов на соответствующий срок и в соответствующей валюте;
Дохприв = Медост Стприв: Год Дней: 100 — Процрасх,
Где Медост — медианный остаток денежных средств на соответствующий срок в рассчитываемой валюте;
Стприв — размер внутрибанковской ставки привлечения ресурсов в соответствующей валюте и на соответствующий срок;
Год — количество дней в году (365 или 366);
Дней — количество дней в рассчитываемом месяце.
Процрасх — процентные расходы регионального центра за расчетный месяц.
Доход от размещения ресурсов рассчитывается в разрезе каждого регионального центра и ресурса в соответствующей валюте на соответствующий срок как разница между полученным доходом от размещения ресурсов (процентные доходы) и расходом, возникающим от покупки ресурсов у головной конторы. Для расчета применяется формула по каждому сроку и валюте за отчетный месяц:
ДохРЦр = Дохразм,
Где ДохРЦр — доход регионального центра от размещения ресурсов по всем срокам и валютам;
Дохразм — доход, полученный региональным центром от размещения ресурсов на соответствующий срок и в соответствующей валюте;
Дохразм = Процдох — Медост Стразм: Год Дней: 100,
Где Стразм — размер внутрибанковской ставки размещения ресурсов в соответствующей валюте и на соответствующий срок;
Процдох — процентные доходы регионального центра за расчетный месяц.
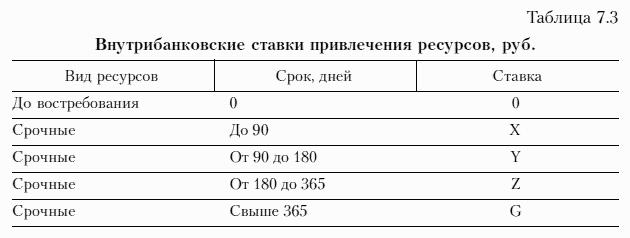
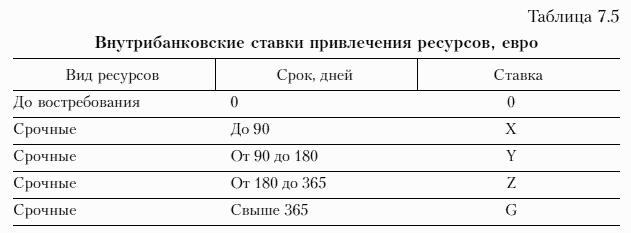
Внутрибанковские ставки привлечения ресурсов представлены в табл. 7.3–7.5.