Предоплаченные инструменты розничных платежей – от дорожного чека до электронных денег.
4.5. Рынок электронных денег в Соединенных Штатах Америки и его регулирование в сравнении с подходом, принятым в Европейском Союзе.
Принимая во внимание отсутствие в большинстве государств постсоветского пространства регулирования небанковских эмитентов электронных денег и, вместе с тем, вероятность появления и распространения новых видов электронных денег, весьма полезным является анализ того, в какой степени совпадают мнения регуляторов двух больших рынков – Европейского Союза и Соединенных Штатов Америки относительно данного платежного средства.
Заметим, что термин «электронные деньги» не часто употребляется в Соединенных Штатах Америки, что бы мы не рассматривали – нормы права или научные исследования. Законодательство США не содержит ни общепринятого определения самого термина, ни отдельных положений, предназначенных для регулирования вопросов, связанных с соответствующим платежным средством. Поэтому сосредоточимся на тех видах электронных платежных продуктов, которые сегодня рассматриваются как электронные деньги в Европейском Союзе, т. е. тех, которые классифицируются как электронные деньги в свете Директивы 2000/46/ЕС Европейского Парламента и Совета от 18 сентября 2000 г. Проанализируем развитие этих продуктов в США и регуляторный режим, объектом которого они являются.
Стоит вспомнить, что Соединенные Штаты Америки всегда были государством, где широко применялись чеки. Такими США остаются и сегодня. В середине 1990-х годов использование чеков начало постепенно уменьшаться, и в 2003 г. количество электронных платежей впервые превысило платежи чеками. В настоящее время количество электронных платежей на одного жителя Америки подобно тому, которое наблюдается в большинстве стран-членов Европейского Союза. Однако использование чеков уменьшается значительно медленнее, чем этого можно было ожидать с учетом относительно широкой распространенности электронных платежей.
Карты, хранящие стоимость. «Традиционные» электронные кошельки, такие как, например, кошельки системы Рrоtоn в Бельгии или НСМЕП в Украине, никогда не играли даже второстепенной роли в США. Хотя в середине 1990-х годов на рынке Америки разворачивалось несколько проектов, в том числе система Моndех, которую часто вспоминают как одну из крупных смарт-карточных систем электронных денег. Но эти проекты не получили широкого признания и со временем практически исчезли. Вместе с тем, за последние годы в Америке заметно возросло использование других типов карт электронных денег, так называемых «stоrеd vаluе саrds» – «карт, хранящих стоимость». К этому всеохватывающему понятию относят широкий перечень предоплаченных продуктов, каждому из которых присущи свои специфические черты. ПСтоит заметить, что, по сути, денежная стоимость не хранится непосредственно на карте. Американские карты, хранящие стоимость, дают доступ к определенным суммам, централизованно хранящимся на сервере. Если быть еще точнее, на сервере хранится информация о банковском счете, к которому карта дает доступ с целью выполнения электронной платежной инструкции. Стоит заметить, что в США огромное количество карточных платежей все еще использует технологию с магнитной полосой, а применение чиповой технологии остается ограниченным.
Карты, хранящие стоимость, сегодня являются одним их самых стремительно растущих продуктов финансовой индустрии Соединенных Штатов Америки.
Системы с использованием карт, хранящих стоимость, делят на открытые и закрытые. Карты закрытых систем, в отличие от карт открытых систем, принимаются одним торговцем или в одном локализованном месте.
К открытым системам карт, хранящих стоимость, относят системы предоплаченных дебетовых карт, открытые системы гифтовых (от англ. gift – подарок) карт, пэйрол (от англ. рауrоll – платежная ведомость) карт, дорожных денежных карт и т. д. Граница, отделяющая одни из этих продуктов от других, зачастую не четкая. Например, некоторые предоплаченные дебетовые карты позиционируются эмитентами как гифтовые карты. Сегодня карты, хранящие стоимость, значительно более распространены в Америке, чем традиционные кредитные и дебетовые карты. Используются они с помощью уже существующей инфраструктуры, созданной для «традиционных» платежных карт.
Выпуск одних видов предоплаченных карт, хранящих стоимость, ориентирован на небанковскую публику и лиц с сомнительной кредитоспособностью – эмигрантов, подростков, людей с низкими доходами. Другие виды таких карт предназначены для сознательного бюджетирования, поскольку предоплаченные продукты помогают распределять средства, например, во время путешествий, ограничивая траты держателя определенной суммой. Таким образом, хранящие стоимость карты открытых систем используются в Америке с разными целями. Им могут соответствовать небольшие суммы (как, например, в случае с предоплаченными дебетовыми картами малой стоимости, которые американцы привыкли покупать для подарков), а могут и значительно большие суммы (как в случае с пэйрол картами, которые все чаще используются работодателями для электронного перевода заработной платы персоналу, и которые функционируют почти как нечековые банковские счета).
Многие из открытых систем карт, хранящих стоимость, уверенно росли в США на протяжении последних лет, но несмотря на это, проникновение продуктов открытых систем на рынок не является очень глубоким. В то же время, продукты закрытых систем в виде упомянутых ранее гифтовых карт, а также купонных (от англ. соuроn – купон) карт и лойалти (от англ. lоуаltу – лояльность, верность) карт, предназначенных для привлечения покупателей, обеспечения им удобства и поддержания приверженности к определенному бренду, получили более существенное развитие, а отдельные представители индустрии – просто поразительное. Успех закрытых систем гифтовых карт объясняется тем, что все большая часть американцев воспринимает идею о том, что карта может быть использована как определенный запас средств или подарок. Торговцы, в свою очередь, активно предлагают эти карты, поскольку они могут быть достаточно выгодными (еще и оттого, что в случае потери или разрушения карты, средства никогда не будут использованы держателем).
Государственные организации США также выпускают карты, хранящие стоимость. Часть таких карт принадлежит открытым, а часть – закрытым системам. Крупным эмитентом хранящейся на технических устройствах стоимости является Федеральное правительство, особенно в отношении вооруженных сил с целью создания условий для безналичных расчетов на военных базах, кораблях и других военных объектах.
Разные общественные организации США эмитируют как одноразовые предоплаченные карты, так и те, которые могут перезагружаться. Назначение таких карт – предоставление денежной помощи малоимущим, обеспечение оплаты ежедневных и дорожных расходов, помощь пострадавшим от стихийных бедствий. Так, после урагана Катрина предоплаченные карты выпустил Красный Крест.
На конференции Федерального резервного банка Филадельфии «Роль электронных платежей в устранении последствий стихийных бедствий» в марте 2006 г. прозвучало, что предоплаченные карты – безопасное и широко принимаемое в США платежное средство. В случае природных катастроф предоплаченные карты оказываются не просто удобными, они могут быть жизненно важными для пострадавших, особенно для небанковской части населения и тех, кто традиционно зависит от бумажных платежных методов.
По оценкам экспертов Аitе Grоuр, LLС общая сумма средств, потраченных американцами в 2004 г. с использованием предоплаченных карт, достигла 63,4 млрд долл. США, из них 50,6 млрд потрачено в закрытых системах и 12,8 млрд – в открытых системах. По прогнозам в 2009 г. общая сумма средств, потраченных в Америке с использованием предоплаченных карт, достигнет 257 млрд дол. США.
Другие виды электронных денег. В сфере он-лайновых платежных систем крупным небанковским провайдером, который действительно имеет успех на рынке, является РауРаl. Сегодня у системы более 143 млн пользователей, представляющих 103 рынка мира, которые имеют возможность проводить платежи в 17 основных валютах. РауРаl удалось найти свое «ключевое» применение, сделать пользователям «предложение, от которого трудно отказаться». Это он-лайновый аукцион еВау, притягательный для покупателей и торговцев. Система РауРаl возникла как наиболее существенная альтернатива кредитным картам, хотя пока она обслуживает относительно небольшой сегмент всех он-лайновых платежей в Америке.
Существует еще несколько игроков на рынке он-лайновых платежных систем, но не таких крупных и успешных. Однако, по мнению специалистов, в ближайшие годы в США могут появиться конкуренты РауРаl, созданные известными технологическими компаниями.
Другие виды электронных денег, в том числе платежи с помощью мобильных телефонов, в настоящий момент в США не распространены.
Регуляторный режим в Соединенных Штатах Америки состоит из нескольких слоев – федерального уровня и уровня штатов. В США не существует главного федерального органа, ответственного за деятельность небанковских провайдеров платежных услуг. Поэтому большинство законодательных актов, регулирующих лицензирование и надзор за компаниями, которых в Европейском Союзе назвали бы «небанковскими эмитентами электронных денег», относится к юрисдикции отдельных штатов. Федеральные законы и другие регуляторные документы затрагивают такие специфические вопросы, как противодействие отмыванию денег и финансированию терроризма, а также защита пользователей.
Уровень штатов.
В отличие от единой Европы с ее Директивой 2000/46/ЕС об электронных деньгах, в США регулирование небанковских эмитентов электронных денег является следствием применения традиционной законодательной базы, а не нового правового явления. В большинстве штатов существуют законодательные акты, регулирующие деятельность небанковских провайдеров платежных услуг, на которых, в основном, ссылаются как на «mоnеу sеrviсе businеssеs» (МSВs) – «компании, предоставляющие денежные услуги».
В эту категорию включают фирмы, которые осуществляют:
1) перевод денег (в том числе, электронный перевод);
2) продажу платежных инструментов (например, дорожных чеков или предоплаченной стоимости);
3) инкассацию чеков;
4) обмен иностранной валюты.
Во многих случаях для характеристики провайдеров упомянутых выше услуг также используют термин «mоnеу trаnsmittеrs» – «компании, осуществляющие перевод денег», хотя при этом чаще всего не имеют в виду два последних вида услуг – инкассацию чеков и обмен валюты.
Одна из американских законодательных моделей определяет перевод денег как «деятельность, состоящая в продаже или эмиссии платежных инструментов или получении денег или денежной стоимости путем передачи… каким-либо или всеми средствами, включая телеграф, факс, электронные устройства, но не ограничиваясь ими». Поскольку включение или не включение услуг по инкассации чеков и обмену валюты не является существенным в данном контексте, будем использовать термины «компания, осуществляющая перевод денег» и «компания, предоставляющая денежные услуги» для ссылки на небанковские компании, занимающиеся переводом денег, как он определен выше, и эмитентов предоплаченных платежных продуктов.
Сегодня перевод денег регулируется в 43 штатах США и округе Колумбия и не регулируется в 7 штатах. Законодательство штатов по вопросам лицензирования, регулирования и надзора за компаниями, предоставляющими денежные услуги, существенно отличается. В то время, как в части штатов в правовые нормы недавно были внесены изменения или приняты новые законы, в других штатах – законодательство не менялись на протяжении десятилетий. Примерно в десяти американских штатах законодательство опирается на Типовой закон о компаниях, осуществляющих перевод денег (Моdеl Моnеу Тrаnsmittеrs Асt. (ММТА)), а типовая правовая схема разработана в 1989–1990 гг. Ассоциацией регуляторов компаний, осуществляющих перевод денег (Моnеу Тrаnsmittеrs Rеgulаtоrs Аssосiаtiоn (МТRА)) и в последние годы обновлена.
Еще одна попытка гармонизировать разные регуляторные подходы была предпринята Национальной конференцией уполномоченных представителей по вопросам унифицированного законодательства штатов (Nаtiоnаl Соnfеrеnсе оf Соmmissiоnеrs оn Unifоrm Stаtе Lаw (NССUSL)), которая в августе 2000 г. одобрила Унифицированный закон о денежных услугах (Unifоrm Моnеу Sеrviсе Асt (UМSА)). Этот закон свел воедино все типы компаний, предоставляющих денежные услуги, в том числе эмитентов денежной стоимости и провайдеров услуг он-лайнового перевода денег, и установил для них лицензионные требования.
Однако, Унифицированный закон о денежных услугах (UМSА) в полном объеме был принят только в трех американских штатах и частично еще в одном.
Заметим, что ни Типовой закон о компаниях, осуществляющих перевод денег (ММТА), ни Унифицированный закон о денежных услугах (UМSА) не имеют обязательной силы. Оба закона являются типовыми, и законодатели штатов свободны в выборе: принимать ли эти законы, дополнять или изменять их.
И все же, несмотря на отличия, базовые черты регулирования деятельности в сфере предоставления денежных услуг в большинстве штатов являются подобными. Важнейшим является то, что компания, осуществляющая перевод денег, должна получить лицензию регуляторного органа. При этом процедура и требования, как правило, таковы:
♦ подача официального ходатайства в департамент банковской деятельности штата или финансовому регулятору, которое должно сопровождаться данными о коммерческой деятельности компании, отчетом о кредитных операциях и/или финансовым отчетом, документами, подтверждающими отсутствие правонарушений и соблюдение основных требований в сфере противодействия отмыванию денег, а также сведениями о руководителях. Лицензия выдается на платной основе;
♦ в большинстве штатов компании, осуществляющие перевод денег, должны иметь собственный капитал, чаще всего в пределах 25 000–150 ООО долл. США. Кроме того, ходатайство должно дополняться облигацией с гарантией (Surеtу bоnd) или другим подобным обеспечением на сумму 100 тыс. долл. США. Часто регуляторам дано право увеличивать эту сумму, в отдельных случаях – в установленных пределах, чаще всего до 1 млн долл. США;
♦ компании, осуществляющие перевод денег, должны постоянно поддерживать на определенном уровне допустимые капиталовложения – в сумме не меньшей, чем сумма выпущенных в обращение платежных продуктов. При этом допускаются вложения подобные тем, которые разрешены Директивой 2000/46/ЕС, т. е. в высоколиквидные активы с низким риском;
♦ лицензированные компании, осуществляющие перевод денег, обязаны один – четыре раза в году предоставлять регулятору отчеты. Кроме того, в 12 штатах проводится тестирование лицензиата.
В американских штатах с недавно обновленным законодательством (например, в штате Мериленд) правовые нормы в большинстве случаев четко оговаривают виды деятельности, на которые распространяются, дозволенные капиталовложения, суммы собственного капитала и необходимого обеспечения. В других штатах (например, в штате Нью-Йорк), законодательство не такое современное и зачастую не описывает подробностей, не определяет сумм, а ограничивается общими принципами, оставляя регуляторам право самостоятельно устанавливать необходимые требования. Тогда как большинство принятых в последнее время законов одних штатов содержит прямые нормы относительно платежных схем в Интернет, а также карт, хранящих стоимость, старое законодательство других штатов в явном виде этого не имеет.
Вопрос, нужна ли вообще компании лицензия, зависит от ряда факторов. Главным из них является контролирование средств, полученных от пользователей. В тех случаях, когда контролирование средств пользователей возложено на банк, лицензия может не требоваться. Кроме того, от лицензирования освобождены закрытые системы, например, системы гифтовых карт, принимаемых только эмитентом.
Относительно схем расчетов с использованием Интернет заметим, что в одних американских штатах лицензия необходима в случаях, когда компания физически присутствует в штате, а в других штатах, – когда компания предоставляет услуги жителям штата. Так, упомянутая выше РауРаl в настоящее время имеет лицензию как компания, осуществляющая перевод денег, в 36 штатах США.
Сходство и отличия Директивы 2000/46/ЕС об электронных деньгах и законодательства США о переводе денег.
Если сравнить основные положения Директивы 2000/46/ЕС Европейского Парламента и Совета от 18 сентября 2000 г. об электронных деньгах с «современным» законодательством американского штата о переводе денег, например, с тем, которое основано на Типовом законе о компаниях, осуществляющих перевод денег (ММТА) и/или на Унифицированном законе о денежных услугах (UМSА), обнаружится убедительное сходство, хотя Директива 2000/46/ЕС специально посвящена новым видам электронных платежей, а законодательство США о переводе денег охватывает и более традиционные инструменты – платежные поручения, дорожные чеки и т. д. Вместе с этим на практике общий подход в США и ЕС к большинству продуктов электронных денег является аналогичным – это лицензирование в сочетании с регуляторным режимом и пруденциальным надзором.
Наиболее важными подобными аспектами европейской и американской правовой базы являются следующие:
1) в ЕС, также как и в большинстве штатов США, эмитенты электронных денег (Еlесtrоniс Моnеу Institutiоns (ЕLМIs) обязаны получить лицензию и, если она дана, находятся под контролем уполномоченного регуляторного органа, перед которым периодически отчитываются;
2) в обеих юрисдикциях эмитенты электронных денег должны соответствовать установленным требованиям, способствующим их надежной и осмотрительной деятельности;
3) эмитенты электронных денег в ЕС, так же как компании, осуществляющие перевод денег в США, ограничены во вложениях средств, полученных от пользователей. Оба типа компаний обязаны иметь вложения в высоколиквидные активы с низким риском в сумме не меньшей, чем выпущенные ими в обращение обязательства;
4) в обеих юрисдикциях закрытые системы, электронные деньги/платежные инструменты которых принимаются исключительно эмитентами, не подлежат регулированию.
Существенные отличия европейского и американского правовых подходов таковы:
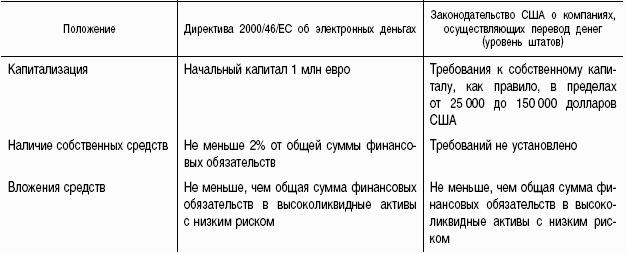
1) в ЕС эмитенты электронных денег должны иметь начальный капитал в сумме, не меньшей 1 млн евро. В большинстве американских штатов от компаний, осуществляющих перевод денег, также требуется наличие определенного минимального собственного капитала, однако требования значительно ниже: 25 ООО долл. США в соответствии с Типовым законом о компаниях, осуществляющих перевод денег (ММТА), 100 000 долл. США в соответствии с Унифицированным законом о денежных услугах (UМSА), а в некоторых штатах (например, штате Мериленд) – 150 000 долл. США.
В дополнение к этому требуется предоставление облигации с гарантией или другого подобного обеспечения. Требований относительно поддержания на определенном уровне собственных средств законодательством США, в отличие от права ЕС, не установлено;
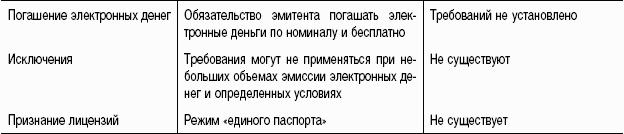
2) Директива 2000/46/ЕС дает возможность национальным регуляторам не применять некоторые или все требования к компаниям, которые эмитируют электронные деньги в небольшом объеме или для ограниченного окружения. В США подобной возможности не предусмотрено;
3) в ЕС деятельность эмитентов электронных денег должна быть ограничена эмиссией электронных денег или тесно связанной с этим деятельностью. В США компании, осуществляющие перевод денег, как правило, не ограничены в видах деятельности (понятно, что депозитно-кредитная деятельность требует банковской лицензии);
4) в отличие от требований Директивы 2000/46/ЕС в законодательстве американских штатов вопрос погашения электронных денег/платежных инструментов в большинстве случаев регулируется договором между эмитентом и клиентом;
5) одним из основных принципов Директивы 2000/46/ЕС является взаимное признание лицензий и пруденциального надзора за эмитентами электронных денег в разных государствах-членах ЕС. В США компании, осуществляющие перевод денег, должны получать отдельные лицензии в каждом из штатов, законодательством которых предусмотрено такое лицензирование.
В 2004 г. были внесены изменения в Унифицированный закон о денежных услугах (UМSА) для введения режима взаимного признания лицензий на предоставление денежных услуг. Однако эти изменения сегодня приняты только в отдельных штатах.
В табл. 3 отображены некоторые основные положения Директивы 2000/46/ЕС об электронных деньгах и американского законодательства, основанного на Типовом законе о компаниях, осуществляющих перевод денег (ММТА), и/или на Унифицированном законе о денежных услугах (UМSА).
Таблица 3 Основные положения Директивы 2000/46/ЕС об электронных деньгах и американского законодательства.
 Несогласованность законодательства штатов и необходимость соблюдать требования законов и правил разных штатов приводит к существенным затратам участников рынка, поскольку каждое ходатайство на получение лицензии, как правило, должно дополняться облигацией с гарантией. Кроме того, деятельность отдельных компаний может подвергаться проверкам со стороны разных регуляторных органов четыре – пять раз в году.Из изложенного выше понятно, почему в США так важен вопрос гармонизации законодательства штатов путем введения единой правовой модели. Однако деятельность Ассоциации регуляторов компаний, осуществляющих перевод денег (МТRА), объединяющей регуляторные органы 37 штатов Америки, пока не привела к существенному улучшению ситуации.Еще один вопрос, заслуживающий внимания в данном контексте, касается законодательства о невостребованном имуществе и его применении к картам, хранящим стоимость. Законодательство о невостребованном имуществе, существующее в каждом американском штате, регулирует вопросы, связанные с денежными средствами, имуществом и другими активами, оставленными владельцами после трех-пяти лет бездеятельности. Сегодня эмитенты гифтовых карт после некоторого периода времени стремятся установить плату за использование карт, дабы избежать случаев не использования держателями средств, которые со временем могут рассматриваться как невостребованное имущество. Это вызывает определенные возражения и также подталкивает регуляторов штатов к пересмотру законодательства.
Федеральный уровень.
На федеральном уровне эмитенты электронных денег или компании, осуществляющие перевод денег, как таковые не регулируются. Вместе с тем, различные федеральные агентства занимаются разными вопросами, связанными с эмиссией и применением новейших платежных средств.
Совет управляющих Федеральной резервной системы (Fеdеrаl Rеsеrvе Воаrd), Управление контролера за денежным обращением (Оffiсе оf thе Соmрtrоllеr оf thе Сurrеnсу (ООС) и Федеральная корпорация страхования депозитов (Fеdеrаl Dероsit Insurаnсе Соrроrаtiоn (FDIС) отвечают за безопасность и надежность тех финансовых учреждений, которые являются объектом их надзора. Сеть Казначейства США для правоприменения против финансовых злоупотреблений (Finаnсiаl Сrimеs Еnfоrсеmеnt Nеtwоrк (FinСЕN) следит за выполнением Закона о банковской тайне (Ваnк Sесrесу Асt) (основного закона США о противодействии отмыванию денег) и, в связи с этим, отвечает за создание соответствующих нормативных актов, в том числе – по вопросам предоставления денежных услуг.
Рассмотрим вкратце функции некоторых упомянутых выше организаций в контексте вопросов, связанных с электронными деньгами, и возможное влияние, которое они оказывают на соответствующий рынок.
В 1978 г. Конгресс Соединенных Штатов Америки принял Закон об электронном переводе средств (Еlесtrоniс Fund Тrаnsfеr Асt (ЕFТА), заложивший основы установления прав, обязанностей и ответственности участников электронного перевода денег. Целью закона была провозглашена защита прав отдельного пользователя. Для обеспечения выполнения закона Совет управляющих Федеральной резервной системы, на который в частности возложена ответственность за разработку регулирующих положений по вопросам защиты пользователей при осуществлении электронных платежей, разработал специальное регулирующее положение, известное сегодня как Правило Е (Rеgulаtiоn Е). Правило Е содержит ряд важных требований, одно из которых предусматривает ограниченное обязательство держателя в случае утери или кражи у него карты. В 1996 г. Совет управляющих ФРС предложил применить Правило Е к картам, хранящим стоимость. Однако Конгресс США не поддержал это предложение и поручил Совету управляющих ФРС исследовать, какое влияние на рынок может оказать применение Правила Е. В документе, появившимся в результате исследования, говорилось о важной роли инноваций в финансовой и платежной сферах и рисках чрезмерно жесткого регулирования. Был сделан вывод, что бремя, возложенное применением Правила Е на карты, хранящие стоимость, в то время (конец 1990-х годов) будет слишком тяжелым и может помешать развитию рынка. Поэтому был принят осторожный подход к применению Правила Е к каким-либо платежным продуктам, кроме традиционных дебетовых карт.
Не так давно Совет управляющих ФРС снова вышел с предложением применить Правило Е к одной из разновидностей карт, хранящих стоимость, – пэйрол картам. Пэйрол карта может иметь длительный срок использования, является относительно дорогим продуктом и во многих случаях действует как активный счет пользователя (в соответствии с определением такого счета в Законе об электронном переводе средств (ЕFТА). Предложенная норма была позитивно воспринята представителями соответствующей отрасли, и сегодня проходит заключительный этап ее обсуждения.
Целью Сети Казначейства США для правоприменения против финансовых злоупотреблений (FinСЕN) является защита финансовой системы от финансовых преступлений, в том числе финансирования терроризма, отмывания денег и другой незаконной деятельности. После террористической атаки 11 сентября 2001 г. и принятия Закона о патриотизме (Раtriоt Асt), было решено распространить Закон о банковской тайне на компании, предоставляющие денежные услуги. Наиболее важным является то, что компании, предоставляющие денежные услуги обязаны:
1) быть зарегистрированными в департаменте Казначейства;
2) составлять и обновлять перечень своих агентов;
3) сообщать о подозрительной деятельности Сети Казначейства США для правоприменения против финансовых злоупотреблений (FinСЕN).
Заметим, что эмитенты, торговцы и компании, которые осуществляют погашение стоимости, хранящейся на технических устройствах, освобождены от большинства из этих требований.
Федеральная корпорация страхования депозитов (FDIС) является независимым агентством, созданным Конгрессом США в 1933 г. для надзора за банками, страхованием депозитов до 100 000 долл. США и поддержанием стабильности и надежности банковской системы. Несколько лет назад корпорация рассматривала вопрос, распространяются ли правила страхования депозитов на счета системы РауРаl и ей подобных. Было принято решение, что соответствующие требования не распространяются на счета РауРаl, поскольку, как отмечалось, эти счета только отображают средства, хранящиеся на банковских счетах.
В настоящее время Федеральная корпорация страхования депозитов (FDIС) изучает вопрос, следует ли карты, хранящие стоимость, рассматривать как депозиты, требующие страхования. Суть предлагаемого решения состоит в том, чтобы что средства, доступ к которым осуществляется с помощью карт, хранящих стоимость, или других «нетрадиционных» устройств доступа, рассматривались как застрахованные депозиты в случае, если они размещены в организациях с застрахованными депозитами.
Таким образом, в Соединенных Штатах Америки, благодаря федеральным регуляторным агентствам, на федеральном уровне существует слабая интеграция по вопросам, связанным с электронными деньгами. Разные агентства в пределах своей компетенции могут применять различные меры, если осознают необходимость регулирования специфических вопросов, связанных с новейшими платежными продуктами. В то же время ни одно из федеральных агентств не занимается вопросом в целом. Термины и определения, которыми руководствуются федеральные агентства, не совпадают, и это приводит к несогласованности их действий. Все это вызывает озабоченность компаний – эмитентов стоимости, хранящейся на технических устройствах.
В ноябре 2004 г. Комитет по развитию платежных систем Федеральной резервной системы (Fеdеrаl Rеsеrvе Sуstеms Рауmеnts Sуstеm Dеvеlорmеnt Соmmittее) провел заседание круглого стола, посвященного картам, хранящим стоимость. Его участники говорили о недостаточной четкости и согласованности федерального законодательства и законодательства штатов относительно предоплаченных продуктов, а также о том, что действующие регуляторные акты не дифференцируют виды предоплаченных платежных продуктов, в то время как эти продукты могут нести пользователям совершенно разные риски.
Подводя итоги, отметим следующее. Вывод о том, что суть принятого в Соединенных Штатах Америки правового подхода к электронным деньгам состоит в том, чтобы «ничего не регулировать вообще», является неверным и может объясняться тем, что рассматривался федеральный уровень и не принимался во внимание уровень штатов. Отсутствие в США отдельного специального законодательства относительно электронных денег не означает, что эти продукты не регулируются. По сути, на практике подходы к регулированию электронных денег в Европейском Союзе и Соединенных Штатах Америки подобны. В то время как в ЕС для регулирования электронных денег разработано новое законодательство, в США применяют и усовершенствуют действующее. Используя разные пути, регуляторы обоих рынков стремятся к одной цели, – чтобы эмитенты электронных денег и соответствующее платежное средство были объектом регулирования. Некоторые проблемы, возникающие в связи с этим, также подобны – это достижение четкости классификации и категоризации продуктов электронных денег, согласованности среди стран-участников (или штатов) и сохранение равновесия между обеспечением защиты пользователей систем, надежностью и стабильностью систем, с одной стороны, и поддержанием инноваций в платежной сфере, с другой.