Рост бизнеса под увеличительным стеклом.
Из чего складывается рост стоимости.
Давайте спустимся на уровень ниже и проанализируем, какие факторы обеспечили рост стоимости «выживших» компаний в рассматриваемый период. Выделим основные компоненты совокупного дохода акционеров по нашей методике (см. рис. А.1).

Распределение денежных средств между акционерами — это возврат средств акционерам в форме дивидендов и обратного выкупа акций, а также погашение задолженности.
Динамика операционных результатов — это все, что определяет стоимость компании на уровне операционной деятельности: рост выручки, чистая операционная прибыль за вычетом налогов и динамика оборачиваемости капитала.
Изменение ожидаемой стоимости компании — это все финансовые изменения и изменения, касающиеся отношений с инвесторами, включая динамику стоимости капитала[112] и изменение ожиданий инвесторов. Частично подсчитывается по остаточному принципу.
На рисунке А.2 показана структура факторов, повлиявших на создание стоимости всех компаний из нашей выборки. 45 % созданной стоимости обеспечил рост денежных потоков по операционной деятельности (увеличение выручки, прибыли и оборачиваемости капитала). Еще 33 % стоимости было распределено между акционерами посредством выплаты дивидендов, обратного выкупа акций и погашения долгов.
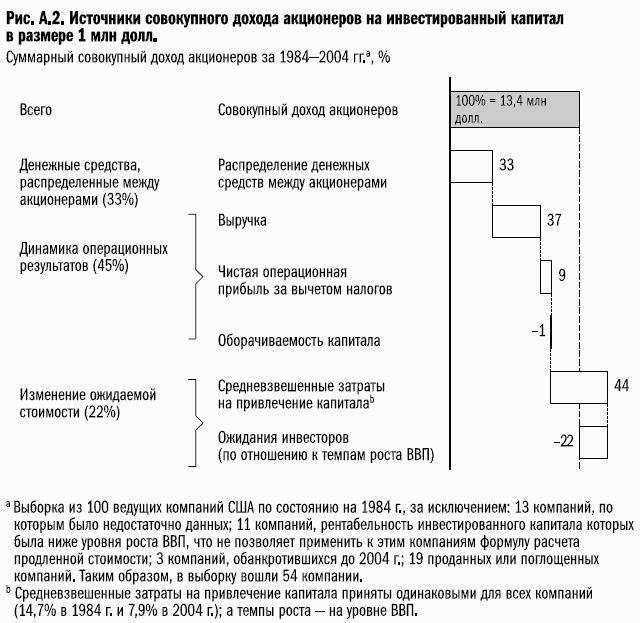
Интересно, что повышение оборачиваемости капитала, которое теоретически способствует росту стоимости отдельных компаний, не внесло вклада в общую стоимость компаний выборки[113]. В остальном стоимость росла в результате общего снижения средневзвешенных затрат на привлечение капитала (благодаря падению процентных ставок), а также остаточного фактора — понижения уровня ожиданий инвесторов.
Теперь представим, что в 1984 г. мы смогли точно предугадать, что произойдет с каждой из этих компаний 20 лет спустя — станет ли она лидером роста, кормильцем, акселератом или неудачником[114]. Что бы тогда произошло с нашим инвестиционным портфелем? Возможность оглянуться назад покажет нам, насколько рост компании влияет на создание ее стоимости.