Рост бизнеса под увеличительным стеклом.
Когда движение окупается?
Когда же движение вперед позволяет увеличить прибыль? Чтобы ответить на этот вопрос, мы выбрали из нашей базы данных по декомпозиции роста компании с высоким и с низким потенциалом активов, прибегавшие к слияниям и поглощениям или увеличению доли рынка, чтобы изменить структуру своего портфеля. Затем мы проанализировали, как эти шаги предпринимались — в рамках существующего портфеля активов или за его пределами, и как это отразилось на совокупном доходе акционеров.
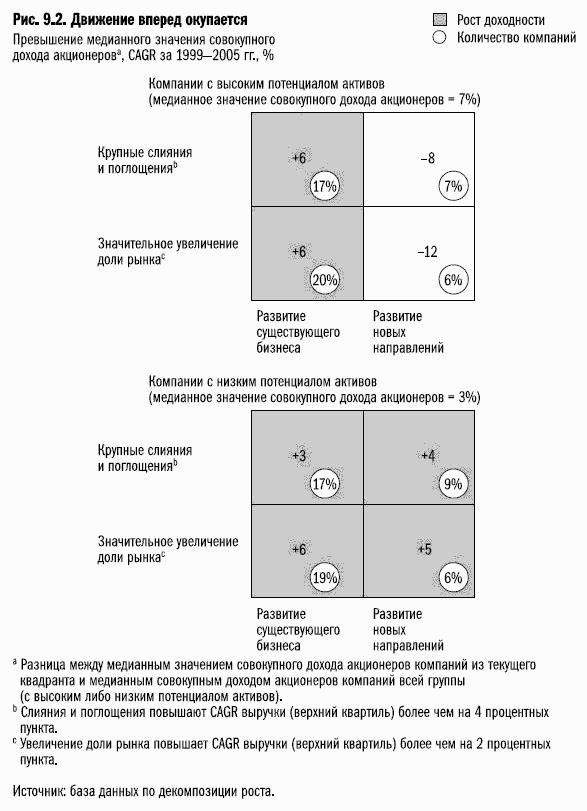
Рассмотрим матрицу результатов для компаний с высоким и низким потенциалом (см. рис. 9.2). Мы рассчитали, насколько совокупный доход акционеров в этих двух случаях превышает медианный показатель для той или иной траектории роста — слияний и поглощений или увеличения доли рынка, операций с текущим портфелем активов или освоения новых направлений деятельности.
Надо признать, что при таком анализе возможно смещение выборки. Мы пытаемся найти критерии успеха, сравнивая компании, предпринявшие определенные шаги, с теми, кто остался на месте. Но само движение вперед — уже признак более эффективной компании. Впрочем, даже с учетом этого результаты интересны.
Вопреки всем ожиданиям, если активы вашей компании имеют низкий потенциал роста, доходность для акционеров можно повысить, работаете ли вы с текущим портфелем или осваиваете новые направления деятельности. В любом случае у вас есть веские основания двигаться вперед. У компании с низким потенциалом, решившейся на приобретение крупного актива, совокупный доход акционеров превышает медианный показатель на 3–4 % процентных пункта. При этом не важно, какова цель покупки — консолидация в рамках существующего бизнеса или освоение новых направлений. Результаты компаний с низким потенциалом, значительно увеличивших свою долю рынка, немного выше — они на 5–6 процентных пунктов превышают медианный показатель. Таким образом, для компаний с низким потенциалом активов движение вперед за счет приобретений или увеличения доли рынка явно оправданно.
Анализ компаний, поймавших «попутный ветер», дает более сложную картину. Движение вперед тоже приводит к значительно более высоким результатам, но только если компания развивает профильный бизнес. У компаний с высоким потенциалом активов, открывших новые направления деятельности, результаты были отрицательными (по крайней мере, в те шесть лет, которые охватывает наш анализ). Причина пока не совсем ясна, но, возможно, дело в завышенных ожиданиях инвесторов относительно таких компаний. Ведь большой потенциал активов заранее ставит и высокую планку — любой шаг вперед должен обеспечить значительный результат. А если вы меняете направление движения, то теряете «попутный ветер», и в итоге рост компании замедляется — если только не удастся поймать другой, более сильный ветер.
Следует также отметить, что профильный бизнес обеспечивает большую часть доходности для акционеров в любой крупной компании. Если диверсификация будет воспринята как знак упадка профильного бизнеса, ожидания инвесторов могут упасть.