Записки автоматизатора. Профессиональная исповедь.
Оставьте здравый смысл дома.
Обычно постановщики-фантазеры гнездятся в компаниях-разработчиках, но иногда встречаются и внутри производственных и торговых предприятий. Бойтесь их.
При описании бизнес-процессов фантазия постановщика становится очень большим недостатком. Правило здесь есть только одно, но оно не допускает отклонений.
Если какие-то части бизнес-процесса вам не известны точно, то их нужно узнать, а не выдумать.
Здравый смысл и логику в такие моменты лучше оставлять дома. Иначе в системе будут реализованы решения красивые, логичные, но абсолютно не соответствующие реальности.
«По логике вещей это должно быть так». По логике, может, и так, но кто вам сказал, что бизнес-процессы подчиняются хоть какой-то логике? А если логика и есть, то она совершенно не обязана быть айтишной, аристотелевой или даже женской. Самое ужасное, что бизнес-процесс создается совместными стараниями людей, может быть, и разумных, но преследующих самые разные цели. Есть закон, основанный на думной логике, подзаконные акты, основанные на смеси нескольких ведомственных логик (к примеру, налоговой, милицейской и железнодорожной), бизнес-правила ваших крупных контрагентов, которые вы не в состоянии поменять или не применять, жгучее желание вашего хозяина, противоречащее не менее жгучему желанию его компаньона, а напоследок ограничение по количеству кнопок, на которые младший бухгалтер может нажать, не ошибаясь слишком часто.
Вот может измениться сумма денег в зависимости от количества накладных, по которым продан товар? «По логике вещей» нет.
А теперь возьмите карандаш и запишите варианты, в которых это не так, исходя из вашего опыта, не поглядывая в то, что я написал ниже.
Теперь давайте сравним.
Округлениестоимости по каждой из двух накладных даст не тот же результат, что округление по одной накладной.
Фиксированная сумма на накладную: за оформление и/или доставку одного заказа берется фиксированная плата. Если накладных две, то эту сумму возьмут дважды.
Скидки, зависящие от позиции товара в накладной. Правила розничной продажи могут включать скидки, зависящие и от общей стоимости покупки, и от количества предметов в покупке, и даже от порядка следования строк в накладной («при покупке на сумму свыше 1000 рублей скидка 3 %», «купите два товара и получите третий бесплатно», «на второй товар скидка 5 %, на третий – 10 %, на четвертый и последующие – 15 %» и т. д.).
Рассчитываемая стоимость доставки: в сумму накладной включена стоимость перевозки товара. Тут Кафка отдыхает.
Вот выдержка из правил расчета стоимости перевозки мелких отправок железнодорожным транспортом:
«Минимальный расчетный вес отправки 10 кг. При исчислении провозной платы масса груза до 1000 кг округляется до полных 10 кг, а масса груза свыше 1000 кг округляется до полных 100 кг.
Количество груза определяется в м3, если масса 1-го м3 груза менее 200 кг.
Объем груза округляется до 0,05 м3».
Теперь вам понятно, что стоимость доставки 6 кг груза по двум накладным будет ровно в два раза больше, чем по одной, а вот стоимость доставки 1010 кг по одной накладной будет больше, чем по двум накладным на 500 и 510 кг.
Еще интереснее случай перевозки пенопластовых блоков и чугунных гирь. Включив и то и другое в одну накладную, вы заплатите за вес перевозимого, а оформив две накладные, за чугун будете платить по весу, а за пенопласт – по объему.
А теперь рассмотрим еще один вопрос.
Может ли быть так, чтобы за два одинаковых автомобиля с одинаковыми двигателями, отличающихся только выбитыми на их отдельных частях номерами и находящихся в собственности и распоряжении у одного лица, нужно было платить разный транспортный налог?
Вот реальный случай. В одной партии грузовиков с завода поступили два одинаковых «КамАЗа». В их паспортах была указана мощность двигателей 184 киловатта (а в лошадиных силах мощность не указана). В паспорте одного из грузовиков оказалась ошибка в номере шасси. Грузовик остался на месте, а паспорт отправили на завод переписывать. Новый паспорт выписывали более тщательно и мощность двигателя указали не только в киловаттах, но и в лошадиных силах: 250 л с. (184 кВт).
Все дальнейшие фокусы связаны с тем, что Инструкцию по заполнению паспортов транспортных средств создало и утвердило Министерство внутренних дел и в ней нет правил округления. Поэтому завод вправе написать в паспорте то, что написал. А вот Методические рекомендации по применению главы 28 «Транспортный налог» части второй Налогового кодекса Российской Федерации разработало и утвердило Министерство по налогам и сборам. И там в разделе V, п. 19 читаем:
«В случае если в технической документации на транспортное средство мощность двигателя указана в метрических единицах мощности (кВт), то соответствующий пересчет во внесистемные единицы мощности (лошадиные силы) осуществляется путем умножения мощности двигателя, выраженной в кВт, на множитель, равный 1,35962 (переводной коэффициент – 1 кВт = 1,35962 л с.) (Физические величины: Справочник / А. П. Бабичев, Н. А. Бабушкина, А. М. Братковский и др.; под ред. И. С. Григорьева, Е. З. Мейлихова. – М.: Энергоатомиздат, 1991.).
При этом при пересчете во внесистемные единицы мощности (лошадиные силы) округление производится с точностью до второго знака после запятой».
Аминь. Вот фрагмент таблицы налоговых ставок.
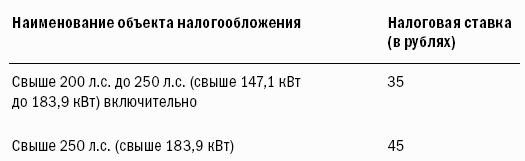
Смотрим таблицу и обнаруживаем, что грузовик, у которого мощность двигателя указана только в киловаттах, попадает в строку «Свыше 250 л с.» со ставкой 45 рублей за лошадь. Переводим киловатты в лошадиные силы: 184 х 1,35962 = 250,17008, округляем до второго знака и умножаем на ставку.
Налог за 12 месяцев получится равным 250,17 х 45 = 11257,65 рубля.
Для грузовика, у которого мощность указана в лошадиных силах, ставка берется из строки «до 250 л с. включительно». Налог за 12 месяцев оказывается 250 х 35 = 8750 рублей.
Разница в налоге для одинаковых грузовиков составила 2507,65 рубля. Неплохо, а?
Практическим следствием этого замечательного факта становится то, что информацию о транспортном налоге в номенклатурном справочнике можно хранить только для приблизительных оценок и прогнозов. А вот информацию для точного расчета налога нужно хранить для каждого автомобиля отдельно.
Предупреждение. Пожалуйста, не забудьте, что я написал этот текст не в тот момент, когда вы его читаете. За время, прошедшее между этими событиями (хотя Событие, конечно, только то, что вы эту книгу читаете, а не что, я ее написал) многие нормативные акты по налогообложению могли неоднократно поменяться, а во многих программах одни ошибки исправили, а другие добавили. Не используйте эту книгу ни в качестве пособия по расчету налогов, ни в качестве руководства по каким-либо программным средствам.