Бухгалтерский учет с нуля.
Доходы.
В налоговом учете доходы классифицируются следующим образом (рис. 4.1):
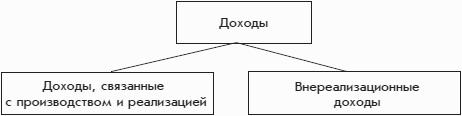
Рис. 4.1. Классификация доходов в налоговом учете.
Доходами от реализации признается выручка от реализации товаров (работ, услуг) как собственного производства, так и ранее приобретенных, а также выручка от реализации имущественных прав. Доходы от реализации непосредственно связаны с деятельностью организации.
Как правило, выручка от реализации определяется исходя из цены сделки с покупателем. Но в ряде случаев налоговый орган имеет право проверить, не занижена ли цена сделки относительно рыночной цены, в частности, при колебании цен более чем на 20 % в течение непродолжительного времени. В случае выявления нарушений налоговая инспекция имеет право доначислить сумму основного налога и пени по налогу на прибыль (а также по НДС) исходя из рыночной цены.
Внереализационные доходы прямо не связаны с реализацией. Законодательство содержит обширный перечень внереализационных доходов.
При этом законодательство содержит перечень поступлений в пользу организации, которые не признаются доходами.