Ценообразование.
Таблица 6.1 Влияние изменения цен на прибыль.

Анализ чувствительности финансовых результатов к изменению цены и структуры затрат. В основе анализа чувствительности деятельности предприятия торговли лежит расчет объема товарооборота, обеспечивающий получение определенной прибыли при изменении цены, постоянных или переменных затрат. Расчет товарооборота, обеспечивающего получение базовой прибыли, основан на принципе маржинальной прибыли, рассчитываемой в торговой деятельности как разница между суммой валового дохода и величиной переменных издержек обращения предприятия. В зависимости от того, какой показатель меняется, используют разные методики, рассмотрим их.
Методика определения товарооборота при изменении уровня торговой надбавки, т. е. цены. Снижение или увеличение уровня торговой надбавки приводит к изменению цены и суммы получаемого валового дохода, уровень которого зависит от уровня торговой надбавки. Влияние изменения цены рассчитывают следующим образом:
1. Определяют исходный товарооборот (Т1) при новом уровне валового дохода по формуле (6.3):
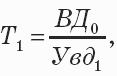
Где ВД0 – базовая сумма валового дохода, руб.;
Увд1 – новый уровень валового дохода, коэф.
2. Рассчитывают маржинальную прибыль (МП1) при исходном товарообороте по формуле (6.4):