Ценообразование.
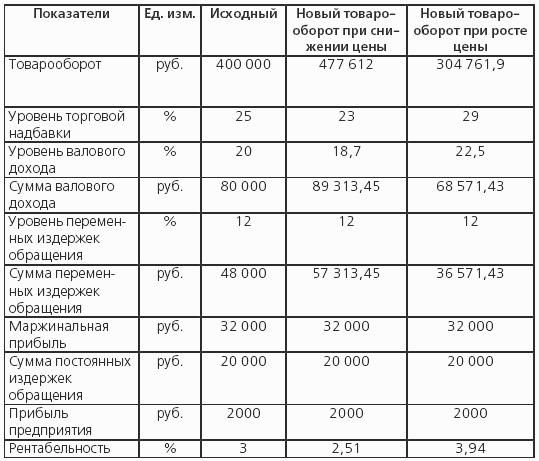
Таблица 6.2.
Результаты изменения уровня торговой надбавки.
Методика определения товарооборота при изменении уровня переменных издержек.
1. Определяем маржинальную прибыль (МП1) при новой доле маржинальной прибыли в валовом доходе по формуле (6.6):
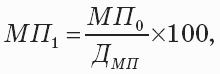
Где ДМП – доля маржинальной прибыли в доходе при новых переменных затратах, коэф.
2. Новый товарооборот, сохраняющий прибыль, рассчитывают следующим образом (6.7):
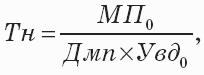
Где Увд0 – базовый уровень валового дохода, коэф.
Вернемся к примеру. Предположим, предприятие изыскало возможность снизить уровень переменных расходов на 2 %. Определим товарооборот, позволяющий получить прибыль в размере 12 тыс. руб. (табл. 6.2).
Решение.
1. Маржинальная прибыль при новом уровне переменных издержек обращения:
80 000-0,10 400 000 = 40 000 (руб.).
2. Доля маржинальной прибыли в доходе:
40 000: 80 000 = 0,5.
3. Новый товарооборот:
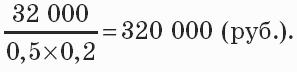
При снижении уровня переменных издержек обращения на 2 %: товарооборот в размере 320 000 руб. позволит получить прежнюю прибыль. Расчеты показателей табл. 6.3 подтверждают это.