Ценообразование.
МП1 = ВД0 – Уп.п. Т1,
Где Уп.п – уровень переменных затрат, коэф.
3. Новый товарооборот (Тн) для получения того же размера прибыли определяют (6.5):
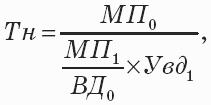
Где МП0 – маржинальная прибыль предприятия при исходном уровне торговой надбавки, руб.
Пример. Исходные данные деятельности торгового предприятия (табл. 6.1): товарооборот – 18 400 тыс. руб.; уровень торговой надбавки – 25 %; уровень переменных издержек – 12 %; сумма постоянных затрат – 20 тыс. руб., рассчитаем объем товарооборота, который позволит сохранить предприятию исходную прибыль при снижении уровня торговой надбавки на 2 %.
Решение.
1. Находим новый уровень валового дохода:
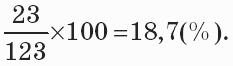
2. Определим исходный товарооборот с учетом нового уровня валового дохода:
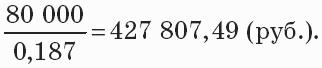
3. Рассчитаем маржинальную прибыль при исходном товарообороте:
80 000-0,12 427 807,49 = 80 000-51 336,9 = 28 633,1 (руб.).
4. Новый товарооборот равен:
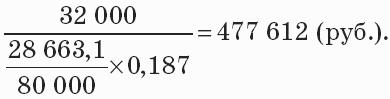
Следовательно, для сохранения прибыли в размере 12 тыс. руб. при снижении уровня надбавки на 2 % надо увеличить товарооборот на (477 612: 400 000 100) = 119,4 %. Данные таблицы 6.2 подтверждают верность расчетов.
Рассмотрим последствия роста торговой надбавки на 4 %.
Решение.
1. Новый уровень валового дохода составит:
29: 129 100 = 22,5 (%).
2. Исходный товарооборот при новом уровне валового дохода:
80 000: 0,225 = 355 555,56 (руб.).
3. Маржинальная прибыль при исходном товарообороте:
80 000-0,12 х355 555,56 = 80 000-42 666,67 = 37 333,33 (руб.).
4. Новый товарооборот:
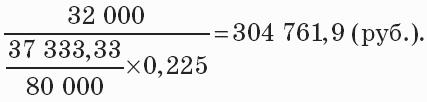
Таким образом, при увеличении торговой надбавки на 4 % для получения прибыли в размере 12 000 руб. товарооборот может уменьшиться на 23,8 %:
304 761,9: 400 000 100 = 76,2 (%).