Ценообразование.
МПн = П0 = ПЗн,
Где П0 – исходная прибыль предприятия, руб.;
ПЗн– новая сумма постоянных затрат, руб.
2. Определим новый товарооборот по формуле (6.9):
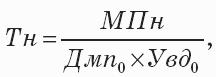
Где Дмп0– доля маржинальной прибыли в валовом доходе при старой сумме постоянных затрат, коэф.
Вернемся к примеру. Определим товарооборот при увеличении суммы постоянных затрат на 2 тыс. руб.
1. Новая маржинальная прибыль 12 000 + 22 000 = 34 000 (руб.).
2. Товарооборот должен составить:
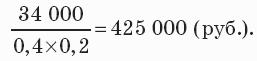
В таблице 6.3 проделаны расчеты, подтверждающие, что товарооборот 425 тыс. руб. даст такой же размер прибыли при увеличении суммы постоянных издержек обращения на 2 тыс. руб.
Оценка чувствительности деятельности торгового предприятия позволяет разработать программу действий на случай возможных изменений показателей, а также продумать мероприятия для достижения товарооборота при колебаниях цен, затрат, что, безусловно, будет способствовать более стабильному положению и уверенности и снизит риск предпринимательской деятельности.