Внешнеэкономическая деятельность.
Экспорт товаров в страны таможенного союза.
При экспорте товаров с территории Российской Федерации возникает объект обложения НДС по нулевой ставке. Как известно, нулевая ставка налога дает право налогоплательщику НДС воспользоваться налоговыми вычетами по суммам «входного» налога. Экспорт товаров в страны Таможенного союза имеет ряд особенностей, о которых мы и поговорим в данной статье.
Таможенный союз предусматривает образование «единой таможенной территории». В соответствии с пунктом 1 статьи 2 Таможенного кодекса таможенного союза единую таможенную территорию таможенного союза составляют территории Республики Беларусь, Республики Казахстан и Российской Федерации.
При осуществлении сделок, связанных с экспортом товаров в страны Таможенного союза необходимо руководствоваться, в частности:
– Соглашением между Правительством Российской Федерации, Правительством Республики Беларусь и Правительством Республики Казахстан от 25 января 2008 года «О принципах взимания косвенных налогов при экспорте и импорте товаров, выполнении работ, оказании услуг в таможенном союзе» (далее – Соглашение);
– Протоколом от 11 декабря 2009 года «О порядке взимания косвенных налогов и механизме контроля за их уплатой при экспорте и импорте товаров в таможенном союзе» (далее – Протокол о товарах);
– Протоколом от 11 декабря 2009 года «Об обмене информацией в электронном виде между налоговыми органами государств – членов таможенного союза об уплаченных суммах косвенных налогов» (далее – Протокол об обмене информацией).
Чтобы статья была более удобной для восприятия, мы построим ее на примере вывоза товара с территории Российской Федерации на территорию Республики Казахстан.
В соответствии с пунктом 1 статьи 1 Протокола о товарах при экспорте товаров с территории Российской Федерации на территорию Республики Казахстан российским налогоплательщиком применяется нулевая ставка НДС и (или) освобождение от уплаты акцизов при представлении в налоговый орган документов, предусмотренных пунктом 2 данной статьи.
При этом российская организация – экспортер имеет право на налоговые вычеты (зачеты) в таком же порядке, как при экспорте товара в страны, не являющиеся членами Таможенного союза, то есть в соответствии с положениями главы 21 Налогового кодекса Российской Федерации (далее – НК РФ).
Обратите внимание, что сегодня не имеет значения страна происхождения экспортируемого товара. Прежний порядок распространялся на товары, которые были непосредственно произведены или достаточно сильно переработаны на территории Российской Федерации или территории Республики Беларусь.
Итак, для подтверждения обоснованности применения налоговой ставки 0 % и (или) освобождения от уплаты акцизов, согласно пункту 2 статьи 1 Протокола о товарах, вместе с декларацией необходимо предоставить в налоговый орган следующие документы (их копии):
– договоры (контракты) с учетом изменений, дополнений и приложений к ним, на основании которых осуществляется экспорт товаров;
– выписку банка, подтверждающая фактическое поступление выручки от реализации экспортированных товаров на счет российской организации – экспортера, если иное не предусмотрено законодательством государства – члена таможенного союза.
Обратите внимание!
При экспорте товаров расчеты можно осуществлять путем зачета встречных требований. Разъяснения, касающиеся документального подтверждения обоснованности применения нулевой ставки НДС при экспорте товаров, расчеты по которым осуществляются путем зачета встречных требований, приведены в письме Минфина Российской Федерации от 12 августа 2011 года № 03-07-13/01-35.
В случае, если договором (контрактом) предусмотрен расчет наличными денежными средствами (если такой расчет не противоречит законодательству Российской Федерации) российская организация представляет в налоговый орган выписку банка (копию выписки), а также копии приходных кассовых ордеров, подтверждающих фактическое поступление выручки от казахстанской компании – покупателя.
– заявление о ввозе товаров и уплате НДС, составленное по форме Приложения 1 к Протоколу об обмене информацией, с отметкой налогового органа Республики Казахстан, об уплате НДС (освобождении или ином порядке исполнения налоговых обязательств). Заявление представляется в оригинале или в качестве копии по усмотрению казахстанских налоговых органов;
– транспортные (товаросопроводительные) документы, подтверждающие перемещение товаров с территории Российской Федерации на территорию Казахстана. О товаросопроводительных документах, которые применяются во внутренних перевозках при перемещении товаров между Российской Федерацией, Республикой Беларусь и Республикой Казахстан автомобильным, железнодорожным, воздушным и морским видами транспорта подробно разъяснено в Письме ФТС Российской Федерации от 2 июля 2010 года № 04–34/32666 «О направлении информации» (вместе с Письмом Минтранса Российской Федерации от 11 июня 2010 года №СА-16/6229 «О форме товаротранспортной накладной»).
Напоминаем, что сейчас наличия отметок таможенных органов на транспортных (товаросопроводительных) документах для подтверждения экспорта не требуется (подпункт 4 пункта 2 статьи 1 Протокола о товарах, Письма Минфина Российской Федерации от 3 декабря 2010 года № 03-07-08/354, от 19 октября 2010 года № 03-07-08/296).
У многих российских организаций – экспортеров не редко возникает закономерный вопрос, если покупатель, при приобретении товаров, самостоятельно вывозит их со склада, то какие тогда транспортные (товаросопроводительные) документы им необходимо представлять в налоговые органы?
По разъяснениям Минфина Российской Федерации приведенным в Письме от 18 мая 2011 года № 03-07-13/01-17 при вывозе товаров с территории Российской Федерации на территорию государства – члена таможенного союза, транспортным средством принадлежащим покупателю, для подтверждения экспорта российскому налогоплательщику достаточно представить в налоговый орган товарную накладную ТОРГ-12, без транспортных документов, которые в случае вывоза товаров транспортом покупателя отсутствуют. По мнению Минфина Российской Федерации высказанному в данном Письме это не противоречит нормам Соглашения и Протокола о товарах.
– иные документы, подтверждающие обоснованность применения нулевой ставки НДС, предусмотренные законодательством Российской Федерации.
Следует отметить, что документы (кроме заявления) могут быть представлены в копиях, заверенных в порядке, установленном законодательством государства – члена таможенного союза.
Форма и Порядок заполнения налоговой декларации по НДС, утверждены Приказом Минфина Российской Федерации от 15 октября 2009 года № 104н «Об утверждении формы налоговой декларации по налогу на добавленную стоимость и Порядка ее заполнения».
Следует отметить, что операциям, облагаемым налогом по ставке 0 процентов, в налоговой декларации посвящены три раздела, а именно:
– Раздел 4 – «Расчет суммы налога по операциям по реализации товаров (работ, услуг), обоснованность применения налоговой ставки 0 процентов по которым документально подтверждена»;
– Раздел 5 – «Расчет суммы налоговых вычетов по операциям по реализации товаров (работ, услуг), обоснованность применения налоговой ставки 0 процентов по которым ранее документально подтверждена (не подтверждена)»;
– Раздел 6 – «Расчет суммы налога по операциям по реализации товаров (работ, услуг), обоснованность применения налоговой ставки 0 процентов по которым документально не подтверждена».
Вышеуказанные документы должны быть представлены в налоговый орган в течение 180 календарных дней с даты отгрузки (передачи) товаров (пункт 3 статьи 1 Протокола о товарах). Если в установленный срок российская организация – экспортер не представила эти документы, то она будет обязана уплатить НДС по одной из общих ставок – 10 % или 18 % (в зависимости от вида реализуемого товара). Причем налог нужно исчислить и уплатить по итогам того налогового периода, в котором произошла отгрузка товаров.
Согласно пункту 3 статьи 1 Протокола о товарах, в случае неуплаты, неполной уплаты, уплаты НДС с нарушением установленного срока, (то есть более 180 календарных дней), налоговый орган взыскивает НДС и пени в порядке и размере, установленных законодательством Российской Федерации.
В соответствии с пунктом 1 статьи 75 НК РФ в случае уплаты причитающихся сумм налогов или сборов, в том числе налогов, уплачиваемых в связи с перемещением товаров через таможенную границу Таможенного Союза, в более поздние по сравнению с установленными законодательством о налогах и сборах сроки налогоплательщик должен выплатить пени. Пеня начисляется за каждый календарный день просрочки исполнения обязанности по уплате налога или сбора начиная со следующего за установленным законодательством о налогах и сборах дня уплаты налога или сбора (пункт 3 статьи 75 НК РФ).
При этом ни в НК РФ, ни в Протоколе о товарах не уточняется, с какого дня должны начисляться пени в этом случае, либо с 21-го числа месяца, следующего за кварталом, в котором произошел экспорт, либо со 181-го дня?
Налоговые органы в своем Письме от 22 августа 2006 года №ШТ-6-03/840@ «О порядке начисления пени на сумму налога на добавленную стоимость, подлежащего уплате в бюджет, в случае неподтверждения обоснованности применения налоговой ставки 0 процентов» указывают на то, что в случае отсутствия на 181-й день документов, подтверждающих правомерность применения нулевой ставки налога по экспортным товарам, пени начисляются за каждый календарный день просрочки исполнения обязанности по уплате НДС начиная с 21-го числа месяца, следующего за месяцем отгрузки товаров на экспорт, и до того дня, когда налогоплательщик либо уплатит налог по ставке 18 (10) процентов, либо подаст налоговую декларацию по ставке 0 процентов с документами, подтверждающими ее применение.
Однако есть и другая позиция. Согласно Постановлению ФАС Восточно – Сибирского округа от 5 июля 2011 года по делу №А78-8967/2009 обязанность по уплате налога на добавленную стоимость возникает на 181-й день, считая с даты выпуска товаров таможенными органами в режиме экспорта. Следовательно, и пени начисляются начиная с 181-го дня.
В любом случае, при непредставлении налогоплательщиком документов в указанный срок налоговые органы вправе доначислить суммы по НДС, а также пени согласно пункту 4 статьи 75 НК РФ в размере 1/300 ставки рефинансирования, действующей в период просрочки.
Обратите внимание, что Указанием Банка России от 29 апреля 2011 года № 2618-У «О размере ставки рефинансирования Банка России» ставка рефинансирования Банка России, начиная с 3 мая 2011 года, установлена в размере 8,25 процента годовых.
Уплата налога с неподтвержденного экспорта не означает для экспортера, что в дальнейшем он не сможет подтвердить правомерность использования нулевой ставки налога по данной экспортной поставке. Сделать это можно в течение трех лет, начиная с того налогового периода, в котором был уплачен налог с неподтвержденного экспорта. Для этого ему нужно собрать все требуемые документы для подтверждения налоговой ставки 0 % и представить их вместе с налоговой декларацией.
Пример.
(цифры условные).
Предположим, что российская организация 14 февраля 2011 года отгрузила товар на экспорт в Республику Казахстан, стоимость которого составляет 15 000 евро.
Казахская сторона оплатила товар заранее – 14 января 2011 года. Предположим, что курс евро на дату зачисления денежных средств на счет российской организации составил 41, 41 рубля /за евро.
По данным раздельного учета российской организации, сумма «входного» налога, относящегося к данной экспортной поставке, составляет 97 000 рублей.
Комплект документов, подтверждающих правомерность использования нулевой ставки налога, организация собрала 18 марта 2011 года.
Так как, в данном случае, российская организация уложилась в сроки, отведенные Соглашением (не более 180 календарных дней), то в составе налоговой декларации за 1 квартал 2011 года организация заполнила раздел 4 налоговой декларации по НДС. Вместе со всеми документами, определенными пунктом 2 статьи 1 Протокола о товарах, декларация представлена в налоговую инспекцию 19 апреля 2011 года.
Раздел 4. Расчет суммы налога по операциям по реализации товаров (работ, услуг), обоснованность применения налоговой ставки 0 процентов по которым документально подтверждена.

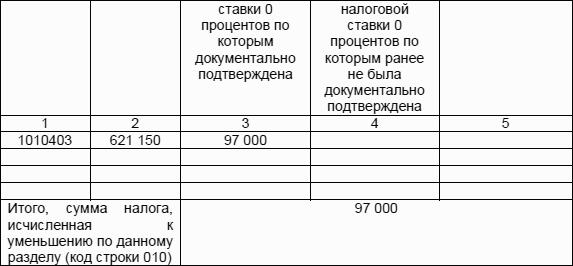
При этом по коду 1010403 следует отражать операции по реализации товаров, вывезенных из Российской Федерации в страны Таможенного союза (не указанных в пункте 2 статьи 164 НК РФ). По коду 1010404 отражаются операции по реализации товаров, вывезенных из Российской Федерации в страны Таможенного союза (поименованных в пункте 2 статьи 164 НК РФ). (Письмо ФНС Российской Федерации от 20 октября 2010 года №ШС-37-3/13778@ «О направлении Письма Минфина России от 06.10.2010 г. № 03-07-15/131»).
Сумма налога, отраженная налогоплательщиком НДС в разделе 5 налоговой декларации участвует в расчете общей суммы налога, подлежащей уплате в казну по результатам налоговой декларации за 1 квартал 2011 года – строка 040 (050) раздела 1 налоговой декларации по НДС.
Теперь предположим, что российской организации не удалось собрать все необходимые документы, подтверждающие обоснованность нулевой ставки. В этом случае организация должна исчислить сумму налога на дату отгрузки и заполнить раздел 6 в уточненной налоговой декларации за 1 квартал 2011 года. Ставка, по которой облагается товар – 18 %.
Предположим, что курс евро на дату отгрузки составлял 42,33 рубля /евро.
Раздел 6. Расчет суммы налога по операциям по реализации товаров (работ, услуг), обоснованность применения налоговой ставки 0 процентов по которым документально не подтверждена.

Сумма налога, указанная в строке 020 раздела 6 увеличивает сумму НДС, подлежащего уплате в бюджет на основании налоговой декларации по итогам за 1 квартал 2011 года.
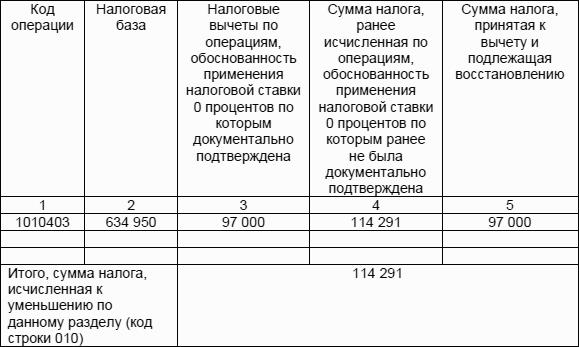
Предположим, что к декабрю 2011 года российская организация соберет все необходимые документы, подтверждающие обоснованность применения налоговой ставки по данной экспортной поставке.
Следовательно, при заполнении налоговой декларации за 4 квартал 2011 года ей необходимо будет в составе налоговой декларации заполнить раздел 4.
Раздел 4. Расчет суммы налога по операциям по реализации товаров (работ, услуг), обоснованность применения налоговой ставки 0 процентов по которым документально подтверждена.
Обратите внимание!
Согласно пункту 5 статьи 1 Протокола о товарах, в случае непредставления в налоговый орган Заявления он вправе принять (вынести) решение о подтверждении обоснованности применения нулевой ставки НДС, налоговых вычетов (зачетов) по указанному налогу в отношении операций по реализации товаров экспортированных с территории Российской Федерации на территорию Республики Казахстан.
Однако такое решение может быть принято лишь в том случае, если инспекция получит от налогового органа Казахстана в электронном виде подтверждение факта уплаты НДС в полном объеме (освобождения от уплаты).
Отметим, что при экспорте товаров в страны таможенного союза НДС возмещается российской организации – экспортеру в общем порядке, установленном главой 21 НК РФ. Причем возмещение НДС может производиться в форме зачета или возврата налогоплательщику суммы налога, но только после проведения камеральной налоговой проверки (пункт 1 статьи 176 НК РФ).
Напомним, что порядок ее проведения установлен нормами статьи 88 НК РФ, а срок ее проведения не может превышать трех месяцев.
Если в ходе проведения камеральной проверки налоговый орган не выявит никаких нарушений налогового законодательства, то по ее окончании руководитель налогового органа или его заместитель выносит решение об отказе в привлечении налогоплательщика к ответственности за совершение налогового правонарушения. Вместе с ним налоговый орган в течение семи рабочих дней должен принять решение о возмещении суммы налога (пункт 2 статьи 176 НК РФ). Об этом налоговики обязаны письменно уведомить налогоплательщика, причем направить такое уведомление о возмещении суммы налога они должны в течение пяти рабочих дней со дня принятия решения о возмещении (пункт 9 статьи 176 НК РФ).
Таким образом, общий срок, в течение которого налогоплательщик не вправе рассчитывать на образовавшуюся сумму по НДС, составляет три месяца, отведенные на камеральную проверку, плюс 12 рабочих дней с момента ее окончания. Согласно пункту 10 статьи 176 НК РФ при нарушении налоговым органом сроков возврата суммы налога считая с 12-го дня после завершения камеральной налоговой проверки, по итогам которой было вынесено решение о возмещении (полном или частичном) суммы налога, начисляются проценты исходя из ставки рефинансирования Центрального банка Российской Федерации.