Гид по финансовой грамотности.
7.4.1. Банковские переводы.
Банковский перевод денежных средств физического лица в пользу других юридических и физических лиц, а также на другой счет или счет в другом банке отправителя – это классическая банковская услуга, оказываемая почти всеми российскими банками уже очень долгое время.
Думаем, что почти все читатели пользовались или пользуются регулярно ею. Ежемесячная оплата коммунальных платежей, разговоров по мобильному телефону или услуг интернет-провайдеров является одним из примеров этой услуги. Монополистом приема платежей, основу которых составляют коммунальные платежи, является Сбербанк России. Как свидетельствуют социологические исследования, результаты которых оглашались во время дискуссий в Государственной Думе, доля коммерческих банков на этом сегменте рынка платежей не превышает 2 %. Основной же объем обрабатывается Сбербанком и почтой. Причем в городах более сильные позиции имеет Сбербанк (98 % коммунальных платежей в Москве принимается Сбербанком), а в сельской местности он частично вытесняется почтой (доля почты доходит до 30 %). В среднем же доля Сбербанка России составляет 78 %, доля почты – 15 %, а еще 5 % платежей совершается непосредственно на предприятиях, оказывающих услуги. По информации операторов сотовой связи, на рынке приема платежей за их услуги сложилась принципиально другая ситуация. На долю кредитных организаций, включая Сбербанк, а также все возможные каналы платежей банков (кассы, банкоматы, системы телефонного и интернет-банковского обслуживания) приходится не более 10 % платежей (табл. 7.5)[32].
Таблица 7.5.
Доля Сбербанка и других организаций в приеме коммунальных платежей по географическим сегментам, % ко всем опрошенным.
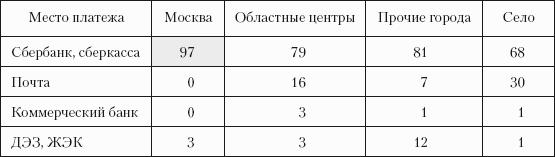
Похожую картину показывает и опрос РБК[33].
Каким образом вы оплачиваете услуги ЖКХ? (Возможно несколько вариантов ответа).
Всего: 9723 (8450 ответивших).
– в сберкассе – 6159 (73,0 %);
– в почтовом отделении – 1091 (12,9 %);
– другое – 865 (10,2 %);
– я не оплачиваю услуги ЖКХ – 674 (8,0 %);
– путем списания денег со счета в банке – 559 (6,6 %);
– через банкомат – 375 (4,4 %).
Конечно, можно предположить, что потребности населения в платежных услугах не ограничиваются только коммунальными платежами, существует еще масса организаций, услуги которых мы регулярно оплачиваем: оплата переговоров по мобильным телефонам, погашение потребительских и ипотечных кредитов и т. п. Причем покупка предоплаченной скрэтч-карточки мобильного оператора или интернет-провайдера в офисе банка при более детальном рассмотрении также оказывается переводом средств физического лица в пользу компании, сопровождающиеся выдачей карточки. Многие переводили денежные средства родственникам, друзьям, когда возникала такая необходимость, как внутри России, так и за рубеж. Как видно из рисунков выше, основной объем платежей приходится на коммунальные услуги и оплату мобильной связи. Причем эти рынки мало освоены коммерческими банками. В первом случае основную долю занимает Сбербанк России, а на втором – сети терминалов и торговых предприятий. Данная ситуация возникла в связи с ростом потребительского кредитования, на которое сделали основной упор многие банки как на наиболее рентабельный сегмент рынка. В настоящее время кредитный рынок близок к насыщению и, вероятно, банки обратят внимание на возможность получения доходов от платежных услуг, которые исторически принадлежали им. Первоначально банки были исключительно конторами, производящими различные денежные операции, и преимущественно меняльными конторами (лавками). Постепенно меняльное дело расширялось за счет выдачи разнообразных ссуд и привлечения денежных средств, появились банки, которые выдают кредиты, принимают вклады и проводят расчетные операции. Именно расчетными операциями являются переводы физических лиц.
На наш взгляд, можно предложить следующую классификацию банковских денежных переводов физических лиц:
– без открытия счета;
– с использованием счета.
В свою очередь эти переводы различаются по получателю платежа:
– в пользу юридических лиц;
– в пользу физических лиц.
Наконец, третье разделение:
– в рамках структуры банка;
– в другой банк.
В рамках первой ступени классификации различие следует из названия, т. е. клиент может перевести наличные средства (перевод без открытия счета) или выполнить перевод средств, размещенных на его счету (переводы с использованием счета). Также получатель может как получить перевод наличными, так и получить его на счет безналичным перечислением. По своей сути эти виды переводов для клиента иногда оказываются почти равнозначными, так как денежные средства могут быть внесены на счет перед переводом и для клиента это будет по сути перевод наличных средств. Но с точки зрения тарифов, бывает, что переводы со счета несколько дешевле переводов без открытия счета, что обусловлено интересом банков к открытию счетов клиентов. Клиент, открывающий счет сообщает больше данных о себе, которые вносятся в автоматизированную систему, в дальнейшем к такому клиенту можно обратиться с предложением других банковских услуг. Также при наличии счета такой клиент в случае необходимости скорее будет использовать его для получения перечисления откуда-нибудь, чем будет открывать новый счет в другом банке. Счет в таком случае выступает в роли определенной «привязки» клиента к банку. Также перечисления со счета интересны банку в рамках периодических платежей, когда клиент оставляет длительное поручение на перечисление средств определенного числа или при выполнении определенных условий (например, после пополнения счета). Такая услуга позволяет, во-первых, получить банку не разовую комиссионную услугу, в другой раз клиент может заплатить в другом банке, а гарантию постоянного сотрудничества. Во-вторых, с точки зрения оптимизации распределения нагрузки на операционное подразделение длительное поручение позволяет выполнять перечисление в наименее «загруженное» клиентскими операциями время. Не секрет, что посещение банковских офисов клиентами в течение дня не равномерное, и в определенное время в офисе выстраиваются очереди, хотя буквально несколько часов назад в офисе не было ни одного клиента. Длительно поручение позволяет выполнить его именно в «свободное» время, посвятив «час пик» обслуживанию остальных клиентов. Из этих факторов вытекают различия во времени оформления сотрудником банка перевода со счета и перевода без открытия счета. Во втором случае требуется, чтобы оформление перевода сотрудником банка выполнялось максимально быстро, так как он производится в присутствии клиента. Для оптимизации этой процедуры клиенты заполняют готовые формы для выполнения перевода или получают их от будущего получателя платежа (например, квитанции на оплату коммунальных услуг или оплату потребительского кредита).
Различия в форме получателя перевода в пользу юридических или физических лиц, имеют значение только для вида перевода. В рамках данной ранее классификации под юридическим лицом понимаются и предприниматели без образования юридического лица, т. е. все субъекты, ведущие коммерческую деятельность вне зависимости от юридической формы. В этом случае первый вид переводов обычно осуществляется в счет оплаты товаров или услуг, предоставляемых юридическим лицом или предпринимателем плательщику. К таким видам переводов относятся всевозможные оплаты услуг, оплата товаров по почте, услуг мобильных операторов, интернет-провайдеров, уже не раз упомянутых коммунальных услуг и многих другие. Фактически любую оплату можно осуществить не только наличными деньгами или платежной картой, но и переводом на счет продавца. С точки зрения тарификации такие переводы различаются следующим образом:
1) комиссия с плательщика;
2) комиссия с получателя;
3) перевод без комиссии.
Первый вид тарифов, как правило, взимается в случае разовых платежей в пользу определенной организации или в случае если организация не хочет нести дополнительные расходы на прием переводов. В этом случае плательщик – физическое лицо вносит сумму перевода и сумму комиссии согласно тарифам банка.
Второй случай тарификации, как правило, предполагает заинтересованность организации в получении переводов от физических лиц, оплату комиссий за прием наличных денег и их перечисление берет на себя организация. В этом случае обычно бывает большое количество небольших по сумме перечислений от большого количества физических лиц. Перевод без комиссии характерен для платежей в бюджет и внебюджетные фонды.
В свою очередь перевод в пользу физического лица характеризуется некоммерческим характером перевода. Физическое лицо, осуществляющее перевод, должно указать, что перевод не связан с осуществлением им предпринимательской деятельности, и сам характер перевода должен исключать его коммерческую направленность. Такие переводы могут быть бесплатными для плательщика только в случае осуществления перевода со счета на счет в одном учреждении банке.
Таким образом, мы подошли к последней степени установленной нами классификации переводов, переводы в рамках структуры банка и переводы в другой банк. С точки зрения клиента, эти различия проявляются в сроках выполнения платежа и стоимости перевода. В случае если плательщик вносит деньги или списывает со счета в том же банке, где получатель имеет счет или собирается получить перевод, срок поступления такого перевода значительно меньше, чем при осуществлении перевода в другой банк и может быть произведен практически в реальном времени. Перевод в другой банк при прочих равных условиях выполняется дольше и может зависеть от времени очередного «рейса» для осуществления расчетов между банками через систему Банка России, если между банками нет корреспондентских отношений или внутренних регламентов получения информации по переводам при наличии между банком-отправителем и банком-получателем корреспондентских отношений. Конечно, сейчас мы не берем во внимание специализированные системы переводов, которые также могут предоставить клиентам сервис почти мгновенного получения перевода.
Кроме приема переводов банками от физических лиц через отделения банков, некоторые из этих операций могут осуществляться с использованием терминалов (по банковской терминологии их называют программно-технические комплексы). Сложно найти человека среди читателей, который не видел или не пользовался услугами аппаратов, аналогичных или похожих на те, что представлены на рис. 7.11.
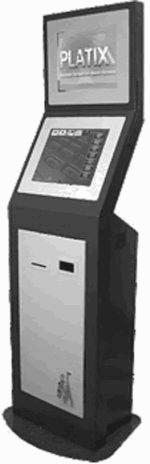

Рис. 7.11. Банковские терминалы.
Такие аппараты уже установлены практически по всей России, точной статистики их количества нет, как нет и четкой нормативной базы по их применению и регулирующего их деятельность государственного органа. Платежные терминалы устанавливаются в основном не банковскими организациями, а отдельными предпринимателями или небольшими ООО. При этом есть и исключения, крупные сети терминалов принадлежат также и некоторым банкам.
Большое количество не контролируемых никем участников этого рынка, находящегося на стыке с банковским, имеет свои проблемы. Например, потребителю сложно защитить свои права, так как непонятно, к кому обращаться в случае проблем, на чеках просто может не быть данных владельца терминала или указан только номер мобильного телефона. Кроме того, рынок терминалов становится источником неучтенных наличных денежных средств, продаваемых владельцами терминалов фирмам-однодневкам. Владельцы тем самым увеличивают свой доход от эксплуатации терминала и вытесняют законопослушных владельцев, так как имеют возможность платить большую арендную плату за «проходные» места для установки платежных терминалов. Данная ситуация сейчас меняется в связи с вступлением в силу нормативных актов, регламентирующих их деятельность.