Гид по финансовой грамотности.
7.3.1.3. Кредитные карты.
Один из самых перспективных кредитных продуктов для физических лиц, постепенно заменяющий потребительские кредиты и кредиты на неотложные нужды. В процессе описания этого продукта мы не раз еще проведем сравнения с классическим кредитованием. В связи со значительным комбинированием двух продуктов – карта и кредит – трудно правильно оценить, к какому направлению деятельности больше относится этот продукт – к кредитованию или операциям с платежными картами. Главным преимуществом кредитных карт перед кредитами является возможность использования кредита, не отчитываясь перед банком о его целевом использовании и возможность постоянного возобновления кредитной линии после погашения. Обычно кредитные карты предполагают длинные кредитные линии, которые гасятся равными частями, а по мере погашения кредитная линия возобновляется. Отличие данных карт от карт с разрешенным овердрафтом является отсутствие положительного остатка на карте. Кредитная карта может предполагать наличие выданного клиенту кредита или его отсутствие. Даже если клиент внес сумму больше, чем сумма задолженности, то она учитывается на отдельном счете и используется только на погашение кредита после его возникновения. Причем кредит гасится в определенное число, оговоренное договором, а не сразу после возникновения. Эта особенность в некоторых случая является не совсем выгодной клиенту, но она часто компенсируется наличием грейс-периода. Мы подробно рассмотрим наиболее распространенный и удобный вид карточных кредитов.
Исторически первые платежные карты Dinеrs Сlub были кредитными и предполагали возможность расплачиваться в кредит в ресторанах, который клиент оплачивал после окончания расчетного периода. В России эволюция карт пошла обратным путем. Основным видом карт, эмитируемых российскими банками до недавнего времени, были дебетовые, и предполагали возможность расплачиваться только в пределах денежных средств, внесенных клиентами на счет. Основной объем эмиссии приходился и приходится в настоящее время на карты, эмитируемые в рамках «зарплатных» проектов, когда карта выступает в качестве инструмента для выплаты заработной платы сотрудникам организаций корпоративных клиентов банка. Розничные карты в карточных портфелях основной массы банков составляют значительно меньшую часть, хотя они не менее интересны банкам за счет их большей ориентированности на использование в торгово-сервисных предприятиях. Развитие конкуренции на карточном рынке и рынке потребительского кредитования привело к появлению кредитных карт, использование которых предполагает использование заемных банковских средств, а не сбережений клиента.
Эмиссия кредитных карт позволяет банкам выйти на новый уровень развития, при небольших уровнях операционных затрат привлекая новые клиентские группы:
1) выдав один раз карту, банку нет необходимости иметь разветвленную сеть классических учреждений, так как получение кредита клиентом предполагает использование ее в торгово-сервисном предприятии или получение наличности в банкомате;
2) пополнение карты и соответственно погашение кредита также может происходить через банкоматы или другие терминалы самообслуживания, оборудованные модулем приема наличных денежных средств, а также перечислением части заработной платы на банковский счет;
3) обработка карточных операций более автоматизирована, чем классические кредиты, что также облегчает для банка проведение этих операции, в свою очередь удешевляя их себестоимость.
«Карточному» банку нет необходимости строить сеть отделений и филиалов, что значительно удешевляет обслуживание клиентов, и позволяет привлечь те клиентские группы, которые раньше невозможно было обслуживать из-за их удаленности. Интересным примером карточного монопродуктового банка в России является банк «Тинькофф. Кредитные системы». Этот банк только относительно недавно вышел на рынок и строит свой бизнес только на кредитных картах, без предоставления других банковских услуг клиентам. Будет интересно узнать успешность этого проекта в России, зарубежный опыт показывает, что такой подход имеет право на жизнь. Но на этом пути также существует опасность неверно отобрать клиентский сегмент, к которому банк формулирует предложение. Один из банков Великобритании по рекомендации маркетологов решил расширить географию своего присутствия внутри страны. С этой целью была произведена почтовая рассылка предложений банка револьверных кредитных карт в те регионы, где банк не был представлен своими отделениями. Результаты оказались следующими: банку удалось привлечь очень малый процент новых клиентов (значительно меньший, чем при обычных рассылках) и к тому же, после выдачи этим клиентам револьверных кредитов, процент просроченных долгов значительно превысил нормальный порог рисков. Для разбирательства в этой ситуации был приглашен сторонний консультант, который разобрался в просчетах банка. Оказалось, что бренд банка был совершенно незнаком потенциальным клиентам в том регионе, куда были отправлены предложения по почте, и стандартные заемщики побоялись пользоваться услугами незнакомой финансовой организации. Воспользоваться услугами решились только наиболее рисковый клиентский сегмент, которым местные банки уже предоставляют кредиты на жестких условиях или не предоставляют вовсе. Возможно, перед осуществлением рассылки банку необходимо было провести имиджевую рекламную компанию в регионе, тогда результаты работы были бы другие. Таким образом, экономия на сети учреждений не значит экономию на рекламном бюджете, розничный карточный банк никогда не привлечет достаточно клиентов, если о нем не знают потенциальные заемщики.
Необходимо отметить, что карточные кредиты – более доходный продукт по сравнению с классическими кредитами за счет всевозможных дополнительных операционных комиссий, возникающих в процессе обслуживания карты (плата за годовое обслуживание, выдачу наличных, предоставление выписок и копий чеков и т. п.). Эти комиссии незаметны и не раздражают клиентов, тем более есть выбор, например, не снимать наличные, а оплатить покупку картой, но при достаточном объеме эмиссии представляют довольно значительную статью доходов банка.
Для клиентов карты тоже более удобны по сравнению со многими другими услугами, в том числе потребительскими кредитами:
1) кредит можно получить 24 часа в сутки 365 дней в году из любой точки мира, достаточно воспользоваться картой;
2) нет необходимости носить с собой крупные суммы денег, сбережения могут лежать на депозите и приносить доход, а любая покупка совершается по карте. Тем более в России, аналогично с западными странами, наблюдается тенденция к предоставлению грейс-периода при использовании карты;
3) клиент может получать ежемесячные выписки и контролировать свои расходы, что позволяет формировать сбалансированный семейный бюджет;
4) разделение карт по классам (электронные, классические, золотые, платиновые и т. д.) позволяет подчеркнуть социальный статус и имидж клиента. В России благодаря особому национальному менталитету это особо важно. По опыту скажем, что часто клиенты готовы переплатить сотни долларов за получение платиновой карты вместо золотой только ради имиджа, хотя преимущества платиновой карты или других привилегированных продуктов зачастую не используются.
5) карточные программы часто предполагают дополнительные услуги и преимущества: программы поощрения постоянных клиентов, страховки, кобрендинговые и аффинити-программы, выдача наличных и замена карты в чрезвычайной ситуации.
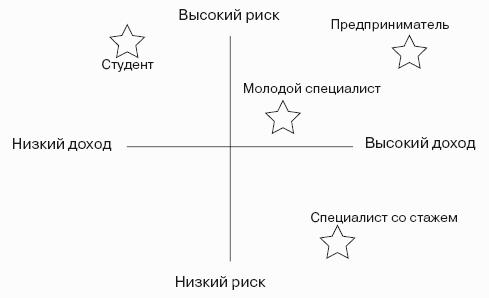
Рис. 7.5. Сегментирование клиентской базы по показателям риска.
Как видно из рис. 7.5, потенциальную базу клиентов можно сегментировать по степени доходности и рисков. На основании сведений, полученных банками, формируется тарифная сетка и предложение клиентам. Например, работающие специалисты со стажем являются наиболее доходным и наименее рискованным сегментом для банка, им необходимо предложить самые низкие тарифы и максимальное количество дополнительных услуг. На развитых рынках наиболее надежные клиенты еженедельно получают предложения получить кредитную карту от нескольких разных банков, имея возможность выбора. Другие сегменты клиентской базы также охватываются банками, которые хеджируют собственные риски за счет регулирования кредитного лимита, сроков платежа, процентных ставок. Например, студенты – перспективный сегмент, в настоящий момент дающий банку небольшие доходы, являясь при этом группой повышенного риска, в недалеком будущем, возможно, станут наиболее доходными и низкорисковыми клиентами, перейдя в следующий сегмент. Такая тактика называется «выращивание» собственных клиентов, одной из особенностей которой является также повышение лояльности клиентов, которые привыкают работать с банком. Международные платежные системы предлагают выбор видов карт практически для любого сегмента и любой стадии банковских отношений с клиентом.
Как видно из рис. 7.6, наибольшее количество в карточном портфеле банка, составляют карты начального уровня, развивающие банковские отношения. Положительное сотрудничество приводит к относительно прочным отношениям (следующий сегмент), позволяющим банку иметь значительные доходы от обслуживания этой группы клиентов. И последние продукты – это «золотой запас» кредитной организации. Самые богатые и соответственно доходные клиенты. Наряду с Visа Intеrnаtiоnаl, МаstеrСаrd Intеrnаtiоnаl исповедует очень похожую продуктовую стратегию и разделение классов карт. Причем, продуктовая линейка кредитных карт МаstеrСаrd несколько больше. Достигнуто это за счет кредитной карты начального уровня МаstеrСаrd Еlесtrоniс, ориентированной на пользователей дебетовых продуктов, имеющих минимальную кредитную историю, но желающих использовать кредитные возможности карты. Этот продукт начал продвигаться относительно недавно и пока сложно оценить его успешность в портфеле банка по сравнению с остальными.
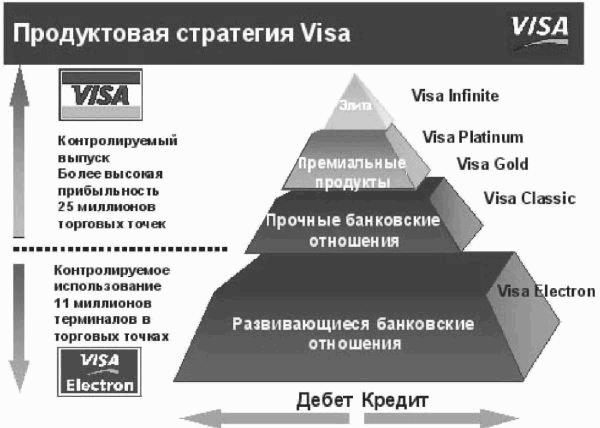
Рис. 7.6. Продуктовая стратегия Visа Intеrnаtiоnаl.
Как мы увидели, ведущие международные платежные системы имеют продуктовые линейки, охватывающие все клиентские группы от студентов до олигархов. В свою очередь банки создают из этих продуктов, как из кирпичиков, собственные предложения и продают их потенциальным клиентам. Некоторые из методов продаж, используемых банками, описаны далее.
В первую очередь банки обращают внимание на продажи существующим клиентам банка. Существующие клиенты – наиболее знакомый и прогнозируемый для банка клиентский сегмент, обращение к которому с высокой долей вероятности гарантирует существенный положительный отклик. Клиентская база сегментируется для выделения целевых групп, которым банк готов предложить револьверные кредитные карты. Одним из методов сегментирование часто выступает фильтрация по параметрам ограничения, которая отсекает тех клиентов, кому банк не готов предложить кредитный продукт: ниже минимального возраста, ниже минимального дохода, негативные записи кредитного бюро, судимости, ниже минимального скорингового[30] балла, неприемлемый платежный профиль, не соответствует «целевому» профилю, невозможность контакта. Каждый банк может применять собственную методику фильтрации базы, при этом клиенты, которые «не прошли» такой отбор, не должны быть потеряны. Им предлагаются дебетовые продукты или овердрафтные карты с целью «выращивания» будущих платежеспособных клиентов. Полученная таким образом клиентская база также неоднородна, и производится дальнейшее сегментирование по потенциальной доходности и уровню риска, формулируя индивидуальные предложения каждому из выделенных сегментов. После предварительной сегментации, самым оптимальным способом обращения являются прямые почтовые рассылки клиентам предложений получить карты. Для наиболее надежных клиентов изготавливаются и рассылаются персонализированные карты, которые клиент сможет самостоятельно активировать. Уже сейчас многие российские банки давно и успешно работающие на рынке потребительского кредитования, используют свои базы заемщиков и производят адресные предложения клиентам. Не удивляйтесь, если после погашения потребительского кредита, вы обнаружите в почтовом ящике готовую карту с установленным кредитным лимитом.
Описанная методика работы с собственной клиентской базой используется и для работы с внешними клиентскими базами: партнеров в рамках кобрендинговых программ, открытые базы данных, телефонные базы и т. п. Самой важной процедурой является сегментирование и предварительная скоринговая обработка информации о клиентах для выделения целевой группы, позволяющая минимизировать предложения, ушедшие впустую. Иначе может получиться такая анекдотичная история. Начальник отдела маркетинга вызывает своих подчиненных и говорит: «Мы хорошо поработали в этом месяце, привлекли тысячу новых клиентов». В это время начальник отдела рисков вызывает своих подчиненных и говорит: «Мы хорошо поработали в этом месяце, смогли выявить и отказать тысяче потенциальных “проблемных” клиентов». В итоге все хорошо поработали и получили премии, а банк не получил ни одного нового клиента, а для клиента любой отказ – очень болезненная процедура, даже если отказ мотивирован. Вряд ли клиент обратится за любой другой услугой в банк, который отказал ему в кредитной карте.
Следующим эффективным способом продвижения револьверных кредитных карт являются совместные программы – кобрендинг. Кобренд-проект – совместный проект, осуществляемый эмитентом банковских карточек и (небанковской) организацией. Кобренд-проект подразумевает существование финансовых взаимоотношений между участниками. На карточке, выпускаемой в рамках проекта, размещаются логотипы банка-эмитента, платежной системы и организации, участвующей в проекте и предоставляющей держателю карты дополнительный спектр услуг. Для банка-эмитента такой проект дает возможность получить базу данных лояльных клиентов и предложить клиентам компании партнера свои услуги. Конечно, «проникновение» в базу партнера не бывает полное, в лучшем случае удается привлечь не более 10–15 % от всей клиентской базы, а иногда и значительно меньше. Интересными являются объединение действующей дисконтной программы компании-партнера и карточной программы банка. В этом случае можно сразу произвести перевыпуск всех регулярно используемых дисконтных карт и выдать таким клиентам кобрендинговые карты (рис. 7.7).

Рис. 7.7. Изображение кобрендинговой карты Ситибанка и авиакомпании Lufthаnsа.
Совместная карта чаще всего объединяет получение скидки или накопление бонусных баллов и возможность повсеместного использование карты международной платежной системы, а также возможность получение кредита. Клиентам, долгое время не использовавшим дисконтные карты, часто отправляют предложения получить новую совместную карту, имеющую расширенный функционал. Это даст возможность возобновить сотрудничество с некоторой частью «потерянной» клиентуры.
Достаточно дорогим, но при этом и эффективным методом являются прямые продажи и продажи в торговых центрах кредитных продуктов. Для прямых продаж необходима заинтересованность агентов по продажам, т. е. агент должен получать комиссию за каждую успешную сделку, только такой способ стимулирования позволяет эффективно работать системе прямых продаж. В качестве реального примера можно привести тот же «Ситибанк», широко использующий метод прямых продаж в России, и достигший достаточно впечатляющих результатов. Еще ранее «Ситибанка» для продаж в торговых точках использовались карты мгновенного выпуска. Предварительно персонализированные карты Visа Instаnt Issuе (Карта мгновенного выпуска (Instаnt Issuе Саrd) – полнофункциональная платежная карта, выдаваемая держателю в момент обращения в банк) и Маеstrо Рrераid. Такие карты благодаря тому, что на них не указывается фамилия и имя владельца, можно выдать в течение 15–30 минут, одновременно проведя скоринг, в таком случае клиент сразу получит карту с кредитным лимитом и может воспользоваться ею в этой торговой точке. Карты мгновенного выпуска – прямой конкурент потребительским кредитам. Первым такую схему продаж в России предложил и активно использует «Дельта-банк», эмитируя карты Visа Instаnt Issuе.
Интернет – это динамично развивающаяся среда, имеющая громадный потенциал. Уже сейчас все больше людей использует ее для поиска информации о многих продуктах и услугах, уже с трудом представляют свою жизнь без Интернета. Любой современный розничный банк имеет свой сайт, причем все чаще сайт становится интерактивным, позволяющий осуществлять продажи.
Широкое распространение на развитых рынках получила маркетинговая акция по беспроцентному предоставлению кредита, в течение некоторого периода с момента возникновения задолженности, так называемый «grасе реriоd». Grасе реriоd (льготный период) промежуток времени, обычно 20–25 дней, в течение которого на ваши расходы по карточке не начисляются проценты. Например, если дата выставления счета – 1 мая, и ваш предыдущий счет оплачен полностью, у вас есть время до 20 мая, чтобы полностью оплатить новый счет. В этом случае проценты не будут начислены. Если вы не оплатите счет полностью к 20 мая, на сумму неоплаченного долга могут быть начислены проценты. Некоторые карточки могут совсем не иметь льготного периода. Grасе реriоd – это срок, во время которого клиент не платит проценты по кредиту[31]. Некоторое время назад, grасе реriоd в России сдерживали законы, которые рассматривали льготный период как извлечение клиентом банка выгоды, и, следовательно, с него должен был взиматься подоходный налог. Но в 2005 г. были внесены поправки в НК РФ, отменяющие взимание подоходного налога с такого кредитования, что дало возможность банкам предложить услугу своим клиентам. В настоящее время grасе реriоd в некоторых российских банках составляет от 30 до 50 дней. В случае с револьверными картами кредитные лимиты значительно больше овердрафтных, что стимулирует клиента к совершению крупных покупок, за которые он не сможет расплатиться в течение льготного периода, и в дальнейшем будет выплачивать проценты. В этом состоит одна из задач банков, применяющих grасе реriоd. Обычно grасе реriоd предоставляется только на платежи, совершенные в торгово-сервисных предприятиях, а эти операции приносят банку-эмитенту комиссионный доход за счет intеrсhаngе fее, заменяющий недополученные кредитные доходы. В настоящее время, как мы отметили, только некоторые банки жертвуют доходностью, предоставляя grасе реriоd, и те, кто решился на это, получают возможность привлечения клиентов за счет более выгодного предложения по рынку, тем самым расширяя клиентскую базу. Но хочется обратить внимание, что иногда льготный период не распространяется на операции получения наличных по карте и по этим операциям с первого дня начинают начисляться проценты.
Распространение кредитных карт идет активными темпами, объемы эмиссии имеют тенденцию к ежегодному удвоению. Давайте рассмотрим основные параметры кредитных карт:
1) невозможно использовать собственные средства клиента для совершения операций с помощью карты. Данный вид карт в отличие от описанных ранее дебетовых карт и карт с разрешенным овердрафтом не предполагает использования собственных средств клиента для осуществления платежей с использованием карты. Таким образом, любая операция, совершаемая клиентом с кредитной картой, означает предоставления банком кредита клиенту. Клиент же имеет возможность только погашать этот кредит в соответствии с условиями договора. Даже внесение клиентом на карту суммы больше суммы задолженности означает только то, что излишек суммы будет использован для погашения кредита клиента в следующем периоде;
2) наличие льготного периода. Для кредитных карт банки часто устанавливают grасе реriоd, делая для клиента более выгодным полное погашение кредита в первый платежный период. В таком случае несколько сглаживается первая особенность кредитных карт, при которой даже при наличии свободных денежных средств клиент вынужден платить кредитные проценты за использование средств банка при операциях по кредитной карте. При этом клиенту следует обратить внимание на условия предоставления этого льготного периода. Часто бывает, что он распространяется только на операции покупки в торгово-сервисной сети, а по выдаче наличных клиент начисление процентов начинается с момента совершения или отражения операции. Таким образом банки стимулируют клиентов к использованию карты как средства платежа, а не получения наличных, одновременно получая доход от торгово-сервисных предприятий.