Как играть и выигрывать на бирже.
39. ИНДИКАТОРЫ СОГЛАШЕНИЯ (СОNSЕNSUS INDIСАТОRS).
Трейдеры, как правило, держат свое мнение при себе, зато из финансовых журналистов и издателей биржевых бюллетеней оценки сыпятся, как из рога изобилия. Среди них есть толковые люди, но большинство - посредственно и не может сделать на бирже денег.
Распознав крупные тенденции, оно входит в такой раж, что упускает из виду развороты. И лучше играть против групп, охваченных бычьим или медвежьим ажиотажем, т.к. поведение группы примитивнее поведения отдельного человека.
Индикаторы соглашения, известные также как индикаторы биржевого инакомыслия (соntrаrу орiniоn indiсаtоrs), уступают в точности индикаторам тенденции и осцилляторам. Они всего лишь подают знак о надвигающемся развороте тенденции. Получив его, надо уточнить момент разворота с помощью технических индикаторов.
Пока в биржевой толпе идут споры, тенденция может продолжаться. Если же толпа достигнет большого единодушия, тенденция готова к развороту. Если вся толпа настроена на повышение, стоит приготовиться к продаже. А если вся толпа настроена на понижение, нужно приготовиться к покупке.
Основы теории инакомыслия (Соntrаrу Орiniоn thеоrу) заложил шотландский адвокат Чарльз Макей. В книге «Необычайно массовые заблуждения и безумие толпы» он описал поведение толпы во времена голландской тюльпаномании и бума Южных морей в Англии. Хамфри Б.Нил (Нumрhrу В.Nеil) применил эту теорию к анализу рынка акций. В книге «Искусство инакомыслия» (Тhе Аrt оf Соntrаrу Тhinкing) он объяснил, почему при важных разворотах рынка большинство должно ошибиться. Цены устанавливает толпа, и к моменту ее подавляющего настроя на повышение новых покупателей больше нет и некому подтолкнуть цены выше.
Нью-йоркский юрист Абрахам Коэн (Аbrаhаm W.Соhеn) предложил проводить опросы биржевых советников и использовать их ответы как приближенную оценку всех участников рынка. Будучи ветераном Уолл-стрит, Коэн скептически относился к советникам, т.к., вместе взятые, они не лучше биржевой толпы. В 1963 году он начал выпускать аналитический бюллетень под названием «Инвесторс интеллидженс» (Invеstоrs Intеlligеnсе)[13]. Возможность выгодной покупки Коэн выявлял, когда большинство его поднадзорных авторов биржевых бюллетеней выступало за понижение, а возможность продажи - по их сильному ратованию за повышение. Джеймс Х.Сиббет (Jаmеs Н.Sibbеt) применил этот принцип к фьючерсным рынкам. В 1964 году он основал бюллетень «Маркет вейн» (Маrкеt Vаnе)[14], в котором анализировал консультационные службы, определяя весомость каждого советника по числу его подписчиков.
Прислушиваться ли к мнению советников?
Авторы отдельных бюллетеней могут писать дельно и толково, однако, вместе взятые, они не лучше средних трейдеров. Когда рынки достигают значительных максимумов, толпа экспертов ратует за дальнейшее повышение, а когда рынки падают на глубокий минимум, она предсказывает дальнейшее понижение. Общее мнение толпы экспертов совпадает с мнением биржевой толпы.
Большинство экспертов следуют за тенденциями, потому что, упустив их, они рискуют потерять подписчиков, а выступив против, рискуют показаться глупцами. Чем дольше длится тенденция, тем громче они ратуют за нее. В этом они могут быть правы, пока тенденция развивается, но они обречены проморгать ее ключевые поворотные моменты. Настойчивее всего сыграть на повышение они советуют, когда рынок достиг максимума, а на понижение - на глубоких основаниях рынка. Поэтому когда большинство экспертов рьяно выступают за повышение или понижение, самое время сыграть наоборот. Идти против толпы психологически нелегко, но выгодно.
Ряд статистических бюллетеней ведет подсчет быков и медведей среди советников. Основные из них - «Инвесторс интеллидженс» на рынке акций и «Маркет вейн» на фьючерсных рынках. Многие из их подопечных - двурушники: придерживаясь принципа «и вашим, и нашим», можно впоследствии похвастаться своей правотой - куда бы ни двинулся рынок. Но редакторы «Инвесторс интеллидженс» и «Маркет вейн» наловчились вычислять таких хамелеонов. Поэтому их оценки логически выдержаны.
«Инвесторс интеллилженс».
Этот бюллетень основал в 1963 году А.Коэн. После его смерти в 1983 году новым главным редактором и издателем стал Майкл Берк (Мiсhаеl Вurке). «Инвесторс интеллидженс» ведет наблюдения почти за 130 бюллетенями рынка акций. На его страницах представлены таблицы процентного соотношения быков, медведей и колеблющихся среди авторов бюллетеней. Особенно важен процентный показатель медведей, т.к. стать ими аналитикам рынка акций психологически труднее.
Когда их уровень превышает 55%, рынок близок к важному основанию. Если же он ниже 15%, а быков больше 65%, то рынок близок к важной вершине.
«Маркет вейн».
Этот бюллетень охватывает около 70 бюллетеней советников, которые анализируют 32 фьючерсных рынка. Он оценивает степень бычьей вовлеченности каждого автора на каждом рынке по 9-балльной шкале. Полученная оценка автора умножается затем на число подписчиков его бюллетеня (хотя в погоне за популярностью большинство авторов приводят сильно дутые цифры). Сумма оценок отдельных авторов дает уровень соглашения, измеренный по шкале диапазоном от 0 (абсолютное преобладание медведей) до 100 (абсолютное преобладание быков). При бычьем соглашении в 70-80% следует ожидать конца взлета, а при 20-30% - самое время искать возможности покупки.
Играть против большинства можно благодаря структуре фьючерсных рынков: ведь число контрактов на покупку и продажу всегда равно. Допустим, открытый интерес на рынке золота составляет 12000 контрактов. Значит, имеется 12000 контрактов в длинных позициях и 12000 контрактов - в коротких.
Если быки - в большинстве, представители меньшинства - т.е. медведи - держат больше контрактов на душу, чем играющие на повышение. Когда в большинстве - медведи, число контрактов на душу опять-таки выше у биржевого меньшинства: в данном случае - у быков. Ниже приведен пример, показывающий, что происходит при изменении соглашения между 1000 трейдеров - владельцев 12000 контрактов на одном рынке.
| Открытый интерес | Бычье соглаш. | Число быков | Число медвед. | Число контрак. на 1 быка | Число контрак. на 1 медв. |
|---|---|---|---|---|---|
| 12000 | 50 | 500 | 500 | 24 | 24 |
| 12000 | 80 | 800 | 200 | 15 | 60 |
| 12000 | 20 | 200 | 800 | 60 | 15 |
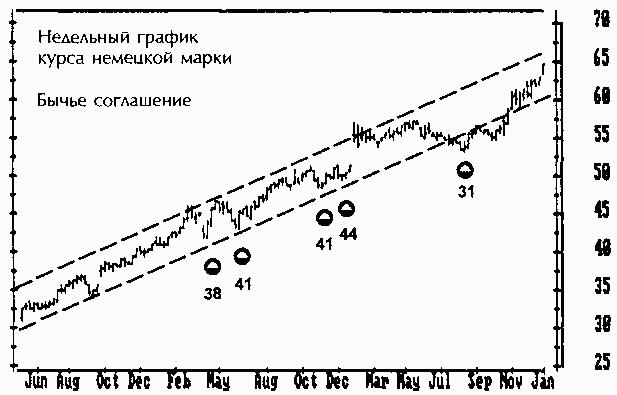
рис.39-1. Бычье соглашение.
Мнение биржевых советников отражает мнение всей биржевой толпы. Лучший момент для покупки - в период ее медвежьего настроя, а для короткой продажи - бычьего. Степень того и другого настроя, подающего сигнал к игре на повышение или на понижение, меняется от рынка к рынку.
На данном недельном графике показан устойчивый подъем немецкой марки против доллара в канале из линии тренда и ее параллели. Всякое падение бычьего соглашения на этом рынке ниже 45% - сигнал к покупке. Чем ниже степень бычьего соглашения, тем резче последующий подъем!
1. Бычье соглашение в 50% означает, что 50% трейдеров играет на повышение и 50% - на понижение. У среднего трейдера-быка столько же контрактов, сколько и у среднего трейдера-медведя.
2. Бычье соглашение в 80% означает, что 80% трейдеров играют на повышение и 20% - на понижение. Поскольку длинных и коротких позиций всегда поровну, у среднего медведя контрактов вчетверо больше, чем у среднего быка. Следовательно, у среднего медведя вчетверо больше денег, чем у среднего быка, - т.е. магнаты на стороне медведей.
3. Уменьшение бычьего соглашения до 20% означает, что 20% трейдеров играют на повышение, а 80% - на понижение. Поскольку контрактов в длинных и коротких позициях всегда поровну, у среднего быка контрактов вчетверо больше, чем у среднего медведя, - т.е. магнаты на стороне быков.
Магнаты - не дураки. Крупные трейдеры знаниями и умением обычно превосходят мелких - иначе они сами быстро мельчают. Так что когда магнаты на той или иной стороне, стоит подумать о присоединении к ним.
Чтобы оценить уровни бычьего соглашения на любом рынке, требуется информация об этом индикаторе, по меньшей мере, за год (рис.39-1). Когда соглашение сильно сдвинуто в сторону быков, ищите - с помощью технических индикаторов - возможность сыграть на понижение. При сильном смещении в сторону медведей ищите возможность купить.
Иногда точка зрения советников начинает меняться за одну-две недели до значительных разворотов тенденции. Понижение бычьего соглашения с 78 до 76 или его повышение с 25 до 27 показывает, что самые проницательные советники узрели червоточину в победоносной тенденции, которая близка к развороту.
Сигналы от прессы.
Чтобы понять действия группы, нужно знать, чего хотят и чего боятся ее члены. Финансовые журналисты хотят казаться знатоками. А боятся они показаться профанами. В их натуре - сидеть на двух стульях, в любом вопросе занимать сразу несколько позиций. И пока такой знаток разглагольствует о финансовой политике, «призванной способствовать подъему рынка, если, разумеется, нечто непредвиденное не поспособствует его спаду», он чувствует себя спокойно.
Внутренняя противоречивость статей финансовых журналистов - явление нормальное. Многие издатели идут дальше авторов, публикуя взаимно противоречивые статьи: это называется у них «представить широкую картину мнений».
Так, «Бизнес уик» - ведущий финансовый журнал в США - поместил однажды статью под заголовком «Ветры инфляции крепчают» (Тhе Winds оf Inflаtiоn Аrе Вlоwing а Littlе Наrdеr). В ней утверждалось, что с окончанием войны цены на нефть должны подняться. В том же номере была и другая статья - «Почему инфляция - просто пугало» (Whу thе Inflаtiоn Sсаrе Is Just Тhаt). В ней утверждалось, что с окончанием войны цены на нефть должны упасть.
Перетянуть журналистов и издателей с двух стульев на один способна лишь сильная и продолжительная тенденция. Это случается на исходе значительной тенденции, когда рынок охватывает приступ оптимизма или пессимизма. Если журналисты, перестав выжидать, провозглашают здравицы быкам или медведям, в тенденции назрел разворот.
По этой же причине обложки крупных коммерческих журналов могут служить хорошим индикатором инакомыслия. Допустим, на обложке «Бизнес уик» изображен бык: значит, самое время снять прибыль с длинных позиций на рынке акций. Если же на ней красуется медведь - взлет не за горами.
Сигналы от советников.
Если на странице крупной газеты соседствуют хотя бы три рекламы, расхваливающие одну и ту же «выгодную ситуацию», то, скорее всего, нужно ждать ее разворота вниз (рис.39-2). Пробить стену инертности нескольких брокерских фирм под силу лишь устоявшейся восходящей тенденции. К моменту, когда все они, признав эту тенденцию, начинают выступать с игровыми рекомендациями и рекламными публикациями, она уже устаревает.
Биржевая реклама на странице «Уолл-стрит джорнал», отведенной фьючерсным рынкам, рассчитана на недотеп - любителей бычьего меню. Эта реклама редко предлагает медвежий рацион: дилетантов игрой на понижение не завлечь. Так что, обнаружив хотя бы три рекламы, в одном месте и в одно и то же время восхваляющих возможность покупки на одном и том же рынке, посмотрите, не подают ли технические индикаторы сигналов к игре на понижение.

рис.39-2. Реклама как индикатор инакомыслия.
Когда несколько фирм поместят в одном и том же издании свои рекламы одного и того же товара, тенденция уже близка к развороту. Если на одной и той же странице одного и того же издания опубликовано более трех реклам одного и того же рынка - это сигнал играть на понижение.