Ценообразование.
Себестоимость производства единицы изделия.
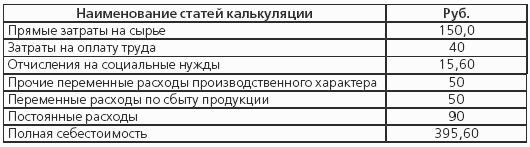
Решение.
Постоянные издержки возмещаются при выпуске 1500 изделий, их во внимание не принимаем. Расходы, связанные со сбытом продукции, не учитываем, так как это заказ и сбыт гарантирован. Следовательно, сравнивать надо затраты в размере:
(150,2 + 40 + 15,4 + 50) = 255,60 (руб.) и цену заказа 380 руб.
Рентабельность производства выпускаемой продукции равна:
(450–395, б):395,6 100 = 13,75 (%).
Рентабельность производства продукции в заказе составляет:
(380–255,6):255,6 100 = 48,7 (%).
При кажущейся невыгодности приема заказа (цена на 70 руб. ниже) фактически предприятие получит дополнительную прибыль на сумму:
(124,4 500) = 62 200 (руб.).
Общий объем продаж составит:
450 1500+380 500=675 000+190 000=865 500 (руб.).
Затраты будут равны:
395,60 1500+255,60 500=593 400+127 800=721 200 (руб.).
Рентабельность производства в целом повысится и составит:
(865 500–721 200): 721 200 100 = 144 300: 721 200 100 = = 20 (%).
Если у предприятия нет свободных мощностей, то оно может принять заказ при условии сокращения основного выпуска. В этом случае ему необходимо просчитать, во что обойдется выполнение заказа и как это отразится на результатах работы, а постоянные расходы распределяются на себестоимость всего выпуска. Если в нашем примере мощности предприятия ограничены и составляют 1500 изделий, то расчеты показывают (табл. 5.9):