Ценообразование.
5.3.1. Метод полных издержек.
При этом методе в основу цены закладывают все фактические затраты предприятия на производство и сбыт продукции (постоянные и переменные), т. е. рассчитывают полную себестоимость изделия, и которой прибавляют сумму прибыли. Цену определяют по формуле (5.7):
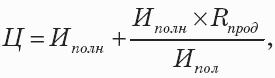
Где Иполн– полные затраты на производство единицы изделия, руб.
Так как постоянные расходы распределяют между всеми видами выпускаемой продукции пропорционально какому-либо показателю, то при разных способах распределения в зависимости от выбора базы колеблется и уровень себестоимости изделия. В результате к перечисленным недостаткам этого метода добавляется еще один – искажается фактическая себестоимость изделия, а это приводит к занижению или завышению цены.
Этот метод широко используется в России (гл. 3). В сущности, многие предприятия торговли также применяют данную методику: в качестве полных издержек здесь выступает цена приобретения товара без НДС, а роль рентабельности продукции играет уровень торговой надбавки.
Более прогрессивным и обоснованным является метод стандартных (нормативных) полных издержек. Сущность его заключается в том, что в основу цены закладывают не фактические, а нормативные затраты и постоянно учитывают отклонение фактических расходов от норм (табл. 5.6).