Ценообразование.
Калькуляция цены выпускаемого изделия.
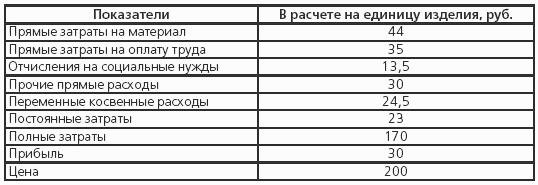
Решение.
Переменные затраты на единицу изделия составляют:
44 + 35 + 13,5 + 30 + 24,5 = 147 (руб.).
Постоянные расходы в сумме 23 тыс. руб. во внимание не принимаем, так как они уже возмещаются действующим объемом производства.
Маржинальная прибыль на единицу изделия равна:
200-147 = 53 (руб.).
Она идет на покрытие постоянных расходов 23 руб. и образование прибыли 30 руб. Рентабельность продукции составляет:
30 : 170 100 = 17,6 (%).
Следовательно, минимальной ценой при увеличении объемов производства может быть цена 147 руб. При сохранении действующего уровня рентабельности (17,5 %) цена единицы изделия может быть равна:
147 + 147 17,6: 100 = 147 + 25,87 = 172,87 (руб.).
При этой цене предприятие не понесет убытков при наращивании объемов производства, а если оно установит цену на уровне 200 руб. (т. е. ту, по которой реализует уже выпускаемую продукцию), то с каждой единицы изделия будет иметь прибыль (200–147) 53 руб., а рентабельность вновь выпускаемой продукции составит:
53 : 147 100 = 36,05 (%).
Выручка предприятия от продажи основного выпуска продукции составляет:
200 100 = 200 000 (руб.).
Прибыль от продажи равна:
2 000 000 – (170 1000) = 30 000 (руб.).
Выручка от дополнительного выпуска при реализации по цене 172,87 руб. составит:
172,87 (1000 30: 100) = 51 861 (руб.).
Прибыль от продажи:
51 861 – (300 147) = 7761 (руб.).
Следовательно, при освоении производства предприятие получит дополнительную выручку в размере 51 861 руб., а прибыль увеличится на 7761 руб. и составит 37 761 руб.
Если предприятие будет реализовывать изделия по фактически сложившейся цене, то прирост выручки составит:
200 300 = 60 000 (руб.).
Прибыль предприятия увеличится на:
(200–147) 300=15 900 (руб.).
Таким образом, предприятие оценивает свои возможности и результаты при различных уровнях цены. Естественно, эти результаты будут достигнуты только при наличии спроса на эту продукцию.
Пример 2. Предприятие производит 1500 изделий в месяц, реализуя их по цене 450 руб. за единицу. Данные о себестоимости представлены в табл. 5.8. Мощности позволяют выпускать 2000 изделий. Предприятие получило предложение от фирмы на выпуск 500 изделий по цене 380 руб. на условиях долгосрочного контракта. Имеет ли смысл принимать заказ и как это отразится на выручке и прибыли предприятия?