Ценообразование.
Таблица 5.6.
Калькуляция цен методом стандартных издержек (руб.).
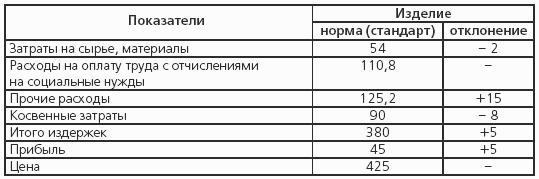
Данный метод ценообразования имеет ряд преимуществ по сравнению с простым учетом фактических затрат. Во-первых, дает возможность управлять затратами, так как рассчитывают не просто общую величину отклонения, а в разрезе каждой статьи. Во-вторых, позволяет осуществлять пофакторный анализ статей затрат и выявлять, за счет чего произошло отклонение цены от стандарта. Например, если цена на сырье возросла на 10 %, а расход сырья и материалов снизился на 6 %, то:
– в результате повышения цен затраты на сырье составили:
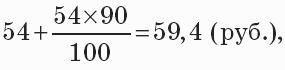
Т. е. рост цен привел к перерасходу по сравнению со стандартом на 5,4 руб.;
– за счет снижения расхода сырья и материалов затраты снизились:
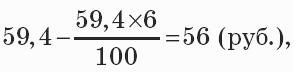
Т. е. получена экономия 59,4-56 = 3,4 (руб.).
Общий перерасход 2 руб. обусловлен ростом цен на 5,4 руб. и снижением расходов на 3,4 руб.
В-третьих, обеспечивает возможность непрерывного сопоставления статей затрат с финансовыми результатами вне зависимости от изменений в загрузке производственных мощностей.
В-четвертых, ориентирует производителей на снижение затрат.
Наиболее сложный момент при введении системы нормативных (стандартных) издержек – определение прогрессивных и обоснованных норм затрат, что предполагает детальное изучение методов производства, технических характеристик изделий и т. д. Однако лучше иметь хоть какую-то норму, чем никакой, поскольку это позволит в определенной мере контролировать эффективность производства и уровень цен.