Перед вызовами времени. Циклы модернизации и кризисы в Аргентине.
Глава 3 Курс на финансовый суверенитет. Выход из дефолта.
По мере обесценения песо внешний долг,
Номинированный в долларах,
Рос с метеорной скоростью.
И в конечном счете накинул на Аргентину.
Смертельную финансовую петлю.
Пол Кругман, нобелевский лауреат.
Переговоры Аргентины с МВФ походили на поединок Давида с Голиафом.
Роберто Лаванья, министр экономики Аргентины в 2002–2005 гг.
Многолетний опыт разнообразных попыток реформирования и модернизации аргентинской экономики убедительно показал то значение, которое имеет стабилизация валютно-финансового положения для общего хозяйственного подъема. Посткризисный период начала ХХI в. не стал в этом смысле исключением. И кабинет Э. Дуальде, и правительства Н. Киршнера и К. Фернандес де Киршнер в своей новой экономической политике (НЭП) целенаправленно добивались поддержания валютнофинансовой стабильности, укрепления бюджетной дисциплины и финансового суверенитета. Бюджет, этот «закон законов», стал своего рода «священной коровой» всей макроэкономической стратегии, а таргетирование бюджетного профицита превратилось в постоянную и приоритетную заботу всех министров экономики.
В соответствии с экономической теорией государственный бюджет Аргентины воздействовал на достижение основных хозяйственных целей посредством фискальной (налоговой) политики, которая после кризиса 2001–2002 гг. претерпела существенные изменения. С помощью фискальных мер, государственных расходов и кредитно-денежной политики правительство стремилось «точно настраивать» национальную экономику: обеспечивать устойчивый и динамичный рост с высоким уровнем занятости, сглаживать колебания экономического цикла, не допускать неконтролируемого и опасного увеличения инфляции, сокращать разрыв в доходах различных категорий граждан.
Второй приоритетной заботой власти стала проблема выхода из состояния дефолта и нормализации отношений с международными финансовыми организациями и банками на приемлемых для Буэнос-Айреса условиях. Причем нужен был не выход из дефолта любой ценой, но такое структурное решение застарелой долговой проблемы, при котором страна кардинальным образом сокращала зависимость от внешнего финансирования и ощутимо повышала степень своей кредитно-финансовой суверенности. Это был один из самых серьезных вызовов, с которыми столкнулись правящие круги Аргентины.
НЭП: бюджетно-налоговые и валютно-финансовые аспекты.
На протяжении десятилетий аргентинским властям не удавалось обеспечить сбалансированность государственного бюджета на сколько-нибудь продолжительное время. Хронический финансовый дефицит, как правило связанный с процентными платежами по долгам, превратился в трудноразрешимую проблему и не позволял правительству добиться устойчивого превышения доходов над расходами. Как следствие – запускался печатный станок, и страна наводнялась обесцененными деньгами либо государство прибегало к новым заимствованиям. В посткризисный период Розовый дом сумел переломить эту ситуацию и создать условия для радикального изменения финансовых показателей (см. табл. 10.1).
Статистика говорит о том, что в 2002–2008 гг. произошло значительное улучшение многих финансовых переменных, причем как эндогенных (определяемых факторами в рамках данной модели), так и экзогенных, изменения которых в большой мере лежат за пределами аргентинской экономики. Так, доходы бюджета выросли более чем в 5 раз, первичный профицит – в 14 раз, золотовалютные резервы Центрального банка – в 4,5 раза, частные и государственные депозиты – почти в 3 раза и т. д. Важно и другое: начиная с 2003 г. бездефицитными стали бюджеты большинства провинций – факт экстраординарной важности. Особое значение имело стабильное сохранение высокого первичного профицита, размер которого стал превышать 3 % ВВП (см. рис. 10.1).
Таблица 10.1 Основные финансовые показатели (2002–2008 гг., млрд песо).

Составлено по данным: Мinistеriо dе Есоnоmiа, INDЕС, Ваnсо Сеntrаl dе lа Rерübliса Аrgеntinа.
Разумеется, власти сумели нарастить доходы в первую очередь благодаря беспрецедентно быстрому экономическому росту. Но в основе бюджетного профицита последних лет лежали и факторы, связанные с реформированием самой фискальной системы: введением новых налогов (на экспорт и финансовые операции), расширением налогооблагаемой базы, а также перемены в организации пенсионного обеспечения – переход сотен тысяч граждан из частных УКПФ в государственную структуру.
Саsе studу Налоги в Аргентине Характерная черта аргентинской фискальной системы – высокая доля косвенных налогов. В 2007 г. НДС, а также налоги на внешнюю торговлю и финансовые операции обеспечили 52 % всего объема налоговых поступлений (см. рис. 10.2). С учетом особенностей текущей макроэкономической политики можно ожидать, что такое положение сохранится, по крайней мере, на среднесрочную перспективу. В частности, в 2007 г. правительство ощутимо повысило «rеtеnсiоnеs» на экспорт нефти, нефтепродуктов, природного газа и основных сельскохозяйственных культур: сои – с 27,5 до 35 %, пшеницы – с 20 до 28, кукурузы – с 20 до 25, подсолнечника – с 23,5 до 30 %425. Только одно это должно было обеспечить в 2008 г. фискальную прибавку в размере 4,5 млрд дол.426 Определенное значение имело и укрепление налоговой дисциплины. Благодаря принятым административным мерам с 2002 по 2006 г. уклонение от уплаты НДС снизилось с 35 до 21 процентного пункта, что принесло в казну около 8 млрд песо. В целом объем собираемых федеральных налогов (налоговая нагрузка) за указанный период возрос с 16 до 23 % ВВП, а общий объем фискальных сборов, включая провинциальные и местные налоги, – до 31–32 % (один из самых высоких уровней в Латинской Америке). В 2007–2008 гг. этот показатель продолжал увеличиваться. Вместе с тем в отношении собираемости налогов в Аргентине еще остаются очень значительные неиспользованные резервы, прежде всего из-за сохраняющегося огромного неформального сектора в экономике. «За исключением Бразилии (там налоги достигают 34 % ВВП. – Примеч. авт.) ни в одной развивающейся стране нет таких высоких налогов, как у нас», – отмечал аргентинский экономист Даниэль Атрана. В то же время, как подчеркивал другой известный эксперт, Роберто Френкель, в Аргентине «повышение налогов не носит всеобщего характера, а затрагивает отдельные сектора экономики»427. Это обстоятельство порождает явление крайне неравномерного распределения фискальной нагрузки в хозяйстве и обществе.
Рис. 10.1. Первичный профицит государственного бюджета Аргентины (в % от ВВП) 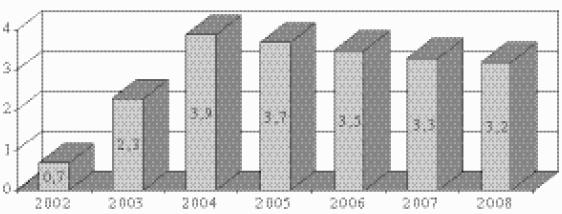
Источник: Мinistеriо dе Есоnоmiа – www.mесоn.gоv.соm.аr.

Рис. 10.2. Структура налоговых сборов (в %).
Источник. Мinistеriо dе Есоnоmiа у Рrоduссión. Аrgеntinа: indiсаdоrеs есоnó-miсоs. Diсiеmbrе 2007. – www.mесоn.gоv.соm.аr.
Отметим еще одно немаловажное обстоятельство: в 2003–2007 гг. правительство при формировании бюджета регулярно руководствовалось консервативными оценками темпов роста ВВП. Реальное увеличение экономики (а следовательно, поступлений в бюджет) было значительно больше, что позволило исполнительной власти свободно располагать суммой порядка 74,6 млрд песо. На 2008 год были заложены 185,5 млрд песо поступлений в консолидированный бюджет, тогда как реальные доходы превысили 268 млрд, что дало в распоряжение правительства порядка 80 млрд песо дополнительных финансовых ресурсов, которые власть могла расходовать по своему усмотрению. При выработке генеральной линии экономического роста кабинет Н. Киршнера исходил, в частности, из того, что важным элементом модернизации экономики и ее перехода на инновационный путь развития является валютная политика. Причем поскольку осуществление инновационной стратегии определяется задачами эффективного функционирования национальной экономики и обеспечения расширенного воспроизводства, то и валютная политика должна была иметь ярко выраженный воспроизводственный аспект. Каким образом это достигалось? Последние десятилетия показали, что валютная политика – один из главных инструментов адаптации экономики страны к постоянно меняющемуся (особенно в условиях глобализации) внешнему контексту. Именно с помощью регулирования валютных курсов создавались предпосылки для более сбалансированного участия хозяйствующих субъектов в системе мировых торгово-экономических отношений. Далеко не всегда эта политика давала желаемый результат. Пример тому – последние годы режима «конвертируемости», когда ошибки в формировании валютного курса обернулись серьезными потерями реального сектора экономики. Результативная валютная политика не может исходить из каких-то узких (пусть даже весьма важных) целей, а должна быть направлена на решение основных задач национального хозяйственного развития в рамках так называемого «магического многоугольника»: обеспечение устойчивого экономического роста, сдерживание инфляции и безработицы, поддержание равновесного платежного балансаЧ28.Исходя из такого рода соображений, правительство стремилось к тому, чтобы валютная политика (в максимально возможной степени) отвечала интересам всех участников воспроизводственного процесса, а не только экспортеров или импортеров. Эта позиция официального Буэнос-Айреса нашла свое практическое воплощение в таких ключевых составляющих валютной политики, как режим валютного курса, динамика обменного курса песо, объем золотовалютных резервов. Следует подчеркнуть, что речь идет об очень непростых макроэкономических вопросах, требующих глубоко продуманного и крайне осторожного, взвешенного подхода. Не случайно в документах МВФ специально отмечалось, что «выбор режима валютного курса представляет собой сложную проблему и зависит от специфических обстоятельств отдельных стран»429.Благоприятные тренды хозяйственного развития утвердили аргентинские власти в том, что примерное (с небольшими отклонениями) соотношение песо/доллар 3:1 себя оправдало. Отсюда – основное направление девизной политики Центрального банка, состоящее в поддержании высокого обменного курса американской денежной единицы путем периодических интервенций на валютном рынке [64] . «Стержень экономической политики нашего правительства – покупка Центральным банком долларов с целью увеличения резервов и поддержания высокого обменного курса», – подчеркивала Ф. Мисели, категорически отвергая любые призывы отойти от данной линииЧ30. По существу, речь идет о том, что в посткризисный период на смену режиму «конвертируемости» пришел управляемо плавающий валютный курс («tiро dе саmbiо аdministrаdо flоtаntе»). Поскольку интервенции ЦБ состоят главным образом в покупке долларов (прежде всего у аргентинских экспортеров), это, с одной стороны, гарантирует постоянное увеличение валютных запасов страны, а с другой – производит «стерилизующий» эффект, т. е. обеспечивает корреляцию денежной массы с ростом аргентинской экономики или такое увеличение денежных агрегатов, которое сопровождает (но не слишком опережает) общее экономическое развитие. Подтверждение данного тезиса – динамика агрегатов Мl, М2, МЗ, размеры которых по отношению к ВВП в период 2003–2008 гг. не претерпели драматических изменений (см. рис. 10.3). На это обстоятельство специальное внимание обратил президент ЦБ Мартин Редрадо, представляя в сенате Национального конгресса политику банка на 2008 годЧ31.
 Рис. 10.3.
Источник: Мinistеriо dе Есоnоmiа у Рrоduссión. Аrgеntinа: indiсаdоrеs есоnó-miсоs. Diсiеmbrе 2007, Осtubrе 2009. – www.mесоn.gоv.соm.аr.
После бурных событий начала ХХI в., на рубеже 2005–2006 гг., произошла относительная нормализация банковской деятельности и сложились условия для активизации кредитных операций. В специальном исследовании рейтингового агентства «Мудис» отмечалось «стабильное положение аргентинских банков», их возросшая кредитоспособность и растущая финансово-посредническая деятельностьЧ32. За последние полтора десятилетия – сначала в результате неолиберальных реформ, а затем под воздействием кризисных потрясений – банковская система претерпела кардинальные изменения, главным из которых стала концентрация капитала в сравнительно узком кругу крупнейших финансовых организаций. К началу 2007 г. в стране действовало 89 банков (в 1991 г. – 213), но 90 % всех депозитов и 72 % кредитов приходилось на долю 11 крупнейших государственных и частных финансовых учреждений: Национального банка, Банка провинции Буэнос-Айрес, «ББВА Франсес», «Банко Рио», «Галисиа», города Буэнос-Айрес, «БанкБостон», «Ситибанк», «Кредико-оп», «МакроБансуд» и «ХСБК»433. Именно эти наиболее сильные банки, большинство которых – частные компании, сумели не только выстоять в кризисные годы, но и расширить свое влияние. В частности, только за 12 месяцев (с конца декабря 2006 г. по начало января 2008 г.) депозиты в аргентинских банках выросли почти на 20 % – со 150 до 178,8 млрд песо, а портфель предоставленных кредитов увеличился более чем на 30 %, достигнув суммы 105,6 млрд песоЧ34. Разумеется, речь пока шла о сравнительно скромных (по масштабам аргентинской экономики) объемах кредитования реального сектора [65] . Но положительный тренд был налицо. Это подтверждали высокопоставленные менеджеры банковского сектора, выражавшие уверенность в том, что не позднее 2008 г. кредитно-финансовая система Аргентины полностью восстановится и будет в состоянии адекватно обслуживать экономику страны, предоставляя товаропроизводителям необходимые денежные средства на приемлемых условиях. В частности, такие заверения на встрече с Н. Киршнером в июле 2006 г. дал директор по странам Латинской Америки крупнейшего испанского банка «Сантандер» Франсиско ЛусонЧ35.Квалифицированный государственный интервенционизм, который обычно используется политической властью как компенсатор дефектов рыночных механизмов, в аргентинском случае нашел свое выражение в резком увеличении инвестиций государства в сферы национальной экономики, оказавшиеся «заброшенными» частным капиталом (и местным, и иностранным). Правительство, пойдя на известный экономический и политический риск, выдвинуло ряд мегапроектов, имеющих крупное народнохозяйственное значение, и приняло на себя бремя их финансирования. Эксперты, по состоянию на конец 2006 г., насчитали 14 такого рода проектов (общей стоимостью свыше 15 млрд дол.): от строительства ГЭС и АЭС до современных автомобильных дорог и скоростных поездовЧ36. Наращивание инвестиций стало одним из приоритетных направлений макроэкономической политики аргентинских властей (см. рис. 10.4).
Как видим, удельный вес инвестиций государства и в общем объеме федеральных расходов, и по отношению к ВВП в 2002–2006 гг. стремительно вырос. В 2007–2008 гг. этот рост был продолжен. Уже в первые два месяца пребывания у власти К. Фернандес де Киршнер сформировала пакет государственных инвестиций на сумму почти 24 млрд песо, который включил широкую гамму инфраструктурных проектов (продолжавшихся и новых): жилищное и дорожное строительство; энергетические объекты; транспорт, включая закупку подвижного состава для железных дорог; очистительные сооруженияЧ37. Все эти общественные работы должны быть реализованы до истечения президентских полномочий нынешнего главы государства в 2011 г.
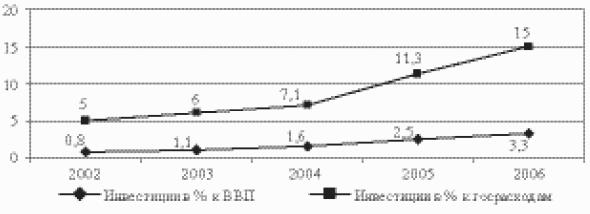
Рис. 10.4. Динамика государственных инвестиций.
Источник. Мinistеriо dе Есоnоmiа у Рrоduссión. Аrgеntinа: indiсаdоrеs есоnó-miсоs. Diсiеmbrе 2007. – www.mесоn.gоv.соm.аr.
В условиях восстановления и консолидации экономического роста значительный макроэкономический эффект имели целевые государственные кредиты и субсидии частному секторуЧ38. Так, в начале 2006 г. власти объявили об открытии БАН новой кредитной линии размером 4,5 млрд песо. Эта новость была с энтузиазмом встречена деловым сообществом, в том числе Аргентинским индустриальным союзом, президент которого Эктор Мендес подчеркнул, что госкредиты имеют особое значение для предприятий, в основном завершивших восстановительный этап роста и достигших пределов своих производственных мощностей [66] . В свете этого в целом ряде случаев бизнес остро нуждался в кредитах для закупок нового оборудования и передовых технологийЧ39. Государство, в свою очередь, заинтересовано в увеличении платежеспособного спроса на средства производства, рассматривая его как один из главных стимулов роста экономики. Таким образом, интересы правительства и бизнес-сообщества в данном вопросе совпадают, создавая благоприятную основу для развития и углубления частногосударственного партнерства. Логика удержания новой экономической политики Розового дома в зоне относительного общественного консенсуса вынуждала власти сравнительно в крупных масштабах субсидировать отдельные сферы бизнеса с целью обеспечить разумную прибыль предпринимателям, но не допустить чрезмерного повышения цен. К таким «чувствительным» отраслям относится, в первую очередь, общественный транспорт. Частные компании, занятые в этом секторе, получили из бюджета в 2005 г. свыше 1,7 млрд песо, а в 2006 г. – уже на 34 % большеЧ40. Как отмечается в аргентинской печати, правительство с помощью субсидий снижает протестный потенциал малоимущих слоев населения и укрепляет отношения с влиятельными профсоюзными кругами – традиционной опорой перонистских режимов.В 2007 г. госсубсидии выросли на 125 % по сравнению с предыдущим годом и превысили 14,6 млрд песо. По данным на 2008 г., общий объем прямых государственных субсидий возрос до 16,4 млрд песо. Кроме того, на 14 %, или до 19,8 млрд песо, увеличатся косвенные субсидии (главным образом налоговые льготы). При этом основными получателями господдержки являлись:♦ 29 государственных предприятий (почти 4 млрд песо);♦ государственные попечительские фонды (2,3 млрд песо);♦ частные компании (10,2 млрд песо)441.Таким образом, финансовая политика аргентинских властей носит дискреционный характер и представляет собой манипулирование налогами и государственными расходами с целью воздействия на национальное производство, занятость и денежное обращение в интересах обеспечения устойчивого экономического роста. Реализация стратегии неоиндустриальной модернизации Аргентины и программа конкретных действий правительства в социально-экономической области, включая ее валютно-финансовые аспекты, может интерпретироваться (в том числе) и как стремление Розового дома добиться распространения и постепенного доминирования инновационного мышления во властных структурах, ответственных за принятие государственных решений в сфере экономики. Реструктуризация внешнего долга: платформа Буэнос-Айреса и позиция кредиторовСтабилизации финансового положения страны в значительной степени способствовал мораторий на платежи по обслуживанию части суверенного долга (тот самый дефолт). Обратимся к цифрам. Если бы Аргентина не объявила дефолт, то, по прогнозу МВФ, сделанному в середине 2001 г., в период 2002–2005 гг. она должна была выплатить кредиторам свыше 65,5 млрд дол., но при этом ее суверенный долг возрос бы практически до 175 млрддол. (см. табл. 10.2).
Таблица 10.2 Аргентина: прогноз роста внешнего долга (млрд дол.).

Составлено по: Intеrnаtiоnаl Моnеtаrу Fund. – httр://www.imf.оrg.
Объявив дефолт, Аргентина сумела сохранить значительные финансовые ресурсы: страна в 2002–2004 гг. заплатила кредиторам около 19,4 млрд вместо 48 млрд дол., т. е. экономия за три года составила почти 30 млрд дол.442 Высокие темпы развития экономики, активный внешнеторговый баланс, бюджетный профицит, увеличение валютных резервов – положительные черты посткризисного хозяйственного состояния Аргентины. Но бесспорные успехи в экономическом восстановлении сами по себе не решали долговую проблему. Более того, в 2002–2004 гг., несмотря на дефолт, суверенная задолженность продолжала быстро расти, превысив в середине 2004 г. колоссальную цифру – 181 млрд дол. Как это произошло?Свою роль сыграли два главных обстоятельства. Первое : федеральная власть взяла на себя обязательства по внешним долгам отдельных провинций (в объеме 10 млрд дол.). Второе : государству в прямом смысле пришлось оплатить последствия кризиса 2001–2002 гг. и компенсировать банкам и частным гражданам потери, связанные с девальвацией песо. С этой целью были выпущены новые государственные долговые облигации на сумму свыше 20 млрд дол. В результате острота долговой проблемы не спадала и требовала от аргентинского руководства осмысленных и решительных действий.Все более актуально стоял и вопрос инвестиций. Как уже отмечалось, хозяйственный подъем 2002–2005 гг. носил в значительной степени компенсационный характер, основывался на более полном использовании простаивавших производственных мощностей. Однако указанный резерв сравнительно быстро был исчерпан, и для дальнейшего экономического роста стал необходим позитивный инвестиционный эффект, т. е. «свежие», в том числе зарубежные, вложения в основной капитал. Однако в условиях дефолта наступила своего рода «инвестиционная зима», многие новые капиталовложения были надолго заморожены, и Буэнос-Айрес не мог рассчитывать на быструю «оттепель» и массовое возвращение иностранных инвесторов на аргентинские рынки. Поэтому данное обстоятельство также побуждало правительство форсировать урегулирование долговой проблемы.Поставив целью ослабить давление долгового пресса и добиться приемлемых для Аргентины условий реструктуризации внешней задолженности, Буэнос-Айрес сконцентрировал усилия на двух направлениях: выстраивание новых отношений с МВФ и проведение переговоров с частными держателями дефолтированных облигаций. При этом крайне тяжелое финансовое положение, сложившееся в начале 2002 г., ставило Буэнос-Айрес перед сложным вызовом: расколоть единый фронт кредиторов. Реализация этой стратегии во многом зависела от договоренностей с МВФ. Контакты с Фондом были регулярными, но полного взаимопонимания достичь не удавалось. МВФ настаивал на принятии ряда мер (повышение тарифов на коммунальные услуги, реформа банковской системы и т. д.), к которым Буэнос-Айрес не был готов. В результате был достигнут своеобразный компромисс: отношения Аргентины с Фондом на некоторое время «замораживались», с тем чтобы дать возможность правительству Н. Киршнера сконцентрироваться на достижении договоренностей с частными кредиторами.В сентябре 2003 г. на конференции МВФ в Дубае Р. Лаванья сделал чрезвычайно сильный политический ход: предложил произвести обмен дефолтированных аргентинских долгов номинальной стоимостью 81,8 млрд дол. на новые инструменты на сумму 20,3 млрд дол. (75 % дисконта) и без учета процентов, «набежавших» с момента объявления дефолтаЧ43. Разумеется, требование такой огромной скидки не вызвало восторга со стороны кредиторов и инвесторов, подвергших демарш Розового дома резкой критике. Но главное было сделано: реструктуризация долгов стала предметом конкретных переговоров, стороны получили возможность четче обозначить исходные позиции для их возможного последующего сближения.Как географически распределялся дефолтированный суверенный долг Аргентины и каковы были действия частных инвесторов? В середине 2004 г. общий объем дефолтированной задолженности, включая просроченные проценты (20,8 млрд дол.), составил 106,4 млрд дол. Долговые бумаги находились на руках граждан Аргентины, США, Японии и ряда европейских государств (см. табл. 10.3).В целях координации своих позиций на переговорах с Буэнос-Айресом аргентинские и зарубежные держатели долговых облигаций объединились в ассоциации инвесторов. Так, в Нью-Йорке в конце 2001 г. был образован Комитет держателей аргентинских бондов, объединивший группу институциональных кредиторов: Морган Стэнли, ХБК Инвестментс, Ван Эк Кэпитал и т. д. На их долю приходилось долгов на сумму порядка 7 млрд дол. Этот орган стал инициатором создания в начале 2004 г. Глобального комитета кредиторов (ГКК), который возглавили американский финансист Ханс Хьюмс и итальянский банкир Никола СтокЧ44.
Таблица 10.3 Географическое распределение дефолтированного суверенного долга Аргентины.

Подсчитано по: Мinistеriо dе Есоnоmiа у Рrоduсtiоn. – www.mесоn.gоv.соm.аr.
В Италии, где было сосредоточено максимальное количество зарубежных держателей аргентинских бондов – 450 тыс. человек, в начале 2002 г. образовалась так называемая Аргентинская тактическая группа , объединившая свыше 450 банков, разместивших облигации на местном финансовом рынке и не без оснований опасавшихся юридического преследования со стороны частных инвесторов, купивших по их рекомендации аргентинские бонды в тот момент, когда страна уже находилась накануне дефолта. Группа вошла в ГКК. Другая организация – Комитет итальянских кредиторов — сплотила индивидуальных инвесторов, недовольных позицией банков и предпринявших легальные действия как против итальянских финансовых учреждений, так и против аргентинского государства. В Германии жертвами дефолта оказались 40 тыс. частных лиц, чьи интересы представили Немецкая ассоциация инвесторов, Агентство по возвращению аргентинского долга и Агентство по реструктуризации аргентинской задолженности (вошло в ГКК). Значительное число кредиторов предъявило судебные иски банкам Нью-Йорка и Франкфурта и в ряде случаев добилось возвращения инвестированных средств.Жесткую позицию по отношению к Буэнос-Айресу с момента дефолта заняли 30 тыс. японских граждан – держателей аргентинских облигаций. Консультируемые банками Токио – Митсубиси и Шинсей (оба вошли в ГКК), японские инвесторы потребовали от аргентинских властей полной и незамедлительной компенсации. «Чтобы расплатиться с нами, Аргентина должна продать все, вплоть до части своей территории», – заявили японцы на переговорах с представителями аргентинского министерства экономики. «…Слово «Аргентина», – констатировала газета «Уолл-стрит джорнал», – стало в Японии ругательством»445.Рекордное число понесших ущерб от дефолта было в самой Аргентине – порядка 500 тыс. держателей номинированных в иностранной валюте долговых обязательств, чье обслуживание было прекращено. Тысячи кредиторов объединились в Ассоциацию пострадавших от дефолта и предъявили иски в судебные инстанции Нью-Йорка и Буэнос-Айреса. В многочисленных заявлениях и протестных выступлениях инвесторы подчеркивали, что их операции с долговыми инструментами государства не имели ничего общего с финансовыми спекуляциями и по существу явились кредитованием федеральных и провинциальных властей. В этих утверждениях было много справедливого. В большинстве случаев бонды приобретались аргентинскими гражданами практически по их номинальной стоимости (в ряде случаев – даже по более высокой цене) и обеспечивали держателям сравнительно невысокий доход, зачастую – ниже дивидендов по срочным банковским вкладам. Расчет, как правило, был не на высокую доходность, а на исключительную надежность бумаг. Отсюда – не просто разочарование, но подлинное отчаяние индивидуальных инвесторов.«Частные держатели аргентинских дефолтированных долговых обязательств… – это настоящая Вавилонская башня. И не только по разнообразию языков и культур, с которыми столкнулись аргентинские переговорщики. Группы инвесторов, занимающие жесткие позиции, соседствуют с более покладистыми группами. Индивидуальные вкладчики и адвокаты – с фондами-стервятниками и мегаассоциациями, действующими на трех континентах… Держатели дефолтированных долговых обязательств – это участники сложной игры, в которой замешаны интересы бизнеса, политики, дипломатии и будущее многих людей, как аргентинцев, так и иностранцев», – отмечали исследователи проблем внешнего долгаЧ46.Давление кредиторов, с одной стороны, возросшие финансовые возможности страны и ее заинтересованность выйти из дефолта – с другой, побудили правительство Н. Киршнера улучшить первоначальную оферту по реструктуризации дефолтированной задолженности. Так, 1 ноября2004 г. Буэнос-Айрес выступил с новым – последним – предложением (офертой) инвесторам. В соответствии с ним общий объем дефолтированных обязательств без учета процентов по-прежнему оценивался в 81,8 млрд дол., и взамен старых ценных бумаг предлагались новые, максимальной номинальной стоимостью 41,8 млрд дол. Таким образом, дисконт сокращался до 49 %. В начале декабря 2004 г. президент Н. Киршнер подписал декреты № 1733/04 и 1735/04, утвердившие легальный формат процесса выхода из дефолта и механизм обмена долговых инструментов. Позднее были установлены временные рамки этой финансовой операции: с 14 января по 25 февраля 2005 г.В окончательном виде аргентинское предложение содержало следующие главные моменты.Первое. В принципиальном плане правительство Н. Киршнера исходило из того, что страна не может расходовать на обслуживание долгов средства, превышающие ее реальные возможности, не может, заплатив кредиторам, обделить подавляющее большинство собственных граждан, поставить подудар политическую стабильность и социально-экономическое равновесие.Второе. Оферта Буэнос-Айреса объявлялась окончательной и неизменной, по принципу: «соглашайся или уходи». Те кредиторы, которые в установленные сроки не обменивали облигации, превращались в hоldоuts , как на финансовом сленге называют тех, кто остается за рамками процесса и теряет право на какую-либо компенсацию.Третье. Вместо дефолтированных 152 разновидностей долговых инструментов на сумму 81,8 млрд дол. выпускалось три вида новых ценных бумаг: бонды Раr, Сuаsi Раr и Disсоunt общей номинальной стоимостью от 38,5 до 41,8 млрд дол. (в зависимости от процента участия кредиторов в операции обмена). Большая часть инструментов номинировалась в долларах, евро, иенах и песо.Четвертое. Бонды Раr выпускались объемом от 10 млрд дол. (если участие кредиторов будет 70 % или меньше) до 15 млрд дол. (если участие превысит 70 %). По этим облигациям не было дисконта, но предлагались самые низкие процентные ставки: от 1,33 до 5,25 годовых в течение 25 лет. Амортизация основного капитала осуществлялась в 2029–2038 гг.Пятое. Бонды Сuаsi Раr эмитировались только в песо на сумму, эквивалентную 8,3 млрд дол. с дисконтом в 30,1 %, сроком окончательного погашения в 2045 г. и годовыми процентами, равными 3,31. Амортизация капитала – с 2036 г.Шестое. Бонды Disсоunt имели самую большую скидку – 66,3 %, но наивысшие годовые проценты – 8,28. Эти облигации выпускались на сумму от 18 до 21,1 млрд дол. с погашением в 2033 г. и частичной капитализацией процентов в течение первых десяти лет после эмиссии (в этот период проценты должны выплачиваться не полностью).Седьмое. Инвесторы получали новые долговые инструменты 1 апреля 2005 г., и в тот же день им выплачивались наличными начисленные проценты по долгам.По общему мнению, успешной могла быть признана реструктуризация, охватившая, по меньшей мере, 70 % общего объема дефолтированной задолженности. В этом случае операция обмена принималась международным финансовым сообществом, становилась легитимной, и Аргентина официально выходила из дефолта. Именно поэтому обеспечение минимально 70 %-ного участия инвесторов рассматривалось правительством Н. Киршнера в качестве непосредственной и кардинальной задачи.Момент истины: «соглашайся или уходи»Как и планировалось, обмен дефолтированных долговых обязательств начался 14 января 2005 г., и уже первый день был отмечен особой активностью на аргентинских финансовых площадках. Институциональные и частные инвесторы спешили приобрести бонды Сuаsi Раr, которые многими расценивались как «меньшее зло». В дальнейшем высокая степень участия в операции местных держателей сохранилась и дала убедительный результат: свыше 95 % старых облигаций были обменены на новые инструменты.Одновременно высокопоставленные посланники Розового дома колесили по всему миру, встречались с кредиторами и убеждали их участвовать в реструктуризации. Эти поездки, получившие в прессе название rоаd shоw (представления гастролирующей труппы), сыграли свою позитивную роль, но в целом на зарубежных рынках ситуация складывалась неоднозначно. ГКК в лице Х. Хьюмса, Н. Стока и целой армии юристов объявил Буэнос-Айресу настоящую войну, пытаясь сорвать обмен. В ход было пущено все: шантаж, угрозы судебных преследований, психологическая атака на инвесторов, которых, в частности, убеждали в том, что аргентинцы в последний момент могут серьезно улучшить уже сделанное предложение. «Нужно быть очень легковерным, чтобы принять эту оферту», – утверждал Х. Хьюмс и предрекал глобальный уровень участия в обмене ниже 50 %, что было бы для правительства Н. Киршнера равнозначно полному провалуЧ47.Японские банки Токио – Митсубиси и Шинсей также не меняли своей негативной позиции. Их официальные представители не уставали твердить о нежелании участвовать в реструктуризации аргентинского долга на заявленных условиях и требовали от властей Японии и МВФ оказать давление на Буэнос-Айрес и заставить его существенно увеличить компенсацию инвесторам. Да и в самой Аргентине нашлось немало скептиков и прямых критиков позиции властей. Целый ряд известных деятелей оппозиции и крупных экономистов монетаристского толка («неолиберальные мудрецы», как иронично называл их президент страны) выступили с апокалипсическими заявлениями, прогнозируя массовый отказ кредиторов от участия в обмене. Все это вносило дополнительную нервозность, отрицательно воздействовало на настроение сотен тысяч частных держателей долговых обязательств, которые не знали, кого им слушать. Приближался своего рода «момент истины».Не прекращавшиеся интриги и возникавшие угрозы потребовали от Розового дома незамедлительных действий. По инициативе правительства 9 февраля 2005 г. Национальный конгресс подавляющим большинством голосов (146 – «за», 8 – «против» и 30 – воздержавшиеся) принял так называемый закон «замок», исключавший возможность изменения условий реструктуризации и продления ее сроков. Тем самым была выбита почва из-под ног всех тех, кто рассчитывал, что кабинет Н. Киршнера «даст слабину» и уступит давлению ГКК и связанных с ним финансовых кругов. Аргентинцы выстояли, курс правительства получил широкую политическую и общественную поддержку, и после принятия упомянутого закона обмен старых бондов на новые заметно оживился. Этому способствовала и конструктивная позиция, занятая рядом крупнейших мировых банков: Дойче банк, Креди Суисс Ферст Бостон, Ситигруп, которые рекомендовали кредиторам принять предложение Буэнос-АйресаЧ48.В итоге правительству Аргентины удалось выдержать график и завершить процедуру реструктуризации 25 февраля (к слову сказать, в день 55-летия Н. Киршнера, сделавшего себе, таким образом, хороший подарок). Усилия его кабинета не пропали даром: обмен охватил свыше 76 % дефолтированного долга, что с полным на то основанием можно было расценивать, как крупный экономический и политический успех Аргентины. «Гордиев узел долга разрублен», «Кошмар дефолта остался позади», «Масштабы обмена достойны книги рекордов Гиннесса» – так с нескрываемым удовлетворением комментировала случившееся аргентинская печать. «Самой удачной сделкой» суверенного государства с частными кредиторами в мировой истории назвал реструктуризацию сам Н. Киршнер и подчеркнул: «Мы сохранили для аргентинцев миллиарды и миллиарды долларов, которые в противном случае были бы выкачаны из страны»449. А вот мнение лондонского еженедельника «Экономист»: «Успех переговорной стратегии аргентинского правительства… – это политический триумф президента Нестора Киршнера»450.Официальное заявление о выходе Аргентины из дефолта последовало 1 марта 2005 г. в речи главы государства на открытии очередной 123-й сессии Национального конгресса. Символично, что произошло это в том же зале, где тремя с липшим годами ранее А. Родригес Саа объявил о введении моратория на платежи по внешнему долгу. По данным министерства экономики Аргентины, в ходе реструктуризации был произведен обмен долговых обязательств стоимостью 62,2 млрд дол. на новые инструменты на общую сумму 32,5 млрд дол, а на руках у hоldоuts осталось облигаций на 19,6 млрд дол. В результате общий объем признаваемого Буэнос-Айресом суверенного долга, достигавшего в конце 2004 г. 191,3 млрд дол., сократился почти на 35 % и непосредственно после реструктуризации составил 125,3 млрд дол.451 Дальнейшая эволюция размера задолженности показана на рис. 10.5.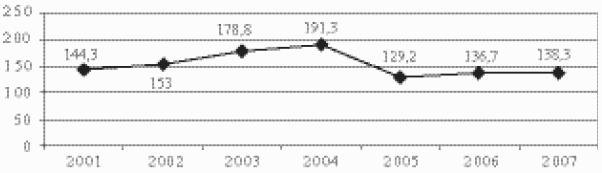
Рис. 10.5. Суверенный долг в млрд дол.
Источник. Мinistеriо dе Есоnоmiа у Рrоduссión. – www.mесоn.gоv.соm.аr.
Основываясь на анализе приведенных данных, можно констатировать ощутимое ослабление долгового прессинга, а с учетом возросших сроков амортизации основного капитала улучшились и временные рамки обслуживания суверенной задолженности. Все это – положительные итоги реструктуризации, которые нельзя недооценивать [67] . Далее. Выход из дефолта стал знаковым событием не только в экономической и политической жизни Аргентины, но и в общем контексте международных финансовых отношений. Обращают на себя внимание сразу несколько существенных особенностей аргентинского сценария реструктуризации внешнего долга. В том числе:♦ операция обмена была осуществлена в период экономического подъема и в рамках новой парадигмы хозяйственного развития страны, что заметно усилило переговорные позиции Буэнос-Айреса;♦ правительство Н. Киршнера провело реструктуризацию, располагая собственными денежными ресурсами и не прибегая к заимствованиям у МВФ и других финансовых институтов;♦ в ходе процедуры обмена Розовый дом активно задействовал все основные рычаги влияния на кредиторов, включая новые законодательные инициативы.Итоги реструктуризации стали для многих сюрпризом и вызвали определенное беспокойство в мировых финансовых кругах. «Аргентина создала опасный прецедент», – писала «Файнэншл тайме» и поясняла: «Страна доказала, что государства-должники располагают большой силой в переговорах с держателями долговых обязательств»452. Интересное мнение высказал сотрудник парижского Центра перспективных исследований и международной информации Жером Сгар. Он отметил, что реструктуризация «установила новые правила игры, которые снижают роль МВФ»453. Это означало, что аргентинский выход из дефолта зафиксировал некоторые подвижки в отношениях кредиторов и должников в плане растущего учета интересов развивающихся государств и обеспечения стабильности их валютно-финансового положения – непременного условия устойчивого роста реальных секторов экономики.
Реакция международного сообщества и отношения с МВФ.
Вместе с тем было преждевременно говорить об окончательном урегулировании проблемы аргентинского долга. В повестке дня оставались сложные вопросы, не имевшие простых решений. Первый из них – все еще очень высокие обязательства Буэнос-Айреса перед кредиторами на ближайшие годы. Подсчеты экспертов показывали, что даже после реструктуризации платежи по обслуживанию суверенной задолженности составляли порядка 13 млрд дол. в 2005 г. и 12,5 млрд дол. в 2006 г.454 Такие расходы Розовому дому были не под силу, что неизбежно влекло за собой новый этап переговоров с кредиторами, и прежде всего с МВФ, о смягчении условий обслуживания долга.
Конфликтный характер приобрела проблема «hоldоuts». Позиция аргентинского правительства оставалась предельно ясна: не участвовавшие в реструктуризации инвесторы утрачивали право на компенсацию. Но на сторону оказавшихся «за бортом» кредиторов встали мощные политические силы. В пользу « hоldоuts » высказались руководители МВФ, высокопоставленные чиновники США и ряда других западных стран. Да и в самой Аргентине кредиторы приобрели влиятельных союзников. Как.
Буэнос-Айрес мог противостоять такому нажиму? Ответ на этот вопрос оставался открытым.
В любом случае было принципиально важно, чтобы позиция аргентинских властей в их контактах с международными инвесторами формулировалась с учетом накопленного опыта и приоритетных национальных интересов, исходила из сложившейся макроэкономической реальности и опиралась на прочный общественный консенсус и поступательное развитие экономики страны. Еще в июле 2004 г. эксперты министерства экономики подготовили обстоятельный доклад, касающийся основных аспектов отношений Аргентины с МВФ. Все содержание этого документа было подчинено тезису о необходимости («в меру налоговых и финансовых возможностей») уменьшения кредитной зависимости Буэнос-Айреса от ФондаЧ55. Проведя реструктуризацию дефолтированных долгов, Аргентина получила уникальный исторический шанс качественно укрепить свой финансовый суверенитет и должна была его использовать на все сто процентов. Из Розового дома стали поступать сигналы о подготовке нового шага на этом пути, что нашло отражение и в важных кадровых изменениях в правительстве.
Во второй половине 2005 г. (после реструктуризации долга, которая укрепила авторитет Р. Лаваньи в Аргентине и за рубежом) в отношениях между президентом и министром экономики стали накапливаться и частично вышли на поверхность определенные расхождения. Можно обозначить несколько конфликтных точек. Так, Н. Киршнера не устраивали участившиеся критические высказывания Р. Лаваньи в адрес политики популизма, которые глава государства не без оснований принимал на свой счет. Кроме того, президент был крайне недоволен резким скачком инфляции (с 4,4 % в 2004 г. до 12,3 % в 2005 г.) и был склонен возложить за это вину на главу экономического блока в правительстве. Разница в подходах выявилась и по отношению к МВФ: Н. Киршнер явно занимал более радикальную и непримиримую позицию. И главное. Президента не устраивала на глазах формировавшаяся новая роль Р. Лаваньи как своего рода очередного (по примеру Д. Кавалло) «суперминистра», обретавшего собственную политическую гравитациюЧ56. Все это привело к тому, что в конце ноября 2005 г. Р. Лаванья был отправлен в отставку, а на его место была назначена президент БАН Фелиса Мисели, ставшая, таким образом, первой в истории страны женщиной-министром экономикиЧ57.
Отставка Р. Лаваньи и назначение Ф. Мисели вызвали поток комментариев не только в самой Аргентине, но и за рубежом. Обозреватель газеты «Нью-Йорк тайме» Ларри Ротер написал: «Аргентинский президент выгоняет архитектора экономического восстановления страны». И добавил, что Н. Киршнер воспользовался итогами выборов в октябре 2005 г. [68] и ликвидировал свою зависимость от Р. Лаваньи, поставив на его место Ф. Мисели, которой «не хватает влияния и политической независимости»458. Положительно восприняла события в Буэнос-Айресе бразильская пресса. Газета «О Глобо» писала: «Бразилия аплодирует переменам. Для бразильского правительства диалог будет более сбалансированным». Характеризуя политическую подоплеку отставки, газета «Фолья де Сан-Пауло» подчеркнула: «Киршнер обеспечивает киршенизацию и полевение своего правительства». В свою очередь испанская «АБС» подчеркнула, что президентское решение последовало через неделю после того, как Р. Лаванья выступил с антикоррупционными разоблачениями и вскрыл злоупотребления при проведении общественных работ. Тем самым невольно (или намеренно) проводилась параллель с историей отставки Д. Кавалло, который вызвал неудовольствие К. Менема своими выступлениями против «мафиозных и коррупционных сделок»459.
Весьма сдержанно (или откровенно критически) «смена караула» в министерстве экономики была воспринята в международных политических и деловых кругах. Влиятельная организация «Межамериканский диалог» в своем бюллетене отметила, что Р. Лаванья «занимал прагматичную и независимую позицию в правительстве Киршнера» и с его уходом президент усилил собственное влияние в финансово-экономических вопросах. Более определенно высказался вице-президент банка «Дж. П. Морган» Владимир Вернинг. В документе, направленном клиентам этого финансового учреждения, он подчеркнул: «Мисели – разочаровывающая замена в том смысле, что она, похоже, будет играть пассивную роль в качестве министра экономики». В свою очередь, аналитик банка «Креди Суис Ферст Бостон» Карола Сэнди заметила, что Ф. Мисели в вопросах экономической политики полностью солидарна с Н. Киршнером и «поддерживает президентскую идею сохранения слабого песо и контроля за движением капиталов». Наблюдатели не могли обойти стороной одну из главных проблем Буэнос-Айреса – отношения с МВФ. Рассматривая их в широком контексте, эксперты банка «Беар Стирнс» сделали следующий вывод: «Уход Лаваньи не является сюрпризом, он всего лишь подтверждает наше мнение, что нынешний враждебный рыночным реформам климат в Аргентине не изменится и отношения с МВФ не улучшатся»460.
Отношения с МВФ действительно нисколько не улучшались. Фонд не оставлял попыток воздействовать на процесс формирования макроэкономического курса Буэнос-Айреса и продолжал «хлопотать» в защиту интересов «hоldоuts», чем вызывал растущее раздражение Н. Киршнера, которое президент уже и не думал скрывать. Мишенью критики представителей аргентинских властей все чаще становился долг Аргентины МВФ и условия его обслуживания. В частности, многократно подчеркивалось, что в течение 2002–2005 гг. страна, несмотря на тяжелое хозяйственное и финансовое положение, выплатила Фонду очень значительную сумму – 8 824 млн дол. в счет погашения основной суммы задолженности и соответствующих процентов (см. табл. 10.4).
Таблица 10.4 Аргентинский долг МВФ и платежи по его обслуживанию.

Источник. Подсчитано по данным МВФ и министерства экономики Аргентины.
При этом условия погашения со временем стали жестче, поскольку задолженность МВФ исчислялась в специальных правах заимствования (СПЗ – sресiаl drаwing rights, SDR), курс которых по отношению к доллару США ощутимо подрос. В этой связи в коридорах власти крепло мнение о целесообразности ликвидации аргентинского долга Фонду. 15 декабря 2005 г. Н. Киршнер выступил с заявлением о планах в самое ближайшее время единовременно и полностью «расплатиться» с МВФ и тем самым (слова президента) «похоронить вечную и бесконечную задолженность» Аргентины перед этой международной финансовой организациейЧ61. Характерно, что президент поместил принятое решение в контекст общего процесса трансформации национальной экономики. «Чтобы продолжать перемены, нужно с корнем вырвать то, что им мешает, создать условия для выработки долгосрочной стратегии развития. Долг – основное препятствие на этом пути»462. Выполняя указание главы государства (был принят специальный правительственный декрет, затем одобренный Национальным конгрессом), Центральный банк использовал часть валютных резервов (их общий объем на тот момент составлял 28,1 млрд. дол.) для перевода МВФ более 9,5 млрд. дол. и таким образом полностью погасил аргентинскую задолженность этой финансовой организации [69] . Чисто технически и формально долг аргентинского государства перед Фондом был «переписан» на ЦБ. 
Рис. 10.6. Объем и структура госдолга Аргентины после выплаты задолженности МВФ (январь 2006 г., млн долл.).
Источник. Мinistеriо dе Есоnоmiа у Рrоduссión. – www.mесоn.gоv.соm.аr.
Окончательная амортизация долга МВФ подводила черту под 50-летней историей взаимоотношений Аргентины с Фондом, открывала новый этап развития не только этих противоречивых связей, но и в целом системы международных кредитно-финансовых отношений Буэнос-Айреса. Журнал «Нотисиас» назвал шаг аргентинских властей «историческим» и именно в силу своей неординарности вызвавшим как поддержку, так и осуждениеЧ63. Сторонники «развода» с МВФ указывали на два последствия: ослабление долговой нагрузки на экономику и укрепление суверенности Розового дома в принятии макроэкономических решений. «Выплата долга МВФ, – поясняла в редакционной статье газета «Кларин», – повышает степень свободы правительства, поскольку освобождает его от условий, которые обычно налагает Фонд, предоставляя рефинансирование»464. В поддержку Н. Киршнера высказался и один из лидеров перонизма, А. Кафьеро. Он напомнил, что Х.Д. Перон отвергал все приглашения МВФ вступить в эту организацию, и Аргентина стала членом Фонда только после военного переворота 1955 г. «Решение президента Киршнера, – писал А. Кафьеро, – имеет глубокое историко-политическое содержание и заслуживает похвалы»465. С одобрением действий Розового дома выступил нобелевский лауреат Джозеф Стиглиц. «В экономическом смысле Аргентина поступила корректно, – заметил ученый, – потому что отвергла требования МВФ проводить политику налоговых и денежных корректировок»466.В лагере критиков собралась достаточно пестрая компания: 1) экономисты неолиберального толка, 2) политические конкуренты Н. Киршнера из рядов аргентинского истеблишмента, 3) радикальные приверженцы левых взглядов. Первых больше всего беспокоил тот факт, что выход Аргентины из-под контроля МВФ усилит тенденцию к отходу страны от монетаристских догм и приведет к консолидации «неодесаррольистской» модели развития. Вторые атаковали правительство по процедурным вопросам. В частности, губернатор провинции Неукен Хорхе Собич вменял Розовому дому в вину тот факт, что столь судьбоносное решение (выплата долга МВФ) было принято единолично президентом, минуя демократические механизмы и институты. «Это, – писал он на страницах газеты «Насьон», – выпад против Национального конгресса, с которым нужно было проконсультироваться до, а не после принятия решения, потому что Фонду платит нация, а не президент со своего банковского счета»467. Третьи (критики «слева») упрекали власти в том, что они скрупулезно выполнили свои международные финансовые обязательства, вместо того чтобы применить к долгам МВФ такие же правила, включая дисконт порядка 50 %, какие были использованы при реструктуризации дефолтированной части суверенной задолженности. Более того, поднимаясь до уровня обобщений, отдельные авторы использовали соглашение с Фондом как пример нежелания властей концентрироваться на решении насущных проблем страны: бедности и неравномерном распределении доходовЧ68.В любой критике есть доля истины. Но именно доля, поскольку положительные результаты президентского решения явно «перевешивали» имевшие место процедурные шероховатости. Вслед за выходом из дефолта ликвидация задолженности перед МВФ стала шагом в направлении поэтапного освобождения страны от «смирительной рубашки» долговой зависимости. На рис. 10.7 показано, как в 2002–2008 гг. стабильно снижалась долговая нагрузка на аргентинскую экономику. Характерно и то, что впервые за долгое время в период после проведения реструктуризации суверенный долг Аргентины рос значительно медленнее, чем ВВП и экспорт. Достигнутые успехи не означали окончательного решения долговых проблем. В частности, не оставляли попыток пересмотреть итоги реструктуризации структуры, представлявшие интересы «hоldоuts». В ноябре 2007 г., накануне встречи «Группы 20-ти» в Кейптауне (ЮАР), Аmеriсаn Таsк Fоrсе Аrgеntinа распространила коммюнике, в котором говорилось, что «Аргентина бросила вызов правилам международных заимствований…», и потребовала от стран – членов «Группы 20-ти» оказать давление на Розовый дом и заставить его удовлетворить требования кредиторов, не принявших участие в мегаобмене долговых обязательств в 2005 г.469 Юридические представители неудовлетворенных инвесторов неоднократно добивались наложения эмбарго на аргентинские счета в зарубежных банках, втягивали власти Буэнос-Айреса в длительные судебные разбирательства.
Рис. 10.7. Суверенный долг в % к ВВП.
Источник. Мinistеriо dе Есоnоmiа у Рrоduссión. – www.mесоn.gоv.соm.аr.
В ряду неурегулированных проблем продолжала фигурировать задолженность Буэнос-Айреса странам – членам Парижского клуба [70] , в том числе: Германии – 2 113 млн, Японии – 1 414 млн, Испании – 629 млн, Италии – 516 млн, Нидерландам – 457 млн, США – 362 млн, Франции – 271 млн дол. Во всех случаях платежи не производились Аргентиной с 2002 г. Этот вопрос прочно вошел в повестку переговоров официальных аргентинских представителей с их западными партнерами. Так, во время встречи посла США в Буэнос-Айресе Эрла Уэйна с новым министром экономики Мартином Лусто в середине февраля 2008 г. американский дипломат прямо спросил, что аргентинские власти собираются предпринять в отношении задолженности Парижскому клубу. Ответ министра был абсолютно категоричен: «Аргентина хочет решить эту проблему, но не любой политической ценой»470. Речь, очевидно, шла о выработке приемлемых для Буэнос-Айреса условиях погашения и этого долга. Между тем положение Аргентины на мировых финансовых рынках оставалось незавидным. В 2008 г., несмотря на то, что с момента дефолта прошло больше шести лет, аргентинские долговые инструменты, не участвовавшие в реструктуризации 2005 г., продолжали торговаться на рынке ценных бумаг (в среднем по цене 12 дол. за 100-долларовый номинал). Значительную их часть приобретали фонды-стервятники, чтобы впоследствии либо перепродать, либо предъявить аргентинскому государству в обмен на другие обязательства. Эти фонды и находившиеся под их влиянием «hоldоuts» не прекращали оказывать давление на Буэнос-Айрес.Проблема «hоldоuts» и дефолтированный долг Парижскому клубу не позволяли Аргентине полностью и окончательно выйти из состояния дефолта и, следовательно, на приемлемых условиях пользоваться услугами международных финансовых рынков. А такая потребность сохранялась, главным образом, для покрытия платежей по суверенному долгу, объем которого вновь стал расти и в июне 2008 г. достиг 149,8 млрд дол. Буэнос-Айрес стал эмитировать долговые обязательства, которые мог размещать только на венесуэльском рынке благодаря сотрудничеству с У. Чавесом и под сравнительно высокие проценты (15 % годовых).2 сентября 2008 г. К. Фернандес де Киршнер сделала заявление о планах Розового дома полностью и «одним махом» расплатиться с Парижским клубом. «Я подписала декрет, уполномочивающий министра экономики выплатить долг Парижскому клубу, используя свободно располагаемые резервы Центрального банка», – подчеркнула глава государства. При этом пояснили, что так называемые «свободно располагаемые» резервы ЦБ – это те, которые превышают средства, необходимые для обеспечения стабильности денежной массы. По имевшимся расчетам, на сентябрь месяц в распоряжении Центробанка находилось порядка 14,4 млрд дол. таких средствЧ71. Этого было больше чем достаточно для полной ликвидации задолженности Парижскому клубу, объем которого аргентинские власти на тот момент оценивали в 6,7 млрд дол. Правда, сами члены Клуба озвучивали другую цифру – 7,9 млрд дол., но это, в конце концов, был предмет для конкретных обсуждений.Заявление было положительно воспринято в международных финансовых кругах, поскольку свидетельствовало о готовности (и возможностях) Буэнос-Айреса окончательно нормализовать отношения с кредиторами. Однако жесткие коррективы в планы аргентинских властей внес разразившийся в 2008 г. мировой финансовый кризис, последствия которого дали о себе знать и в Аргентине (подробнее об этом будет сказано ниже). Правительство К. Фернандес де Киршнер сочло за благо притормозить выплату долгов, чтобы лучше разобраться в создавшейся ситуации и оценить возникшие риски.Изучая возможности урегулирования отношений с кредиторами, Розовый дом не упускал из виду стратегическую задачу – укрепление финансового суверенитета страны. Правительство Аргентины приняло активное участие в развитии регионального кредитно-финансового сотрудничества. 9 декабря 2007 г. в Розовом доме состоялось подписание учредительных документов «Банка Юга» – многосторонней финансовой организации, созданной по инициативе Буэнос-Айреса и Каракаса семью государствами Южной Америки: Аргентиной, Боливией, Бразилией, Венесуэлой, Парагваем, Уругваем и Эквадором. Главной целью новой финансовой структуры (ее уставной капитал был определен в объеме 7 млрд дол.) было кредитование тех государственных и частных хозяйственных проектов, на которые отказывались выделять ресурсы другие международные банки и организации. Речь шла о создании межгосударственного регионального банка развития — новой формы интеграционного сотрудничества южноамериканских стран. Не случайно учредители ссылались на пример МАБР, но, как заявил министр экономики Бразилии Гидо Мантега, «в отличие от МАБР деятельность «Банка Юга» будет напрямую подчинена интересам государств Южной Америки»472.Симптоматично, что для провозглашения решения о создании «Банка Юга» южноамериканские лидеры собрались в Буэнос-Айресе за один день до вступления в должность президента К. Фернандес де Киршнер. Тем самым было подчеркнуто признание инициативной роли и заслуг аргентинских властей в развитии регионального сотрудничества, а также продемонстрирована поддержка новой администрации, выразившей намерение продолжить курс Н. Киршнера.Основные бюджетно-налоговые и валютно-финансовые компоненты новой экономической политики, обеспечившие значительную денежную суверенность аргентинского государства в посткризисный период (чего не было в течение десятилетий), имели не только макроэкономическую и модернизационную значимость. Была создана своего рода «подушка безопасности», благодаря чему в условиях международной финансовой турбулентности, начавшейся в связи с ипотечным кризисом в США, денежная система Аргентины оказалась более подготовленной (по сравнению с прошлыми временами) к непростым испытаниям, которым «с подачи Вашингтона» подверглись многие страны мира.