Перед вызовами времени. Циклы модернизации и кризисы в Аргентине.
Глава 4 Вызовы глобального рынка и внешнеэкономические ориентиры.
Аргентина может вновь стать мировой фермой.
Луис Альберто Морено, президент МАБР.
Впервые за многие десятилетия Аргентина.
Находится в оптимальном положении,
Чтобы использовать те возможности,
Которые ей сегодня предоставляет мировой рынок.
Хорхе Тайана, аргентинский министр иностранных дел.
Для адекватного понимания содержания и перспектив современного модернизационного проекта важно проанализировать внешние условия, в которых происходит (и будет происходить в обозримом будущем) развитие основных секторов экономики Аргентины. И главное: в какой степени подъем в 2003–2008 гг. был связан с переменами на мировых товарных и финансовых рынках.
Как уже отмечалось, исторически Аргентина была глубже, чем подавляющее большинство латиноамериканских государств, вовлечена в систему мирохозяйственных связей. На рубеже ХIХ и ХХ вв. страна вошла в число значимых торговых держав и стала объектом повышенного внимания со стороны международного капитала. Но такая ситуация не оставалась неизменной. Роль внешней торговли в хозяйственном развитии Аргентины кардинально менялась. Если в начале прошлого века экспортные поставки служили катализатором экономического роста, то во второй половине столетия произошло резкое снижение удельного веса внешнеторгового оборота в национальном ВВП. Неолибералы обычно видят причины этого явления в недостатках импортозамещающей стратегии и государственном вмешательстве в экономику. Безусловно, развитие промышленных отраслей, в которых Аргентина не была конкурентоспособна, отступало от логики сравнительных преимуществ, которую в свое время сформулировал Давид Рикардо. В этом смысле стратегия импортозамещения изначально основывалась на весьма спорном – в теоретическом плане – положении. Верно и то, что роль государства в аргентинской экономике сплошь и рядом была гипертрофирована и не отличалась эффективностью. Но справедливо и альтернативное мнение, которое гласит, что внешнеторговый и – шире – хозяйственный провал Аргентины (и других стран Латинской Америки) в 1970—1980-е гг. в меньшей степени был обусловлен бесспорными издержками импортозамещения и в большей мере – экзогенными факторами, независимыми от внутренней политики. В их числе: ухудшение условий международной торговли и падение спроса (и цен) на товары аргентинского экспорта, повышение учетных ставок и осложнение финансового положения, проблемы с притоком прямых иностранных инвестиций в реальный сектор экономики, рост внешней задолженностиЧ73.
К середине 1980-х гг. стало очевидным, что Аргентина попала в порочный круг фактической изоляции от двусторонней, региональной и многосторонней либерализации внешнеторговых связей. Это обстоятельство приводило к мультипликативному росту издержек от эффекта отклонения торговли , или, выражаясь иначе, из-за потери торговых потоков. В результате страна теряла позиции на мировых рынках, что статистически хорошо видно из данных табл. 11.1.
В последней четверти прошлого века на Аргентину стал давить пресс экономического отставания не только от передовых государств Запада, но и от целого ряда развивающихся стран Азии и Латинской Америки. Аргентинские производители, несмотря на определенные успехи в диверсификации внешней торговли, теряли позиции даже в тех секторах международной торговли, где исторически имели существенные конкурентные преимущества (например, мясо и мясопродукты), но взамен не становились заметными поставщиками новых изделий. В самом деле, если в 1948 г. внешние поставки аргентинских товаров составляли 2,7 % общемирового экспорта и превышали аналогичный показатель таких огромных государств, как СССР, Китай и Бразилия, то в 1983 г. удельный вес Аргентины снизился до 0,4 %. Тот же тренд был характерен и для аргентинского импорта.
Таблица 11.1 Изменение доли отдельных стран в мировой торговле (в %).

Источник. WТО. Wоrld Тrаdе Rероrt 2007. Gеnеvа, 2007. Р. 47, 48, 199, 200.
Как подчеркивалось в гл. 6, попытка переломить эту неблагоприятную тенденцию была предпринята в 1990-х гг. в рамках неолиберальной трансформации национальной макроэкономической парадигмы. В этот период в экономической политике произошел перелом, главной отличительной чертой которого была либерализация как внутренних «правил игры», так и механизмов внешнеэкономических связей. Внешняя торговля стала одним из ключевых источников экономического роста. Вместе с тем эмпирические исследования свидетельствуют, что в 1990-е гг. в целом ряде случаев была нарушена экономически целесообразная последовательность и дозировка внешнеторговой либерализации по отдельным отраслям аргентинской экономики. Издержки эффекта адаптации в процессе либерализации торговли далеко не всегда удавалось смягчать продуманными и эффективными регулятивными мерами. В результате во внешней торговле возник дисбаланс: импортные закупки все чаще превышали поставки на экспорт, что усугубляло хозяйственные и финансовые трудности Буэнос-Айреса. Среди факторов, которые ускоряли развитие кризисных явлений в конце 1990-х гг., следует отметить как макроэкономические причины, так и хозяйственные проблемы на микроуровне. В макроэкономической сфере политика поддержания стабильного обменного курса песо (паритет с долларом США) все более негативно сказывалась на конкурентоспособности реального сектора и одновременно способствовала нарастанию спекулятивного давления на аргентинскую валюту. На микроуровне сравнительная ограниченность внутреннего рынка и необходимость наращивания экспорта подталкивали аргентинские фирмы к накоплению существенных объемов задолженности в иностранной валюте, что в условиях падения предпринимательской активности и начавшейся рецессии приводило к массовым банкротствам предприятий, в первую очередь малых и средних. Таким образом, внешнеторговая стратегия неолибералов в конечном счете себя не оправдала, что продиктовало необходимость выработки нового курса в сфере мирохозяйственных связей.
Приоритеты и динамика внешней торговли.
После кризиса 2001–2002 гг. Аргентине в определенной степени удалось оптимизировать свои взаимоотношения с мировым хозяйством, радикально диверсифицировав внешние связи и реализовав значительный потенциал торгово-экономических отношений с Китаем, Россией, Индией, арабскими и другими государствами. При этом сохранялись (а на ряде направлений наращивались) обмены с традиционными партнерами: Бразилией, США, Чили, Евросоюзом.
Готовясь к рывку в попытке «вытащить» экономику из трясины кризиса и наверстать упущенные возможности, аргентинские власти внесли коррективы в стратегию развития внешнеэкономических связей и существенным образом видоизменили национальную внешнеторговую модель. Стимулирование экспорта превратилось в сверхзадачу правительства. Забегая вперед, отметим, что в период 2003–2008 гг. экспортные поставки и внешнеторговый оборот в целом росли опережающими темпами (см. рис. 11.1), став существенным фактором общего хозяйственного подъема.

Рис. 11.1. Внешняя торговля в млрд дол.
Составлено по: Мinistеriо dе Есоnоmiа у Рrоduссiоn. www.mесоn.gоv.аr.
В начале 2004 г. правительство Н. Киршнера приняло Основные направления внешнеторговой политики Аргентины — документ, определивший цели и принципы развития внешнего сектора национальной экономикиЧ74. В нем, в частности, ставились следующие задачи: ♦ к 2008 г. удвоить объем товарного экспорта (что было выполнено);♦ расширить предложение торгуемых товаров с высокой добавленной стоимостью;♦ диверсифицировать рынки аргентинских внешних поставок за счет новых покупателей в Латинской Америке, США, Европе и Азии.Здесь же формулировались базовые принципы «неодесаррольистской» внешнеторговой стратегии, принятой на вооружение правящими кругами страны:♦ многополюсность или одновременное продвижение по различным географическим азимутам;♦ взаимность (так называемый принцип «trаdе-оff», предполагающий обязательный учет интересов партнера);♦ тематический плюрализм (предложение самых разнообразных товаров и услуг, производимых в стране, с акцентом на нетрадиционные изделия);♦ консистенция – опора на прочную теоретическую и экспертную базу при принятии решений в области мирохозяйственных связей;♦ консенсус – обеспечение эффективного взаимодействия государства, бизнеса и академического сообщества, в том числе в рамках Совета по международной торговле и Консультативного совета гражданского общества, в состав которых вошло свыше 140 заинтересованных организаций (торговые палаты, университеты, профсоюзы, исследовательские центры);♦ транспарентность, или максимальная открытость, позволяющая широко обсуждать все актуальные вопросы развития внешнеэкономических отношений.Основополагающим макроэкономическим фактором роста экспорта стала политика поддержания конкурентоспособного обменного курса песо, что серьезно облегчило позиционирование национальных производителей на мировых товарных рынках. Но свою роль сыграли и другие обстоятельства. Факты говорят о том, что в посткризисный период государственная поддержка аргентинских экспортеров была основана не столько на «выборе победителей», сколько на снижении информационных и других издержек всего национального бизнес-сообщества при выходе предприятий на зарубежные рынки.Компонентами новой модели стали конкретные инструменты реализации внешнеторговой политики. Один из них – организация правительственными структурами (МИД, министерство экономики) торговых миссий аргентинских предпринимателей за рубеж с целью установления прямых деловых контактов с потенциальными партнерами. Эти миссии показали свою эффективность, о чем свидетельствует их впечатляющий количественный рост: со 126 в 2003 г. до 750 в 2008 г.475 Сходную задачу решают торгово-промышленные выставки и приглашения иностранным импортерам посетить Аргентину и на месте ознакомиться с экспортными возможностями страны.Существенное значение для частных экспортеров (особенно малых и средних компаний, только начинающих вывозить свою продукцию за границу) имеют профессиональные услуги правительственных экспертов, помогающих в составлении бизнес-планов и предоставляющих товаропроизводителям необходимую коммерческую и финансовую информацию о зарубежных рынках сбыта. Еще одна государственная программа нацелена на содействие в организации так называемых консорциумов экспортеров , объединяющих группы небольших предприятий, которые в одиночку не могут пробиться на внешние рынки. Нередко такие консорциумы создаются при сложившихся производственных кластерах, что повышает их шансы продвигать продукцию за рубеж. Успешные примеры такой практики легко встретить в полюсах концентрации производителей сельскохозяйственной техники, вина, фруктов, мебели, текстиля, обуви. Можно упомянуть и некоторые другие правительственные меры поддержки местных предпринимателей. Было принято решение субсидировать процентные ставки по кредитам малым и средним компаниям. При обычной рыночной стоимости кредита 15 % и выше власти обеспечивали фирмы, работающие на внутреннем рынке, кредитами под 10 % годовых, а экспортеров – ниже 7 %476. Свидетельством положительных изменений делового климата стал тот факт, что с каждым годом все большее количество предприятий, в первую очередь промышленных, выходили на международные рынки. В период 2003–2007 гг. число национальных компаний-экспортеров увеличилось на 4 тыс. и составило порядка 15 тыс. предприятий (в подавляющем большинстве – малые и средние фирмы), а количество стран, закупающих аргентинскую индустриальную продукцию, возросло со 158 до 19 4477.Современная внешнеэкономическая стратегия Розового дома предусматривает активное использование механизмов многосторонних организаций и интеграционных группировок. Особое место в иерархии инструментов внешнеэкономической деятельности занимает участие Аргентины в ВТО. Это объясняется тем обстоятельством, что в мировой торговой системе в построении двусторонних альянсов Буэнос-Айрес до последнего времени заметно отставал от наиболее продвинутых в этом отношении латиноамериканских стран (например, от Мексики и Чили). В продвижении аргентинской продукции за рубеж большой вес приходится на фактор многосторонней либерализации торговли именно в рамках ВТО, ставшей для Аргентины важной переговорной площадкой по широкому кругу мирохозяйственных вопросовЧ78.В числе тем, представляющих приоритетный интерес для аргентинского бизнес-сообщества, уже в течение ряда лет фигурирует либерализация рынков сельскохозяйственных и продовольственных товаров в промышленно развитых странах – США, Евросоюзе, Японии и некоторых других. Эта проблема включает целый ряд сюжетов, по которым ведутся напряженные дискуссии: экспортные субсидии; адресная бюджетная поддержка местных сельхозпроизводителей («желтая» корзина); меры правительств по развитию инфраструктуры сельского хозяйства и стимулированию внутреннего спроса в виде различных форм господдержки («зеленая» корзина); выплаты, направленные на ограничение используемых угодий и сокращение производства («голубая» корзина). Являясь членом Кэрнской группы и Группы 20, Аргентина совместно с другими развивающимися государствами в рамках Дохийского раунда добилась согласия развитых держав на снижение внутренних дотаций и отмену с 2013 г. экспортных субсидий, что можно считать весомым дипломатическим успехом.Но одновременно острый характер приобрели дискуссии по второй конфликтной проблеме – снижению таможенных пошлин на импорт промышленных товаров. В этом случае роли диаметрально поменялись: Аргентина и несколько наиболее развитых государств «третьего мира», объединенных в группу НАМА 11 (Бразилия, Египет, Индонезия, ЮАР и др.), вынуждены «отбивать атаки» стран Запада, требующих максимального открытия рынков индустриальной продукции. Позиция Буэнос-Айреса была неоднократно сформулирована на официальном уровне и сводится к тому, что в настоящее время «Аргентина находится в процессе реиндустриализации, и ей необходимо время для укрепления собственной промышленности»479. Аргентинские власти продолжали уделять внимание ходу переговоров и остро реагировали на все предложения, которые не коррелировали с линией Розового дома. Так, в феврале 2008 г. аргентинский МИД в письме генеральному секретарю ВТО Паскалю Лами пригрозил выйти из переговорного процесса, если в проекте вырабатываемого многостороннего соглашения позиция развивающихся стран не найдет должного отраженияЧ80. В критически настроенной аргентинской прессе ситуацию в ВТО назвали «диалогом глухих»481.Противоречия между Аргентиной (и другими латиноамериканскими государствами) и Западом нашли свое отражение и в контексте рассмотрения вопроса о создании в 2005 г. Зоны свободной торговли Америк (АЛКА). Переговоры на эту тему с самого начала характеризовались существенными разногласиями в подходах к проведению континентальной торговой либерализации. Вашингтон выступал за единовременное подписание документа, который бы уделял значительное внимание вопросам защиты прав интеллектуальной собственности, а также либерализации сектора услуг. То есть тех областей, где США занимали доминирующие позиции. Со своей стороны латиноамериканские страны (ведомые Бразилией и Аргентиной) настаивали на приоритизации снижения торговых барьеров на сельскохозяйственную продукцию. Причем Бразилиа и Буэнос-Айрес предложили проводить переговоры по созданию зоны свободной торговли на разных уровнях. Так, предлагалось на континентальной платформе договориться о правилах происхождения товаров, на двусторонней основе заключать соглашения о свободной торговле, а ряд вопросов оставить для разрешения в рамках ВТО. Тем самым латиноамериканцы стремились использовать такой вариант «конкурентной либерализации», который был направлен, по мнению Я.Д. Лисоволика, «на максимизацию торговых уступок со стороны США»482. Понятно, что такой подход не устраивал вашингтонскую администрацию.В результате возникших глубоких разногласий между Соединенными Штатами и большой группой латиноамериканских стран переговоры по созданию АЛКА стали напоминать противостояние между Севером и Югом в ходе Дохийского раунда в рамках ВТО. Это отчетливо проявилось на IV саммите Америк в аргентинском курортном городе Мардель-Плата в начале ноября 2005 г. Встреча руководителей 34 американских государств в том, что касалось либерализации торговли и создания АЛКА, закончилась неудачей из-за отказа Вашингтона пойти на значительное сокращение внутренних сельскохозяйственных субсидий. Вопрос о зоне свободной торговли от Аляски до Огненной Земли остался открытым (а может, и закрытым). Как заявил Н. Киршнер, «мы хотим справедливой интеграции, а не той, что выгодна самому большому участнику»483.Процесс образования АЛКА осложнился и одновременными попытками интеграции между МЕРКОСУР и Европейским союзом. Латиноамериканские страны пытались использовать переговоры о создании зоны свободной торговли с Евросоюзом для получения уступок со стороны США. В частности, государственный секретарь по сельскому хозяйству Аргентины Мигель Кампос неоднократно заявлял, что договоренность между МЕРКОСУР и ЕС могла бы способствовать продвижению вперед в деле панамериканской интеграции. Бразильские власти, в свою очередь, предлагали сделать соглашение МЕРКОСУР – Евросоюз прототипом договора по АЛКАЧ84. В результате ситуация еще больше осложнилась. Впрочем, следует заметить, что и в отношениях с ЕС не наблюдалось ощутимого прогресса. Планировавшееся на 2005 г. создание зоны свободной торговли МЕРКОСУР – Евросоюз не состоялось, и переговоры на эту тему были заморожены во многом по тем же причинам, по которым зашел в тупик проект АЛКА. «Европейский союз крайне заинтересован возобновить переговоры с МЕРКОСУР, но Бразилия и Аргентина тормозят подписание возможного соглашения, защищая чувствительные отрасли промышленности обоих государств», – констатировал в январе 2008 г. бывший аргентинский госсекретарь по торговле Марсело РегунагаЧ85.Сталкиваясь с трудноразрешимыми проблемами в торгово-экономических отношениях с наиболее развитыми странами, аргентинские власти предприняли энергичные действия по расширению и углублению интеграционных процессов в Латинской Америке, в первую очередь в рамках МЕРКОСУР. Это было тем более необходимо, поскольку на рубеже веков члены данной группировки неоднократно нарушали принятые обязательства, вводя протекционистские ограничения в условиях ухудшения внешнеторговой конъюнктуры или нарушения внутриэ-кономического равновесия. В частности, аргентинский кризис 2001–2002 гг. сопровождался ростом протекционизма, что негативным образом повлияло на отношения между двумя лидерами МЕРКОСУР – Бразилией и Аргентиной. Определенное недовольство результатами своего участия в МЕРКОСУР неоднократно и на самом высоком уровне высказывали Парагвай и Уругвай, считавшие (и не без оснований), что главные дивиденды от интеграции получили их более крупные партнеры. В этой связи и Аргентина, и Бразилия были кровно заинтересованы в придании интеграционным процессам дополнительного динамизма.Благодаря усилиям аргентинских и бразильских властей, МЕРКОСУР был сохранен, а экономическое сотрудничество между двумя странами получило новый импульс. По мнению ряда экспертов, МЕРКОСУР вплотную подошел к этапу переменЧ86. Определились новые сферы взаимодействия: принятие унифицированного таможенного кодекса и завершение формирования таможенного союза, производственная интеграция, сотрудничество в области энергетики, переход на местные валюты во вну-тризональной торговле. В посткризисный период ассоциированными членами МЕРКОСУР (наряду с Боливией и Чили) стали Колумбия, Перу и Эквадор, статус наблюдателя получила Мексика. Дальше всех пошла Венесуэла, начавшая процедуру превращения в полноправного члена объединения. Кроме того, с отдельными группировками арабских и африканских стран, а также с Египтом и Марокко были заключены рамочные соглашения о торговле, а с Индией – преференциальное торговое соглашениеЧ87. Документы о сотрудничестве были подписаны с Андским сообществом наций, что послужило сближению государств региона и облегчило создание в декабре 2004 г. Южноамериканского сообщества наций (ЮСН) [71] . В декабре 2007 г. произошло знаковое событие: состоялось подписание договора о свободной торговле между МЕРКОСУР и Израилем, которое было воспринято в деловых кругах как начало процесса более глубокой интеграции стран Южного конуса в систему мирохозяйственных связейЧ88.Указанные положительные подвижки не отменяют того факта, что МЕРКОСУР после почти двадцати лет своего существования продолжает быть незавершенной зоной свободной торговли и незавершенным таможенным союзом. Глубокими остаются внутренние диспропорции, периодически вспыхивают острые разногласия, сохраняется недовольство отдельных участников объединения. Все это – почва для пессимизма, для возникающих время от времени призывов чуть ли не «ликвидировать» эту группировку. Но все же думается, что будущее МЕРКОСУР в другом – в развитии и углублении интеграционных процессов и на такой основе в постепенном сближении хозяйственных интересов всех его членов.Заметное «внешнеторговое оживление» местных производителей и усилия властей по стимулированию экспортных поставок развивались в условиях благоприятной мировой экономической конъюнктуры, когда цены на многие аргентинские товары на международных рынках пошли вверх. В первую очередь это коснулось продовольствия, углеводородного сырья, энергоносителей и горно-рудной продукции. Данное обстоятельство имело принципиальное значение, поскольку меняло негативную для Аргентины понижательную тенденцию 2000–2002 гг., когда цены на такие важные товары аргентинского экспорта, как соя, кукуруза, медь и некоторые другие, находились на низком уровне, что усугубило финансовые трудности кризисных лет (см. табл. 11.2).
Таблица 11.2 Мировые цены на отдельные сырьевые товары (1990 г. = 100).

Составлено по: Сhiсаgо Воаrd оf Тrаdе. – www.сbоt.соm.
Повышение цен затронуло и многие экспортируемые Аргентиной промышленные товары. Так, в 2003–2006 гг. средняя стоимость одной тонны вывозимой индустриальной продукции выросла с 1053 до 1937 дол., или на 84 %. В ряде случаев рост был еще ощутимее. В частности, цены на металлы и металлоизделия увеличились на 122 % (в среднем – с 591 до 1313 дол. за 1 т). В то же время цены на импортируемые товары хотя и возросли, но в несколько меньшей пропорции – на 55 %, или с 1725 до 2679 дол. за тонну. В результате если в 2003 г. средние экспортные цены на индустриальную продукцию составляли 61 % от уровня импортных цен, то в 2006 г. этот показатель поднялся до 72 %489. Изменившаяся (в лучшую сторону) международная конъюнктура и внешнеэкономическая стратегия Буэнос-Айреса позволили в крайне сжатые сроки коренным образом изменить баланс внешнеторгового оборота страны и впервые за многие годы обеспечить устойчивый и внушительный профицит, составивший в период 2002–2008 гг. свыше 92 млрд дол. (см. табл. 11.3).
Таблица 11.3 Аргентина: внешняя торговля товарами (млн дол.).

Составлено по: Мinistеriо dе Есоnоmiа у Рrоduссión. – www.mесоn.gоv.соm.аr.
Показателен и такой факт: из почти 200 стран – партнеров Аргентины в 2006 г. со 148 государствами у нее был торговый профицитЧ90. Положительный бюджетный результат и активное сальдо торгового баланса составили «двойной профицит» или пару так называемых «профицитов-близнецов», которые образовали финансовую основу новой экономической политики и придали дополнительную устойчивость «неодесаррольистской» модели развития и модернизации. В этом – главное макроэкономическое значение перемен во внешней торговле Аргентины, происшедших в первое десятилетие ХХI в. Экспортный рывокСфера внешней торговли, как правило, весьма консервативная область хозяйственной деятельности почти любого государства. Структура национального экспорта может не меняться (и во многих случаях не меняется) десятилетиями, поскольку ее изменение зависит не только от динамики и глубины внутренних перемен в экономике данной страны, но и от ситуации в мирохозяйственных связях, конъюнктуры и вызовов международных товарных рынков – словом, от большой группы разнообразных эндогенных и экзогенных факторов, от их наложения и переплетения.Именно так развивался внешний сектор аргентинской экономики. Вплоть до 70-х годов прошлого века, несмотря на положительные результаты усилий десаррольистов и ощутимое продвижение вперед в деле импортозамещающей индустриализации, место Аргентины в мировом разделении труда практически не менялось: она оставалась преимущественно поставщиком сельскохозяйственной продукции. В 1970 г. вывоз всех промышленных товаров индустриального происхождения выразился в весьма скромной сумме – 217 млн дол., что составило 12,2 % общего объема экспорта. Лишь в 1980-е и в еще большей степени в 1990-е гг. ситуация начала качественно меняться, и процесс диверсификации товарного экспорта заметно ускорился. В результате в начале ХХI в. начала складываться современная структура внешнего сектора экономики Аргентины, в целом адекватно отражающая роль и место страны в системе глобализирующихся мирохозяйственных связей.
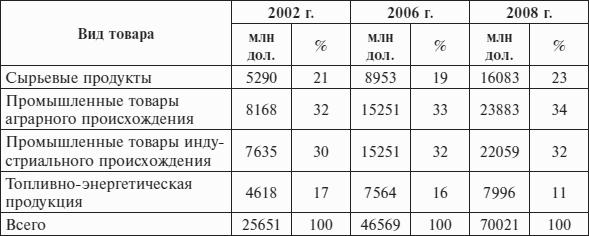
Таблица 11.4 Объем и структура товарного экспорта.
Составлено по: Мinistеriо dе Есоnоmiа у Рrоduсtiоn. – www.mесоn.gоv.аr INDЕС Infоrmа, Sерtiеmbrе dе 2009.
Агрегированные данные в табл. 11.4 показывают, что основу аргентинского экспорта составляют промышленные товары аграрного и индустриального происхождения, на долю которых приходится 62–66 % общего объема экспортных поставок. Заметную роль продолжают играть сырьевые товары (19–22 %), а доля топливно-энергетической продукции, несмотря на значительное повышение международных цен, ощутимо снизилась: с 17 % в 2002 г. до 12 % в 2008 г. С точки зрения внешнеэкономической специшшзации Аргентину можно характеризовать как преимущественного экспортера промышленной продукции, большая часть которой является результатом переработки сельскохозяйственного сырья. Рассмотрим более детально товарную композицию аргентинского экспорта и определим основные тренды его развития. Прежде всего, страна не только подтвердила, но и ощутимо повысила свой статус значимого поставщика сельскохозяйственных и продовольственных товаров на мировой рынок [72] . В 2007 г. экспорт продовольствия достиг 66,4 млн т (в 2006 г. – 54,7 млн т), что в стоимостном отношении составило 22 млрд дол. (в 2006 г. – 16,1 млрд дол.). Из них продукты растительного происхождения – 64,4 млн т (17,5 млрд дол.), а животного – 2 млн т (4,5 млрд дол.)491.Ведущая роль в продовольственном сегменте прочно принадлежит соевому комплексу , основные продукты которого (соевые бобы, масло, мука, шрот) стали внешнеторговым брендом Аргентины. Соевый комплекс оказался самым динамичным и конкурентоспособным в мире: в 2003–2007 гг. он удовлетворил 95 % мирового прироста спроса на соевую муку и 100 % – соевого масла. На долю Аргентины стало приходиться 49 % мирового экспорта первого продукта и 59 % второго 492. Подчеркивая значение экспорта соепродуктов для аргентинской экономики, а значит, и политики, мадридская газета «Эль Пайс» писала: «Соя для четы Киршнер – это то же самое, что для Чавеса нефть…»493 В период 2002–2008 гг. вывоз продуктов сои вырос с 5 до 19,5 млрд дол. (см. рис. 11.2), и они действительно стали «звездной позицией» аргентинского экспорта, составив в разные годы от 19 до 28 % всего объема внешних товарных поставок. В аргентинской и мировой печати появились материалы о «соезации» страны, замелькали характеристики Аргентины как «соевой республики». При этом производство продуктов сои носит классический кластерный характер: 73 % мощностей по промышленной переработке сосредоточены в районе вокруг города Росарио, в провинции Санта-Фе. Из порта Росарио на реке Парана на внешние рынки (более чем в сто стран мира) вывозится порядка 96 % соевого масла, муки и шротаЧ94.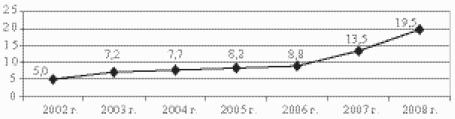
Рис. 11.2. Экспорт продуктов сои, млрд дол.
Источник, httр://www.сеi.gоv.аr/еstаdistiсаs/mеrсоsur/рrоd_ех.хis; АIЕRА, Infоrmе есоnómiсо, осtubrе dе 2009.
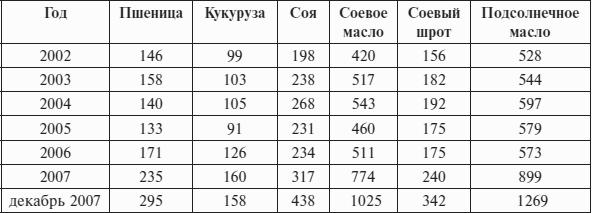
Аргентина удерживала сравнительно прочные позиции и на рынках традиционных для нее культур – пшеницы и кукурузы (экспорт в 2008 г. – 7,1 млрд дол.), хотя нужно признать, что их удельный вес по сравнению с соей, приобрел тенденцию к сокращению. В дополнение к зерновым, заложившим в начале ХХ в. основу экономического благополучия страны, в структуре национального экспорта появляются новые продовольственные товары. К концу первого десятилетия нынешнего века Аргентина утвердилась как крупнейший в мире экспортер подсолнечного и соевого масла, груш, меда, концентрированного лимонного сока, второй по значимости поставщик арахисового масла и лимонов, третий – бобовых, четвертый – концентрированного яблочного сока. В большинстве случаев рост аргентинского экспорта продовольствия рос как в натуральном выражении (увеличение объемов вывоза), так и благодаря росту цен, что было особенно характерно для 2006–2007 гг. (см. табл. 11.5).
Таблица 11.5 Эволюция среднегодовых цен на основные экспортные товары Аргентины аграрного происхождения (дол. за 1 т).
Источник. Мinistеriо dе Есоnоmiа у Рrоduссión. – httр://www.mесоn.gоv.соm.аr .
Заметное место в аргентинском продовольственном экспорте заняли свежие фрукты и овощи. Причем наряду с традиционными для Аргентины видами фруктов и овощей (яблоки, груши, цитрусовые, виноград, персики, клубника, лук, чеснок и т. д.) в посткризисный период аргентинские предприниматели впервые начали вывозить на международные рынки продукты, которые всегда считались в этой стране экзотическими и либо не выращивались вовсе, либо производились в очень ограниченных количествах. В числе таких новых экспортных позиций можно назвать арбузы, дыни, грейпфруты, ананасы, бананы. За короткий период Аргентина превратилась во второго по значению экспортера черники в Южном полушарии и мирового лидера по поставкам высококачественного арахисаЧ95. Показательно, что этот вид ореха аргентинцы поставляют даже его крупнейшим производителям – США и Китаю, а также еще в 60 стран. К категории экзотических и не традиционных статей экспорта можно отнести и ароматические травы и растения (майоран, лавр, тимьян и др.), которые Аргентина раньше импортировала, а сейчас вывозит в десятки стран, включая Германию, Бразилию, Италию, ставших главными покупателями этих товаровЧ96. Немногие сектора аргентинской экономики продемонстрировали в первое десятилетие ХХI в. такой внешнеторговый динамизм, как производство вина и винопродуктов. Исторически эта отрасль всегда была ориентирована на внутренних потребителей, и ее значительный потенциал почти не находил реализации на международных рынках. Ситуация изменилась в считанные годы: экспорт вина «подскочил» со 122 млн дол. в 2002 г. до 753 млн дол. в 2008 г., когда импортерами аргентинской винной продукции стали 116 государств мира, в первую очередь США, Великобритания, Канада, Нидерланды, Бразилия, Мексика, РоссияЧ97. Секрет успеха – в оптимальном сочетании цена/качество, что позволяет аргентинским экспортерам строить поистине «наполеоновские» планы и прогнозировать в среднесрочной перспективе рост внешних поставок до 2 млрд дол. в год.Свою нишу в экспортной структуре занимает продукция рыбохозяйственного комплекса. Начиная с 1980-х гг. Аргентина является заметным поставщиком рыбы и морепродуктов (за границу вывозится до 90 % улова), хотя эта статья экспорта подвержена сильным конъюнктурным перепадам: 937 млн дол. в 2001 г., 476 млн – в 2004, порядка 1 270 млн дол. в 2008 г.498 Еще одна важная специализация аргентинского товарного вывоза – молоко и молочные продукты (301 млн дол. в 2002 г. и 814 млн дол. в 2008 г.)499. Однако в данном случае существует определенный сдерживающий фактор – высокое национальное потребление, за удовлетворением которого правительство внимательно наблюдает и стремится не допустить значительного роста внутренних цен из-за давления экспортеров, сбывающих свои товары на международных рынках на более выгодных коммерческих условиях.В период после 2002 г. Аргентине удалось существенно улучшить свои позиции на традиционном для нее мировом рынке мяса, в первую очередь говядины, чей экспорт в натуральном выражении вырос со 205 тыс. т в 2002 г. до 483 тыс. т в 2005 г., а по стоимости – с 453 до 1 294 млн дол. Однако перед лицом столь быстрого увеличения вывоза, вызвавшего рост цен на внутреннем рынке, правительство Н. Киршнера пошло на принятие жестких рестриктивных мер и количественно ограничило экспорт говядины [73] . В результате в 2006, 2007 и 2008 гг. зарубежные поставки заметно сократились, а страна опустилась по экспорту говядины до шестого места в мире (после Бразилии, Австралии, Новой Зеландии, Индии и Уругвая), что, разумеется, не соответствует ее огромному потенциалу (см. рис. 11.3).
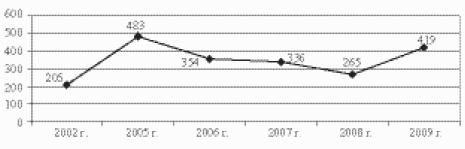
Рис. 11.3. Аргентина: экспорт говядины (тыс. т).
Источник. Sistеmа Intеgrаdо dе Infоrmасión Аgrоресuаriа.
С учетом устойчивого внутреннего спроса и высоких цен на международных рынках можно предположить, что мясная промышленность Аргентины еще не сказала своего последнего слова и в обозримом будущем можно ожидать ощутимого увеличения и производства, и экспорта. Совершенно иная картина сложилась с экспортом мяса птицы , главным образом курятины. Опираясь на динамично растущее производство (760 тыс. т в 2003 г. и 1,3 млн т в 2007 г.), аргентинские предприниматели в острой конкурентной борьбе с американскими, европейскими и бразильскими компаниями в буквальном смысле слова прорвались на мировой рынок, за указанный короткий период нарастив внешние продажи с 30 до 250 млн дол.500 Откликаясь на запросы и вызовы мирового рынка, аргентинские производители все активнее осваивали выпуск и других, новых для себя видов продовольствия, таких как, мясо буйвола и оленя, свинина, конина, крольчатина, которые также находили покупателей за рубежом.Качественное значение имело закрепление ориентации на производство и вывоз экологически чистых продуктов. Тем самым Аргентина вошла в узкий круг стран – экспортеров экологического продовольствия, заняв по размеру сертифицированных площадей, занятых под этими культурами (3,1 млн га), третье место в мире после Австралии (12,1 млн га) и Китая (3,5 млн га). Разумеется, объемы аргентинского экспорта экологически чистых продуктов до настоящего времени остаются скромными, но привлекает внимание их рост: 46 тыс. т в 2004 г. и 95 тыс. т в 2006 г.501 При этом на экспорт направляется до 98 % всей производимой продукции, т. е. в данном случае речь определенно идет о секторе экономики, почти полностью ориентированном на внешние рынки, причем рынки с повышенной требовательностью со стороны потребителей (США, Канада, Япония, страны Европейского союза).Подытоживая сказанное, можно выделить два момента, характеризующих состояние дел и генеральную тенденцию развития аргентинского экспорта продовольственных товаров в 2002–2008 гг.: 1) поступательный и динамичный рост объемов и стоимости вывозимых продуктов; 2) беспрецедентная диверсификация товарной номенклатуры, включение в нее все новых и новых позиций, ранее никогда не фигурировавших в списках вывозимой продукции. Похожая картина наблюдалась и в других секторах аргентинской экспортной продукции, и прежде всего в сегменте промышленных товаров индустриального происхождения, суммарный вывоз которых в период 2002–2008 гг. увеличился в 3 раза: с 7,6 дол. до 22,1 млрд дол. (см. табл. 11.4). В индустрии сложилось несколько комплексов, чье развитие теснейшим образом связано с международными рынками и в значительной степени зависит от динамики внешнего спроса. В их числе: выпуск автомобилей и запасных частей, металлообработка, химия и нефтехимия, производство пластмасс, меховой и кожаной продукции, текстиля.Бесспорным лидером среди экспортеров-промышленников является автомобилестроение, которое обеспечивает около 8 % совокупного экспорта: в 2008 г. – свыше 5,3 млрд дол. (см. табл. 11.6).
Таблица 11.6 Ведущие автопроизводители – экспортеры Аргентины (млн дол.).
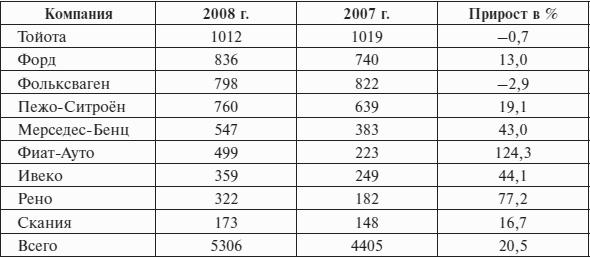
Источник. Рrеnsа Есоnómiса. 2009, # 294. Р. 48.
Поскольку транспортные средства – эластичный вид потребительских товаров, то их сбыт в сильной степени зависит от общей экономической ситуации в стране и уровня реальных доходов населения. В этой связи обращают на себя внимание резкие перепады объемов производства и экспорта аргентинских автомобилей в последнее десятилетие (см. рис. 11.4), адекватно отразившие состояние национальной экономики. Подлинный обвал производства и экспорта произошел в 2003 г. как непосредственный результат кризисных потрясений предшествовавших лет.
Затем, по мере нормализации хозяйственной деятельности, автомобильная индустрия стала быстро набирать обороты и в период 2004–2008 гг. в 2,5 раза увеличила поставки за рубеж (в 84 страны).

Рис. 11.4. Производство и экспорт автомобилей (тыс. ед.).
Источник. Dоs siglоs dе есоnоmiа Аrgеntinа (1810–2004). Р. 362; httр://www. сеi.gоv.аr/еstаdistiсаs/mеrсоsur/рrоd_ех.хis.
Стараясь «поймать» и максимально использовать благоприятную конъюнктуру, крупнейшие мировые производители объявили о планах дальнейшего увеличения внешних продаж, а в ряде случаев – о создании в Аргентине так называемых «экспортных платформ», или преференциального производства в стране той или иной марки автомобиля для последующих продаж в разных регионах земного шара. В частности, так поступила фирма «Пежо-Ситроен» с 307-й моделью в варианте «седан». Свыше 75 % автомобилей отправляет на экспорт аргентинский филиал компании «Форд мотор», а «Фольксваген» только в Аргентине с 2007 г. выпускает современную модель пикапа, которая продается в десятках стран. Похожую цель поставил перед собой «Фиат»: начать производство пикапов и вывозить 80 % машин за рубеж. Высокую экспортную динамику продемонстрировали и другие ведущие сектора обрабатывающей промышленности: химическая, металлургия, машиностроение, производство пластмасс и т. д. В частности, вывоз изделий химической промышленности вырос с 1,3 до 3,0 млрд дол. Причем заметно увеличился экспорт наукоемкой продукции, в первую очередь фармацевтических товаров (с 200 до 700 млн дол.), которые реализуются на рынках десятков стран Латинской Америки, Азии, Африки и Европы502. Новое, быстро растущее направление представлено косметической продукцией (экспорт в 2007 г. – порядка 400 млн дол.). В настоящее время аргентинская косметика продается главным образом в странах Латинской Америки и в США, но фирмы-экспортеры борются за новые рынки, включая и такие насыщенные высококачественными товарами, как западноевропейские. С этой целью формируются объединения отдельных компаний (экспортные консорциумы), чтобы совместными усилиями преодолеть существующие торговые барьеры. Так, «Андроматико», «Капилатис», «Плюмари», «Сен-Жульен» и «Соль Плено» образовали консорциум «Аустраль Бьюти Кэр – АБК Групп» для продвижения своей продукции на рынки государств Евросоюза503.Положительным трендом был отмечен экспорт товаров металлургической отрасли: с 1,5 млрд дол. в 2003 г. до 2,8 млрд дол. в 2007 г.504 Здесь главную роль играет черная металлургия, предприятия которой поставляют на международный рынок (в первую очередь в Бразилию, США и Чили) сталь горячего и холодного проката. Выдающееся место в отрасли принадлежит производственным активам концерна «Течинт» [74] – одного из ведущих мировых экспортеров бесшовных стальных труб. В условиях высокого спроса на продукцию цветной металлургии единственный аргентинский производитель первичного алюминия – «Алуар» приступил к расширению мощностей своего завода в провинции Чубут с целью увеличить поставки в США, Мексику, страны Южной Америки, Азии и Европы, составившие в 2007 г. 160 тыс. т (55 % общего объема производства)505.Значительным экспортным потенциалом располагают аргентинские предприятия сельскохозяйственного машиностроения. Это – конкурентоспособный производственный комплекс, насчитывающий около 700 компаний, 60 % которых расположены в провинциях Санта-Фе и Кордова, где сложились мощные кластеры, ориентированные как на внутренний, так и на внешний рынок (экспортируются трактора, сеялки, комбайны и другая техника). Примером может служить фирма «Пауни», 15 % продукции которой направляется за рубеж. Главные потребители – Венесуэла и государства Восточной Европы. В 2007 г. компания начала выпуск первого в мире прицепного трактора с независимым валом отбора мощности «Рино 4000», привлекшего внимание в целом ряде стран, включая Россию506. По официальным данным, совокупный экспорт продукции сельскохозяйственного машиностроения в 2007 г. составил 200 млн дол. и в 2010 г. может возрасти вдвое – до 400 млн дол. «Национальное производство сельхозтехники, – отмечал министр иностранных дел Хорхе Тайана, – приобрело динамизм благодаря инновациям: применению современных технологий, строгому следованию критериям качества и безопасности, а также организации технического обслуживания»507. Министр не случайно заговорил о развитии данной отрасли, поскольку она входит в число тех секторов экономики, которым МИД оказывает содействие в выходе на зарубежные рынки.Специально подчеркнем: именно отрасли обрабатывающей промышленности обеспечивают максимальную диверсификацию аргентинского экспорта. Свои ниши на мировых рынках ищут (и нередко находят) тысячи местных производителей текстиля, одежды и обуви, модных аксессуаров, меховых и кожаных изделий, бытовой электротехники, медицинского оборудования, мебели и разнообразной домашней утвари, бумаги и картона, печатной и другой культурно-просветительской продукции, товаров для отдыха и занятий спортом.Частичное изменение экспортного профиля Аргентины было связано и с ростом внешних продаж продукции горно-рудной отрасли, в первую очередь меди и золота (порядка 85 % из общего объема экспорта, равного 2 169 млн дол. в 2008 г.). В целом в 2002–2008 гг. страна экспортировала горно-рудного сырья на сумму свыше 8 млрд дол. Оптимисты считают, что в обозримом будущем вывоз может выйти на уровень 5–7 млрд дол., и тем самым наконец реализуется мечта Д.Ф. Сармьенто о превращении Аргентины в крупную горнодобывающую державу508.Отраслевая диверсификация аргентинского экспорта, ставшая позитивной макроэкономической реальностью в посткризисный период, была дополнена ощутимым расширением круга стран-импортеров, благодаря чему несколько ослабла имевшая место в 1990-е гг. «бразилинизация» – чрезмерная зависимость внешней торговли Аргентины от одного бразильского рынка. Доля Бразилии в аргентинском экспорте снизилась с 28 % в 1996 г. до 19 % в 2008 г., хотя бразильский рынок и остался важнейшим направлением вывоза товаров из Аргентины. В абсолютных цифрах динамика экспорта в Бразилию представлена на рис. 11.5.
Рис. 11.5. Экспорт в Бразилию (млрд дол.).
Источник. Dоs siglоs dе есоnоmiа Аrgеntinа (1810–2004); httр://www.mесоn.gоv.аr.
В структурном (отраслевом) отношении экспортные поставки аргентинских товаров на бразильский рынок в посткризисный период отличают высокий уровень диверсификации и значительная доля промышленных изделий индустриального происхождения (порядка 60 %, тогда как для всего экспорта данный показатель составляет 30–32 %)509. Так, Бразилия – крупнейший покупатель аргентинских автомобилей, химических товаров, полимеров, металлов и металлоизделий, продукции машиностроения. Помимо этого, бразильский рынок поглощает значительную часть аргентинского экспорта горючего, горно-рудного сырья (медь и золото) и зерновых (в основном пшеницы). Практически на прежнем уровне сохранились позиции Евросоюза, США и Чили – традиционно важных потребителей аргентинских товаров. В частности, Аргентина (несмотря на все проблемы и ограничения) закрепилась в роли крупного поставщика продовольствия на рынки ЕС. В 2007 г. страны– члены Евросоюза импортировали сельскохозяйственной продукции на сумму около 4,5 млрд дол. (на 26 % больше, чем в 2006 г.). В том числе: Испания – 1,2 млрд дол., Нидерланды – 760 млн, Италия – 675 млн, Германия – 506 млн, Франция – 318 млн дол.)510.Даже на фоне значительного общего увеличения объемов аргентинского экспорта заметно возрос удельный вес Китая, выдвинувшегося в первый ряд импортеров продукции товаропроизводителей Аргентины. (Динамика экспорта в США, Чили и Китай отражена на рис. 11.6.)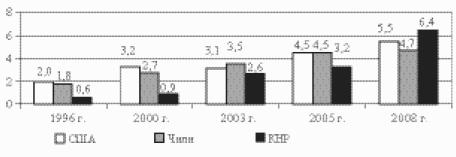
Рис. 11.6. Экспорт в США, Чили и КНР (млрд дол.).
Источник. Dоs siglоs dе есоnоmiа Аrgеntinа (1810–2004). Р. 607; INDЕС Infоrmа, аgоstо dе 2006; INDЕС Infоrmа, Sерtiеmbrе dе 2009; httр://www.mесоn.gоv.аr.
Саsе studу «Эффект Китая» Дипломатические отношения между Аргентиной и КНР были установлены 19 февраля 1972 г. Однако только в ХХI в. они стали наполняться конкрет ным политическим и экономическим содержанием. В 2001 г. китайский лидер Цзян Цзэминь посетил с официальным визитом Буэнос-Айрес и договорился с тогдашним президентом Ф. де ла Руа о расширении двустороннего «интегрального сотрудничества», что было воспринято в официальных кругах обеих стран как курс на формирование отношений стратегического партнерства. Аргентино-китайское сближение получило новое ускорение в 2004 г., когда Н. Киршнер посетил Пекин, а новый председатель КНР Ху Цзиньтао побывал в Аргентине. В основе расширяющегося межгосударственного взаимодействия – экономическая дополняемость, позволившая партнерам выстраивать свои отношения в духе концепции «win-win» («выигрыш-выигрыш»). Глубокая заинтересованность китайской стороны в стабильных поставках аргентинских сельскохозяйственных товаров, в первую очередь продуктов сои, продиктована качественным изменением потребительской модели значительной части китайского населения, в частности резким повышением спроса на мясные продукты, что, в свою очередь, ведет к увеличению импорта кормов (соевого шрота и т. д.). Не случайно аргентинские экспортеры стали называть Китай «пылесосом, всасывающим продукцию соевого комплекса». Международные эксперты отмечают, что КНР должна прокормить свое растущее население, уже сейчас составляющее 22 % мирового, располагая лишь 7 % обрабатываемых земель планеты. Учитывая сложившиеся тренды, представители аргентинского аграрного бизнес-сообщества считают, что их товарам гарантировано 15–20 лет высокого спроса со стороны китайских покупателей. При этом «эффект Китая» может положительно сказаться не только на аргентинском экспорте сельскохозяйственных товаров, но и на вывозе продукции других секторов национальной экономики. В августе 2007 г. Пекин посетила аргентинская делегация, передавшая китайской стороне информацию о промышленных товарах, которые Аргентина готова поставлять в Китай. Как отмечал исполнительный директор «Фонда Экспорт Ар» Марсело Элисондо, аргентинские власти рассматривают КНР в качестве «мотора более глубокого включения Аргентины в международную экономику».
По нашему мнению, экономическому сближению Аргентины и Китая способствует и близость моделей развития двух стран: «национального десаррольизма» и «Пекинского консенсуса». Напомним, что «Пекинский консенсус» ориентирован на инновации, устойчивое развитие, социальную справедливость и национальное самоопределение511. Важно, что он придает социальным переменам не меньшее значение, чем экономическим. Другой ключевой момент – решающее значение государства в процессе модернизации (в отличие от «Вашингтонского консенсуса», который минимизировал роль государства). В оптимальном варианте «Пекинский консенсус» усваивает и некоторые уроки неолиберализма и стремится соединить национальные сравнительные преимущества с возможностями глобализации. Все это очень напоминает теорию и практику «национального десаррольизма». Новым крупным покупателем самых разнообразных аргентинских товаров стала Венесуэла. Аргентинские поставки в эту страну традиционно были не слишком значительными (в 2003 г. – порядка 140 млн дол.), но ситуация резко изменилась в середине первого десятилетия нового века. В 2005 г. экспорт превысил 500 млн дол., а в 2008 г. вплотную приблизился к 1,5 млрд дол.512 Аргентина начала поставлять в Венесуэлу продукты питания (мясомолочную продукцию, муку, растительное масло) и широкую гамму промышленных изделий, видное место среди которых заняли сельскохозяйственные машины.Существенное значение имело то, что интенсивный рост аргентинского экспорта в Венесуэлу происходил в контексте качественного изменения всего характера внешнеэкономических (и внешнеполитических) отношений между двумя странами. Свидетельство этому – подписание в марте 2007 г. Н. Киршнером и У. Чавесом пакета из 11 межгосударственных соглашений, предусматривавших сотрудничество в таких областях, как энергетика, финансы, сельское хозяйство, биотехнологии, производство автомобильных двигателей, работающих на сжатом газе, и ряд других513. В рамках этих договоренностей было организовано содействие аргентинских фирм модернизации аграрного сектора Венесуэлы, включая поставки сельскохозяйственной техники, передачу «ноу-хау» и технологий. Настоящим прорывом в двусторонних экономических отношениях явилась победа аргентинской компании «Индустриас Металурхикас Пескармона» («Импса») в международном тендере на поставку десяти турбин стоимостью 520 млн дол. для строящейся в Венесуэле ГЭС «Токома»514.Стремясь к последовательному расширению географических рамок своего экспорта, Буэнос-Айрес проявляет коммерческую активность на самых разных направлениях. В частности, в фокусе его растущего внимания емкий мексиканский рынок. Используя возможности, предоставляемые двусторонним межправительственным соглашением об экономической дополняемости (в соответствии с ним были отменены или снижены таможенные пошлины на сотни внешнеторговых позиций), аргентинские экспортеры увеличили товарные поставки в Мексику с 800 млн дол. в 2003 г. до почти 1,4 млрд дол. в 2008 г. Более того, концерн «Течинт» за 3 млрд дол. приобрел крупную мексиканскую сталелитейную компанию «Имса САБ», снабжающую стальным листом автомобилестроительные фирмы в США515. Тем самым аргентинский капитал обеспечил себе готовую зарубежную производственную платформу для экспорта промышленной продукции на высококонкурентный американский рынок.Повышенный интерес Буэнос-Айрес проявил к растущим импортным потребностям Индии, «азиатских тигров», арабских и африканских стран. Пример Африки весьма показателен. Это – один из районов мира, где Аргентина наращивает объем экспортных поставок и стабильно сводит свой внешнеторговый оборот с максимальным положительным сальдо, размер которого в 2008 г. превысил 4,5 млрд дол. Крупнейшими покупателями аргентинских товаров (в основной массе – продовольствия) на континенте стали ЮАР, Алжир, Египет, Марокко и Ангола. На их долю приходится порядка 70–75 % совокупного импорта из Аргентины всех африканских государств516.С учетом того обстоятельства, что в посткризисный период аргентинские экспортеры (при поддержке официального Буэнос-Айреса) заметно активизировались в странах Восточной Европы, на постсоветском пространстве и в Океании, можно констатировать следующее. К концу первого десятилетия нового века Аргентина впервые за всю свою историю превратилась в «глобального трейдера», в государство-экспортера, имеющего коммерческие интересы буквально во всех уголках земного шара. Разумеется, не следует преувеличивать масштабы достигнутого. При бесспорном существенном росте внешних поставок страна по общему объему экспорта еще находится в самом начале процесса превращения в действительно значимого мирохозяйственного игрока, уступая по этому показателю не только ведущим экономическим державам, но и наиболее продвинутым латиноамериканским странам – Бразилии, Мексике, Чили. Все это обстоит именно так. Но для целей нашего исследования важно подчеркнуть основные сложившиеся тренды: рост физических объемов и стоимости аргентинского экспорта, его отраслевую и географическую диверсификацию, повышение макроэкономического веса внешнеторгового сектора. Дальнейшее поступательное развитие указанных тенденций в обозримом будущем вполне может привести к усилению позиций Аргентины в системе международных торгово-экономических связей.На рынках услуг и высоких технологийКачественные изменения во внешней торговле нашли выражение в росте экспорта услуг и высокотехнологичной продукции. Традиционно Аргентина и по одному, и по другому показателю не играла сколько-нибудь заметной роли в мировой торговле. В том, что касается трансграничного сервисного обмена, страна всегда была нетто-импортером, приобретая значительно больше услуг, нежели продавая. Факты свидетельствуют о высокой степени инерционности такой ситуации. В отличие от внешней торговли товарами, где в посткризисный период в одночасье экспорт существенно превысил импорт (сломав тенденцию, доминировавшую в 1990-х гг.), в сфере обмена услугами подобного рода кардинальной перемены не произошло (см. табл. 11.7). Тем не менее и в данном случае прослеживалась тенденция к опережающему росту экспорта и снижению отрицательного сальдо.
Таблица 11.7 Аргентина: международная торговля услугами (млн дол.).

Составлено по: Dirессión Nасiоnаl dе Сuеntаs Intеrnасiоnаlеs. – www.mесоn. gоv.аr/сuеntаs/.
Обращает на себя внимание следующее обстоятельство. Если в 2002–2008 гг. товарный экспорт Аргентины вырос в 2,7 раза, то внешние поставки услуг увеличились в 3,5 раза, что дало повод говорить о начавшемся в стране «буме сервисного экспорта». На это, в частности, было указано в специальном исследовании престижной консалтинговой компании «Эколатина», которую после ухода с поста министра экономики возглавил Р. Лаванья517. Фиксируя данную тенденцию, специалисты отметили, что экспорт услуг в 2007 г. вырос на 25 %, тогда как товарный – «всего» на 20 %, и пришли к выводу о вероятном сохранении такого соотношения в темпах роста на ближайшие годы. В качестве главных причин опережающего увеличения национального сектора услуг и сервисного экспорта обычно называют их меньшую зависимость от долгосрочных капитальных вложений, быструю окупаемость инвестированных средств и существенно более низкую (по сравнению с промышленным производством) энергоемкость. В экспертном сообществе и в местных деловых кругах сформировалось мнение, что Аргентина в обозримом будущем может занять новые позиции в международной торговле услугами. Факты говорят о том, что основными статьями аргентинского сервисного экспорта в первом десятилетии текущего столетия стали: международный туризм и деловые поездки; предпринимательские, консалтинговые, инжиниринговые и прочие профессиональные услуги; транспортные перевозки. На эти категории приходится порядка 86 % всего объема экспорта услуг (см. рис. 11.7). Значительно меньшую роль играют страхование, аренда, финансы, почтовые отправления, строительство и т. д.После провала в 2002 г. она продемонстрировала способность к восстановлению и достигла невиданных прежде объемов продаж, перешагнувших в 2007 г. рубеж 4 млрд дол., и почти в 1,5 раза превысивших прежний рекордный показатель 1998 г. (см. рис. 11.8). Комментируя значительное увеличение числа иностранных туристов, местная печать отмечала, что «Аргентина, очевидно, входит в моду», и приводила данные, свидетельствующие о бурном развитии туристической инфраструктуры.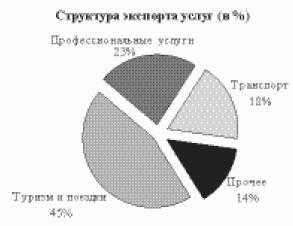
Источник. Infоrmе Есоnómiсо Sеmаnаl. 2007, # 638. Р. 5. – www.есоlаtinа. соm.
Так, по состоянию на начало 2008 г. в стране одновременно велось строительство 300 новых отелей категорий 4 и 5 «звезд», а в Буэнос-Айресе было объявлено о планах открытия первого 6-звездного отеля (с минимальной стоимостью номера 1000 дол. в сутки), входящего в контролируемую мексиканским капиталом сеть «Майан Ресортс». По мнению экспертов, все это свидетельствует о развитии сегмента туризма класса «премиум», включающего довольно широкий набор эксклюзивных услуг: проживание в комфортабельных отелях и департаментах, передвижение по стране на частных самолетах, аренда яхт и лимузинов. В том же направлении развивается и сектор авантюрного туризма (охота, рыбалка, посещение труднодоступных районов и т. д.), который ориентируется на состоятельных и требовательных клиентов518. В последние годы в аргентинском сервисном секторе все большее место занимают услуги информатики и телекоммуникаций, включая услуги контактных центров (саll сеntеr), обслуживающих зарубежных клиентов, в первую очередь в США, Испании, странах Латинской Америки. Экспорт информационных сервисов и программного обеспечения вырос с 60 млн дол. в 2000 г. до 450 млн дол. (оценка) в 2008 г. и приобрел устойчивую тенденцию дальнейшего роста благодаря расширению данного сектора национальной экономики и постоянному увеличению спроса на услуги аргентинских специалистов, работу которых отличает высокая конкурентоспособность за счет достаточной профессиональной подготовки и низкого обменного курса песо519.Стратегическое значение с точки зрения перспектив позиционирования в системе мирохозяйственных связей имеет экспорт высокотехнологичной промышленной продукции.
 Рис. 11.8. Поступления от иностранного туризма (млрд дол.).
Источник. Dirессión Nасiоnаl dе Сuеntаs Intеrnасiоnаlеs. – www.mесоn.gоv. аr/сuеntаs/
В этом отношении реальные достижения Аргентины еще очень скромные. Компонент высоких технологий в структуре аргентинского вывоза индустриальной продукции составляет порядка 7 % (см. табл. 11.8), а в общем объеме экспорта находится на уровне 2–2,5 %. По этому показателю Буэнос-Айрес далеко отстает от целого ряда латиноамериканских государств (включая крупнейшие – Мексику и Бразилию, а также группу малых стран: Коста-Рика, Доминиканская Республика, Гватемала, Гондурас, Сальвадор), которые резко нарастили экспортные поставки высокотехнологичных промышленных товаров520. Такое отставание – серьезный вызов аргентинским властям и национальному бизнес-сообществу.
Таблица 11.8 Структура аргентинского индустриального экспорта по степени технологичности (2006 г., в %).
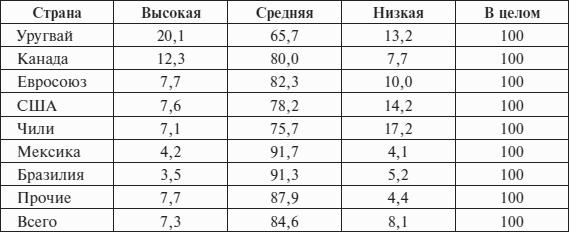
Подсчитано по: Rеvistа dеl СЕI. 2007, # 8. Р. 15.
Как видно из табл. 11.8, львиная доля промышленного экспорта Аргентины – продукция среднего уровня технологичности. Но есть исключения из данного правила. Крупным достижением в сфере экспорта высоких технологий и инжиниринговых услуг стала передача «под ключ» Организации по атомной науке и технике (ОАНТ) Австралии исследовательского реактора «ОПАЛ» (ОРАL – Ореn Рооl Аustrаliаn Light-wаtеr Rеасtоr ), созданного аргентинской государственной компанией «ИНВАП С.Э.» [75] . Выведенный на номинальный уровень мощности 20 МВт в ноябре 2006 г. и официально открытый 20 апреля 2007 г., «ОПАЛ», по определению исполнительного директора ОАНТ Йена Смита, вошел в первую тройку лучших исследовательских реакторов мира и стал «бриллиантом в короне австралийской атомной науки и самым крупным инвестиционным научным проектом». С вводом в строй «ОПАЛ» у Австралии появились новые возможности по развитию энергетической отрасли, детальному изучению геологической структуры Земли, а также производству изотопов, используемых в медицине и промышленности. «Ядерные инструменты ОПАЛ, – подчеркнул Й. Смит, – позволят ученым лучше понять целый ряд вопросов, связанных с основными биологическими процессами в теле человека, генетикой, болезнями, например раком и ожирением»521. Ложкой дегтя в этой бочке меда явилась остановка реактора на несколько месяцев в 2007 г. в связи с обнаруженными техническими неполадками, что, безусловно, ударило по репутации аргентинских специалистов. Тем не менее «ИНВАП С.Э.» в целом сохранила свой имидж опытного проектировщика и поставщика эффективных ядерных технологий и инструментов, что позволило компании в декабре 2007 г. пройти предквалификационный этап для участия в международном тендере на поставку (строительство «под ключ» стоимостью несколько сот миллионов евро) исследовательского реактора бакового типа мощностью до 80 МВт в Нидерландах522.Продвижение услуг и высокотехнологичной продукции на международные рынки вошло в число приоритетов макроэкономической политики, стало составной частью «неодесаррольистской» стратегии развития. В феврале2008 г. министры экономики и науки провели совещание с ведущими предпринимателями, занятыми в сфере информационных технологий, на котором проанализировали состояние дел в отрасли и перспективы ее роста. «Аргентина, – отмечалось на встрече, – располагает определенными конкурентными преимуществами, которые необходимо полностью использовать»523. С учетом имеющегося потенциала и сложившихся позитивных производственных и внешнеторговых трендов представители властей и деловых кругов высказали мнение, что страна со временем может войти в первую десятку мировых экспортеров информационных услуг. (Правда, при этом не назывались никакие конкретные сроки.) Даже принимая во внимание во многом пропагандистский характер таких заявлений, нельзя не признать, что в рамках нынешней «неодесаррольистскои» парадигмы развития у Буэнос-Айреса появились возможности внести качественные изменения в традиционную модель включения страны в мирохозяйственные отношения, нарастить в структуре национального экспорта сервисный и высокотехнологичный компоненты. Задача состоит в максимально полном использовании таких возможностей, в более энергичном и целенаправленном участии государства и, главное, в расширении круга национальных компаний, занятых в инновационных секторах.
Импорт: от падения к взлету.
Резкое сокращение импорта в кризисные годы (см. рис. 11.1) ощутимо изменило макроэкономическую обстановку, обозначило своего рода «второе издание» политики импортозамещения, когда местные производители смогли восстановить позиции на внутреннем рынке и начать (или увеличить) вывоз продукции за рубеж.
Однако по мере увеличения производства спрос на зарубежные изделия начал расти, что было связано с техническим перевооружением ряда промышленных отраслей и обеспечением производственных активов запасными частями, а также сырьем и полуфабрикатами, потребность в которых не удовлетворялась местными предприятиями. Указанные статьи – средства производства, сырье, полуфабрикаты и запасные части – составили подавляющую долю (75–78 %) всего импорта (см. табл. 11.9). Таким образом, структура аргентинского импорта в первом десятилетии нового века приобрела выраженный производственный характер в отличие от ситуации 1990-х гг., когда произошел резкий рост удельного веса потребительских товаров.
Таблица 11.9 Объем и структура товарного импорта.

Составлено по: Мinistеriо dе Есоnоmiа у Рrоduссión. – www.mесоn.gоv.аr; INDЕС Infоrmа, Sерtiеmbrе dе 2009.
Та же характеристика относилась и к импорту транспортных средств, объем которого в 2002–2008 гг. увеличился в 22 (!) раза. Значительная часть ввезенных автомобилей была производственного назначения (грузовики, пикапы и т. д.). Другой отличительной чертой импорта второй половины 2000-х гг. стали резко возросшие объемы ввоза топливно-энергетической продукции, что также контрастировало с ситуацией конца прошлого столетия. Тогда такие закупки были минимальные. По сравнению с предкризисным периодом определенные изменения претерпела географическая структура импортных поставок (см. рис. 11.9). Примерно за 10 прошедших лет существенно сократилась доля таких традиционных торговых партнеров Аргентины, как Евросоюз и США: в первом случае – с 30 до 16 %, во втором – с 20 до 12 %. В то же время резко возрос удельный вес Бразилии и Китая: соответственно с 22 до 32 % и с 3 до 11 %. В ряду других крупнейших поставщиков удержала свои позиции Япония (3 %) – одна из немногих крупных стран, с которыми у Аргентины сохранился дефицит внешнеторгового оборота. Несколько (с 22 до 25 %) увеличилась доля остальных государств, что свидетельствовало о тенденции к расширению круга зарубежных товарных источников, хотя – и это очевидно – географическая диверсификация импорта отставала от аналогичной диверсификации экспорта.
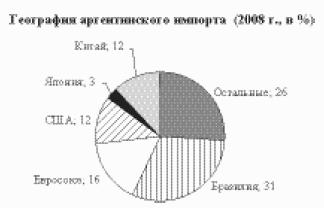 Рис. 11.9. География аргентинского импорта (2008 г., в %).
Источник. INDЕС Infоrmа, Sерtiеmbrе dе 2009.
Важнейшим структурным изменением явилось беспрецедентное увеличение аргентинского импорта из Бразилии в 7 раз в период 2002–2008 гг. (см. рис. 11.10), что кардинально изменило парадигму внешнеторговых связей двух соседних государств. Если в 1995–2002 гг. Аргентина стабильно имела активный баланс в торговле с южноамериканским гигантом, то начиная с 2003 г. сложилась прямо противоположная ситуация: закупки бразильских товаров с каждым годом в растущих масштабах превышали аргентинский вывоз в эту страну. В результате суммарный дефицит Буэнос-Айреса в двусторонней торговле только за пять лет (2004–2008) составил порядка 18,2 млрд дол. Очевидно, что такое положение дел явилось прямым следствием сложившейся композиции аргентинобразильской торговли. В аргентинском экспорте очень значительную роль играют товары с невысокой добавленной стоимостью: сельскохозяйственные продукты, горючее и сырье (исключение составляет капиталоемкая автомобильная техника), а в бразильском главное место занимают промышленные товары индустриального происхождения, включая машинотехническую и химическую продукцию, электротехнику, транспортные средства, металлоизделия, разнообразные потребительские товары. Показательно, что в 2006–2007 гг. дефицит Аргентины в торговле с Бразилией индустриальной продукцией составил 13,4 млрд дол.524 Это ясное свидетельство все еще относительной слабости (по высоким международным меркам) аргентинского промышленного сектора. В то же время масштабы аргентино-бразильского товарообмена – в 2008 г. он составил около 25 % всего внешнеторгового оборота Аргентины – говорят о том, что торговля между двумя странами стала нервным умом всего комплекса внешнеэкономических связей Буэнос-Айреса.
 Рис. 11.10. Аргентинский импорт из Бразилии (млрд дол.).
Источник. Мinistеriо dе Есоnоmiа у Рrоduссión. – www.mесоn.gоv.аr; INDЕС Infоrmа, Sерtiеmbrе dе 2009.
Разумеется, сильнейший дисбаланс в торговле с основным внешнеэкономическим партнером не мог не беспокоить аргентинские власти и национальное бизнес-сообщество, заинтересованные в максимально возможной степени сбалансировать двусторонний товарный обмен. Эта тема регулярно затрагивалась и затрагивается во время встреч на высшем уровне, а также в ходе рабочих контактов представителей экономических ведомств двух стран и в рамках МЕРКОСУР. В конце марта 2008 г. состоялся семинар с участием руководителей Аргентинского индустриального союза и Федерации промышленников штата Сан-Пауло, которые в числе прочих тем рассмотрели проблему выравнивания аргентинобразильской торговли. Одним из «рецептов», предложенных аргентинской стороной, стало углубление так называемой «производственной интеграции» – все более тесной кооперации промышленных компаний двух стран525. Это – один из путей решения вопроса. Но радикальный ответ на вызов торгового дисбаланса может быть дан только при условии форсированной деиндустриализации экономики Аргентины и ощутимого повышения в ее экспорте доли продукции высоких переделов. Еще стремительнее, чем из Бразилии, вырос импорт из Китая (см. рис. 1.11). В 2002–2008 гг. закупки в КНР увеличились почти в 21 раз: с 342 до 7 104 млн дол. Разумеется, этот показатель пока значительно уступает размерам закупок бразильских товаров, но тенденция более чем показательна. В 2008 г. китайский экспорт в Аргентину по объему превзошел импорт в КНР аргентинской продукции, что может стать своего рода «точкой невозврата» – последующего роста дефицита в торговле Буэнос-Айреса с Пекином, как это произошло с подавляющим большинством стран мира, имеющим с КНР устойчивое отрицательное внешнеторговое сальдо. Это тем более вероятно, поскольку сложился огромный разрыв в ценах за 1 тонну аргентинского и китайского экспорта (в 2006 г. – соответственно 270 и 4200 дол.)526. Таким образом, упомянутый выше «эффект Китая» к концу десятилетия 2000-х гг. стал приобретать для аргентинской экономики дополнительное звучание. Речь теперь шла не только об одном из важнейших покупателей национальной (преимущественно сельскохозяйственной) продукции, но и о растущем напоре китайских экспортеров, уверенно осваивавших аргентинские рынки, размещая на них промышленные товары с высокой добавленной стоимостью.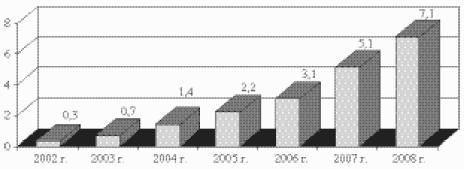
Рис. 11.11. Аргентинский импорт из Китая (млрд дол.).
Источник. Мinistеriо dе Есоnоmiа у Рrоduссión. – www.mесоn.gоv.аr; INDЕС Infоrmа, Sерtiеmbrе dе 2009.
В 2005–2008 гг. имел место бум закупок китайской продукции. (Всего в Аргентину поступает свыше 20 тыс. наименований товаров из КНР.) Причем если на начальном этапе основу экспорта составляли относительно недорогие потребительские изделия массового спроса (текстиль, одежда, обувь, детские игрушки, товары для дома и досуга), то затем очень быстро стала расти доля промышленного оборудования, транспортных средств (в первую очередь мотоциклов), химической продукции, сложной бытовой и вычислительной техники, а также запасных частей и агрегатов для машинотехнического парка целого ряда отраслей аргентинской индустрии. Ее предприятия сравнительно легко «подсаживались» на иглу конкурентоспособных китайских поставок527. Данное положение дел начало всерьез тревожить аргентинских производителей промышленных товаров. Местные бизнесмены неожиданно для себя (поскольку уже несколько лет находились почти в «тепличных» макроэкономических условиях благодаря невыгодному для импортеров обменному курсу песо) столкнулись с набиравшей силу конкуренцией со стороны экспортеров КНР. Более того, китайские конкуренты потеснили аргентинцев на важнейшем бразильском рынке. Не случайно по страницам аргентинской прессы прокатилась волна своего рода нового «экономического патриотизма»: появились материалы о «китайской торговой угрозе», о неспособности местных рынков «переварить» (без ущерба для национальных промышленников) растущие объемы китайского экспорта, раздались настойчивые требования «защитить национальную индустрию от нелояльной конкуренции азиатских компаний» путем принятия мер протекционистского характера528.Давление бизнеса и общественного мнения стало настолько сильным, что официальный Буэнос-Айрес был вынужден предпринять шаги по регулированию импорта из Китая и других азиатских стран отдельных видов товаров, ввоз которых противоречил интересам аргентинских производителей. Речь шла, прежде всего, об антидемпинговых решениях (установление минимальных импортных цен или введение дополнительных таможенных сборов). Эти меры затронули широкую гамму товаров: стальные трубы, автомобильные шины, шарикоподшипники, химическую продукцию, бытовую электротехнику, солнечные очки, термосы, игральные карты529. Указанная политика вызвала недовольство китайских властей. По сообщениям аргентинской прессы, Пекин «выразил свою глубокую озабоченность» и пригрозил ответными санкциями530.Такого рода факты свидетельствовали о непростой ситуации, которая начала складываться в сфере внешнеторговых связей Аргентины. Опережающий рост импорта (являющийся в значительной степени следствием динамичного экономического развития и повышения потребительского спроса) может в обозримом будущем поставить под вопрос одно из кардинальных достижений неодесаррольистской макроэкономической политики – значительное положительное сальдо торгового баланса, вкупе с бюджетным профицитом образующее основу финансовой стабильности страны. Этот вызов обязывает аргентинские власти не только активизировать поиск новых рынков для местной продукции, но и добиваться качественного улучшения структуры экспорта за счет увеличения доли товаров с высокой добавочной стоимостью.Аргентина – Россия: принцип взаимного дополненияВ первое десятилетие ХХI в. аргентино-российские отношения приобрели дополнительную динамику, достигли значимых масштабов и ощутимо диверсифицировались. Это проявилось в резком увеличении торгово-экономических и научно-технических обменов, в интенсификации контактов на высоком политическом уровне, в новаторских формах взаимодействия в области бизнеса, культуры, спорта и средств массовых коммуникаций. На пространстве двусторонних отношений, наряду с традиционными игроками – государствами, их институтами и предприятиями, укрепились и расширили свое влияние новые акторы: частные промышленные, торговые и сельскохозяйственные компании, банки, объединения предпринимателей, разного рода консалтинговые организации, юридические и посреднические фирмы, СМИ и другие социальные субъекты, включая так называемых «неорганизованных» лиц. В результате аргентинороссийские связи стали наполняться более разнообразным содержанием и охватили практически все сферы человеческой деятельности. Заметим, что Аргентина относится к числу тех немногих государств мира, которые, несмотря на внешние отличия (порой разительные), в экономическом и социально-политическом плане имеют много общего с Россией. Лейтмотив таких сравнений в настоящее время состоит в том, что в результате синхронно проведенных неолиберальных реформ 1990-х годов в Аргентине и России сложился капитализм сходного типа с целым рядом общих характеристик, проблем и изъянов. Это действительно так, но «похожесть» двух стран имеет более глубокие исторические корни и носит не только конъюнктурный, но и структурный, если угодно – системно-образующий характер. Выделим хотя бы некоторые наиболее важные черты этого сходства.Во-первых, Аргентина и Россия (в отличие от подавляющего большинства развивающихся стран) имеют в основном образованное и технически грамотное население, обладающее инновационным мышлением и в принципе способное решать стратегические задачи перехода в постиндустриальную стадию общественного развития. Но и в том, и в другом случае данные возможности до настоящего времени реализовались далеко не полностью. Это – два мировых примера неэффективного использования имеющегося богатого человеческого, интеллектуального потенциала. По данным исследовательского подразделения журнала «Экономист» (Тhе Есоnоmist Intеlligеnсе Unit), Россия и Аргентина занимают соответственно предпоследнее (37-е) и последнее (38-е) места в международном рейтинге инновационно развитых стран мира531.Во-вторых, оба государства располагают уникальными природными ресурсами, огромными экономическими возможностями. На долю России, как известно, приходится свыше 25 % мировых запасов природного газа, 17 % – каменного угля, 9 % – нефти, огромные объемы других природных богатств, включая миллионы гектаров плодородных земель532. Аргентина, в свою очередь, благодаря имеющемуся у нее сельскохозяйственному потенциалу «кормит» миллионы граждан других государств, превращается в «мировой супермаркет» продовольственных товаров. Кроме того, в этой южноамериканской стране сосредоточены залежи углеводородов и горно-рудного сырья, отдельные виды которого (например, медь) в ХХI в. только начали разрабатываться в глобально значимых промышленных масштабах. Но многолетний упор на широкое использование природных богатств (в ущерб развитию наукоемких отраслей) привел к тому, что и та, и другая страна – экспортеры преимущественно сырья или, как в случае с Аргентиной, низкотехнологичных промышленных товаров сельскохозяйственного происхождения, а импортеры – высокотехнологичной продукции. В результате стоимость одной тонны аргентинского или российского экспорта в несколько раз уступает стоимости аналогичного объема их импорта533.В-третьих, и российское, и аргентинское общества в значительной мере испытывают ностальгию «по славному прошлому»: первое – по советским временам «сверхдержавности», второе – по первой трети ХХ в., когда страна входила в число наиболее богатых государств мира.В-четвертых, и Россия (коммунистический эксперимент), и Аргентина (правление перонистов в 1940—1950-х гг.) отдали дань утопическим идеям организации общественной жизни, не извлекли всех преимуществ научно-технической революции [76] и в большой степени «проели» собственное экономическое богатство, что и предопределило их последующее отставание от передовой части человечества.В-пятых, черты разительного сходства обнаружились и в почти одновременном осуществлении военно-политических авантюр, имевших серьезные негативные последствия для обоих государств: ввод советских войск в Афганистан в конце 1979 г. и высадка аргентинского воинского контингента на Мальвинских островах в апреле 1982 г.И главное. Обе страны практически одновременно — в начале 90-х гг. прошлого века – предприняли попытку реформирования и модернизации своих социально-экономических структур. Причем целью реформ декларировалось преодоление отсталости, подъем жизненного уровня населения и в конечном счете переход в категорию высокоразвитых государств, так называемый «золотой миллиард». И в том, и в другом случае реформы осуществлялись под знаменами монетаристского фундаментализма (ослабление роли государства, приватизация, либерализация, открытие рынков), но ни аргентинский, ни российский неолиберализм не вполне отвечали западным канонам. В обеих странах реформы возглавлялись двумя харизматическими лидерами – президентами Борисом Ельциным и Карлосом Менемом, которые, по иронии судьбы, за время преобразований почти полностью утратили свой некогда огромный авторитет и растеряли былую популярность. Насколько непохожи внешне эти два человека, настолько похожа их роль в истории двух государств. Те же популистские лозунги и щедрые обещания, впоследствии обернувшиеся своей полной противоположностью534.Вместе с тем именно в разгар неолиберальных реформ и буржуазнодемократических преобразований в России начал складываться новый, отличный от прежнего, советского, имидж страны в мире в целом и в Аргентине в частности, ощутимо возрос интерес за рубежом к политическим событиям, развернувшимся на постсоветском пространстве. Российская Федерация стала восприниматься большей частью либерально настроенного аргентинского общества как многообещающее государство, прокладывающее путь к демократии и рынку.Кризисы конца ХХ – начала ХХI в. (российский 1998 г. и аргентинский 2001–2002 гг.) еще больше сблизили Аргентину и Россию [77] . Две страны оказались в сходных ситуациях перед лицом синхронизированных процессов и аналогичных внутренних и внешних проблем, компаративный анализ которых представлял и продолжает представлять серьезный теоретический и практический интерес для судеб обоих государств. Поэтому далеко не случаен тот взрыв внимания к Аргентине, который наблюдался в 2002 г. в средствах массовой информации, а также в политических и деловых кругах Российской Федерации. Примером такого интереса стало проведение российско-аргентинского научно-практического семинара «Россия – Аргентина: уроки экономических кризисов », по итогам которого в двух странах на русском и испанском языках были изданы материалы этого совместного экспертного анализа535.Изучение аргентинского опыта было чрезвычайно важно для россиян и потому, что новая Россия еще только вступала на тот путь, по которому Аргентина (хотя и «рывками») развивалась полтора столетия. Россия лишь на современном этапе реально втягивается в орбиту глобализации, во многом впервые примеривая на себя ее возможности, преимущества, риски и удары, тогда как Аргентина с середины ХIХ в. активно вовлечена в международные экономические отношения и в свое время сыграла роль одного из факторов генезиса мирового рынка и складывания современной капиталистической системы не только в Латинской Америке, но и в Западной Европе.Анализируя совместно с российскими коллегами драматические перипетии кризисных лет, аргентинские исследователи, политики и дипломаты вновь «открывали» для себя Россию, создавали обновленный образ географически далекой страны, переживавшей трудности, сходные с аргентинскими реалиями. Таким образом, углублялось взаимопонимание, расширялся интерес друг к другу.Новые аргентино-российские параллели явственно определились в посткризисный период, особенно начиная с 2003 г. Назовем лишь основные, бросающиеся в глаза общие места. 1. Обе страны в этот период продемонстрировали устойчиво высокие темпы экономического роста: порядка 7–9 % в год. 2. Активную роль в обоих случаях играло государство, восстановившее влияние на экономические процессы, утраченное в период неолиберальных реформ. 3. И Россия, и Аргентина существенно укрепили свои позиции на мировых рынках, накопили беспрецедентные валютные резервы, позволившие ослабить давление внешней задолженности, в частности полностью расплатиться с Международным валютным фондом. 4. Преодолевая последствия кризисов, россияне и аргентинцы добились ощутимого повышения уровня жизни, снижения бедности, но мало преуспели в сокращении сложившихся еще в 90-е гг. прошлого века чудовищных разрывов в доходах между богатыми и малоимущими.5. И в Аргентине, и в России сохраняются огромные сектора неформальной (теневой) экономики: порядка 35–40 % всего народного хозяйства. 6. Оба главы государства – В.В. Путин и Н. Киршнер пользовались широкой общественной поддержкой, что позволило им (опять же практически одновременно) провести «операцию приемник» и передать президентские полномочия в руки своих ближайших политических союзников. Избрание на президентские посты Д.А. Медведева и К. Фернандес де Киршнер почти на 100 % гарантировало продолжение (естественно, с неизбежными конъюнктурными корректировками) проложенных их предшественниками социально-экономических и политических курсов.В современных условиях сходство между Аргентиной и Россией сохраняется (хотя и в измененном виде), и это служит немаловажным фактором взаимного притяжения и обоюдной заинтересованности в развитии двусторонних связей по всем направлениям, но прежде всего – в торгово-экономической сфере.Разумеется, отмечая разнообразные аргентино-российские совпадения и параллели, нельзя обойти молчанием и имеющиеся различия. Если говорить о макроэкономической политике (предмете нашего приоритетного интереса), то можно выделить следующее. Во-первых, если в российской экономике даже в посткризисный период продолжала раскручиваться «спираль деиндустриализации»536, то в Аргентине в рамках «неодесаррольистской» модели пошел противоположный процесс, который мы условно определяем как «доинду-стриализацию». Во-вторых (во многом как следствие первого), Аргентина, по сравнению с Россией, добилась значительно большей диверсификации экономики в целом и товарной структуры своего экспорта. Аргентинцы значительно настойчивее россиян осваивали внешние рынки, предлагая импортерам как традиционные, так и новые товары. Это обстоятельство самым непосредственным образом отразилось и на аргентино-российских торговых отношениях, определив структуру экономических обменов.Аргентинская Республика – традиционный торгово-экономический партнер Российской Федерации (СССР). При этом на протяжении ХХ в. кардинально изменился характер двусторонних связей: от торгового соперничества за зерновые рынки третьих (прежде всего европейских) стран Аргентина и Россия перешли к модели экономического взаимодополнения. Советский (а затем российский) рынок приобрел исключительную важность для аргентинских экспортеров сельскохозяйственных товаров, прежде всего зерновых, тогда как отечественные предприятия в 1960—1980-е гг. стали сравнительно крупными поставщиками в Аргентину промышленного оборудования, машинотехнической продукции и энергоносителей. В отдельные годы взаимный товарооборот существенно превышал 1 млрд дол., достигнув в 1981 г. своего исторического максимума – 2,4 млрд дол. Затем в десятилетие 1990-х в значительной степени в связи с хозяйственными реформами и переналадкой национальных экономик произошло его резкое снижение до мизерного – для двух столь крупных государств – уровня в 54,5 млн дол. в 1998 г. (см. табл. 11.10). В посткризисный период наблюдался новый рост на основе все более активного взаимодействия частных предпринимательских структур.
Таблица 11.10 Аргентина – Россия: внешнеторговый оборот (млн. дол.).
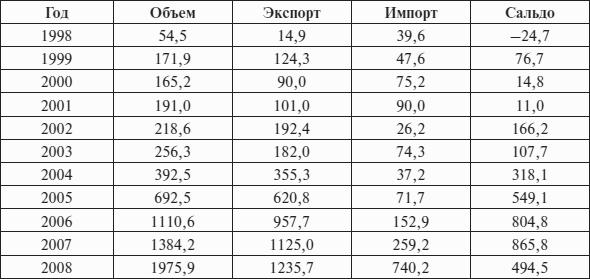
Составлено по: Таможенная статистика внешней торговли Российской Федерации за 1998–2008 гг.
Промышленные и технологические потенциалы двух стран взаимодополняемы, что позволяет предлагать друг другу весьма широкую номенклатуру товаров и услуг, эффективно использовать накопленный опыт хозяйственного сотрудничества и разработанную договорно-правовую базу. В 2008 г. взаимный товарооборот превысил 1,9 млрд дол. Россия вошла в число главных импортеров длинного ряда аргентинских товаров, в частности фруктов (яблоки, груши, лимоны и т. д.), вина и виномате-риалов. Аргентина – поставщик на российский рынок мяса и мясопродуктов, рыбы и морепродуктов, рыбной муки, сои, растительного масла, табака, фруктовых соков, сыра, сухофруктов. Девальвация песо в начале 2002 г. сделала многие аргентинские товары конкурентоспособными и привлекательными для импорта в Россию. Причем речь идет не только о продуктах питания, но и о разнообразных промышленных товарах, имеющих коммерческую перспективу: сельскохозяйственные машины, бесшовные стальные трубы, одежда, обувь, косметика, медикаменты и медицинские приборы, товары для дома и занятия спортом. В свою очередь в аргентинских деловых кругах хорошо знакомы с промышленным и научным потенциалом России. Достаточно сказать, что значительная часть (по некоторым оценкам, до 25 %) электроэнергии Аргентины вырабатывается на российском (советском) оборудовании. В свое время в эту южноамериканскую страну из СССР, а затем из РФ в больших количествах поставлялись установки антиградовой защиты, энергетическое оборудование, разнообразная дорожная и строительная техника, троллейбусы, другая машинотехническая продукция (легковые и грузовые автомобили, тракторы). В середине первого десятилетия ХХI в. началась перекомпоновка номенклатуры российского экспорта в Аргентину: какая-то продукция удержалась на рынке, в других случаях имело место появление новых товаров. Назовем лишь несколько коммерчески перспективных позиций: энергетическое оборудование, дизельное топливо, минеральные удобрения, шарикоподшипники, металлопродукция, строительные материалы, бумага, резинотехнические изделия. Проблема в том, что объемы российского экспорта существенно уступали закупкам аргентинских товаров. Разумеется, такое положение дел не могло удовлетворять российскую сторону.Основываясь на имеющемся опыте, можно с большой долей уверенности сказать, что на среднесрочную перспективу приоритетными областями взаимодействия могут стать энергетика, нефтеперерабатывающая и горнодобывающая промышленность, аэрокосмическая и ядерная отрасли, геологоразведка, машиностроение, а также использование аргентинского опыта, капиталов и технологий в различных сферах сельского хозяйства и пищевой промышленности Российской Федерации. Отдельные российские компании (например, ОАО «Силовые машины») оказывали и продолжают оказывать на местном аргентинском рынке технические услуги в области энергетики, транспорта и городского хозяйства. Далеко не все предприятия были успешными, некоторые прекратили свое существование, на их место приходили новые производственные и коммерческие структуры. В общем это нормальный процесс поиска рентабельных и взаимовыгодных бизнес-проектов. Главное состояло в том, что и российские, и аргентинские предприниматели продолжали поиск новых возможностей сотрудничества, исходя из меняющихся хозяйственных условий двух стран и конъюнктуры мирового рынка.Россия, писала столичная «Кларин», – это «Мекка для аргентинских экспортеров»538. Газета сформулировала фундаментальный вопрос, в первую очередь волнующий аргентинское бизнес-сообщество: в чем главные причины привлекательности современной России с точки зрения торговых и экономических интересов? Те ответы, которые обычно дают предприниматели с берегов Ла-Платы, уже имеющие опыт ведения дел на российском рынке, можно свести к следующим основным тезисам:♦ экономики Аргентины и России во многом взаимодополняемы: то, что экспортируют аргентинские производители российские импортеры закупают на мировых рынках, и наоборот;♦ в последние годы покупательная способность россиян существенно возросла, что позволяет им значительно расширять закупки аргентинских товаров, в первую очередь продовольственных (мясо, фрукты, соки и вина, молочные продукты и т. д.);♦ повышение уровня жизни особенно заметно в Москве, Санкт-Петербурге и в восточных районах страны, богатых полезными ископаемыми. «В Сибири, – писал аргентинский журналист Эрнандо Клеймане, много лет работавший в России, – жизненный уровень городского населения очень высок. Это – нефтяная зона, напоминающая Хьюстон в США, здесь все новое, можно сказать, «с иголочки»539;♦ на быстро растущих рынках Сибири конкуренция пока не такая интенсивная, как в центральной части России, что дает аргентинским бизнесменам больше шансов продвигать свои товары;♦ значительное число сибирских предпринимателей ищут прямые контакты с зарубежными партнерами, в том числе в странах Латинской Америки, в частности в Аргентине, уже получившей известность в качестве важного поставщика разнообразных потребительских товаров, имеющих спрос у российских покупателей.Таким образом, динамичное социально-экономическое развитие Российской Федерации, в том числе в богатых ресурсами восточных регионах рассматривается как фактор усиления внешнеторговой экспансии аргентинского бизнес-сообщества, а сама наша страна – в качестве нового огромного рынка сбыта аргентинских товаров, в том числе продукции тысяч малых и средних предприятий, рвущихся за национальные границы540. Не случайно вице-президент Аргентины Даниэль Сциоли, лично убедившись в возможностях российского рынка во время своего официального визита в РФ в 2005 г., заявил: «Нужно пошире открыть глаза. Россия дает экстраординарный шанс аргентинскому малому и среднему бизнесу»541.Стратегическая задача в торгово-экономических отношениях, как ее понимают и в России, и в Аргентине, – перейти от «классического» товарообмена к многопрофильному промышленно-инвестиционному взаимодействию, добиться реализации масштабных двусторонних проектов, которые могли бы «расчистить поле» для активного производственного и технологического сотрудничества.Оживление аргентинской экономики после кризиса 2001–2002 гг. и существенный рост экспортных поставок привели к тому, что страна стала отвоевывать утраченные позиции на международных рынках, в том числе в мясном секторе. При этом одним из крупнейших импортеров стала Россия: в 2005 г. на ее долю пришлось порядка 33 % аргентинского экспорта говядины (182 тыс. т), что, в свою очередь, составило 28 % всех российских закупок данного вида мяса за рубежом542. Таким образом, в торговых отношениях между двумя странами возникло крупное и перспективное направление, в развитии которого были заинтересованы (каждая по своим причинам) и Россия, и Аргентина. Но в эту в целом благоприятную коммерческую ситуацию неожиданно вмешалась традиционная приверженность аргентинцев к мясным блюдам. С целью не допустить неконтролируемого роста цен на говядину на внутреннем рынке власти приняли меры по ограничению зарубежных поставок (вначале приостановив вывоз мяса на 180 дней, а затем, введя экспортные квоты), и Россия оказалась в числе основных пострадавших. Как заявил в тот момент президент Национальной мясной ассоциации С. Юшин, «прекращение аргентинских поставок может вызвать рост цен на российском рынке и создать проблемы предприятиям, перерабатывающим мясо»543. На деле так и произошло, что свидетельствовало о все еще недостаточном уровне сотрудничества двух стран, которые не застрахованы от досадных срывов во взаимной торговле. Видимо, необходимо сделать следующий шаг и выработать эффективные инструменты более глубокого взаимодействия: учреждение совместных предприятий (с крупными производственными активами), а также проработка вопроса о создании аргентино-российской зоны свободной торговли. Тогда взаимодополняемость аргентинской и российской экономик, носящая объективный характер, «заработает» в полной мере.
В декабре 2008 г. состоялся визит К. Фернандес де Киршнер в Россию. Президента сопровождали ключевые министры и представительная делегация деловых кругов, включая многих лидеров аргентинского бизнеса. В ходе состоявшихся переговоров были подтверждены главные направления двустороннего сотрудничества: энергетика, мирное использование атома, развитие инфраструктуры, геологоразведка, налаживание межбанковских связей. В ряду подписанных соглашений обратил на себя внимание меморандум о взаимопонимании между российским нефтяным гигантом «ЛУКОЙЛ» и аргентинскими компаниями «Энарса» и «Побатер». Документ, в частности, предусматривал возможность поставок нефтепродуктов в Аргентину. Наряду с этим, лидеры двух стран ясно указали на необходимость расширять формы взаимодействия. «Помимо собственно товарообмена, – подчеркнул Д.А. Медведев, – мы должны развивать и кооперацию между нашими компаниями, создавать совместные компании»544.
22 октября 2010 г. исполняется 125 лет российско-аргентинским дипломатическим отношениям. Поэтому визит Д.А. Медведева в Аргентину в апреле этого года (первая в истории поездка высшего российского руководителя на берега Ла-Платы) имел символическое значение, что и было отмечено в Совместном заявлении по итогам переговоров.
Но главным, разумеется, было «материальное наполнение» визита. Подписанные в Буэнос-Айресе документы зафиксировали широкий диапазон сложившихся двусторонних связей и наиболее перспективные направления сотрудничества на ближайшее будущее. Президенты проанализировали ход выполнения принятого по их поручению 23 сентября.
2009 г. Плана действий по построению отношений стратегического партнерства, который обозначил реалистичные конкретные задачи по достижению различных целей в сфере политического взаимодействия, торгово-экономического, инвестиционного, научно-технического сотрудничества, а также в области высоких технологий. Переговоры показали, что российско-аргентинское взаимодействие выходит на уровень совместной реализации масштабных бизнес-проектов в ключевых секторах экономики.
В настоящее время векторы реформирования экономических и социально-политических структур Аргентины и России все больше сходятся. Оба государства стремятся в полной мере учесть уроки кризисов, усилить новые – прежде всего внутренние, национальные – импульсы развития, обеспечить кардинальное повышение конкурентоспособности своих экономик. На этом сложном пути активное российско-аргентинское взаимодействие в торгово-экономической области может принести обеим странам и их народам ощутимые положительные результаты.