Перед вызовами времени. Циклы модернизации и кризисы в Аргентине.
Глава 2 Трансформация основных отраслей хозяйства.
Производить, производить и производить.
Работать, работать и работать.
Хуан Доминго Перон.
От «мировой фермы» к «всемирному супермаркету».
В рамках стратегии рыночной модернизации аграрному сектору, а точнее – агропромышленному комплексу (АПК) [27] отводилось особое место. Неолиберальные реформаторы резонно считали, что именно в сельском хозяйстве и связанных с ним перерабатывающих промышленных отраслях Аргентина обладает максимальными конкурентными преимуществами. Концептуально такой подход ничем не отличался от взглядов экономической команды времен «Процесса», но в конце прошлого века АПК претерпел очень серьезные изменения, позволяющие говорить о его новом качестве.
Правительство К. Менема, рассчитывая на мощный приток иностранного капитала и благоприятную внешнеторговую конъюнктуру, поставило перед собой крайне амбициозную задачу, суть которой можно свести к формуле: «превратить Аргентину из мировой житницы в глобальный супермаркет». Это означало не просто увеличить производство аграрной продукции, но ощутимо повысить роль промышленной переработки, сделать поставки на внешние рынки готовых продовольственных товаров главной торговой маркой (признанным международным коммерческим брендом) Аргентины. В конкретном плане, как утверждал государственный секретарь по стратегическому планированию президентской администрации Хорхе Кастро, к 2010 г. планировалось довести объем продаж аргентинского АПК до 165 млрд дол. в год, а экспорт – до 60 млрд дол., или 10 % общемирового импорта продовольствия200.
Время показало, что эти прогнозы не были точны. Чисто арифметически задача не была выполнена – слишком высокие и не вполне корректные показатели были заложены кабинетом К. Менема. Однако стратегическое направление национального развития в данной области было выбрано верно, и таргетирование (то есть установление целевых ориентиров) показателей сельскохозяйственного роста во многом себя оправдало. Аргентинский АПК действительно стал локомотивом хозяйственного роста не только в 1990-е гг., но и, как мы увидим в дальнейшем, на более длительную историческую перспективу.
Таблица 5.1 Рост производства и урожайности основных сельскохозяйственных продуктов (данные на 1999 г. в % к 1990 г.).
 Источник. Теubаl М ., Rоdriguеz J- Аgrо у аlimеntоs еn lа glоbаlizасión. Вuеnоs Аirеs, 2002. Р. 101.
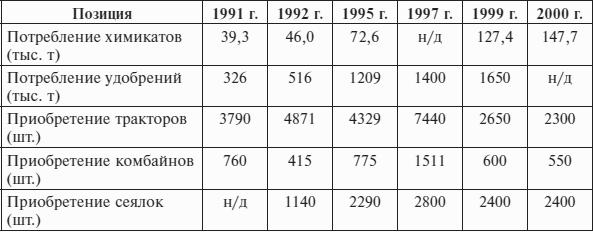
Таблица 5.1 показывает, что в период 1990–1999 гг. имело место существенное увеличение объемов производства и повышение продуктивности сельского хозяйства. В целом ряде случаев (рис, мясо птицы, кукуруза, картофель, соя, молоко, цитрусовые) это увеличение составило от 56 до 160 %, что свидетельствовало об усилении моторных функций аграрного сектора. Следует подчеркнуть, что его подъем был обусловлен, в числе прочих факторов, и конкретной экономической политикой правительства К. Менема Д. Кавалло. В частности, кардинальное значение имела отмена налогов на экспорт сельскохозяйственных товаров («rеtеnсiоnеs»), размер которых доходил до 30–40 % стоимости вывозимых продуктов. Интересам экспортеров соответствовало и упразднение специальных государственных органов, по существу выполнявших посреднические функции: Национальной мясной хунты и Национальной зерновой хунты, которые реально ограничивали вывоз сельхозпродуктов. В более широком макроэкономическом смысле повышению рентабельности аграрного производства способствовало и снижение импортных пошлин на удобрения, сельхозтехнику и другие товары, ввоз которых в 90-е годы прошлого века был упрощен. В результате аграрный бизнес становился все более выгодным, что явилось сильнейшим стимулом для производителей и экспортеров как сельскохозяйственного сырья, так и промышленных товаров аграрного происхождения, в первую очередь продуктов питания.Росту рентабельности аграрного производства в решающей степени способствовало то, что в десятилетие 1990-х годов значительно укрепилась материально-техническая база сельского хозяйства, повысилась степень его химизации, возросло потребление удобрений (см. табл. 5.2).
Таблица 5.2 Сельское хозяйство Аргентины: некоторые характеристики.
Источник. Теubаl М., Rоdriguеz J- Аgrо у аlimеnt оs еn lа glоbаlizасión. Р. 105.
Важно отметить очень существенное (в разы) увеличение объемов внесения в почву химикатов и удобрений. В течение многих десятилетий их чрезвычайно низкое потребление было характерной чертой развития аргентинского аграрного сектора и его главной слабостью. Достаточно привести следующие данные: в начале 1960-х гг. внесение удобрений в сельском хозяйстве Аргентины в среднем составляло 0,5 кг на 1 га, тогда как в Австралии – 21 кг, а в Соединенных Штатах Америки этот показатель достигал 39 кг (почти в 80 раз больше, чем в Аргентине)201. Такое положение дел сохранялось довольно долго, в результате чего в 60-е и 70-е годы прошлого века аргентинские сельхозпроизводители стали утрачивать конкурентоспособность и одну за другой сдавали свои позиции на мировых рынках. В частности, в 1972 г. Аргентина (после нескольких десятилетий бесспорного лидерства) перестала быть главным экспортером говядины, уступив пальму первенства другим странам: Австралии, Бразилии, США. В каком-то смысле аргентинские аграрии «проспали» «зеленую революцию», охватившую многие страны мира и позволившую последним серьезно улучшить не только количественные, но и качественные показатели в аграрной сфере. Во всяком случае, аргентинцы если на каких-то направлениях и воспользовались плодами «зеленой революции», то далеко не в полной мере. По нашему мнению, «зеленая революция» не получила должного распространения в Аргентине, поскольку предполагала крупные производственные затраты, к которым не были готовы ни местные латифундисты, предпочитавшие «хозяйствовать по-старому», ни власти, ориентированные на проведение политики импортозамещающей индустриализации. По большому счету, только в 1990-е гг. глобальный процесс интенсификации сельскохозяйственного производства начал охватывать аграрный сектор Аргентины и приобрел здесь комплексный характер, что положительно сказалось на объемах производства (см. табл. 5.3).
Таблица 5.3 Сбор основных зерновых и масличных культур в 1960–2000 гг. (тыс. т).

Составлено по: Dоs siglоs dе есоnоmiа аrgеntinа (1810–2004). Р. 266–274.
Именно в период неолиберальных реформ в сельском хозяйстве соединились в одной точке применение последних достижений научно-технического прогресса, использование новых высокоурожайных сортов зерновых, зернобобовых и овощных культур, рост внесения химикатов и удобрений, повышение уровня механизации и энерговооруженности, модернизация транспортной составляющей. Немалое значение имело широкое внедрение с начала 90-х гг. новых технологий обработки почвы и так называемого прямого сева [28] , позволившего существенно повысить урожайность зерновых и улучшить качество семян. Все это в комплексе и обеспечило «рывок» аграрного сектора. Главную роль в увеличении общего объема сельскохозяйственного производства и экспорта сыграл значительный рост сбора зерновых и масличных культур, в первую очередь пшеницы, кукурузы, сои и подсолнечника. Их валовой сбор вырос с 35,4 в 1991 г. до 60,8 млн т в 1999 г., а экспорт – с 15,4 до 24,2 млн т (см. табл. 5.4). Причем фаворитом аграрного производства в 1990-е гг. становится соя, не случайно получившая наименование «зеленое золото». Как отмечал специалист по аграрным вопросам Эктор Уэрго, еще в 1970-е гг. соя была всего лишь «ботанической редкостью », а уже во второй половине 1990-х гг. она стала ведущей сельскохозяйственной культурой страны202. Во многом именно расширение посевов и сбора этой культуры стало мощным толчком к развитию всего аргентинского АПК. При этом быстрый рост соевого производства был теснейшим образом связан с очередной волной научно-технического прогресса в сельском хозяйстве, основанной на распространении и внедрении в практику новой продукции биотехнологий – генных модификаций. Возникшее как средство получения военных преимуществ в потенциальных войнах будущего, это перспективное научное направление парадоксальным образом нашло свое вполне мирное прикладное применение в агропроизводстве. Поэтому данный этап развития сельского хозяйства многие специалисты называют «генной» революцией203.
Таблица 5.4 Сбор и экспорт основных зерновых и масличных культур в 1990-е гг. (тыс. т).

Источник, httр://www.fуо/сjm/grаnоs/еstаdistiсаs/dеfаult.аsр.
Аргентина оказалась в первом ряду стран, сформировавших быстро растущий международный рынок генетически модифицированных продуктов. Если официальной датой начала их коммерциализации считается 1994 год, когда в США поступили в продажу помидоры длительного хранения, то в Аргентине уже в марте 1996 г. была подписана резолюция № 167/96 Секретариата сельского хозяйства, рыболовства и пищевой промышленности, которая разрешала производство и продажу генетически модифицированной (ГМ) сои204. С этого момента в стране непрерывно расширяются посевы ГМ растений. В результате в 2000 г. на долю Аргентины приходилось 23 % общемировых площадей, занятых под ГМ культурами (второе место после США)205. Среди производимых в растениеводстве ГМ культур соя занимает доминирующее положение не только в Аргентине, но и в глобальном масштабе. Это связано с высокой эффективностью выращивания именно данного растения и его широким применением в пищевой промышленности при изготовлении большого ассортимента готовых продуктов (прежде всего соевого масла). Кроме того, через кормовой сектор ГМ соя в значительных объемах поступает в животноводство. Вместе с США и Бразилией Аргентина в 1990-е гг. составила тройку мировых лидеров в производстве этой культуры (см. табл. 5.5). При этом обращает на себя внимание поступательное увеличение удельного веса «латиноамериканцев» в глобальном соевом производстве, что свидетельствует об их весьма серьезных конкурентных преимуществах.
Таблица 5.5 Соя: сбор в мире и основных странах-производителях.

Составлено по: httр: //www. fуо. сjm/grаnоs/еstаdistiсаs/sоjа. аsр.
Одной из черт развития сельского хозяйства стало производство экологически чистых органических продуктов питания (биопродуктов), рынок которых, прежде всего в наиболее экономически развитых и богатых странах, непрерывно растет. Из всех государств Южной Америки, где сформировался органический сектор агропроизводства, только в Аргентине еще в 1994 г. были приняты специальные требования к биопродуктам, определившие правила сертификации экологически чистого продовольствия. Благодаря этому страна превратилась в безусловного регионального лидера по объему занятых под экологически чистыми культурами площадей (с 1992 по 1999 г. они увеличились с 5,5 до 380 тыс. га) и по объему экспорта органического продовольствия, достигшего к концу 1990-х гг. 20 млн дол.206 Первыми органическими продуктами, производимыми в Аргентине, стали фрукты, зерно, мясо, молоко, мед. Значительная часть этой продукции (из-за ее сравнительно высокой стоимости) с самого начала предназначалась на экспорт в США, Японию и страны Западной Европы. Однако многочисленные мелкие сельскохозяйственные предприятия, преимущественно семейные, производят биопродукты и для личного потребления. Как правило, это производство далеко не полностью учитывается в статистических обзорах.
Таким образом, в последнее десятилетие прошлого века в сельском хозяйстве Аргентины произошли качественные изменения. Они обусловили расслоение аграрного производства на три типа технологических систем, выпускающих различные виды продовольственных товаров: традиционные, генетически модифицированные и органические. Причем в каждом из названных сегментов страна сумела занять важное место, что характерно для узкой группы высокоразвитых государств. Это – бесспорное макроэкономическое достижение периода неолиберальных реформ и вклад в дело модернизации хозяйственных структур.
В структурном плане в 1990-е гг. произошло окончательное формирование агропромышленного комплекса, сохраняющегося в этом виде до настоящего времени. В результате аргентинский АПК состоит из нескольких отраслевых комплексов, наиболее важные из которых приведены ниже.
Мясной комплекс. Включает в себя всю производственную цепочку основных видов мясных продуктов (за исключением мяса птицы), начиная с выращивания и забоя скота и заканчивая индустриальной переработкой мяса для внутреннего и внешнего рынков.
Молочный комплекс. Производство молока и всей линии молочной продукции с их последующей коммерциализацией. Главный потребитель – внутренний рынок, который определяет основную динамику роста этого сектора, но с начала нынешнего столетия наблюдается существенное увеличение экспортных поставок.
Масличный комплекс. Выращивание масличных культур (соя, подсолнечник, арахис), производство растительных масел, других продуктов и субпродуктов, их сбыт. Огромное значение для развития комплекса имеет внешний рынок, где реализуется большая часть производимой продукции.
Зерновой комплекс. Традиционный сектор аргентинского сельского хозяйства. Его основу с конца ХIХ в. составляет выращивание пшеницы и кукурузы, производство муки, а также конечных продуктов: хлеб, пасты и т. д. Аргентина экспортирует как зерно в его натуральном виде, так и конечные потребительские продукты.
Пивной комплекс. Выращивание ячменя, хмеля, производство солода и пива. Первые предприятия появились в ХIХ в. и входили в число лидеров формировавшейся национальной пищевой промышленности. По сей день для сектора характерна очень высокая степень концентрации производства. Основная часть продаж в настоящее время – на внутреннем рынке.
Фруктово-овощной комплекс. Все виды фруктов (кроме винограда) и овощей. Главные: яблоки, груши, цитрусовые, помидоры, огурцы и т. д. Реализация в свежем виде и в качестве продуктов промышленной переработки. Продажа на внутреннем и внешнем рынках.
Комплекс виноградарства и виноделия. Разведение винограда и производство вина. Исторически комплекс был почти целиком ориентирован на внутренний рынок, и лишь в 90-е годы прошлого века начались сколько-нибудь крупные поставки продукции (вино и сусло) на мировой рынок.
Рыбный комплекс. Включает в себя рыболовство, промышленную переработку улова и реализацию (в том числе на внешних рынках) готовой продукции. Учитывая значительные морские ресурсы Аргентины, этот сектор имеет неплохие коммерческие перспективы.
Практически все отраслевые комплексы (в большей или меньшей степени) испытали на себе последствия процессов модернизации и интенсификации производства, что в общем и целом привело к росту их эффективности. При этом, говоря о процессе интенсификации сельскохозяйственного производства в 1990-е гг., необходимо учитывать, что возможности для модернизации и внедрения достижений научно-технического прогресса в тот период были лишь у крупных сельхозпредприятий и мощных кооперативных объединений. Поэтому повышение эффективности и увеличение объемов сельскохозяйственного производства повсеместно сопровождалось концентрацией мощностей, укрупнением хозяйств (при сокращении их численности), поиском новых форм кооперации.
Аргентинский АПК в 1990-е гг. в целом прошел через те же процессы и структурные трансформации, что и другие сектора национальной экономики: усиление влияния иностранного капитала и концентрация производства. Характерной чертой агропромышленной отрасли было то, что в разных ее сегментах степень концентрации исторически очень сильно разнилась. В частности, 8 крупнейших компаний в 1994 г. обеспечивали207:
♦ 99,8 % производства крахмала и сопутствующих продуктов;
♦ 91,2 % производства пива;
♦ 87,3 % производства сахара;
♦ 61,2 % производства растительных масел;
♦ 36,8 % производства молочных продуктов;
♦ 36,5 % производства рыбопродуктов;
♦ 29,8 % производства вина;
♦ 17,4 % индустриального производства хлебобулочных изделий.
В середине 1990-х гг. в результате неолиберальных преобразований процесс концентрации капитала заметно усилился и приобрел невиданные для сельского хозяйства Аргентины параметры. Если в 1990 г. 5 крупнейших компаний обеспечивали 38,7 % экспорта растительного масла, то в 1998 г. – уже 57,9 %. Похожая картина была характерна и для многих других отраслей АПК, куда в последнее десятилетие ХХ в. пришли (или расширили свои позиции) десятки ведущих мировых пищевкусовых монополий: «Юнилевер», «Нестле», «Данон», «Кока-Кола», «Пепси-Кола», «Пармалат», «Перно Рикар», «Набиско», «Фарго», «Гленкор» и т. д. Доля иностранного участия в числе 200 крупнейших агропромышленных компаний в 1993–1997 гг. выросла с 33 до 51 %208.
Саsе studу «Данон» Экспансия этой французской монополии – типичный пример деятельности ТНК по расширению своего присутствия на аргентинском рынке. В конце 1994 г. «Данон» приобрел 50 % акций одной из ведущих национальных компаний – производителей печенья и других пищевых продуктов (кофе, шоколад и т. д.) – «Багли», поставив под свой контроль этого многолетнего лидера отрасли (на его долю приходилось 30%о совокупного оборота). Следующим шагом стало создание «Даноном» смешанного предприятия с другим лидером аргентинской пищевкусовой промышленности – фирмой «Ла Серенисима». Таким образом, французский гигант утвердился на рынке молочных продуктов (йогурты, сыр, десерты). Впоследствии «Данон» приобрел 50 % акций компании, занимавшейся дистрибуцией продукции «Ла Серенисима». И наконец, «Данон» за 135 млн дол. приобрел у местной промышленной группы «Картельоне» производственную структуру, выпускающую минеральную воду «Вильявисенсио» – одну из самых востребованных на аргентинском рынке. В итоге французский пищевой концерн создал в Аргентине весьма диверсифицированную производственную и сбытовую сеть, войдя в число крупнейших игроков местного АПК. Главными в бизнес-стратегии «Данона» были два момента: а) приобретение важных местных производителей, имевших длительную траекторию развития и признанные коммерческие бренды; б) организация выпуска и реализации на аргентинском рынке таких же товаров, какие компания коммерциализирует в десятках других стран мира.
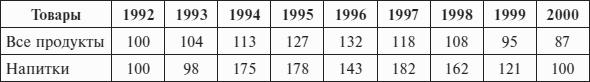
Важным элементом коммерческой стратегии ведущих компаний АПК (как иностранных, так и местных) в 1990-е гг. стало ускорение процесса вертикальной интеграции, т. е. объединение в рамках одного юридического лица нескольких бизнес-структур, занятых на разных этапах производственного процесса. Для большей наглядности обратимся к двум конкретным примерам. Первый пример. Аргентинская национальная группа «Аркор» (крупнейший производитель широкой гаммы пищевых товаров) приобрела фирмы, выпускающие различные виды упаковок, и специальные дистрибуторские структуры, а в 1996 г. присоединила к себе крупную компанию, производящую сахар – главное сырье для своей конечной продукции. Таким образом, была выстроена полная производственно-сбытовая цепочка. Именно такого рода интеграция позволила «Аркор» из небольшой семейной фирмы превратиться в международную корпорацию, занимающую сильные позиции в Бразилии и Чили. Только в период 1991–1995 гг. «Аркор» «выбросила» на рынок 300 новых продуктов, полностью сменила упаковку продаваемых товаров и создала около 100 собственных торговых брендов. К концу десятилетия компания производила и сбывала на внутреннем и внешнем рынках свыше 1500 наименований пищевкусовых изделий, что сделало ее лидером отрасли в странах МЕРКОСУР209. Второй пример. Международная корпорация «Каргилл» традиционно занималась экспортом зерновых культур, играя весьма заметную роль трейдера на мировых рынках. В 1990-е гг. эта ТНК мощно внедрилась в сектор переработки зерна в муку, применив «апробированную» стратегию разорения более слабых (в основном – национальных) конкурентов. Так, только в провинции Кордова во второй половине 1990-х гг. корпорация довела до банкротства 10 местных мукомольных предприятий. Механизм давления был предельно прост: пользуясь своим огромным финансовым превосходством, «Каргилл» резко сбивала цены на конечную продукцию (муку) и тем самым делала производство более слабых конкурентов нерентабельным. В сентябре 1999 г. «Каргилл» совместно с другой ТНК, «Молинос», создала крупнейшую в стране мукомольную компанию «Трагалиа», которая захватила 35 % внутреннего рынка муки210.Вместе с процессом концентрации капитала и производства (и тесно переплетаясь с ним, как видно из приведенных примеров) вертикальная интеграция в аграрных отраслях в 1990-е гг. объективно содействовала эффективному проникновению – чаще всего через филиалы ТНК – достижений научно-технического прогресса во все звенья продовольственной цепочки. Отражая сложившиеся в конкретных условиях аргентинской экономики механизмы функционирования всей национальной агросистемы, вертикальная интеграция хозяйствующих субъектов в значительной степени способствовала повышению продуктивности сельскохозяйственного производства, но, разумеется, не была свободна от определенных издержек.Одним из самых болезненных социально-экономических последствий процессов концентрации и вертикальной интеграции в сельском хозяйстве Аргентины стало разорение значительного числа преимущественно мелких хозяйств и сокращение общей занятости в аграрном секторе. В 1988–1999 гг. суммарное количество сельхозхозяйств сократилось на 24,2 %. При этом если взять хозяйства размером до 5 га, то здесь падение численности было намного больше – 38 %, а в сегменте от 5,1 до 10 га – 44,1 %. Одновременно беспрецедентно возрос удельный вес и количество крупнейших агропредприятий. Так, число хозяйств размером 1000–2500 га возросло на 38,7 %211.Анализируя главные тенденции и характерные особенности развития аргентинского агробизнеса в 1990-е гг., нельзя не учитывать и такой фундаментальный фактор, как конъюнктура мировых рынков и динамика международных цен на продовольственные товары (см. табл. 5.6).
Таблица 5.6 Динамика цен мирового рынка продовольственных товаров в 1992–2000 гг. (1992 г. = 100).
Источник . FАО Fооd Рriсеs аnd Stоскs Моnitоr. – hww.fао.оrg/еs/еsс/еsсе/ ЕSСВ/mоnitоr/mоnitоrе.htm.
Как видим, агрегированный индекс цен на продовольствие на международных рынках имел ярко выраженную повышательную тенденцию вплоть до 1996 г., после чего начал быстро снижаться. Что это означало для аргентинских производителей? Как отмечали Мигель Теубаль и Хавьер Родригес, речь шла о существенном изменении макроэкономического положения в неблагоприятную сторону. Падение мировых цен на продовольствие больно ударило по его экспортерам и к началу нового века «сделало ситуацию невыносимой»212. Изменение (в худшую сторону) международной конъюнктуры продовольственных товаров явилось одним из факторов, породивших рецессию и экономический кризис в Аргентине на рубеже ХХ и ХХI вв.Перестройка в промышленности: деиндустриализация или «созидательное разрушение»?Промышленное развитие Аргентины в эпоху рыночных реформ, как и целый ряд других экономических и финансовых сюжетов, рассматриваемых в данной книге, – тема, остающаяся остро дискуссионной вплоть до настоящего времени. Причем следует признать, что в основе имеющихся научных и политических разногласий и столкновений экспертных мнений лежат действительно неоднозначные результаты 1990-х гг. для судеб аргентинской индустрии.В дореформенный период избыточная зарегулированность промышленной деятельности своим следствием имела торможение производственной активности частного сектора, ограничение масштабов его операций и сравнительно вялое внедрение новых технологических процессов и научно-технических достижений. Существовавшие институты и механизмы промышленной политики были мало эффективны и инновационно инертны, а сам индустриальный сектор нуждался в постоянной опеке со стороны государства. Эти негативные явления остро дали о себе знать в «потерянное десятилетие» 1980-х гг., когда критическая масса накопившихся проблем породила глубокий структурный кризис. Неудивительно, что к началу 1990-х гг. в аргентинском обществе сложился консенсус по вопросу необходимости либерализации промышленной политики и предоставления большей свободы действий частному сектору, как местному, так и иностранному.В годы реформ контроль властных структур за осуществлением промышленной политики был существенно ослаблен. Благодаря процессу приватизации резко сократился список отраслей экономики с доминирующим (или преобладающим) участием государственного капитала и расширилось поле для предпринимательской активности частных компаний. В промышленности развернулся процесс вытеснения с рынка неконкурентоспособных и инертных предприятий новыми, более динамичными и агрессивными фирмами, многие из которых контролировались транснациональным капиталом. Достаточно сравнить списки крупнейших аргентинских компаний за 1990 и 2000 гг., чтобы убедиться в том, что за период рыночных преобразований состав бизнес-лидеров обновился более чем на 60 %.Рассматривая итоги промышленного развития Аргентины в последнее десятилетие прошлого века, многие исследователи сходятся на том, что в 1990-е гг. имел место процесс деиндустриализации экономики, который нанес тяжелый урон национальным интересам стратегического порядка, в известной степени отбросил страну в хозяйственном отношении назад. В частности, П. Бродер пишет об упадке индустрии в последнее десятилетие ХХ в., общем снижении доли в ВВП производственных секторов, «массовом закрытии промышленных предприятий»213. Еще категоричнее выразился крупный бразильский ученый Элио Жагуарибе, назвавший неолиберальную промышленную политику К. Менема – Д. Кавалло «индустриальным самоубийством»214.К похожим оценкам пришли авторы доклада «Инновации и производительность: исследование политики аргентинских промышленных фирм (1992–2001)», подготовленного при финансовой поддержке Международного исследовательского центра проблем развития. В документе отмечено: «В то время, когда многие местные компании были разорены (особенно это затронуло средние и малые предприятия) или проданы иностранным инвесторам, другие фирмы полностью либо частично оставили производственную деятельность и превратились в импортеров зарубежных товаров. В свою очередь, крупные компании, прежде всего филиалы транснациональных корпораций (ТНК), лучше приспособились к новым рыночным условиям»215.Следует признать, что тезис о «деиндустриализации» аргентинской экономики в 1990-х гг. имеет под собой некоторые основания. Например, в 1993–1998 гг. ВВП вырос на 21,8 %. Более высокие показатели продемонстрировали: сельское хозяйство – 23,1 %, строительство – 27,6 %, добывающая отрасль – 34 % и сфера коммунальных услуг – 44,5 %, тогда как объем производства в обрабатывающей промышленности увеличился лишь на 14,5 %. Однако в действительности все обстояло не так просто и не может оцениваться «чисто арифметически». К тому же даже приводимые исследователями цифры во многом зависят от поставленной «сверхзадачи».В качестве примера приведем позицию Х. Кастро. В первые 8 лет десятилетия 1990-х, пишет он, промышленное производство выросло на 50 %, индустриальный экспорт увеличился на 67 %, а производительность труда в расчете на одного занятого – на 70 %216. Исходя из приведенных данных, делается вывод о высокой динамике роста индустрии, переломившей негативную тенденцию, сложившуюся в 1970—1980-х гг. Не менее важна и качественная сторона дела. Предприятия ряда отраслей индустрии воспользовались ситуацией дешевого доллара и за время рыночных реформ благодаря импорту современного оборудования и технологий сумели перестроить производство и повысить свою конкурентоспособность. Данное обстоятельство признают даже такие непримиримые критики неолиберального курса и политики «конвертируемости», как Э. Дуальде. Он писал: «Промышленность вышла на самый современный уровень за последние пятьдесят лет. Соотношение песо – доллар 1:1 помогло предпринимателям модернизировать свои производства»217. Забегая вперед, отметим, что это явилось одним из факторов, позволивших после кризиса 2001–2002 гг. быстрыми темпами увеличить выпуск и экспортные поставки многих промышленных товаров.С учетом имеющихся разнообразных и во многом противоположных экспертных мнений и оценок попробуем объективно разобраться в ситуации и установить реальные результаты промышленного развития Аргентины в контексте неолиберальных преобразований. В начале обратимся к основным (базовым) показателям индустриального роста страны (см. табл. 5.7).Как видим, конкретные цифры в целом не рисуют никакой «промышленной катастрофы»: по основным позициям в 1990-е гг. в индустрии либо наблюдался рост (в ряде случаев – существенный), либо объемы производства сохранялись примерно на одном уровне. Исключение составляет хлопковое волокно. Его выпуск на протяжении десятилетия сначала заметно возрос, а затем резко снизился. Однако общей картины это никоим образом не меняет, поскольку удельный вес данных товаров в агрегированной стоимости национальной продукции весьма незначительный.
Таблица 5. 7 Производство важнейших видов промышленной продукции (1990–2001 гг.).

Составлено по: Dоs siglоs dе есоnоmiа аrgеntinа (1810–2004). Р. 322, 346, 349, 352–354, 362–364, 368.
Характерные статистические подсчеты сделал один из ярых критиков неолиберализма, Эдуардо Басуальдо, всесторонне проанализировавший основные тренды развития индустриального сектора в интересующий нас период. Ученый выделил такие показатели, как общий объем промышленного производства, уровень занятости, динамика реальной заработной платы и производительности труда (см. табл. 5.8). Результаты исследования дополняют имеющуюся панораму и помогают глубже понять существо достаточно сложных и многослойных процессов, происходивших в аргентинской обрабатывающей промышленности на исходе прошлого века.
Таблица 5.8 Показатели развития аргентинской индустрии в 1991–2001 гг. (1993 г. = 100)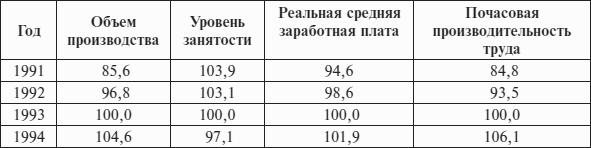

Источник , httр: //www. iаdе/оrg. аr/Rе/Аrtiсulоs/
Из приведенных в табл. 5.8 данных можно сделать вывод стратегического порядка. В 1990-е гг. в аргентинской обрабатывающей промышленности имели место не только и не столько количественные, сколько качественные изменения. Данное наблюдение наводит на мысль о формуле «созидательного разрушения», выдвинутой Йозефом Шумпетером. Согласно его работам, «созидательное разрушение» означает уход с экономической сцены неэффективных, закостеневших компаний и укрепление позиций наиболее конкурентоспособных предприятий. Другими словами, разрушение необходимо для созидания, т. е. экономического роста. По некоторым оценкам, в современной экономике примерно 50 % роста производительности труда обеспечивается именно «созидательным разрушением». Включение в Аргентине рыночных механизмов «подстегнуло» промышленность, но не всю, а те ее сектора, продукция которых была востребована в условиях резко усилившейся конкуренции и изменений в структуре потребительского спроса (внутреннего и внешнего). Важным моментом было существенное – почти в 2 раза – повышение производительности труда, происходившее постоянно в течение всего периода неолиберальных реформ на фоне (и, видимо, в значительной степени благодаря) сокращения числа занятых (почти на */3) и фактического замораживания и даже некоторого снижения средней реальной заработной платы работников индустриального сектора. В подкрепление данного тезиса приведем дополнительные цифры, отражающие динамику отобранных показателей (см. табл. 5.9).Представляется очевидным, что падение объема промышленного производства произошло в условиях кризисных потрясений 1995 г., а также в период рецессии и последовавшего за ней системного кризиса 2001–2002 гг. Именно в 1999–2001 гг. происходит максимальное падение промышленного производства (см. рис. 5.1). Но в этом смысле ситуация в индустрии мало чем отличалась от положения дел в национальной экономике в целом.
Таблица 5.9 Динамика основных показателей развития аргентинской индустрии в 1991–2001 гг. (в % в среднем за год).

Источник . httр://www.iаdе/оrg.аr/Rе/Аrtiсulоs/

Рис. 5.1. Изменение объема промышленного производства (%).
Источник . Аrgеntinа: Indiсаdоrеs Есоnómiсоs. Осtubrе 2009.
Что касается реальной заработной платы и производительности труда, то их динамика была напрямую связана с такими системообразующими процессами, как приватизация, усиление роли ТНК, концентрация капитала и производства, снижение уровня защиты местных товаропроизводителей от трансграничной конкуренции. В контексте указанных макроэкономических изменений, как правило, происходило улучшение корпоративного менеджмента, что, в свою очередь, вело к рационализации производства, повышению рентабельности и, говоря марксистским языком, усилению эксплуатации трудящихся. И в этом плане обрабатывающая промышленность не «выбивалась» из общего ряда большинства других отраслей экономики. Иное дело, что в 1990-е гг. продолжился (а в условиях рыночных реформ ускорился) начавшийся значительно раньше процесс сокращения доли обрабатывающей промышленности в ВВП в пользу некоторых других хозяйственных секторов (см. табл. 5.10). Однако данный тренд носил не национальный, а глобальный характер и в первую очередь означал возникновение и укрепление в стране определенных элементов постиндустриального общества, выражавшихся в последовательном увеличении удельного веса и макроэкономического значения информационно-сервисных секторов, включая телекоммуникации, транспорт и финансы.
Таблица 5.10 Структура ВВП Аргентины (в %).

Подсчитано по: Dоs siglоs dе есоnоmiа аrgеntinа (1810–2004). Р. 198–203.
Рассмотрим теперь более конкретно и детально тенденции развития в 1990-е гг. ряда основных отраслей обрабатывающей промышленности, не входящих в АПК. 1. Черная и цветная металлургия. Период неолиберальных реформ стал временем форсированной консолидации отрасли и укрепления в ней позиций предприятий одной из крупнейших и наиболее диверсифицированных аргентинских промышленных транснациональных групп – «Течинт», принявшей активное участие в процессе приватизации и благодаря включению в свою структуру новых производств увеличившей за десятилетие объем продаж втрое (в 2000 г. – до 2,5 млрд дол.)218. Одна из компаний группы – «Сидерка» стала одним из мировых лидеров по выпуску бесшовных стальных труб для трубопроводов, другая компания – «Сидерар» – закрепилась в роли ведущего в стране производителя стального литья.Сильные позиции в отрасли удерживала фирма «Асиндар» (ее президентом одно время был бывший министр экономики Х. Мартинес де Ос), сложившаяся в мощную вертикально интегрированную структуру с крупными бизнес-интересами в Бразилии и Чили. Третий металлургический гигант Аргентины – главный производитель алюминия – компания «Алуар». К началу нового века она выпускала порядка 190 тыс. т металла, из которых свыше 100 тыс. т направлялось на экспорт219.2. Автомобилестроение. Эта отрасль с самого своего рождения находилась под контролем иностранного капитала. Статистика зафиксировала начало производства в 1951 г., когда в стране были собраны первые 108 машин. В дальнейшем аргентинское автомобилестроение знало свои взлеты и падения. Низшей точкой за 30 лет стал кризисный 1990 год, когда было выпущено менее 100 тыс. автомобилей. В следующем десятилетии производство пошло вверх, достигнув своего максимума в 1998 г. – почти 458 тыс. машин, из которых около 238 тыс. (52 %) было отправлено на экспорт220. К этому моменту в отрасли насчитывалось 6 заводов (сборочных производств) и порядка 600 предприятий, выпускавших отдельные узлы и запасные части. В общей сложности на них трудилось свыше 40 тыс. человек221. Лидерами рынка стали мировые автомобильные гиганты: «Форд», «Фольксваген», «Фиат», «Пежо-Ситроен», «Дженерал моторе» и «Тойота».3. Нефтехимическая промышленность. В отличие от большинства других отраслей аргентинской экономики нефтехимия в «потерянное десятилетие» 1980-х развивалась динамично благодаря мощной государственной поддержке, достаточно крупным частным инвестициям и солидной сырьевой базе. Именно в этот период сложился центр (полюс) нефтехимии в районе города Баиа-Бланка на юге провинции Буэнос-Айрес. В 1990-е гг. в ходе приватизации в отрасль пришли новые сильные игроки: аргентинские нефтяные компании ЯПФ, «Перес Компанк» и «Астра», а также транснациональные «Дау Кемикл», «Юнион Карбайд», «Сольвай».4. Химическая промышленность. Данный сектор традиционно практически полностью контролируется филиалами германских и американских ТНК: «Байер», «БАСФ», «Хехст», «Дюпон», «Монсанто», а также английской «Империал кемикл индастрис». Для этих предприятий характерна высокая степень диверсификации выпускаемой продукции, значительная доля которой (к началу ХХ в. – порядка 500 млн дол.) направлялась на экспорт.5. Электротехника и электроника. В структуре отрасли, которая является одной из самых наукоемких в аргентинском машиностроении, доминирует производство товаров бытового назначения (телевизоры, холодильники, радиоаппаратура и т. д.). Один из важных центров производства возник в 1980-е гг. на Огненной Земле благодаря специальному законодательству (закон № 19.640), предоставившему налоговые льготы обосновавшимся там компаниям. Их основной сферой деятельности стала сборка бытовой электроники из импортных деталей, прежде всего в расчете на внутренний рынок. В 1990-е гг. в связи с либерализацией экономики и резким увеличением импорта электротехнической и электронной продукции предприятия на Огненной Земле столкнулись с возросшей конкуренцией, что заставило их существенно рационализировать производство (в первую очередь за счет сокращения персонала) и искать новые рынки сбыта своей продукции. Последнее послужило стимулом для быстрого роста экспорта: с 49 млн дол. в 1990 г. до 333 млн дол. в 1995 г.222 Во второй половине десятилетия перегруппировка сил на рынке электротехники и электроники в основном завершилась. Его главными характеристиками стали: высокий процент импортной продукции, значительное количество местных и иностранных производителей (в массе своей – средних) и дистрибуторов, создавших остроконкурентную среду.6. Текстильная и швейная промышленность. Одна из традиционных отраслей аргентинской промышленности, сыгравшая очень заметную роль в реализации политики импортозамещающей индустриализации. К началу неолиберальных реформ сектор насчитывал тысячи предприятий (в основном малых и средних), фактически полностью контролировавших внутренний рынок благодаря высоким импортным пошлинам. В 1990-е гг. ситуация резко изменилась. Снятие протекционистских таможенных барьеров привело к невиданному наплыву высококонкурентоспособной продукции из Бразилии и стран Азии, вытеснившей с прилавков местные изделия. С 1993 г. и до конца десятилетия отрасль потеряла 150 предприятий и 50 тыс. занятых223.7. Фармацевтическая промышленность. Две характерные особенности отличают эту отрасль экономики: высокая степень наукоемкости (в том числе серьезные национальные научные разработки) и сильные позиции местных компаний, обеспечивающих свыше 50 % всего объема продаж. Лидер аргентинского фармацевтического бизнеса – фирма «Лабораторное Баго С.А.» с годовым оборотом в конце 1990-х гг. порядка 200 млн дол. (без учета зарубежных рынков). Именно в этом секторе возникли национальные биотехнологические предприятия, самым крупным из которых была компания «Био Сидус С.А.», не только активно освоившая внутренний рынок, но и ставшая крупнейшим экспортером биотехнологической продукции – около 24 млн дол. в 2000 г.224Проведенные примеры показывают, что, несмотря на существенное сокращение удельного веса обрабатывающей промышленности в общем объеме ВВП в 90-е годы прошлого века, роль индустриального сектора осталась весьма значительной. Непреложным фактом является то, что в условиях неолиберальных реформ промышленность пережила своего рода «ломку», структурные изменения, в результате которых пострадали традиционные отрасли, не выдержавшие международной конкуренции, но одновременно получили дополнительные возможности роста и модернизации наиболее современные наукоемкие сектора. Сокращение удельного веса промышленности в ВВП и снижение уровня занятости в этой отрасли экономики вследствие опережающего развития информационно-сервисной сферы не вызвало симметричного сокращения значимости индустрии в народном хозяйстве. Вместе с тем очевидно, что индустриальное развитие в 1990-е гг. было непростым. В ходе рыночных трансформаций страна пережила смену моделей промышленной политики. На место традиционной «этатистской» парадигмы, с минимальными отклонениями просуществовавшей несколько десятилетий, пришла парадигма неолиберальная. Если первая (в рамках импортозамещающей стратегии) использовала методы прямого государственного вмешательства в экономические процессы, постоянно отделяла «чистых от нечистых», выделяя привилегированные отрасли и поддерживая их субсидиями, бесконечными манипуляциями с валютным курсом и тарифами естественных монополий, то вторая парадигма, как нам представляется, в целом была направлена не на создание «тепличных условий» и исключений для некоторых («отобранных») производств, а на организацию унифицированных базовых правил для всех индустриальных секторов в контексте открытой и конкурентной экономики. Такие правила, по замыслу правительства К. Менема – Д. Кавалло, должны были естественным образом «подстегивать» инвестиционную активность частных компаний и стимулировать рост их продуктивности.Непредвзятый взгляд на конкретные результаты промышленного развития Аргентины в 1990-е гг. заставляет отказаться от сверхкритических и даже апокалипсических оценок. В то же время сложность и многомерность процесса индустриальной модернизации не могли не сказаться негативно на его динамике и нередко рождали опасные перекосы.
Противоречивые сдвиги в энергетике.
Одна из базовых отраслей экономики Аргентины – энергетика – до 1950-х гг. оставалась слаборазвитой, отстающей сферой хозяйственной деятельности. И топливные сектора, и электроэнергетика, несмотря на наличие существенных запасов таких энергоносителей, как нефть (добыча с 1907 г.) и природный газ (добыча с 1913 г.), а также огромного гидроэнергетического потенциала (50 тыс. МВт), не получали должного развития вплоть до развертывания перонистского этапа процесса импортозамещающей индустриализации (вторая волна модернизации). Новые промышленные производства потребовали резкого увеличения энергоснабжения и дали мощный толчок росту добычи нефти и газа (см. табл. 5.11).
Таблица 5.11 Добыча и подтвержденные запасы нефти и газа (1920–2000 гг.).

Источник . Dоs siglоs dе есоnоmiа аrgеntinа (1810–2004). Р. 321, 322.
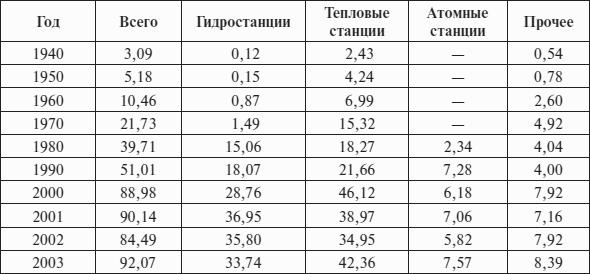
Статистические данные, приведенные в табл. 5.11, показывают, что в течение 30 лет (1950–1980 гг.) добыча нефти увеличилась почти в 8 раз, а природного газа – в 18 раз. В этот период были введены в строй десятки тепловых электростанций, развернулось строительство нефте– и газопроводов, не только соединивших различные районы Аргентины (добычи и основного потребления), но и протянувшихся в соседние южноамериканские государства. В 1980-х гг. продолжался рост добычи природного газа, что помогло стране выйти на полное самообеспечение энергоносителями. Процесс неолиберальных преобразований не обошел стороной и топливно-энергетический комплекс (ТЭК). Он подвергся глубокой реформе (можно сказать, «по Чубайсу»), которая привела к приватизации основных энергоактивов, либерализации энергетического рынка, разделению ТЭК на добывающие, генерирующие, транспортные и сбытовые компании. При этом приватизация нефтяной и газовой отрасли имела противоречивые последствия. С одной стороны, в этой сфере ощутимо повысился общий технический и управленческий уровень, возросли объемы добычи (особенно газа), Аргентина в 1992 г. стала нетто-экспортером углеводородных энергоносителей. До 25 % добываемой нефти и 15 % газа по новым трубопроводам и танкерами отправлялось в Бразилию, Чили, Уругвай и Парагвай225. К началу нового столетия страна превратилась в самого эффективного производителя энергии в Латинской Америке : оптовая цена 1 МВт ч электричества упала с 50 дол. в 1992 г. до 22 дол. в 2001 г. (для сравнения: в Бразилии цена составляла 50, а в Чили – 60 дол.). Заметим, что дешевая электроэнергия станет важным конкурентным преимуществом и существенным фактором динамичного восстановления промышленности в посткризисный период. В тоже время, по заключению многих авторитетных специалистов, интенсификация добычи углеводородов не сопровождалась достаточными инвестициями в геологоразведку и разработку новых месторождений. Как признавал управляющий частной нефтяной компании «Плуспетроль» Карлос Крус, «…в конце 90-х годов разведка резко сократилась и уже не восстановила былой ритм»226. Подтвержденные запасы нефти и газа, достигнув своих максимальных показателей в 1999–2000 гг., в последующий период стали сокращаться, что поставило под угрозу будущее энергообеспечение.Значительное место в структуре топливно-энергетического баланса в 70—80-е годы прошлого века заняла гидроэнергетика , что было связано с реализацией масштабных проектов, в том числе межнациональных (с Уругваем и Парагваем), строительства ГЭС, как на внутренних аргентинских реках, так и на пограничных – Уругвае и Паране. На первой в 1979 г. вступила в строй аргентино-уругвайская «Сальто Гранде» (мощность 1890 МВт), а на второй в 1988 г. – аргентино-парагвайская «Ясирета» (3200 МВт) [29] . В 1990-е гг. новых проектов общенационального масштаба в области гидроэнергетики реализовано не было. Это и понятно. Строительство крупной ГЭС невозможно без активного государственного участия, а такое участие не согласовывалось с идеологией неолиберализма и политикой правительства К. Менема. Развитие гидроэнергетики было приостановлено. Если в 1990-е гг. и в начале ХХI в. производство энергии на ГЭС наращивалось за счет мощностей, созданных в предшествующий период, то начиная с 2002 г. оно начало снижаться как абсолютно, так и относительно (см. табл. 5.12).
Таблица 5.12 Производство электроэнергии (млрд кВт ч).
Подсчитано по : Dоs siglоs dе есоnоmiа аrgеntinа (1810–2004). Р. 367, 368.
Третий компонент топливно-энергетического баланса Аргентины – ядерная энергетика . До настоящего времени удельный вес этой отрасли в общем объеме производства электроэнергии остается сравнительно низким. Однако, как отмечают специалисты, АЭС отличает максимально высокий (по сравнению с другими энергетическими станциями) коэффициент полезного действия. В результате на атомную энергетику приходится 4,4 % от всех установленных мощностей отрасли, но 7–8 % суммарного объема производства электроэнергии227.
Саsе studу Аргентинская ядерная программа Аргентина вступила в ядерный век 31 мая 1950 г., когда Х.Д. Перон подписал правительственный декрет № 10.936 о создании Национальной комиссии по атомной энергии (НКАЭ). С этого момента в стране разворачиваются работы в области использования энергии атома в мирных целях и постепенно формируется аргентинский ядерный сектор, включающий в себя НКАЭ – регулирующий орган, компанию «Нуклеоэлектрика Архентина С.А.» (НАСА), фирмы «Конуар С.А.», «Фае С.А.», «ЭНСИ С.Э.», «Диокситек С.А.», «ИНВАП С.Э.», а также два фонда: «Школа ядерной медицины» и «Центр ядерной диагностики ». Стратегическое значение имело строительство атомных электростанций, изменивших энергетическую матрицу Аргентины. Первая АЭС – «Атуча 1» была спроектирована и построена германской компанией « Сименс » на берегу реки Парана в 100 км от Буэнос-Айреса и вступила в строй 24 июня 1974 г. Ее установленная мощность составляет (брутто) 375 МВт, коэффициент нагрузки – 70 %: и коэффициент полезного действия – 75 % (в отдельные годы этот показатель составлял 90 %). Вторая АЭС «Эмбальсе» функционирует с 20 января 1984 г. на берегу водохранилища реки Терсеро в провинции Кордова. Мощность этой станции, которую построил итало-канадский консорциум, достигает 648 МВт, средний коэффициент нагрузки – 84 %, а максимальный коэффициент полезного действия – 98 % (самый высокий в мире показатель для аналогичных реакторов). В качестве побочного продукта «Эмбальсе» производит радиоизотоп Кобальт-60, широко применяемый в промышленности и медицине. В 1980 г. вблизи АЭС «Атуча 1» по проекту « Сименс » началось строительство станции «Атуча II» установленной мощностью (брутто) 745 МВт. В силу экономических и политических причин строительство АЭС в 1995 г. было остановлено. Только в 2005 г. правительство Н. Киршнера (под влиянием возникших энергетических трудностей) приняло решение о завершении работ на «Атуча II» и вводе ее в действие в 2010 г. В результате в настоящее время ядерный сектор Аргентины располагает: двумя работающими АЭС и одной строящейся; технологиями и мощностями по производству ядерного топлива; структурами, добывающими урановое сырье, вырабатывающими диоксид урана, легко обогащенный уран и тяжелую воду; учебными заведениями, готовящими кадры для атомной промышленности; специализированными научно-исследовательскими центрами; предприятиями, выпускающими исследовательские и иные реакторы, а также радиоизотопы; специальными органами по осуществлению международных контактов НКАЭ и других организаций ядерного сектора. Успехи страны в атомной области нашли подтверждение на мировом уровне. Аргентинские специалисты поставили реакторы для ядерных исследовательских центров в Перу и Алжире, установили сотрудничество в атомной области с Бразилией, КНР, Индией, Ираном, Египтом и рядом других стран.
В октябре 2001 г., когда развитие кризиса уже вступало в свою высшую фазу, в Буэнос-Айресе собрался ХVIII Мировой конгресс по энергетике. На форум съехались практически все лидеры международного энергетического бизнеса (Россию представлял А.Б. Чубайс), и, несмотря на сложное финансовое положение Аргентины, многие компании заявили о намерениях осуществить в стране масштабные инвестиционные проекты. Об этом говорили представители «Томаль – Фика Эльф» (Франция – Бельгия), «Винтершолл энергиа» (Германия) и «Пан Америкен Энерджи» (США), образовавшие консорциум для разработки месторождения природного газа на Огненной Земле. Французская компания «Электриситэ» выступила с проектом строительства высоковольтных линий электропередачи, аргентинская группа «Перес Компанк» объявила программу открытия сети из 420 автозаправочных станций, с аналогичной идеей в Буэнос-Айрес приехали руководители венесуэльского нефтяного государственного гиганта ПДВСА. Беспрецедентные по объему капиталовложения (7,8 млрд дол. на период до 2006 г.) анонсировала «Репсоль – ЯПФ», подтверждая тем самым свой статус главного игрока на аргентинском нефтегазовом рынке. Интерес к расширению бизнеса в соседней стране подтвердила бразильская монополия «Петробраз» 228. Такое обилие планов со стороны международного энергетического бизнеса (причем в условиях острых кризисных явлений) говорило об одном: приватизация предприятий аргентинской энергетики принесла мировым ТНК и крупному местному предпринимательству очень серьезные дивиденды. Это рождало желание компаний закрепить и расширить присутствие в ТЭК Аргентины. Однако кризис 2001–2002 гг. заметно охладил пыл большинства инвесторов, их планы были заморожены, а аргентинская энергетика столкнулась с новыми сложными проблемами.Горнодобывающая отрасль: меняющиеся приоритетыВ 1862 г. Доминго Фаустино Сармьенто [30] будучи губернатором провинции Сан-Хуан, писал в письме тогдашнему президенту страны Бартоломе Митре: «Помогите мне в горном деле, и я сделаю республику богатой». Д. Сармьенто просил кредит на организацию горнодобывающих работ в Андах и обещал его вернуть государству с высокими процентами в самый короткий промежуток времени229.Идея развития в Аргентине горно-рудной промышленности многим казалась очевидной. Во-первых, был вдохновляющий пример Чили, где добыча меди (половина мировой), серебра, селитры и угля на глазах обогащала страну. Во-вторых, существовала уверенность в том, что и с аргентинской стороны Анд имеются запасы полезных ископаемых, необходимых для промышленного развития и востребованных на международных рынках. Однако экономическая модель Аргентины во второй половине ХIХ в. начала выстраиваться в другом формате, в котором горной добыче с ее огромными затратами на разведку недр и организацию производства не было места. В результате, несмотря на значительный потенциал, добыча горно-рудного сырья почти полтора века оставалась второстепенной отраслью аргентинской экономики, не игравшей существенной роли ни в ВВП, ни в системе внешнеэкономических связей.Ситуация начала быстро меняться в 1990-е гг. благодаря институциональным изменениям, осуществленным правительством К. Менема в контексте неолиберального дерегулирования экономики. В 1993–1994 гг. официальный Буэнос-Айрес принял целую серию законов, установивших новые правила игры в горнодобывающей промышленности. В том числе: закон № 24196 об инвестициях, закон № 24224 о перестройке отрасли, закон № 24228 об отношениях между федеральной властью и отдельными провинциями, закон № 24402 о режиме финансирования горной добычи, закон № 24498, актуализирующий горный кодекс, и закон № 24585, касающийся охраны окружающей среды230. В дополнение к этой лавине законодательных актов были созданы новые учреждения, призванные обеспечить должный уровень геологоразведки и технической помощи предприятиям добывающей отрасли, а также образован специальный Федеральный совет, координирующий отношения между отдельными провинциями в горно-рудной области. Все эти решения и меры позволили выработать План развития горной добычи , наметивший основные координаты модернизации и расширения отрасли на среднесрочную перспективу.В соответствии с новым законодательством горнодобывающим компаниям, в том числе – иностранным, предоставлялись налоговые льготы, концессии сроком на 36 лет (5 лет – на разведку, 1 год – на подготовку проекта и 30 лет – на разработку месторождения), свободное распоряжение добытым сырьем, гарантии репатриации прибылей и вложенных капиталов. Политика рыночных реформаторов впервые в истории страны создала реальные институциональные предпосылки для прихода в горнодобывающую отрасль как частных аргентинских предпринимателей, так и крупнейших международных майнинговых корпораций (число иностранных компаний в секторе выросло с 4 в 1989 г. до 80 к началу нового столетия)231.Широкое участие ведущих мировых горнодобывающих ТНК в геологоразведке и эксплуатационных работах на территории Аргентины в исторически сжатые сроки коренным образом изменило лицо отрасли, привело к быстрому росту производства и поставок продукции на внешний рынок (см. табл. 5.13).
Таблица 5.13 Горнодобывающая отрасль Аргентины: производство и экспорт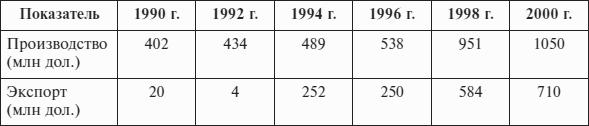
Источник. Мinistеriо dе Есоnоmíа, Dirессión dе Есоnоmíа Мinеrа. – www.mесоn.gоv.аr.
Большое стратегическое значение долговременного характера имело подписание в 1997 г. межправительственного соглашения с Чили о сотрудничестве в горнодобывающей отрасли. Эта межгосударственная договоренность впервые давала аргентинской стороне дополнительные возможности в использовании мощной и технологически продвинутой производственной инфраструктуры соседней страны для обогащения и переработки добываемого сырья и его экспорта (через порты на тихоокеанском побережье) в США, а также в страны Азии и Океании. И еще одно важное обстоятельство. Рост горнодобывающего производства (по определению) происходил в отдаленных от столицы страны аргентинских провинциях, как правило – отстающих в своем социально-экономическом развитии. Поэтому новые крупные капиталовложения имели для этих районов особую значимость. С приходом горно-рудных компаний в провинции активизировалось предпринимательство и оживлялась вся хозяйственная жизнь: строились новые дороги, росло потребление электроэнергии, создавались дополнительные рабочие места [31] , повышалась востребованность в специалистах высшей квалификации, включая ученых и инженеров, ощутимо пополнялся местный бюджет. Данный эффект мультипликатора в сложных условиях отсталой аргентинской «глубинки» трудно переоценить.
Саsе studу Основные проекты в горнодобывающей отрасли Месторождение меди и золота «Бахо Ла Аьумбрера» в провинции Катамарка. Это крупнейший из уже реализованных проектов в аргентинской горнодобывающей отрасли, начатый консорциумом из двух австралийских и одной канадской компаний: «Маунт Иса Майне» (МИМ), «Норт Лтд.», «Рио Алгом». Впоследствии контроль перешел к одной из ведущих мировых майнинговых фирм, «Кстрата», со штаб-квартирой в Швейцарии. Собственно говоря, месторождение было открыто еще в 1960-е гг. специалистами из Университета Тукумана, оценившими обнаруженные запасы меди в 3,3 млн m (9-е место в мире) и золота – 12 млн тройских унций (14-е место в мире), однако из-за отсутствия инвестиций месторождение в серьезных масштабах не разрабатывалось вплоть до середины 1990-х гг. Консорциум инвесторов к концу десятилетия вложил порядка 1 млрд дол., организовав добычу руды, производство концентрата на предприятии в Тукумане (порода доставляется пульпопроводом на расстояние 250 км) и его экспорт на судах из собственного порта на реке Парана. В 2001 г. объем внешних поставок превысил 340 млн дол. (более половины всего аргентинского горнорудного экспорта). В начале текущего столетия «Ла Алумбрера» вышла на уровень производства 190 тыс. т медной и 10 тыс. т (730 тыс. унций металла) золотоносной руды в год. «Паскуа Лама» (в стадии реализации) – месторождение золота и серебра в провинции Сан-Хуан на границе с Чили, где также имеются залежи этих драгоценных металлов, что делает данный проект крупнейшим трансграничным предприятием. Освоение месторождения стало возможным благодаря подписанию упомянутого аргентино-чилийского соглашения 1997 года. Разработку предприняла канадская фирма «Бэррик Голд» (одна из крупнейших в мире), инвестировавшая в проект порядка 950 млн дол. и планирующая вести добычу в течение 16 лет с годовым производством золота в объеме 750–800 тыс. унций и серебра – 35 млн унций. «Агуа Рика» (в стадии реализации) – добыча меди, золота и молибдена. Месторождение расположено в провинции Катамарка, в 35 км от «Ла Алумбреры», и стало осваиваться совместно транснациональной корпорацией № 1 горнодобывающей отрасли «БХП Биллитон» (Австралия) и канадской фирмой «Нортерн Орион», инвестировавших около 1 млрд дол. и поставивших целью начать добычу в 2012 г. с годовым оборотом до 500 млн дол. «Серро Вангуардиа». Месторождение золота и серебра в провинции Санта-Крус, за разработку которого взялись концерн «Англо-Америкен» (Великобритания – Южная Африка) и аргентинская группа «Перес Ком-панк». Запасы золота здесь оцениваются в 100 т, организация его добычи и отправки для последующей обработки в Бразилию потребовала инвестиций около 200 млн дол., годовой объем продаж составил 120 млн. дол., а экспорт в 2001 г. достиг 95 млн дол. Любопытно, что это богатейшее месторождение было обнаружено в зоне, которая никогда не рассматривалась в качестве перспективной с точки зрения возможного наличия полезных ископаемых. Данный случай заставляет во многом пересмотреть (в сторону увеличения) потенциал Аргентины в плане горной добычи и включить в список «перспективных» новые обширные области национальной территории. «Эль Пачон» (в стадии реализации) – месторождение меди и молибдена в провинции Сан-Хуан, на границе с Чили, на высоте 4500 м над уровнем моря. К освоению приступили канадская компания «Камбьор Инк.» и боливийская «Компании Минера Сан-Хорхе». В 2005 г. контроль над месторождением перешел к фирме «Кстрата», чьи суммарные инвестиции должны превысить 1,5 млрд дол. Проект включает в себя строительство пульпопровода, соединяющего месторождение с перерабатывающим предприятием в Чили, и предусматривает экспортные поставки через чилийские порты. Это тоже результат двустороннего соглашения о сотрудничестве в области горнодобывающей промышленности. «Эль Саль дель омбре муэрто». Такое трагическое наименование (в переводе – «Солончак мертвеца») было дано месторождению солей лития (запасы – 1,2 млн т), расположенному в провинции Катамарка на высоте 4000 м над уровнем моря. Компания «Минера дель Аяьтиплано» (дочерняя структура американской «ФМК Литиум Корп.») вложила в проект 110 млн дол. и организовала поставку продукции через чилийский порт Антофагаста в США и Японию. Объем экспорта в 2001 г. превысил 27 млн дол. По оценке специалистов, месторождение может обеспечивать до 30 % мирового спроса в карбиде и хлориде лития. «Рио-Колорадо» (в стадии реализации) – одно из крупнейших в мире месторождений калия, расположенное в провинции Мендоса и первоначально контролировавшееся корпорацией «Рио Тинто». В начале 2009 г. перешло под контроль бразильского капитала. Объем инвестиций должен составить около 2 млрд дол.
Реализация названных выше и других (менее масштабных, но достаточно многочисленных) проектов обеспечила в ряде случаев экспоненциальный рост добычи полезных ископаемых. Например, добыча меди только в период 1992–1998 гг. увеличилась с 297 т до 170,3 тыс. т (в 573 раза!), золота – с 1,1 т до 19,5 т232. По существу, горнодобывающая промышленность в 90-е гг. прошлого века заново сформировалась как важная отрасль аргентинской экономики, имеющая значительный экспортный и инвестиционный потенциал. Официальные данные говорят о почти 5 млрд дол. капиталовложений, аккумулированных этой отраслью в 1992–2001 гг. Причем обращает на себя внимание и такой факт: 75 % территории Аргентины, считающихся потенциально богатыми полезными ископаемыми, до сих пор не стали объектом серьезной геологоразведки. Подлинные возможности страны как производителя и экспортера горно-рудной продукции известны далеко не полностью.Рост сферы услуг и «революция» телекоммуникацийВ 90-е гг. прошлого столетия в Аргентине максимально высокими темпами рос сектор услуг, доля которого в национальном ВВП увеличилась с 48,1 % в 1989 г. до 69,2 % в 2000 г. Как и в большинстве других государств мира (в первую очередь высокоразвитых), этот процесс в основе своей носил объективный характер, был связан с развитием науки и техники, переменами в производственной сфере и с изменениями в системе общественных потребностей. Напомним, что десятилетие 1990-х отличалось быстрым ростом производительности труда в промышленности. Так же как в свое время повышение эффективности аграрного производства обусловило (и сделало возможным) перелив ресурсов из первичного сектора экономики во вторичный, индустриальный, так и на этот раз рационализация и повышение продуктивности в промышленности обеспечили опережающее развитие третичного сектора, послужили мощным толчком расширения сферы и номенклатуры услуг.Большую стимулирующую роль, безусловно, сыграла неолиберальная политика, акцентировавшая объективно развивавшиеся тенденции к изменению секторальной (отраслевой) структуры экономики и ускорившая процесс ее «сервисизации». В результате к началу нынешнего столетия третичный сектор в Аргентине в целом сложился по меркам развитых государств и, по классификации ВТО, насчитывал более 160 видов предоставляемых услуг: от научных исследований до ремонтных работ, от образования до обслуживания престарелых и больных граждан. При этом на первый план стали динамично выдвигаться информационно-сервисные отрасли, основанные на использовании сложного, высококвалифицированного интеллектуального труда: финансы, аудит, юридические услуги, бизнес-консалтинг, информатика, телекоммуникации, высококачественное платное медицинское обслуживание, мирового уровня высшее образование [32] . Показательно, что удельный вес финансового сектора в ВВП с 1989 по 2000 г. вырос с 14,9 до 19,7 %.Одним из важных направлений развития сферы финансовых услуг явилось расширение операций на фондовом рынке. Особых размеров биржевые сделки достигли во второй половине десятилетия, когда в основном был завершен процесс приватизации и на бирже стали котироваться акции новых частных компаний, созданных на базе бывших государственных предприятий. Характерно, что в 1998–2000 гг., несмотря на экономическую рецессию, капитализация аргентинских компаний, чьи акции котировались на бирже Буэнос-Айреса, увеличилась с 45 до 166 млрд дол.233 При этом сложился совершенно новый рынок финансовых инструментов, который, стимулируя развитие биржевых операций, увеличил возможности внутренних и внешних инвесторов по диверсификации их инвестиционных портфелей.В конце 1990-х гг. на бирже Буэнос-Айреса, наряду с акциями местных компаний, широко торговались различные финансовые инструменты: купоны, корпоративные и государственные облигации, депозитарные расписки, позволявшие инвесторам свободно и оперативно переводить свои вложения с одних ценных бумаг в другие, включая финансовые документы иностранных эмитентов. Все это, в контексте проведенной либерализации валютного законодательства, создало условия для активного использования ресурсов аргентинских компаний и частных вкладчиков в качестве инвестиций не только в национальные, но и в зарубежные ценные бумаги. Аргентинские потребители финансовых услуг все глубже встраивались в глобальное пространство посредством расширявшихся международных обменов. Одним из последствий этого процесса явилось существенное увеличение активов аргентинцев за рубежом.Развитие сферы услуг определенным образом меняло хозяйственный ландшафт, усиливая роль и инвестиционную привлекательность отраслей, еще недавно являвшихся объектом острой критики. Классический пример – сектор телекоммуникаций. Переход в частные руки телефонных компаний обеспечил приток в отрасль беспрецедентных по размерам инвестиций, составивших в 1991–2000 гг. свыше 21 млрд дол., что позволило в этот период увеличить количество линий с 3 млн до 8,1 млн и практически решить в стране проблему телефонной связи, в том числе для значительной части малоимущих слоев населения. Если в 1990 г. только 10 % из числа экономически наиболее нуждающихся аргентинских семей имели телефоны, то уже к 1996 г. их количество составило 32 %234. Неизмеримо возросло качество обслуживания. Можно привести такой пример: до приватизации в среднем требовалось 23 дня, чтобы исправить вышедшую из строя телефонную линию, после приватизации этот срок сократился до двух дней.Одновременно с расширением национальной сети телефонной связи и повышением качества обслуживания в 1990-е гг. наблюдался интенсивный приток современных технологий в области телекоммуникаций: волоконной оптики, цифровых телефонных станций, сотовой телефонии.Все это обеспечило коренную модернизацию отрасли. Аргентина стала в Латинской Америке одним из региональных лидеров в распространении мобильной связи, кабельного телевидения, персональных компьютеров, Интернета (см. табл. 5.14). Например, количество сотовых телефонов возросло с 15 тыс. в 1990 г. до 6,4 млн в 2000 г., а число пользователей Интернетом только в период 1997–2000 гг. увеличилось со 190 тыс. до 2,5 млн человек235. С января 1997 г. население Аргентины и других государств МЕРКОСУР получило доступ к спутнику связи «Науэль I», который был построен и выведен на принадлежащую Буэнос-Айресу орбитальную позицию международным консорциумом, выигравшим соответствующий тендер. Этот спутник полностью покрыл территорию стран – членов МЕРКОСУР и позволил в значительной мере удовлетворить спрос на региональном рынке услуг спутниковой связи (телевидение, передача информации). Благодаря новым техническим возможностям местные и иностранные фирмы в области телекоммуникаций к началу нынешнего столетия предоставляли услуги на сумму более 8 млрд дол. в год236.
Таблица 5.14 Латинская Америка: развитие телекоммуникаций и компьютеризации (2000 г.).

Источник. Аrgеntinа: Vеntаjаs dе Invеrtir Ноу. Мinistеriо dе Есоnоmiа у Рrо-duссión. Вuеnоs Аirеs, 2005. Р. 37.
В правительстве К. Менема развитию сектора телекоммуникаций придавали приоритетное значение. Неолиберальные реформаторы видели (и не без оснований) в этой отрасли важный сегмент новой, постиндустриальной системы хозяйства, а также, как выразился Х. Кастро, рассматривали ее в качестве «невралгического центра, дающего импульс глобализации мировой экономики…»237. Происходившую в 90-е гг. прошлого века трансформацию производственной матрицы Аргентины в сторону кардинального повышения роли сектора услуг можно было бы определить как «революцию», подчеркнув тем самым не только фундаментальный макроэкономический характер и высокую общественную значимость этого структурного сдвига, но и в целом глубокие изменения, в том числе социальные, последовавшие в стране вслед за этой хозяйственной переменой.