Перед вызовами времени. Циклы модернизации и кризисы в Аргентине.
Глава 5 Модернизационный проект под ударами мирового кризиса.
Мы будем когтями и зубами защищать то, чего достигли за эти годы.
Кристина Фернандес де Киршнер.
Внутренний рынок и антициклическая политика, в частности рост государственных инвестиций, позволили нам противостоять кризису.
Амадо Буду, аргентинский министр экономики.
Реализация «неодесаррольистского» модернизационного проекта и путь к «новой экономике» – сложные процессы, сопряженные с решением ряда макроэкономических и политических задач и преодолением разного рода встроенных ограничений, в том числе институциональных. Коридор стратегических решений, в рамках которого Аргентина может адекватно ответить на вызовы новейшего времени, сравнительно узок и жестко детерминирован как спецификой социально-экономической структуры страны, так и ее (исторически сложившимся) местом в мировом разделении труда.
В аргентинских элитах начал складываться консенсус по вопросу о необходимости увеличения наукоемкости национального производства, всемерном насыщении и развитии его инновационной составляющей. Собственно говоря, с чисто экономической точки зрения императивную необходимость перехода на инновационный путь развития невозможно оспорить. Но в реальной жизни вообще и в аргентинской практике в частности формирование новой хозяйственной модели обусловлено многими внеэкономическими факторами, которые в известных обстоятельствах могут сыграть не просто важную, но даже решающую роль. Отсюда необходимость комплексного анализа конкретных внутренних и внешних условий развития, а также институциональной среды, в которой аргентинская экономика существует и функционирует. Последнее особенно актуально, поскольку, как неоднократно демонстрировала история Аргентины, именно ограничения институционального характера препятствовали поступательному развитию и лежали в основе периодически возникавших кризисных явлений.
В конце первого десятилетия нового века аргентинская экономика пережила сильнейший внешний шок – последствия мирового финансового кризиса, который, зародившись в США, приобрел по-настоящему всемирный характер и во многом явился ответом международной хозяйственной системы на процессы асимметричной глобализации. Внешняя нестабильность и ослабление мировой экономической конъюнктуры усугубили внутренние трудности и стали еще одним вызовом аргентинской нации. Кризис 2008–2009 гг. сформировал перед Буэнос-Айресом особую повестку дня: возникла срочная потребность в эффективных антикризисных усилиях, способных смягчить негативное воздействие глобальных финансовых потрясений.
Перекресток экономических проблем.
Успех (или неуспех) аргентинской модернизации – ее четвертой волны – и перехода страны на инновационный путь развития в значительной степени будет зависеть от того, сможет ли нация в обозримом будущем преодолеть внутренние ограничители роста и «расшить узкие места» национальной хозяйственной системы. Во второй половине первого десятилетия ХХI в. наиболее проблемными зонами, вызывавшими повышенное беспокойство политического руководства, бизнес-сообщества и широкой общественности, стали три: инвестиции, энергетика, инфляция.
Сбой в функционировании неолиберальной модели и кризис 2001–2002 гг. коренным образом изменили инвестиционную парадигму, вызвали спад как внутренних, так и иностранных капиталовложений, служивших в 1990-е гг. одним из главных факторов хозяйственного роста [78] . Наступил «инвестиционный голод»: в 2002 г. общий объем капиталовложений обрушился с обычных для 1990-х гг. 19–20 % до 11,3 % ВВП, составив менее 50 % от рекордного уровня 1998 г. (см. табл. 12.1). Причем инвестиции в инфраструктуру составили всего 1 % ВВП – вдвое меньше, чем в среднем на протяжении последней четверти века545.
Таблица 12.1 Объем инвестиций (млн песо в ценах 1993 г.).


Источник. INDЕС. – www.httр://mесоn.gоv.аr.
В этих экстремальных условиях Буэнос-Айресу пришлось изыскивать новые источники капиталовложений и срочно, буквально «на ходу», вводить в действие дополнительные механизмы финансирования экономики. Конечно, уже сама стабилизация общего финансового положения и повышение доходов консолидированного бюджета позволили правительству Н. Киршнера существенно увеличить государственные инвестиции, в том числе в развитие инфраструктуры. Но для обеспечения долговременного экономического роста этого было недостаточно, и потребовались настойчивые действия властей, чтобы восстановить необходимые объемы инвестирования. С точки зрения местного бизнес-сообщества, ключевое значение для активизации инвестиционной деятельности имела возникшая перспектива, во-первых, занять своей продукцией образовавшиеся (за счет резкого сокращения импорта) ниши на внутреннем рынке и, во-вторых, благодаря снижению производственных издержек расширить экспортные поставки. В основе этих новых возможностей лежал установленный в результате девальвации выгодный для местных производителей обменный курс национальной валюты: 3 песо за 1 доллар США.Положительный демонстрационный эффект имело последовательное наращивание валютных резервов: с 8,3 млрд дол. в феврале 2002 г. до 50 млрд дол. в начале 2008 г. Повторим, что Буэнос-Айрес настолько окреп в финансовом отношении, что смог себе позволить полностью выплатить задолженность МВФ (9 530 млн дол.) и, вопреки мнению многих скептиков, меньше чем через 9 месяцев после этой огромной трансакции не только полностью восстановил, но и превысил объем накопленных валютных резервов. Так, 2 января 2006 г. (накануне выплаты МВФ) резервы Центробанка составляли 28 078 млн дол., а 27 сентября того же года – 28 125 млн дол.546Давая оценку стратегии Буэнос-Айреса в финансовых вопросах, можно констатировать: лейтмотивом стал тезис о том, что Аргентина стремилась обеспечить внешнее финансирование не за счет бесконтрольного и безудержного увеличения государственного долга (как это нередко происходило в прошлом, особенно в 1990-е гг.), а путем привлечения прямых инвестиций преимущественно в реальный сектор экономики. Эта мысль предельно четко была сформулирована Х. Де Видо, прокомментировавшим встречу Н. Киршнера с группой лидеров международного бизнеса в Нью-Йорке в сентябре 2006 г. [79] «Аргентина не ищет кредитов, мы не хотим погрязнуть в долгах. Мы хотим привлечь инвестиции», – подчеркнул министр547.Целенаправленные усилия Буэнос-Айрес приложил к нормализации связей с бизнес-сообществом Испании. Правительству Н. Киршнера в целом удалось восстановить климат доверия в аргентино-испанских деловых отношениях, серьезно пострадавший в период кризиса 2001–2002 гг. В контексте укрепления международно-политического сотрудничества двух стран и под влиянием успехов Аргентины в развитии национальной экономики предпринимательские круги Испании возобновили крупномасштабные операции на аргентинском рынке. Показательно, что испанские компании и банки сохранили за собой первое место по объемам прямых капиталовложений (см. табл. 12.2). Как отмечал в этой связи президент Испанской торговой палаты в Аргентинской Республике Гильермо Амброхи, рост аргентинской экономики на 9 % в год «создает такие инвестиционные возможности, которые никто не желает упускать»548.
Таблица 12.2 Прямые иностранные инвестиции (млн дол. на конец года).
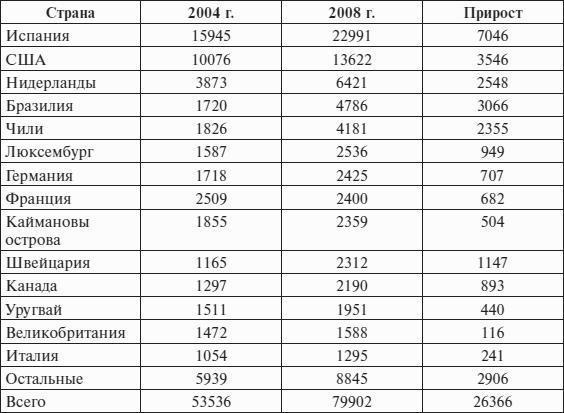
Источник. Ваnсо Сеntrаl dе lа Rерübliса Аrgеntinа. Lаs Invеrsiоnеs dirесtаs еn еmрrеsаs rеsidеntеs а finеs dеl 2007; Lаs Invеrsiоnеs dirесtаs еn еmрrеsаs rеsidеntеs а finеs dеl 2008.
Как бы подтверждая данное мнение, период 2005–2008 гг. был отмечен новыми крупными инвестиционными инициативами и проектами с участием частного местного и иностранного капитала. Например, в марте 2005 г. металлургическая компания «Сидерар» в ответ на рост спроса на металл объявила о планах увеличения производства стали с 2,6 млн т до 4 млн. т в 2008 г., что потребовало дополнительных капиталовложений порядка 680 млн. дол. Причем, как подчеркнуло руководство концерна, в отличие от прошлых лет, когда расширение производственных мощностей осуществлялось с помощью заемных средств и внешнего финансирования, нынешний проект должен был осуществляться за счет внутренних ресурсов «Сидерар», которые существенно возросли в условиях экономического роста549. Инвестиции в размере 1 млрд дол. в течение пяти лет планировал осуществить автомобильный концерн «ФИАТ», о чем Н. Киршнера официально уведомил председатель итальянского правительства Романо Проди во время встречи двух руководителей в 2006 г.550Еще одним примером масштабных операций на аргентинском рынке может служить деятельность чилийской группы «Сенкосуд», котроли-рующей порядка 300 торговых точек. В 2004 г. «Сенкосуд» за 315 млн дол. приобрела сеть супермаркетов «Диско», а в конце сентября 2006 г. хозяин группы – чилиец немецкого происхождения – Хорст Паульманн объявил о планах открыть до середины 2009 г. еще 182 торговые площадки (включая ряд гипермаркетов), что предполагало инвестиции в объеме 500 млн дол. и дополнительно создавало 15 тыс. рабочих мест551. В 2008 г. «Сенкосуд» по размерам продаж занял 53-е место в списке крупнейших аргентинских компаний.Оценивая сложившиеся тренды, можно резюмировать: в 2004–2008 гг. инвестиционный климат в Аргентине стал характеризоваться рядом положительных черт, и это стимулировало увеличение инвестиций, сопровождавших быстрый экономический рост. В 2008 г. был зафиксирован рекордный уровень капиталовложений – 23 % ВВП, что превысило максимальные показатели 1990-х гг. Отметим и наращивание прямых иностранных инвестиций, хотя они и уступали объемам десятилетия 1990-х.Одним из итогов макроэкономических процессов и усилий по стимулированию частных (внутренних и зарубежных) капиталовложений стала известного рода перекомпоновка в рядах инвесторов. С одной стороны, большинство местных предпринимателей в стремлении использовать новые возможности и не упустить исторический шанс расширить свой бизнес вышли из депрессивного состояния кризисных времен и увеличили капиталовложения в производство. Их примеру последовала часть иностранных компаний и банков, заинтересованных в аргентинском рынке и пустивших здесь глубокие корни. С другой стороны, иностранные инвестиции утратили «повальный» характер и приобрели более сдержанный и селективный вид. Подвижки произошли и в среде государств-инвесторов.Наряду с традиционными игроками (США, Канада, Испания, другие европейские страны), возросла роль Чили и особенно Бразилии.Большие надежды в плане получения новых капиталовложений аргентинские власти и предприниматели связывают с резко возросшей в последние годы внешнеэкономической активностью так называемых «восходящих стран-гигантов», в первую очередь Китая, а также Южной Кореи и ЮАР552. Их проникновение на аргентинский рынок Буэнос-Айрес стал рассматривать в качестве важного фактора диверсификации зарубежных инвестиционных источников.В связи с задачами перехода на инновационный путь развития в полный рост встал вопрос не только о количестве (объемах), но и о качестве (отраслевой структуре) иностранных инвестиций. Аргентина нуждается не вообще в капиталовложениях зарубежных компаний, но в инновационно наполненных инвестициях, определяющих лицо «новой экономики», ускоряющих научно-технический прогресс и придающих импульс тем хозяйственным секторам, развитие которых в силу тех или иных обстоятельств не может быть обеспечено национальным капиталом, будь то государственный или частный. Эта ситуация рождает новый вызов: поиск инвестиций, имеющих приоритетное, стратегическое значение с точки зрения долговременных национальных интересов.Буэнос-Айрес принял вызов, в какой-то степени нормализовал инвестиционный климат в стране и сумел привлечь новые капиталовложения в ключевые экономические сектора. Достигнутый уровень инвестиций (22–23 % ВВП) бы достаточен на этапе восстановительного роста, когда развитие шло в основном за счет недоиспользованных производственных мощностей. Но обеспечит ли этот уровень сохранение стабильно высоких темпов увеличения объемов производства на следующем этапе, начавшемся на рубеже 2005–2006 гг., этапе расширенного воспроизводства и инвестиционного роста? Ряд исследователей считают, что капиталовложений на уровне 22–23 % может не хватать, и приводят пример Чили, где указанный показатель в течение 10 лет составлял 24,5 %, обеспечивая среднегодовой прирост ВВП в объеме 4 %553. Отсюда необходимость, не останавливаясь на достигнутом, последовательно повышать уровень инвестиций в аргентинскую экономику. Но следует признать, что эта задача не из легких. Нельзя не видеть те проблемы и препятствия (в том числе институциональные), которые стоят на пути дальнейшего улучшения инвестиционного климата и наращивания капиталовложений. Отметим наиболее существенные.Первое. Сдерживающее воздействие на инвесторов оказали конфликты с зарубежными компаниями, приватизировавшими в 1990-е гг. предприятия сферы услуг. Девальвация песо, «песификация» и замораживание тарифов были восприняты частью бизнес-сообщества как нарушение условий контрактов и повлекли за собой цепь судебных разбирательств. При этом многие пострадавшие компании обратились в Международный центр по урегулированию инвестиционных споров (МЦУПС), играющий роль арбитражного трибунала при Всемирном банке554. В результате МЦУПС превратился в арену жесткого противостояния аргентинского государства и группы иностранных корпораций, выдвинувших Буэнос-Айресу 34 иска общим объемом свыше 15 млрд дол.555 Борьба происходила с переменным успехом. В частности, МЦУПС вынес решение в пользу американской компании «Азурикс» (она контролировала службу водоснабжения и канализации в 71 городе провинции Буэнос-Айрес), присудив ей компенсацию в размере 165,2 млн дол. [80] В то же время юристы, представляющие интересы Аргентины, добились того, что в начале октября 2006 г. МЦУПС впервые признал правомочность закона № 25561 о чрезвычайном положении, на основании которого были приняты меры, затронувшие интересы иностранных компаний. Это обстоятельство укрепило переговорную позицию аргентинской стороны556.Второе. Опасения инвесторов сохранялись в связи с неурегулированностью проблемы «hоldоuts», которая использовалась не только деловыми, но и политическими кругами отдельных стран для давления на Буэнос-Айрес. При этом применялись различные формы нажима: попытки добиться эмбарго на авуары Центробанка Аргентины за рубежом; в судебном порядке заставить аргентинское государство выплатить компенсацию инвесторам, не участвовавшим в реструктуризации долга в 2005 г.; повлиять на позицию Розового дома, используя дипломатические каналы, и т. д. Все это внушало бизнесу чувство неуверенности и во многих случаях блокировало намерения наращивать капиталовложения в аргентинскую экономику.Третье. Сильный психологический прессинг и на Буэнос-Айрес, и на инвесторов оказали (и продолжают оказывать) признанные международные рейтинги, регулярно публикуемые разного рода агентствами, экономическими организациями и консалтинговыми фирмами. В большинстве случаев место Аргентины в этих рейтингах было невысоким. Так, по версии агентства «Стандард энд Пурс» на начало октября 2006 г. суверенный кредитный рейтинг страны (а именно он лежит в основе всей иерархии рейтингов, и на него в первую очередь ориентируются инвесторы) был В+, что является не инвестиционным, а спекулятивным показателем и, следовательно, дестимулирует мировое бизнес-сообщество, снижает его интерес к капиталовложениям в Аргентине557. Еще один пример. Согласно оценкам американской консалтинговой группы «Аон Корпорейшн», периодически составляющей так называемую «Карту политических и экономических рисков», Аргентина, несмотря на весомые успехи в процессе стабилизации, относится к странам «средне-высокого» уровня риска, тогда как Чили, например, – «низкого» уровня, Бразилия – «средне-низкого», Уругвай – «среднего»558.Таким образом, инвестиционный климат в середине первого десятилетия ХХI в. оставался далеко не во всем благоприятным. Между тем потребность в новых, прежде всего прямых, капиталовложениях с высокой инновационной составляющей ощущалась все более остро, что было связано с изменением парадигмы экономического развития страны, переходом от восстановительного к инвестиционному росту. Период «легкого» хозяйственного роста (связанного с использованием имевшегося производственного потенциала) заканчивался, и требовались новые усилия по обеспечению реального сектора современным оборудованием, технологиями и оборотным капиталом. Стремясь придать дополнительный импульс политике государства по привлечению инвестиций (в том числе иностранных), Н. Киршнер в октябре 2006 г. подписал декрет о создании на базе существовавшего с 2003 г. в рамках министерства экономики Агентства по развитию инвестиций нового учреждения с более широкими полномочиями и возможностями – Национального агентства развития инвестиций (НАРИ). Определяя основные направления работы НАРИ, его вновь назначенный президент Беатрис Нофаль559 отметила следующее:♦ позиционирование Аргентины в качестве привлекательной площадки для местных и зарубежных инвестиций; содействие процессу интернационализации аргентинского бизнеса;♦ участие в формировании стратегии по привлечению капиталовложений и выработке конкретных инструментов, обеспечивающих стабильное поступление инвестиций в экономику страны в среднесрочной и долгосрочной перспективе;♦ оказание помощи предпринимателям на различных этапах реализации инвестиционных проектов и выполнение роли «одного окна» при решении возникающих проблем;♦ защита национальных интересов в многосторонних организациях, на международных форумах и в двусторонних отношениях при рассмотрении спорных вопросов, касающихся инвестиций560.Стратегической задачей НАРИ и – шире – всей власти остается формирование внутри страны и на международной арене репутации Аргентины как солидного экономического и финансового партнера, государства, где инвесторы надежно защищены и могут не опасаться за свои активы. Только при этом условии могут быть гарантированы капиталовложения, необходимые (как количественно, так и качественно) для обеспечения долгосрочного ускоренного и стабильного инновационного роста.Недостаточный уровень инвестиций561 в 1990-е гг. в разведку и разработку новых месторождений углеводородных энергоносителей, а также в создание дополнительных энергетических мощностей привел к тому, что в середине первого десятилетия ХХI в. острой проблемой стала ситуация в энергетике. Энергетическая отрасль явно «не поспевала» за быстрым хозяйственным ростом в целом, и это нашло свое выражение в перебоях с подачей электроэнергии как для промышленных нужд, так и для частного бытового потребления. Общим моментом в комментариях на энергетические темы стали тезисы о необходимости энергосбережения, экономии, возможных новых ограничениях потребления в будущем. На горизонте замаячила угроза энергетического кризиса.
Саsе studу Кардиограмма аргентинской энергетики Страна вышла на самообеспечение энергоносителями в 1988 г. в первую очередь благодаря введению в строй ряда крупных ГЭС и увеличению добычи нефти и газа (см. гл. 5). В 1992 г. Аргентина становится нетто-экспортером углеводородных энергоносителей и поставщиком электричества в соседние государства. К началу нового столетия страна превратилась в самого эффективного производителя энергии в Латинской Америке: оптовая цена 1 МВт электричества упала с 50 дол. в 1992 г. до 22 дол. в 2001 г. (для сравнения: в Чили цена составляла 60 дол., в Бразилии – 50 дол.). Дешевая электроэнергия стала существенным фактором динамичного восстановления аргентинской промышленности. Вместе с тем быстро нарастали трудности в энергетической отрасли. Уже в 2002 г. из-за нехватки собственного природного газа Аргентина была вынуждена (правда, в небольших количествах) импортировать мазут и дизельное топливо для ТЭС. В 2003–2004 гг. импорт энергоносителей резко вырос, включая закупки боливийского газа, и одновременно уменьшились объемы нефтяного экспорта. Дефицит электроэнергии приобрел хронический характер. В начале апреля 2004 г. на ряде промышленных предприятий было отключено электричество, несколько упало напряжение, подаваемое в дома аргентинцев. Правительство без предупреждения сократило экспорт природного газа в Чили на 15 % и прекратило поставки электроэнергии в Уругвай. В 2005 г. ситуация продолжала осложняться: импорт жидкого топлива (в стоимостном выражении) превысил 1,1 млрд песо, импорт природного газа составил около 230 млн песо. Соответствующие показатели 2006 г. возросли до 1,5 млрд и 480 млн песо и приобрели тенденцию к дальнейшему повышению.
Главной причиной возникших трудностей стала возросшая зависимость энергетического баланса от углеводородного сырья. В условиях, когда нефтяные и газовые концерны ограничивали инвестиции в поиск и разработку новых месторождений562, затормозилось увеличение добычи, критически сократились подтвержденные запасы углеводородов. По официальным данным, запасы нефти в 2005 г. сократились на 11,4 % (с 393,9 до 349 млн куб. м) и покрывали потребности страны на период в 8,2 года, а запасы природного газа упали на 19 % (с 541,8 до 438,9 млрд куб. м), что могло обеспечить национальный спрос в течение 9,6 года563. Тем самым при сохранении такого положения дел Аргентина может полностью исчерпать запасы углеводородов до 2015 г. Одним из факторов, сдерживавших рост инвестиций нефтяных компаний в разработку новых месторождений, был сравнительно низкий уровень цен на внутреннем аргентинском рынке нефтепродуктов, в частности бензина (см. рис. 12.1). Сохраняя низкие цены на горючее, правительство субсидировало население и местный бизнес, но ограничивало прибыли предприятий энергетической отрасли.
 Рис. 12.1. Цена 1 л бензина (в аргентинских песо, без налогов) в отдельных странах Латинской Америки в 2007 г.
Составлено автором на базе данных национальной статистики соответствующих стран.
Положение в энергетической отрасли привлекло международное внимание и породило немало комментариев откровенно алармистского характера. Например, в документе министерства энергетики США564 ситуация в Аргентине характеризовалась как «кризисная» [81] . Энергетическим проблемам страны специальное внимание уделил лондонский «Экономист», а два влиятельных игрока на «Уолл-стрит» – инвестиционный банк «Биер Стирнс» и консалтинговая компания «Эурасил групп» – предупредили международное деловое сообщество (в том числе потенциальных инвесторов) о вероятном нарастании энергетических проблем в Аргентине и возможных негативных последствиях этого явления не только для национальной экономики, но и для хозяйственных интересов соседних государств, в частности Чили и Бразилии565. Действительные и мнимые энергетические проблемы акцентировали интерес Розового дома к положению в этой ключевой отрасли, в результате чего правительство разработало целевую программу развития национальной энергетики566. Рассмотрим ее основные составляющие.1. Программа предусматривала государственные инвестиции в размере более 17 млрд песо в период 2004–2008 гг. и была нацелена на модернизацию и расширение всего энергетического комплекса.2. Центральное место в планах властей занимало увеличение производства электроэнергии путем ввода в строй новых энергетических мощностей и наращивания уже существующих. Так, в начале 2005 г. Аргентина и Парагвай договорились о проведении необходимых работ для подъема уровня воды в водохранилище ГЭС «Ясирета» с тогдашних 76 до 83 м, что обеспечит увеличение мощности станции на 1272 МВт. В октябре 2006 г. концерн «Сименс» выиграл торги на строительство двух электростанций комбинированного цикла суммарной мощностью 1600 МВт в провинциях Санта-Фе и Буэнос-Айрес. Наряду с завершением строительства АЭС «Атуча II» и реализацией планов использования биотоплива, указанные новые мощности должны повысить уровень энерговооруженности аргентинской экономики.3. Большое внимание уделялось расширению национальной сети магистральных и распределительных газопроводов, увеличению их пропускной способности, а также строительству 4750 км новых высоковольтных линий электропередачи. Например, в начале октября 2006 г. в провинции Чубут был введен в эксплуатацию 530-километровый участок Патагонского газопровода, благодаря чему природный газ стал централизованно поступать в 20 тыс. жилых зданий и на 1,6 тыс. хозяйственных объектов.4. В ходе реализации масштабной программы развития энергетики власти активно использовали существовавшие правовые механизмы и дополняли их новыми законодательными нормами. С целью не допустить роста дефицита энергоносителей и пресечь спекулятивное повышение цен на топливо на внутреннем рынке правительство поставило под контроль экспорт нефти, нефтепродуктов и сжиженного газа (резолюция № 1338, вступившая в силу в начале октября 2006 г.). Более того, вышла резолюция министерства экономики № 25, регулирующая коммерциализацию дизельного топлива, спрос на которое особенно возрастал в посевной период со стороны сельхозпроизводителей. Власть угрожала нефтяным компаниям применением так называемого «закона о снабжении» [82] , в соответствии с которым фирмы, не обеспечивавшие в полном объеме (по крайней мере, на уровне предыдущего года) и по согласованным ценам местных потребителей, могли быть оштрафованы или даже закрыты, а их руководители – предстать перед судом. Чтобы несколько «подсластить пилюлю» и сохранить отношения сотрудничества с бизнес-сообществом, Розовый дом, несмотря на сопротивление оппозиции567, провел через конгресс «закон об углеводородах», вводивший фискальные льготы для тех компаний, которые инвестировали в поиск и разработку новых месторождений, и продлевавший на 10 лет срок нефтяных концессий, находившихся в руках частных корпораций.5. Задачам укрепления частно-государственного партнерства было подчинено образование в 2006 г. специального «Смешанного энергетического комитета », в который, наряду с представителями властей, вошли руководители «Аргентинского индустриального союза» (Эктор Мендес), «Ассоциации предпринимателей» (Луис Бетраса) и «Ассоциации дистрибьюторов энергии» (Алехандро Макфарлейн). Создание комитета, расцененное деловым сообществом как «свидетельство зрелости» отношений бизнеса и государства, предполагало взаимодействие по широкому кругу вопросов: поиск путей увеличения производства энергоносителей, рациональное потребление энергии и т. д.568 Но главным, на наш взгляд, было продемонстрировать, что в стране имеется консенсус между властью и бизнесом, позволяющий рассчитывать на преодоление возникших трудностей. Общий вектор настроений значительной части аргентинских элит выразил вице-президент группы «ИМПСА» Рубен Валенти, заявивший, что Аргентина должна изменить свою энергетическую матрицу и «сократить зависимость от ископаемого горючего, увеличить инвестиции в производство возобновляемых источников энергии, включая модернизацию и расширение числа ГЭС и атомных станций»569.6. Приоритетное значение партнерства с частным сектором в энергетической области прочитывается и в деятельности вновь созданной государственной компании «Энарса», определенно стремящейся занять сильные позиции на местном рынке энергоносителей. В январе 2006 г. «Энарса» подписала с «Репсоль-ЯПФ», «Петробраз» и уругвайской «Петроуругуай» соглашение о разведке месторождений нефти и газа на континентальном шельфе у берегов провинции Буэнос-Айрес. Указанные четыре компании образовали консорциум, по условиям которого все первичные расходы (до обнаружения достоверных запасов углеводородов) должны нести частные участники партнерства, а «Энарса» вносила свою финансовую долю на этапе начала эксплуатации месторождений [83] . Таким образом, аргентинское государство избегало инвестиций с высокой степенью риска. Одновременно «Энарса» подписала отдельное соглашение с «Репсоль-ЯПФ» о совместной работе в других районах аргентинской морской экономической зоны (эти договоренности получили в местной прессе название «Ловить нефть в море»)570. Давая оценку заключенным соглашениям, министр Х. Де Вито охарактеризовал их как «исторический шаг» в направлении восстановления критически сократившихся в последние годы национальных запасов углеводородов571.
7. Заметную роль «Энарса» призвана сыграть и в рамках международного сотрудничества Аргентины – необходимого условия решения проблем энергоснабжения страны. В частности, большую актуальность для Буэнос-Айреса в середине первого десятилетия ХХI в. приобрел вопрос поставок природного газа из Боливии.
Саsе studу Аргентино-боливийское энергетическое сотрудничество Среди стран Латинской Америки и Карибского бассейна Боливия находится на втором месте (после Венесуэлы) по запасам природного газа, Тринидад и Тобаго – на третьем, Аргентина – на четвертом. Доля Венесуэлы в совокупных региональных запасах составляет 57,1 %, Боливии – 10,6%о, Аргентины – 8,3 %. В связи с возросшим потреблением и возникшим дефицитом энергоносителей Буэнос-Айрес не только начал закупки боливийского газа, но и стал добиваться его гарантированных и растущих поставок на перспективу. С этой целью в 2005–2006 гг. были проведены интенсивные двусторонние переговоры, завершившиеся подписанием 20 октября 2006 г. межправительственного энергетического соглашения, предусматривающего постепенное увеличение поставок боливийского газа в Аргентину с 7,7 до 27,7 млн куб. м в день. Для транспортировки дополнительных объемов энергоносителя в 2010 г. предполагается ввести в строй новый Аргентинский северо-восточный газопровод, который обеспечит природным газом провинции Мисьонес, Коррьентес, Чако и Формоса. Центральное место в энергетическом сотрудничестве двух стран отводится государственным компаниям – аргентинской «Энарса» и боливийской «Ясимьентос петролиферос фискалес боливьянос», которые должны обеспечить поставки и распределение природного газа. Более того, в планах Буэнос-Айреса – участие «Энарса» в разведке и добыче энергоносителей на территории Боливии, что может обеспечить более высокий уровень двустороннего экономического взаимодействия. И еще один принципиальный момент. В связи с существенным ростом стоимости углеводородов на мировых рынках аргентино-боливийское соглашение предусматривало повышение цен на природный газ, импортируемый Аргентиной, что гарантировало Боливии значительные валютные поступления (по имеющимся оценкам, порядка 17 млрд дол. на период до 2026 г.). Однако повышение цен не должно в равной степени затронуть интересы аргентинских потребителей, поскольку на внутреннем рынке «Энарса» будет продавать газ по значительно более низким тарифам. Таким образом, государство приняло на себя дополнительное субсидирование национальной экономики.
В контексте международного сотрудничества приоритетное значение для Буэнос-Айреса приобрели отношения с Венесуэлой, которая стала поставщиком мазута и дизельного топлива. Именно в контактах с Каракасом родились два энергетических мегапроекта: участие компании «Энарса» в эксплуатации нефтяного месторождения в бассейне реки Ориноко и совместное строительство самого протяженного в мире Большого южного газопровода, призванного транспортировать венесуэльский газ на расстояние порядка 8 тыс. км в Бразилию, Уругвай и Аргентину. Безусловно, реализация последнего проекта (его стоимость оценивается в 20 млрд дол.)572 могла бы на долгие годы решить энергетические проблемы Аргентины. Но, как показывает практика, супермасштабные межнациональные предприятия крайне сложны и нередко сталкиваются с труднопреодолимыми (или вовсе непреодолимыми) преградами, и практически всегда их конечная стоимость значительно превышает первоначальную смету, а запланированные сроки строительства выходят за все мыслимые рамки. С другой стороны, воплощение в жизнь идеи Большого южного газопровода способно придать мощный импульс региональному сотрудничеству и привлечь внимание международного финансового и предпринимательского сообщества. Не случайно, судя по сообщениям печати, к участию в «проекте ХХI века» проявил интерес российский Газпром573. Стремясь к мобилизации всех потенциальных ресурсов энергоснабжения, власти не упускают из виду и значительные возможности атомной энергетики и биотехнологии, о чем подробно говорилось в гл. 11. Добавим к ранее сказанному лишь то, что организация масштабного производства «зеленой нефти» (биотоплива) рассматривается в качестве нового компонента национальной энергетической матрицы и как один из способов «сесть на поезд истории» и воспользоваться плодами научно-технического прогресса, выстроив собственную инновационную схему574.Приведенные разнообразные примеры демонстрируют реальные проблемы энергетического сектора и подтверждают тот факт, что Буэнос-Айрес, действуя практически по всем азимутам, предпринял усилия для преодоления возникших трудностей. Но очевидно и другое: потребуется определенное время и необходимы очень значительные финансовые и технико-экономические ресурсы, чтобы модернизировать аргентинскую энергетику и ощутимо нарастить ее производственные мощности. До этого момента угроза энергетического дефицита будет сохраняться.Во второй половине первого десятилетия 2000-х гг. на фоне высоких темпов экономического роста и в обстановке эйфории от успехов во многих хозяйственных секторах тревожным (и пугающим) сигналом стал всплеск инфляции – традиционного кошмара аргентинского общества [84] .Напомним, что в 1990-е гг. Аргентина впервые за долгие десятилетия избавилась от инфляционного синдрома, и это справедливо расценивалось в качестве одного из главных достижений политики «конвертируемости». Инфляция вернулась в аргентинскую действительность в 2002 г. (см. рис. 12.2) в связи с девальвацией песо, но уже в 2003 г. рост цен составил вполне приемлемые 3,7 % годовых.
 Рис. 12.2. Индекс потребительских цен в Аргентине в 2001–2008 гг. (официальные данные, в %).
Источник. INDЕС Infоrmа, Sерtiеmbrе dе 2009.
Гром разразился в 2005 г., когда индекс потребительских цен достиг 12,3 %, что явно не укладывалось в схему стабилизации экономического и финансового положения страны. Отметим в данной связи, что указанный инфляционный уровень вдвое превышал средний показатель по Латинской Америке (6,1 %)575. Очевидны многие негативные последствия инфляции, означавшей разбалансировку платежеспособного спроса и товарного предложения. Она являлась (и всегда была) одним из базовых факторов торможения структурных изменений в аргентинской экономике и развития здоровой конкурентной среды, сдерживания модернизации производства, замедления темпов роста реальных доходов населения, особенно наименее обеспеченных его групп. Инфляция стала угрозой той макроэкономической политике, которая проводилась в посткризисный период и ориентировалась на модернизацию Аргентины и повышение жизненного уровня ее граждан. Принятые администрацией Н. Киршнера экстренные меры по сдерживанию роста цен позволили в 2006 г. снизить инфляцию до 9,8 % и несколько приглушить страхи перед возможностью нового гиперинфляционного всплеска. Но проблема осталась, и она приковала к себе внимание правящих кругов, делового мира и экспертного сообщества в самой Аргентине, вызвала комментарии за рубежом. Тогдашний президент МВФ Родриго Рато назвал это явление «опасным» для дальнейшей нормализации аргентинской экономики и призвал Буэнос-Айрес в денежной политике перенести акцент с поддержания низкого обменного курса песо на стабилизацию розничных цен. А нобелевский лауреат по экономике 2006 г. Эдмунд Фелпс высказался в том плане, что все посткризисные годы в Аргентине происходил процесс «накопления инфляции», который правительство пыталось скрыть с помощью «статистических ухищрений». Выход из этой ситуации, по мнению маститого ученого, один – динамичное развитие инновационной экономики576. В конце 2007 г. другой гуру, Пол Кругман, связал аргентинскую инфляцию с перегревом экономики и в качестве одного из направлений антиинфляционной политики подчеркнул необходимость повышения обменного курса песо577.В среде аргентинских экономистов наблюдался весьма широкий разброс мнений о причинах инфляции и соответственно о методах антиинфляционной борьбы. Так, часть экспертов указывала на «перегрев» экономики и выступала за снижение темпов ее роста путем, в частности, сокращения государственных расходов. Другие усматривали «корень зла» в недостаточном предложении, отстающем от спроса, и настаивали на приоритетном кредитовании производственных инвестиций и сдерживании увеличения потребительского кредита. По их мнению, высокая инфляция проистекала не от избытка денег, а от недостатка инвестиций. Поэтому для системной борьбы с инфляцией необходимы меры по расширению национального товарного предложения. Третьи видели выход из создавшегося положения в заключении трехстороннего соглашения (государство, предприниматели, профсоюзы) с целью остановить гонку между ценами и заработной платой и ослабить инфляционные ожидания в обществе. Практически все специалисты были солидарны в том, что инфляция – острейшая проблема хозяйственного развития страны, или, как выразился Карлос Мелконьян, ахиллесова пята экономической политики Розового дома578. Не случайно многие экспертные оценки встретили крайне раздраженную реакцию Н. Киршнера, который заявил: «Это ложь, что рост внутреннего потребления носит инфляционный характер. Так утверждают определенные экономисты ортодоксального толка, ратующие за дальнейшую концентрацию национального богатства»579.В этой связи особую актуальность приобрел закономерный вопрос: какова была действительная природа очередного инфляционного витка в Аргентине? Инфляция «образца 2005 г.» – многофакторное явление, в основе которого лежал целый комплекс причин. Эмпирические данные подтвердили, что имевшее место «вздутие цен» одновременно носило характер и инфляции спроса, и инфляции предложения. В первом случае речь шла о прямых (и во многом неизбежных) последствиях ощутимого повышения доходов и покупательной способности подавляющей части населения, увеличения совокупного спроса, что не всегда своевременно удовлетворялось ростом местного производства и импортными поставками (оutрut gар). После нескольких лет «затягивания поясов» и падения потребительского спроса рынок быстро восстанавливался и требовал товарного наполнения. Несколько опережая предложение, избыточный спрос и спровоцировал взлет цен. Вместе с тем имела место и инфляция издержек. Такие факторы, как повышение заработной платы, удорожание стоимости энергоносителей, сырья, зарубежного оборудования и технологий, увеличивали производственные издержки, которые далеко не всегда и не в полной мере компенсировались ростом производительности труда и общим повышением хозяйственной эффективности. Более глубокому пониманию феномена аргентинской инфляции служит и кривая Филипса , указывающая на то, что с повышением заработной платы и занятости и снижением безработицы (а именно эти процессы развивались в Аргентине) происходит рост цен. Аргентинская действительность подтвердила известную формулу.Болезненную реакцию в обществе вызывал тот факт, что при общем уровне инфляции, например, в 12,3 % (2005 г.) цены на целый ряд товаров массового спроса, включая продовольствие, выросли значительно больше: на 15–20 %580. Это затронуло в первую очередь интересы среднего класса и малоимущих слоев населения, которым было сложно поверить в официальные показатели инфляции. Отсюда – определенное сомнение в истинности правительственных заявлений, что обеспокоило Розовый дом, поскольку подрывало с трудом достигнутое доверие к его социально-экономической политике. Дальше – больше. В 2006–2008 гг. уже мало кто верил в официальные цифры инфляции. По результатам социологических исследований, большинство населения страны считало реальной цифрой роста цен в 2007 г. 20 %, т. е. практически вдвое выше, чем данные правительственных ведомств, и прежде всего Национального института статистики (INDЕС)581. Проведенный в декабре 2007 г. репрезентативный опрос 25 аргентинских экономистов показал, что ни один из них не доверял официальной статистике и оценивал уровень годовой инфляции в пределах 16–21 % [85] . Причем, по мнению отдельных специалистов, 20 %-ная инфляция может стать «точкой невозврата»: вслед за этим возникает угроза возникновения неконтролируемых инфляционных процессов582.
Саsе studу Денежная система Аргентины (ретроспектива) и инфляция За рассматриваемый в книге период в стране несколько раз проводилась денежная реформа, как правило вызывавшаяся нараставшим обесценением денежных знаков. Впервые общенациональная денежная единица – песо – была введена 5 ноября 1881 г. и просуществовала рекордно долгий срок – вплоть до начала 1970 г. За это время крупнейшей (по номиналу) выпущенной единицей была банкнота в 10 ООО песо. 1 января 1970 г. в соответствии с законом № 18.188 в оборот был выпущен новый песо (так называемый «песо-закон»), равный 100 старым. Из-за усилившейся инфляции обесценение новых денег произошло «ударными» темпами, и в самом начале 1980-х гг. в обороте уже находились купюры достоинством 1 ООО ООО песо. С 1 июня 1983 г. «песо-закон» по обменному курсу 10 000:1 сменил «песо-архентино», просуществовавший всего два года (в данном случае крупнейшая банкнота имела номинал в 10 ООО). 15 июня 1985 г. на смену «песо-архентино» в соотношении 1000:1 пришел аустраль – единственная за всю историю денежная единица Аргентины, стоившая (по обменному курсу) дороже доллара США. Самая крупная купюра была 500 ООО аустралей, что вполне адекватно отражало чудовищные размеры инфляции, поразившей экономику страны в 1989 г. Согласно закону от 27марта 1991 г. аустраль был заменен свободно конвертируемым песо по обменному курсу 10 000:1. Новый песо, в свою очередь, вплоть до января 2002 г. сохранял паритет с американским долларом, а после девальвации на несколько лет «закрепился» на уровне порядка 3 песо за 1 доллар. Не сложно подсчитать, что за период с 1881 г. агрегированная инфляция в Аргентине составила, ни много ни мало, 30 ООО ООО ООО ООО % тридцать триллионов процентов. Как видим, эта цифра на порядок отличается от упомянутой выше оценки «Брадеско» (256 трлн), что можно объяснить различиями в методологии подсчетов. В любом случае речь без преувеличения идет о колоссальном обесценении национальной аргентинской валюты.
Именно историческая память «кошмарит» аргентинские власти и общество в целом, делая их особенно чувствительными к любой угрозе очередного инфляционного всплеска. В попытке не допустить его администрации Н. Киршнера и К. Фернандес де Киршнер фактически встали на путь таргетирования инфляции (inflаńоn tаrgеting)5S3 постепенного снижения ее до уровня 3–4 %. Этот шаг был не случаен. В последние годы режим денежно-кредитной политики инфляционного таргетирования многими специалистами принято считать наиболее эффективным инструментом в борьбе с инфляцией [86] . Указанный режим, как правило, предполагает следующее: ♦ наличие среднесрочного целевого ориентира уровня инфляции;♦ приоритетный статус сохранения ценовой стабильности по сравнению с иными целями и задачами, стоящими перед финансовыми властями;♦ поддержка антиинфляционного курса на всех уровнях государственного управления;♦ доверие экономических агентов к политике правительства;♦ информационная открытость, прозрачность решений и действий Центробанка.Особенно важно доверие населения к денежным властям и проводимой ими политике. Это является важнейшим условием успеха, поскольку эквивалентно формированию и сохранению низких инфляционных ожиданий.С конца 2005 г. сердцевиной антиинфляционного курса Розового дома стало сочетание политики сдерживания роста тарифов и цен (в частности, путем соглашений с производителями и торговыми сетями, охвативших порядка 500 базовых продуктов) с мерами по ограничению экспорта отдельных продовольственных товаров. В итоге правительство получило так называемый «эффект кобры» — результат, прямо противоположный ожидаемому584. Предложение целого ряда товаров сократилось, а цены продолжали расти. В этих условиях власти пошли по пути наименьшего сопротивления: работу INDЕС поставили под правительственный контроль, а сама методология подсчета динамики потребительских цен была изменена таким образом, что, по свидетельству специалистов, стала невозможной более или менее реальная оценка темпов инфляции585. Официальные цифры роста цен стали все больше отличаться от независимых экспертных данных и – главное – от непосредственных ощущений потребителей, утративших доверие к денежным властям.В апреле 2008 г. Министерство экономики разработало комплексную программу антиинфляционных мер, включившую в себя ряд противоположных по своей направленности предложений. Например, предусматривалось повышение тарифов на электричество, газ и транспорт; сокращение государственных расходов на создание объектов инфраструктуры; поддержание текущего обменного курса песо; фактическое замораживание заработной платы; поощрение конкуренции на рынках потребительских товаров; стимулирование роста срочных банковских депозитов; обеспечение независимости INDЕС; ограничение сверхприбылей крупнейших торговых сетей (в Аргентине уровень их прибыльности в 2–3 раза превышает среднемировой). Кроме того, в целях укрепления доверия к стране на международных финансовых рынках предлагалось ускорить достижение договоренности с Парижским клубом586.Реализация указанной программы могла привести к торможению экономического роста, что шло вразрез со стратегией Н. Киршнера и К. Фернандес де Киршнер и потому вызвало недовольство Розового дома и стало одной из причин отставки министра экономики Мартина Лусто. Новый глава ведомства – Карлос Фернандес – фактически положил программу своего предшественника под сукно, но от этого острота ситуации не спадала. «С уходом Лусто, – отмечалось в исследовании консалтинговой компании «Эколатина», – проблемы никуда не делись»587. Как бы подтверждая эту оценку, в августе 2008 г. руководство Аргентинского индустриального союза оценило уровень инфляции в стране в 25 % и потребовало «срочной нормализации» работы INDЕС588.Расхождения по вопросам антиинфляционной политики отразили тот факт, что форсированное снижение инфляции в условиях экономического подъема было затруднено в силу ряда объективных (внутренних и внешних) факторов. В том числе:♦ двойственности целей кредитно-финансовой политики, которая, с одной стороны, в условиях быстрого хозяйственного роста призвана «насытить» экономику ликвидностью, а с другой – не должна «разогнать» инфляцию путем чрезмерного увеличения денежных агрегатов;♦ высоких цен на основные товары аргентинского экспорта, оказывавших повышательное давление на внутренние цены и, как следствие, на темпы инфляции в реальном секторе экономики;♦ сравнительно низкой сберегательной активностью населения, полностью не избавившегося от синдрома «загончика» и других правительственных мер, в недалеком прошлом не раз замораживавших банковские депозиты;♦ ростом цен на мировых рынках на энергоносители и продовольствие, что порождало так называемую «импортируемую инфляцию».Тем самым аргентинская инфляция подпитывалась множеством разнородных факторов, существенно затруднивших борьбу с этим опасным явлением. Говоря о перспективах эффективной антиинфляционной стратегии, следует иметь в виду, что она подразумевает взвешенное использование различных инструментов: монетарных рычагов контроля над инфляцией, таможенно-тарифных мер, кредитной и долговой политики. Эмпирические данные по разным странам показали, что наращивание инвестиций (преимущественно частных) и ускорение промышленного роста лучше, чем что бы то ни было, снижают инфляционный потенциал денежного расширения. Частные инвестиции, проходящие через рынок ценных бумаг и «оседающие» в реальном секторе экономики, – это именно тот механизм, который способен обеспечить решение стоящей перед аргентинским обществом двуединой задачи – увеличение капиталовложений с одновременным снижением инфляции.Институциональные особенности, ограничения и рискиРассматривая долгосрочные экономические изменения, происходившие на протяжении более чем столетнего исторического отрезка времени, нельзя не прийти к выводу, что стратегической задачей аргентинской нации и правящего класса было и остается построение эффективной хозяйственной модели с учетом траектории предшествующего развития общества ( эффект «раth dереndеnсе»). В этой связи вновь возникает естественный вопрос, заявленный в начале книги: в чем главные причины систематических исторических провалов Аргентины, той череды экономических и финансовых кризисов и социально-политических потрясений, из которых страна не могла вырваться в течение долгих десятилетий? Общественные процессы развиваются в конкретных институциональных условиях, которые, в зависимости от действия многочисленных разнонаправленных факторов, могут активно способствовать проведению тех или иных хозяйственных преобразований, а могут серьезно затруднять и ограничивать любые изменения исторически сложившихся производственных структур и отношений. Поэтому исследование экономических трендов неотделимо от анализа роли и значения национальных институтов, понимая под этим термином (в соответствии с неоинституциональной теорией) систему формальных правил и неформальных норм, определяющих взаимоотношения в обществе [87] .Для понимания сути макроэкономических проблем и перспектив национального развития полезно использовать результаты сравнительного анализа разных государств, отраженные в международных рейтингах, которые по отдельным шкалам ранжируют подавляющее большинство стран. Эти рейтинги (при всей их условности и относительности) расширяют и уточняют представление о месте Аргентины в современном мире и степени развития ее институтов. Учитывая огромное количество существующих рейтингов, приведем лишь самые репрезентативные, дающие достаточно полную картину нынешнего состояния аргентинского государства и общества.
Саsе studу Аргентина через призму рейтингов Рейтинг государственности. Охватывает 192 страны, из которых лишь 46 – «лидеры государственности», страны демократического выбора, относительно высокого качества жизни, низких внешних и внутренних угроз. Аргентина занимает 17-е место, что свидетельствует о самостоятельности, независимости, суверенности и относительной политической стабильности. Рейтинг потенциала международного влияния. В данном случае Аргентина, занимая высокое 31-е место, не может, разумеется, «тягаться» с глобальными лидерами – США, другими членами «Большой восьмерки», Китаем, но входит в число региональных лидеров. Сравнительный анализ (в частности, корреляция между индексами) показывает: международное влияние связано с уровнем государственности. При этом создается впечатление, что совокупный потенциал аргентинского государства на сегодняшний день больше его международного влияния и используется не полностью. Рейтинг качества жизни. 46-е место Аргентины можно считать сравнительно высоким – позади почти 150 стран, включая Польшу (48-е место), Саудовскую Аравию (56-е), Мексику (59-е), Малайзию (61-е), Бразилию (65-е), Россию (73-е). Качество жизни также в значительной степени связано с эффективной и состоятельной государственностью. Кроме того, значение имеют такие показатели, как продолжительность жизни, уровень смертности, расходы на здравоохранение. Рейтинг институциональных основ демократии. И здесь позиции Аргентины выглядят неплохо. Она входит в число 30 (29-е место) стран с достаточными основами демократии, опережая Корею, Германию, Японию, Польшу, Бразилию (и все другие латиноамериканские государства), Украину, Россию и т. д. Аргументы для такого позиционирования: сравнительно продолжительная демократическая традиция, реальная конкуренция на президентских и парламентских выборах, отсутствие (в последние десятилетия) попыток неконституционной смены власти. Рейтинг экономической свободы. По этому индексу Аргентина в пост-кризисный период стабильно занимает места во второй сотне государств (в 2008 г. – 108-е место из 157), что свидетельствует о наличии серьезных проблем в таких областях, как внешнеторговое регулирование, налогообложение, кредитно-финансовая система, участие государства в экономике, иностранные инвестиции, права собственности, удельный вес неформального сектора. По степени экономической свободы страна уступает подавляющему большинству латиноамериканских соседей, в ряде случаев – разрыв огромный. Для сравнения: Чили занимает 8-е место, Сальвадор – 33-е, Уругвай – 40-е, Мексика – 44-е, Колумбия – 67-е, Бразилия – 101-е.
Обратимся теперь к международным индексам, фиксирующим уровень развития Аргентины (и, для сравнения, Бразилии и Мексики) в конкретных областях хозяйственной жизни (см. табл. 12.3). Приведенные данные показывают, что в целом весьма благоприятные (внутренние и внешние) условия развития отнюдь не гарантируют стабильных экономических успехов. Очевидно, что в данном случае большую роль играют другие факторы, главные из которых – формальные и неформальные институты. По мнению ряда исследователей – прежде всего либерального толка – одна из причин экономических провалов Аргентины состоит в том, что, начиная с 1930-х гг., в стране сформировался такой формальный институт, как практика периодического «легального отъема» частной собственности. Он производился (в пользу тех или иных секторов населения или экономико-финансовых групп) путем прямого государственного вмешательства, осуществляемого разными способами и в различных формах, например «замораживание» или экспроприация банковских вкладов. Особое распространение такая практика получила в период первого правления перонистов, когда система «легального отъема» приобрела всеобщий характер и многие аргентинцы уверились в своем праве «отнимать» чужую собственность и претендовать на чужие доходы. «Культура честного труда с целью заработать на жизнь и улучшить свое положение была отодвинута в сторону и заменена оргией «легальных» грабежей и обманов», – отмечал Роберто Качаноски589. Зачем напрягаться и что-то производить, повышая эффективность и конкурируя, если можно (по закону!) получить требуемое от государства, которое приняло на себя функцию экспроприатора и распределителя.
Таблица 12.3 Международные рейтинги экономических показателей (индексы развития).

Составлено по: Wоrld Есоnоmiс Fоrum. – httр://www.gеr.wеfоrаm.оrg; httр:// www.instеd.еdu/
Эта система имела негативные макроэкономические последствия. Во-первых, автоматически снижался объем частных капиталовложений в реальный сектор хозяйства, поскольку потенциальные инвесторы опасались за судьбу своих активов и сбережений. Отсюда – перманентная необходимость компенсировать нехватку предпринимательских инвестиций за счет государства и заимствований за рубежом, так называемого долгового финансирования. Во-вторых, острая потребность в растущих государственных расходах провоцировала власти на новые действия по насильственному перераспределению доходов и собственности (которая в результате оставалась юридически незащищенной), а также вела к повышению налоговой нагрузки на бизнес и на все население. Налоговая система заслуживает отдельных комментариев. Изобретая способы «легального отъема» собственности, власти постоянно изменяли «правила игры», но одно оставалось неизменным – активное использование фискальных инструментов. Кто бы ни находился в Розовом доме, законотворчество в налоговой области не прекращалось ни на минуту.В итоге сложилась невероятная, можно сказать, парадоксальная ситуация, которую любой заинтересованный читатель может оценить самым непосредственным образом. А именно: аргентинское издательство «Lа Lеу» («Закон») под общим заголовком «НАЛО1Н» опубликовало 25 томов по 1290 страниц каждый (всего 32 250 страниц!), содержащих материалы национальной налоговой системы [88] . Как подсчитал экономист Антонио Маргарита, даже для поверхностного знакомства со всем этим «интеллектуальным богатством» необходимо, по крайней мере, четыре года усердного чтения590. Мало этого. Неподъемным является и суммарный объем всех налогов (федеральных, провинциальных, муниципальных), которые, по идее, должен уплачивать средний аргентинец. По оценке того же А. Маргарита, этот показатель «зашкаливает» за 65 %591. Разумеется, ни один аргентинский гражданин, находящийся в здравом уме и твердой памяти, никогда в жизни такие налоги не платил и платить не собирался.В 50—70-е гг. прошлого века процесс формирования новых институтов приобрел четко выраженный рентоориентированный характер, что привело к принятию неэффективных законов и постановлений «барьерного» характера, имеющих целью получение бюрократической ренты. Это обусловило резкий рост трансакционных издержек осуществления как отдельно взятых сделок и коммерческих операций, так и функционирования экономической системы в целом592. Нужно при этом заметить, что свой вклад в процесс бюрократизации хозяйственной жизни внесли практически все правительства, начиная с Х.Д. Перона и заканчивая военными режимами, а в 1980-е гг. – включая администрацию Р. Альфонсина. «Перегруженность» экономики административными барьерами повлекла за собой тяжелые общеэкономические последствия, ощутимо затормозившие хозяйственное развитие. В ряду факторов, блокировавших экономический рост, следует назвать:нереализованный предпринимательский потенциал значительной части аргентинских граждан, которых высокие административные барьеры отпугивали и не давали заниматься легальным бизнесом;«уход в тень» тысяч представителей предпринимательского класса (прежде всего малого бизнеса) из-за трудностей преодоления барьеров;потери налоговых поступлений в бюджеты всех уровней, поскольку зачастую платежи за преодоление барьеров шли не государству, а в частные карманы тех, кто «снимал» бюрократическую ренту.В итоге страна попала в так называемую «институциональную ловушку». В терминах неоинституционализма «институциональная ловушка» трактуется как эффект блокировки ( lоск-in-еffесl ), означающий, что однажды принятое решение трудно отменить593. Другими словами, «институциональная ловушка» – это устойчивая неэффективная норма (неэффективный институт), имеющая самоподдерживаюгцийся характер. К характерным для Аргентины «институциональным ловушкам» того времени относились: коррупция, уклонение от уплаты налогов, бартер, неплатежи и т. д.Если посмотреть на аргентинскую экономику 1980-х гг. через призму неоинституциональной теории, то напрашивается вывод, что она стала заложницей системы «институциональных ловушек», явившихся результатом макроэкономической политики на протяжении нескольких десятилетий. Одной из главных ловушек была зависимость экономического курса от траектории предшествующего развития, заданной еще в период первого президентства Х.Д. Перона и окончательно сформировавшейся в 1970-е гг. Цепь «институциональных ловушек» привела к тому, что дальнейшее развитие происходило не в сторону рынка, а в направлении к псевдорыночным формам и воспроизводству нерыночных отношений. Зачастую неэффективные производства находились под опекой государства, тогда как эффективные предприятия вынуждены были от этого государства защищаться. Экономика оказалась в западне собственной неэффективности. Подтверждением тому, что аргентинская экономика была сплошной цепью «институциональных ловушек», являлось положение правительства Р. Альфонсина, которое само находилось в ловушке, пытаясь одновременно достичь трудно совместимые цели, например, сдержать инфляцию и снизить безработицу, удержать явно завышенный обменный курс аустраля и активизировать экспорт.
Лучше понять происходившее в 1980-е гг. помогает теория экономической дисфункции. Под этим углом зрения можно утверждать, что главной причиной негативных результатов развития аргентинской экономики в тот период была дисфункция (качественное расстройство) институциональной макроструктуры, которая характеризовалась потерей функционального наполнения практически всех ее работающих подсистем. Таким образом, из-за макроэкономической дисфункции хозяйственные институты испытывали угрожающую потерю качества и были не в состоянии выполнять изначально свойственные им функции. В стране образовался своего рода институциональный вакуум – недостаток формальных институтов, способных поддерживать осуществление сделок с наименьшими трансакционными издержками.
Неолиберальный эксперимент 1990-х гг. произвел революционные изменения, которые не подразумевали следования предыдущей траектории развития общества и сопровождались болезненной ломкой привычек, традиций, образа мышления – того, что принято называть неформальными институтами. В практике неолиберальных реформ возросшая рыночная эффективность целого ряда секторов оказалась не адекватной уровню общей социально-экономической эффективности (точнее – неэффективности). Революционные изменения привели к тяжелым социальным последствиям для многих групп населения. Пример Аргентины подтвердил ту аксиому, что те или иные экономические модели, имеющие успех в одних странах, могут терпеть крах в другой институциональной среде и привести к структурному кризису. Практика аргентинских реформ свидетельствовала: некоторые рыночные законы, эффективно действующие в развитых государствах и импортируемые в развивающиеся или переходные экономики, дают обратный результат. Во многом этому способствует неподготовленный должным образом импорт (трансплантация)594 того или иного института, то есть отсутствие необходимых адаптационных условий.
Как показал опыт 1990-х гг., импорт новых институтов в Аргентину происходил не гладко и сопровождался целым комплексом негативных последствий. В их числе можно упомянуть так называемый «парадокс передачи», суть которого в том, что в ходе процесса имплантации институтов основные выгоды получает не страна-импортер (в нашем случае – Аргентина), а государства-экспортеры. Пример – либерализация внешней торговли. Многие сегменты аргентинского рынка не были конкурентоспособны, и резкое снижение импортных тарифов привело к беспрецедентному наплыву иностранных товаров и разорению тысяч местных производителей. Другими словами, переход к либеральному режиму внешней торговли обернулся рядом отрицательных эффектов (трансформационные издержки) и обострил экономическую ситуацию.
Результаты неолиберальных реформ доказали целесообразность более осторожного подхода к осуществлению хозяйственных перемен, затрагивающих институциональные основы общества.
Кризис 2001–2002 гг. заставил правящие круги и бизнес-сообщество взглянуть на экономическую науку как на необходимую основу для разработки хозяйственной политики и поднял вопрос об ответственности ученых за происходившие события. Не случайно посткризисный период отмечен острыми теоретическими дискуссиями по всему спектру макроэкономических вопросов. Особую актуальность приобрела проблема выбора нового экономического курса, поскольку неолиберальные рекомендации, на которых в 1990-е гг. основывалась программа реформ, в начале нового столетия отвергались как большей частью аргентинских элит, так и обществом в целом. В стране вновь стало утверждаться уже основательно забытое мнение, что рыночный механизм несовершенен и требуется вмешательство государства для сглаживания циклических колебаний деловой активности.
Ученые-неоинституционалисты доказали зависимость эффективности экономики от эффективности ее институциональной основы595. Иными словами, как и в любом другом социуме, в аргентинском обществе имеются институты, как повышающие, так и снижающие эффективность экономической системы. Например, многолетняя недооценка роли и соответственно «остаточное финансирование» сферы образования и науки явились фундаментальной причиной инновационного отставания {в ряде отраслей – научно-технической маргинализации) Аргентины и снижения конкурентоспособности большинства отраслей ее индустрии. С другой стороны, сравнительно развитое (и бесплатное для большинства граждан) здравоохранение сказалось на таких важных показателях, как высокая продолжительность жизни и сравнительно низкая смертность, что положительно влияло на рынок труда. Кроме того, во многих случаях существующие институты отнюдь не однозначны по своему воздействию на экономику.
Оценке «институционального качества» Аргентины может помочь «кардиограмма» состояния основных компонентов страновой институциональной матрицы.
Разделение властей. При формальном наличии трех ветвей власти эксперты отмечают имеющиеся проблемы. Даже в демократических условиях наблюдаются попытки президентской администрации «подмять под себя» законодательную и судебную ветви власти. Бросается в глаза астрономическое количество законодательных актов, принимаемых, минуя парламент. В Аргентине, отмечал депутат конгресса от ГРС Даниэль Кац, «существует чрезмерная концентрация власти» в руках правительства, которое «временами действует наподобие военных режимов»596. С этим связаны персоналистские (и каудильистские) тенденции, стремление отдельных глав государства до бесконечности продливать свое пребывание у власти (Х.Д. Перон, К. Менем). В прессе многократно упоминался план четы Киршнер управлять в течение 16 лет, попеременно сменяя друг друга597. Отсюда – обвинения в авторитаризме, ставшие расхожей монетой в руках противников правительства.
Диктатура закона. В стране ощущается явная нехватка уважения к закону и во многих случаях у физических и юридических лиц просматривается стремление уклониться от выполнения законодательных норм и правил (избежать уплаты налогов, любыми способами уйти от гражданско-правовой и уголовной ответственности). С другой стороны, претензии правового характера предъявляются к политическому руководству. Например, в конце мая 2001 г. АИС выступил с целым рядом требований к власти, сформулированных в специальном документе под названием «Основы для восстановления Нации». В числе прочего промышленники указывали на необходимость обеспечения «подлинного и серьезного правового порядка»598. Данная проблема тесно связана с вопросом разделения властей. Уже в первый год своего президентства Н. Киршнер «революционным образом изменил неписаные правила аргентинской политики». Он кардинально поменял состав Верховного суда, сместил чрезвычайно влиятельного («неприкасаемого») председателя этой высшей судебной инстанции Хулио Насарено и ввел в состав суда юристов, не связанных с традиционными политическими партиями. Этот шаг был воспринят как «коренная и громадная институциональная перемена»599.
Уровень коррупции. Аргентина входит в число государств с вязкой коррупционной средой. Независимо от характера правящего режима страна оставалась буквально пронизанной метастазами коррупции, которая стала образом жизни политического класса [89] . Конечно, это явление принимало различные формы, но неизменно сохранялся коррупционный (административный) навес над экономикой. В аргентинских условиях институт коррупции следует рассматривать как процесс воспроизводства устойчивых неформальных отношений, которые повышают трансакционные издержки и снижают эффективность экономической системы. Причем эти отношения получили распространение как на микроуровне – взятка мелкому чиновнику, так и на макроуровне – взятка высокопоставленному государственному лицу, депутату парламента, члену правительства или видному деятелю правящей партии. Коррупция стала неотъемлемой частью государственной машины. Таким образом, с полным на то основанием можно говорить об институционшшзации коррупции в аргентинском обществе, поскольку этот процесс фактически означал синтез административной и политической коррупции, когда решения принимались коррумпированными политиками не столько в интересах частных компаний, сколько в интересах самих бюрократических структур. В последний период внимание привлекло сращивание власти с бизнесом, формирование вокруг семьи Киршнер группы «приближенных» бизнесменов, пользующихся расположением президентской администрации. В их числе: Кристобаль Лопес (игорный бизнес), Ласаро Базе (мегапредприниматель), Энрике Эскенаси (энергетика). Последний, в частности, при поддержке властей за 2 235 млн дол. приобрел около 15 % акций «ЯПФ» и планировал в будущем довести эту долю до 25 %. В стране, отмечают эксперты, происходит ранее неизвестный процесс «в стиле Владимира Путина»: правительство устанавливает контроль над стратегическими активами, и формируется полюс политической и экономической власти, не имеющий никакого противовеса600.
Политические партии. В Аргентине «система политических партий больна», констатирует редакционная статья газеты «Насьон»601. В значительной мере такая оценка соответствует действительности. В настоящее время партии, включая крупнейшие – перонистскую и радикальную, во многом утратили роль ключевого политического актора. Как отметил политолог Хоакин Моралес Сола, «старой партийной системы больше нет, а новая еще не появилась»602. При Н. Киршнере главным политическим ресурсом верховной власти стал бюрократический аппарат, а дополнительными – силовые структуры, сторонники президента различной политической окраски, значительная часть профсоюзов и национально ориентированные (или тесно связанные с государством) предпринимательские круги, главным образом промышленники.
Роль оппозиции. Оценивая ситуацию последних лет, эксперты отмечают, что «никогда в своей истории у перонизма не было такой слабой оппозиции»603. Добавим, что речь сейчас идет не о перонизме как таковом, а о правящей верхушке, позиционирующей себя в качестве левоцентристской (прогрессистской) силы, способной сплотить приверженцев этой политической ориентации. В то же время в лагере оппозиции не так все просто. Одновременно наблюдаются противоположные тенденции: с одной стороны, процесс атомизации, появления различных внепартийных лидеров без четко выраженной идеологической позиции, которые разобщены и не способны к объединению; с другой стороны, периодическая консолидация оппозиционных сил по конкретным вопросам противостояния с правящим режимом. Вторая тенденция особенно четко прослеживается в Национальном конгрессе, где правительству все чаще приходится сталкиваться с организованным сопротивлением, в том числе по важнейшим вопросам экономической политики.
Избирательная система. Как писал Р. Качаноски, в Аргентине «…действует фальшивая избирательная система, которая позволяет самым неэффективным и коррумпированным деятелям подолгу сидеть в правительстве»604. Критики политического строя отмечают такую особенность электорального процесса, как возможность победы кандидата, набравшего всего 40 % голосов избирателей. Это, с их точки зрения, снижает легитимность главы государства, поскольку его поддержало меньше половины электората.
Принципы федерализма. Отношения между центром и провинциями – один из сложных вопросов существования аргентинского государства. Проблема коренится в исторически сложившихся значительных различиях в уровне экономического развития, в огромной концентрации ресурсов (в ущерб другим районам страны) в федеральной столице и провинции Буэнос-Айрес. Выступая в августе 2008 г. в провинции Сантьяго-дель-Эстеро, на северо-западе страны, К. Фернандес де Киршнер обозначила задачу выравнивания имеющихся диспропорций как «крупный вызов ее правительству»605.
Характер демократии. При наличии всех демократических атрибутов, власть периодически (тем или иным образом) стремится «приручить демократию». Это дало повод экспертам сформулировать тезис о «неограниченной демократии» (в смысле – не ограниченной законами, институтами и т. д.). «Аргентина сегодня – это непредсказуемая страна, поскольку система «неограниченной демократии» означает: правила игры в общественных отношениях меняются в зависимости от того, кто из кандидатов победит на выборах», – считает Р. Качаноски 606. И далее: «Проблема Аргентины не в недостатке честности, а в отсутствии подлинной демократии, которая ограничивает власть правителей, чтобы они, среди прочего, не могли наживаться, «продавая» привилегии»607.
Стабильность «правил игры». М. Браун и Л. Лач указывают на «перманентную институциональную нестабильность» Аргентины и усматривают в этом одну из главных причин замедления развития, особенно в последней четверти ХХ в. «Связь между слабым хозяйственным ростом и нестабильными институтами невозможно отрицать, – отмечают ученые. Например, в 1981, 1990 и 2001 гг. Буэнос-Айрес нарушил условия финансовых контрактов, в двух случаях прекращая обслуживание внешнего долга. В тот период страна жила в условиях трех правовых режимов: один был установлен военной диктатурой, второй определялся Конституцией 1853 г., а третий – Конституцией 1994 г. Высшие представители судебной власти отбирались в рамках различных процедур, их число менялось, а состав подвергался частой ротации. Главы исполнительной власти либо не полностью отрабатывали положенный срок, либо на ходу меняли конституционный порядок»608. Постоянными изменениями «правил игры» были отмечены конец 1990-х и начало 2000-х гг. В этот период неоднократно законодательным путем менялись важнейшие бюджетные ориентиры – уровень государственных расходов и профицита бюджета. Такое «институциональное непостоянство» ослабляло стимулы к масштабным инвестициям в новые проекты.
Свобода печати. Средства массовой информации в разные периоды национальной истории подвергались прессингу со стороны правящих режимов, в первую очередь военных. Дело нередко доходило до закрытия газет и журналов, арестов и убийств журналистов. Разумеется, с восстановлением в 1983 г. конституционного строя ситуация изменилась в лучшую сторону. Но и сегодня власть оказывает давление на прессу, используя, в частности, рычаги экономического влияния. Об этом регулярно говорится в ежегодных докладах Государственного департамента США, основанных на информации, получаемой из независимых аргентинских (в большинстве – оппозиционных правительству) и международных источников. Тем не менее достаточно бегло просмотреть местную прессу, чтобы удостовериться: критика правительственного курса носит постоянный и острый характер.
Анализ аргентинских реалий с позиций неоинституционализма позволяет сделать вывод, что переход к более эффективным схемам управления экономикой (государственного регулирования в интересах стабильного роста) неразрывно связан с задачей повышения национального институционального качества, совершенствованием всех институтов, устранения все еще многочисленных институциональных перекосов, ловушек, дисфункций и властных злоупотреблений. Как отмечалось в редакционной статье газеты «Кларин», «манипуляция институтами превратилась в составную часть правительственной политики, которая угрожает республиканскому строю и… подрывает доверие к стране здесь и за рубежом»609. Без коренного исправления такого положения нынешний модернизационный проект может оказаться под угрозой.
Власть и агробизнес: новый-старый конфликт.
В конце марта 2008 г. Буэнос-Айрес стал ареной открытого противостояния сторонников и противников правительственной политики. В столице страны прошли, казалось, уже забытые «кастрюльные манифестации», участники которых протестовали против введенных Розовым домом новых налогов на экспорт аграрной продукции. Манифестанты (в том числе жители богатых кварталов) расценили действия власти как попытку расколоть страну, «натравить город на деревню».
Напомним, что в посткризисный период экспортные налоги («rеtеnсiоnеs») играли существенную (и возрастающую) роль в наполнении бюджета. Их уровень постепенно рос, составив в 2007 г. в среднем 11,7 % стоимости совокупного экспорта. При этом фискальные платежи предприятий АПК превышали этот усредненный показатель. Так, налог на готовые продовольственные товары достигал 16 %, на зерновые – 18 %, на масличные культуры – 21 %, в том числе на сою – 27,5 %. Эксперты консалтинговой фирмы «Эконометрика С.А.» подчеркивали, что валютные поступления от экспорта сои «сыграли важную роль в деле индустриализации аргентинской экономики» и помогли избежать типичного для хозяйственной истории Аргентины циклического спада – той периодической остановки роста, которая стала частью национального алгоритма развития, получившего в экономической литературе наименование «Stор аnd Gо»610.
В ноябре 2007 г. произошло очередное повышение налоговых платежей, затронувшее сою и соепродукты (с 27,5 до 35 %). Уже тогда сельхозпроизводители выказывали свое недовольство, но главное было впереди. 11 марта 2008 г. министр экономики объявил об изменении системы налогообложения экспорта сельскохозяйственной продукции, и была подписана резолюция 125, юридически закреплявшая новые правила. Реформированная система не просто увеличивала налоговую нагрузку на АПК, но меняла концепцию фискальных платежей, устанавливая порядок так называемых «мобильных налогов» (rеtеnсiоnеs mvilеs), размеры которых зависели от уровня экспортных цен. Другими словами, чем выше цены, тем больше фискальные сборы. Так, при ценовых показателях на середину марта налог на сою возрастал с 35 до 44 %, на подсолнечник – с 32 до 39 %, а после определенного ценового потолка (например, для сои – свыше 600 дол. за 1 т) он достигал 95 %. Вводя новые тарифы, правительство рассчитывало более чем вдвое увеличить объем налоговых поступлений от экспорта: с 6,7 млрд дол. в 2007 г. до 14,7 млрд дол. в 2008 г., из которых 12,5 млрд дол. (или 85 %) должен был обеспечить АПК (см. табл. 12.4). Одновременно демонстративно были незначительно снижены налоги на экспорт тех культур, которые (в отличие от сои и подсолнечника) имели приоритетное значение для внутреннего рынка: на пшеницу – с 28 до 27,1 %, на кукурузу – с 25 до 24,2 %.
Таблица 12.4 Поступления в бюджет от налогов на экспорт в 2008 г. (план).

Источник. Infоrmе Еsресiаl # 389, Маrżо 2008. Р. 2. – www.есоnоmеtriса. соm.аr.
Правительственные чиновники и близкие к ним эксперты выдвинули целую систему аргументов в обоснование правомерности введения «мобильных налогов». Один из основных доводов – сверхприбыли аграрного сектора. Если в 2001 г. средняя рентабельность в сельском хозяйстве составляла 21 %, то в 2007 г. благодаря повышению мировых цен на продовольствие она достигла 56 % (для сравнения: в промышленности – 16 %)611. Другой расхожий аргумент – «соезация» аграрного сектора. В частности, многократно подчеркивалось, что на фоне экспоненциального роста производства сои (на 142 % за десять лет) произошло сокращение сбора других сельскохозяйственных культур, в том числе крайне важных для удовлетворения потребностей внутреннего рынка. «Никто не говорит, что соя плоха, – подчеркивал М. Лусто, – но расширение ее посевов имело глубокое воздействии в целом на производственную деятельность»612.
Саsе studу Соя в Аргентине Исторически соевые бобы впервые стали культивироваться в странах Азии (Китай, Корея, Япония) и попали в Европу только в ХVIII в.: в 1740 г. – во Францию и в 1790 г. – в Англию. Коммерческий интерес к их выращиванию возник еще позже – в период Второй мировой войны, когда возникла потребность в новых значимых источниках продуктовых масел и жиров. С 1942 г. соя начинает культивироваться в США, которые на многие десятилетия становятся ее крупнейшим производителем и экспортером. В Аргентине соя появилась в первой половине 1970-х гг. В эти годы произошло потепление вод Тихого океана в районе Эквадора, что привело к значительному снижению улова перуанской сардины, из которой производилась рыбная мука – важнейший в то время корм для скота и птицы. Единственной реальной заменой была соевая мука, спрос на которую быстро возрастал, особенно в странах Азии и США. Таким образом, складывался новый огромный рынок сои и ее субпродуктов, и аргентинские сельхозпроизводители (с подачи перонистского правительства) проявили к этой теме живой интерес. В октябре 1974 г. два грузовых самолета «Геркулес» ВВС Аргентины доставили из США семена сои, которые прямо с аэродрома на грузовиках развезли по заинтересованным хозяйствам. Аргентинский аграрный сектор начал осваивать новую культуру, чтобы в начале ХХI в. превратить страну в крупнейшего мирового экспортера соевой муки.
В идейном арсенале власти (и ее союзников) имелись аргументы и более общего, стратегического и макроэкономического характера. Главный из них – необходимость преобразования аграрной экспортоориентированной модели, сформированной в период монетаристских реформ и диссонирующей с задачами «неодесаррольистской» стратегии национального роста. «Чтобы обеспечить в стране социальное равенство и справедливость, необходимо создать иную модель развития аграрного сектора», – подчеркивали представители малого сельскохозяйственного бизнеса613. Часть экспертов в данном вопросе поддерживали правительство и считали «rеtеnсiоnеs» необходимым элементом «неодесаррольистского» макроэкономического курса, в частности политики таргетирования инфляции. «Налоги на экспорт продемонстрировали свою эффективность в качестве незаменимого инструмента борьбы с инфляцией в условиях повышения цен на мировых рынках», – утверждали экономисты Николас Арсео и Хавьер Родригес и подчеркивали, что, несмотря на постоянное повышение фискальной нагрузки, прибыли сельхозпроизводителей «велики, как никогда»614. Последнее утверждение, в общем, соответствовало действительности. Даже при «мобильных налогах» рентабельность аграрного сектора оставалась на высоком уровне, значительно превышая показатели 2005–2007 гг. (см. табл. 12.5).
Таблица 12.5 Прибыль с 1 га после уплаты налогов на экспорт (в песо по курсу 2007 г.).

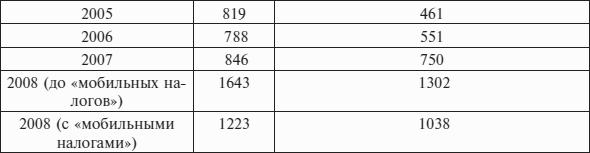
Составлено по: rеvistа Мárgеnеs Аgrоресuаriоs. – httр://www.mаrgеnеs.соm/
Однако по сравнению с ситуацией до 11 марта потери аграриев были чувствительными. Поэтому лидеры аграрного сектора придерживались другого мнения и восприняли в штыки новую инициативу в фискальной области. Представители крупного аграрного бизнеса квалифицировали введение «мобильных налогов» как «настоящую конфискацию », поставившую под угрозу рентабельность производства зернобобовых культур. В оппозицию власти встали крупнейшие объединения аграриев: Аргентинские сельскохозяйственные конфедерации, Ассоциация производителей сои, Аграрная федерация, Аргентинское сельскохозяйственное общество и другие. «Правительство семьи Киршнер – препятствие на пути экономического развития», – заявил президент Аграрной федерации Эдуардо Бусси615. «Аграрный сектор говорит: «Хватит!» – под таким названием был обнародован согласованный ответ Розовому дому, с порога отвергавший аргументы власти и требовавший от нее установить «ясные и предсказуемые правила, которые способны стимулировать инвестиции… и обеспечить растущее предложение продовольственных товаров для нашей страны и остального мира»616. Сформировав единый фронт борьбы с властью, ведущие организации сельхозпроизводителей сумели привлечь на свою сторону значительную часть общества и, опираясь на поддержку союзников и симпатисантов, прибегли к открытым силовым методам противодействия: забастовки, пикетирование, локауты. «Забастовка аграриев превратилась в экономическую и политическую проблему. Ее решение зависит от воли к переговорам, которую не демонстрируют ни правительство, ни сельхозпроизводители», – с нескрываемой тревогой констатировала в редакционной статье газета «Кларин»617. Действительно, несмотря на периодические встречи главы государства и других высших политических руководителей с лидерами аграриев, события развивались в логике противоборства. Ни та, ни другая сторона не желала идти на принципиальные уступки. Страна раскололась на два лагеря, возникла угроза возвращения в политическую жизнь контрпродуктивной схемы «друг – враг» на базе известной еще с 30-х гг. прошлого века антиномии между (условно) городом и деревней. На эту опасность указал Р. Альфонсин, написавший: «Аргентина много пострадала от такого рода антиномий, которые годами раздирали аргентинское общество»618. Бывший президент осудил действия Розового дома, назвав уровень новых налогов «абсурдным», и заметил, что правительство встает на путь превращения в экономического хозяина страны и стремится сделать частных предпринимателей своими служащими.Но высказывались и прямо противоположные оценки. В конце апреля было обнародовано письмо группы интеллектуалов (ученых, писателей, журналистов), в котором, в частности, говорилось: «Мы являемся свидетелями жесткой конфронтации между секторами, исторически доминировавшими в экономике, политике и идеологии страны, и демократическим правительством, пытающимся проводить реформы с целью усилить участие государства в экономике и перераспределить национальное богатство»619. Наиболее активную поддержку правительству оказали ведущие профсоюзы. Председатель Всеобщей конфедерации труда Уго Мойано характеризовал позицию противников власти как «отражающую интересы аграрной аристократии и направленную на организацию государственного переворота»620. Более сдержанно повели себя лидеры индустриальных кругов. Они не испытывали особой симпатии к «разжиревшим» на высоких ценах крупнейшим аграриям, но опасались дальнейшего усиления вмешательства государства в экономическую жизнь. Учитывая такие настроения, президент АИС Хуан Карлос Ласкураин заявил: «Нужно успокоиться, хорошенько подумать и начать диалог»621. Очевидно, в Розовом доме от промышленников ожидали большего.Столкнувшись с отчаянным сопротивлением сельскохозяйственного сектора, правительство предприняло попытку внести разлад в единый фронт аграриев и с этой целью в конце марта озвучило комплекс мер, облегчавших положение основной массы сельхозпроизводителей. Например, в случае с соей речь шла о мелких хозяйствах (до 150 га земли и 500 т продукции), на долю которых приходится порядка 80 % общего числа предприятий и 20 % совокупной производимой продукции. Этим хозяйствам предполагалось: 1) автоматически возвращать часть экспортного налога, превышавшего 35 % (то есть для них восстанавливалось статус-кво, существовавшее до 11 марта); 2) частично компенсировать транспортные расходы; 3) облегчать доступ к «мягким» кредитам БАН; 4) с помощью субсидий поощрять рост продукции с высокой добавленной стоимостью622. Одновременно власти добились от крупнейших местных производителей удобрений (компаний «Профетриль», «Каргилл» и «Петробраз») снижения на 20 % цен на их продукцию, что означало для сельхозпроизводителей экономию порядка 100–110 млн дол., или 12 % производственных издержек623.По мере развития конфликта возрастало внимание к нему не только в самой Аргентине, но и за рубежом. И здесь просматривался достаточно широкий спектр разноречивых мнений. Так, Дж. Стиглиц – «любимый экономист» К. Фернандес де Киршнер – встал на сторону правительства. В конце апреля он побывал в Буэнос-Айресе и выступил с докладомо проблемах аргентинской экономики, в котором дал положительную оценку политике в посткризисный период, в том числе налогам на экспорт. Иную позицию заняли эксперты консервативного «Фонда Наследия». В их специальном аналитическом материале противостояние власти и аграриев послужило предлогом для фронтальной критики «популистской перераспределительной политики» Розового дома и обосновывалась необходимость возвращения Аргентины к неолиберальной модели624. Тем самым проблема «мобильных налогов» оказалась в эпицентре идейных споров о путях развития аргентинской экономики.Забастовки и иные акции протеста сельхозпроизводителей и поддержавших их транспортников нанесли стране ощутимый экономический урон. По официальным данным, в июне 2008 г. производство продовольствия упало почти на 10 % по сравнению с тем же месяцем годом раньше. Заметные потери понесли и другие сектора, что дало повод INDЕС констатировать замедление темпов экономического роста625.Накал нешуточных страстей вокруг «мобильных налогов» заставил Розовый дом (для большей легитимизации этой меры) перенести вопрос в Национальный конгресс, где правительство рассчитывало на поддержку своих сторонников, составлявших большинство в обеих палатах. И здесь случилось невероятное. Если палата депутатов хотя и со скрипом, но утвердила решение исполнительной власти, то в сенате после жарких дебатов возникло патовое положение: число голосов «за» и «против» оказалось одинаковым – 36. В таком случае последнее слово оставалось за вице-президентом страны, являющимся спикером верхней палаты. Страна буквально замерла в ожидании решения Хулио Кобоса. И оно последовало: несмотря на деликатность своего положения и оказанный на него нажим, вице-президент решил вопрос о «мобильных налогах» в пользу их противников. 18 июля президентским декретом 1.176 и резолюциями министерства экономики 180, 181 и 182 отменялась резолюция 125 и экспортные налоги возвращались на уровень, существовавший до 11 марта: соя – 35 %, подсолнечник – 30 %, пшеница – 28 %, кукуруза – 25 %. Так бесславно для правительства закончилось 130-дневное противостояние власти и аграриев.Поражение кабинета К. Фернандес де Киршнер в сенате отразило те значительные перемены, которые произошли в стране в первой половине 2008 г., и «означало конец эпохи» безраздельного доминирования Розового дома в политической жизни626. Одним из итогов конфликта явилось резкое падение индекса популярности К. Фернандес де Киршнер: с 70 % в конце 2007 г. до 23 % в начале апреля 2008 г.627 Эксперты обратили внимание и на другие последствия поражения власти. Так, обозначилась тенденция к консолидации позиций главных объединений сельхозпроизводителей, к формированию своего рода «аграрной партии», занимающей идеологически консервативные позиции, ратующей за максимальную свободу торговли и противостоящей дирижистскому и «неодесаррольистскому» курсу правящей группировки. Ощутимо ослабло влияние Буэнос-Айреса на провинциальные элиты, отдельные губернаторы (особенно в важных сельскохозяйственных районах) потребовали большего учета их интересов и изменения стиля президентского правления. Супруги Киршнер потеряли часть союзников и оказались в «гордом одиночестве» перед лицом новой внутриполитической реальности.
В числе причин поражения власти аналитики назвали пассивную позицию, занятую индустриальными кругами. Как отмечал профессор Университета Буэнос-Айреса Альберто Мюллер, «промышленники не поняли, что ставкой в споре об экспортных налогах было их собственное будущее, а не судьба аграрного сектора»628. Ученый пояснил: увеличение налоговой нагрузки на экспорт продукции сельского хозяйства выгодно промышленности, поскольку сдерживает рост внутренних цен на продовольствие и тормозит инфляцию. В результате не происходит чрезмерного увеличения стоимости рабочей силы, что способствует сохранению конкурентоспособности индустриальных отраслей. В более широком смысле, утверждал А. Мюллер, речь вдет о макроэкономическом будущем Аргентины. А именно: останется она преимущественно агроэкспортером или совершит рывок в сторону радикальной модернизации и диверсификации экономики и прочно встанет на рельсы инновационного развития.
Мировой кризис 2008–2009 гг.: испытание на прочность.
В середине 2008 г. мировую финансовую систему охватил кризис ликвидности, зародившийся в Соединенных Штатах и ударивший по десяткам стран на всех континентах. По оценке экспертов МВФ, сложившуюся ситуацию – критические перегрузки на рынках – можно было сравнить со всемирным экономическим шоком начала 1930-х гг. Ежедневные сообщения информационных агентств с биржевых площадок стали напоминать панические сводки с театра военных действий. Глобальный «финансовый цунами» перекинулся на реальные сектора и привел к замедлению роста мировой экономики, хозяйственные системы многих государств вступили в период серьезного спада. В результате сократился спрос и упали цены на сырьевые (в том числе сельскохозяйственные) и промышленные товары, что создало реальную угрозу интересам государств-экспортеров, включая и Аргентину.
В Латинской Америке мировой кризис дал о себе знать, прежде всего, заметным снижением темпов экономического роста: с 5,6 % в 2007 г. до 4,6 % в 2008 г. и 1,9 % (оценка ЭКЛАК) в 2009 г.629 «Как и в других районах мира, – отметили эксперты МВФ, – в Латиноамериканском регионе экономика столкнулась с комбинацией ряда негативных факторов: снижением активности, более сложными внешними условиями и все еще высокой инфляцией»630.
Заметим, что первоначально трудности на рынках США и других государств были восприняты официальным Буэнос-Айресом подчеркнуто индифферентно. Аргентинские руководители говорили о своей стране как об «острове спокойствия и стабильности» в бурном океане международных потрясений. Принимая в начале октября 2008 г. бельгийского принца Филиппа, прибывшего во главе многочисленной делегации деловых кругов, К. Фернандес де Киршнер характеризовала Аргентину в качестве надежного «убежища» для бизнеса и отметила «прочность» национальной модели развития, позволяющей стране успешно противостоять внешним кризисным шокам631.
Но на деле ситуация в аргентинской экономике становилась более сложной. Сначала кризис материзовался обвалом фондового рынка. 29 сентября индекс «Мерваль» биржи Буэнос-Айреса, фиксирующий курсы акций крупнейших аргентинских компаний, рухнул на 8,68 %, что явилось самым глубоким падением за шесть с половиной лет – с 11 февраля 2002 г., и закрепился на отметке 1545 пунктов (еще в феврале 2008 г. этот показатель находился на уровне свыше 2000). Биржевые брокеры до последнего момента надеялись, что глобальные неурядицы обойдут Аргентину стороной. Но, как писала газета «Насьон», «эта иллюзия испарилась, когда произошел всемирный финансовый коллапс»632. Октябрь 2008 г. стал в полном смысле слова «черным» месяцем для биржи Буэнос-Айреса. Акции 10 ведущих компаний («голубые фишки») по сравнению с апрелем того же года обесценились на астрономическую сумму – 70 млрд песо, в ряде случаев потери составляли до 50 % корпоративной капитализации633. « Медвежий » тренд на фондовом рынке стал тревожным сигналом неполадок в национальной экономике.
К середине октября негативные последствия мирового кризиса для Аргентины стали абсолютно ясны. Цена на международных рынках главной экспортной культуры – сои рухнула на 40 % по сравнению с рекордным уровнем начала года, кукурузы – на 44 %, пшеницы – на 52 % (в начале 2009 г. эти цены все еще оставались низкими по сравнению с первым полугодием 2008 г.). Сложные проблемы возникли в связи с сильнейшей засухой и резким падением урожая основных сельскохозяйственных культур, включая сою. По сравнению с предыдущим циклом в 2008–2009 гг. сбор зерновых сократился на треть – с 96 до 62 млн т, что (вкупе с падением цен) означало критическое уменьшение поступлений от экспорта, а значит, трудности с наполнением доходной части бюджета.
Весь четвертый квартал 2008 г. снижался спрос на товары длительного пользования: автомобили, домашнюю электронику. По заявлениям представителей деловых кругов, во второй половине 2008 г. и в преддверии 2009 г. они стали отчетливо ощущать негативные последствия мировых финансовых потрясений (« финансового землетрясения», как писала пресса) для реальных секторов аргентинской экономики. Национальный рынок, отмечали промышленники, «замер в ожидании» будущего развития событий в США, Бразилии, Евросоюзе. Речь шла о целом ряде отраслей, чье дальнейшее динамичное развитие оказалось под угрозой. В частности, кризис затронул главные локомотивы индустрии – автомобилестроение и производство запасных частей и компонентов. Выпуск автомобилей прекратил расти после почти шести лет непрерывного наращивания производства и экспорта. В январе 2009 г. автомобильная индустрия сократила выпуск на 54,6 % по сравнению с тем же месяцем 2008 г. (с 41 228 до 18 720 машин). Схожая ситуация сложилась в ряде других отраслей. Так, производство стали упало на 31,9 %. По оценке ряда экспертов, аргентинская промышленность вошла в период рецессии634. Сокращение спроса и выпуска заставило многие компании секвестировать инвестиционные планы и программы роста занятости.
Не остался в стороне от кризиса и АПК. «Этот внешний шок осложнил положение в сельском хозяйстве, которое уже понесло потери от засухи, падения цен, удорожания удобрений, государственного интервенционизма и отсутствия финансирования», – заявил Алехандро Стенхель, руководитель крупной компании – производителя сои «Лос Гробо»635. Падение аграрного производства вызвало цепную реакцию, сократив спрос на сельскохозяйственную технику, горючее, удобрения, другие товары и услуги.
Как заметил известный экономист, бывший президент Центрального банка Марио Блехер, «у Аргентины нет иммунитета от кризиса глобальной финансовой системы и мировой экономической рецессии». По его мнению, одним из последствий могло стать сокращение экспорта. «Очевидно, что экспортные поставки имеют фундаментальное значение для экономики Аргентины, и если будет замедление мирового роста, то это скажется не только на ценах, но и на объемах вывозимых товаров», – подчеркнул ученый636. М. Блехер оказался прав. Засуха 2008 г. и сжатие мирового (и внутреннего) спроса в условиях глобального кризиса обусловили резкое сокращение аргентинской внешней торговли. В 2009 г. объем товарооборота снизился почти на 26 %, причем экспорт «просел» на 20 %, а импорт – на 32 %.
Прямую угрозу валютно-денежной стабильности страны стал представлять отток средств из национальной банковской системы, только за июль – сентябрь 2008 г. составивший около 6 млрд дол.637 Это уже было очень серьезно, поскольку ставило под вопрос краеугольный камень официальной макроэкономической политики – ее финансовую устойчивость. Если к этому добавить падающие поступления от экспорта и растущие платежи по обслуживанию внешнего долга, то картина, прямо скажем, складывалась неблагоприятная.
К. Фернандес де Киршнер не оставалось ничего другого, как публично признать, что метастазы мирового кризиса проникли в аргентинскую экономику. Страна начала испытывать последствия глобальных финансовых потрясений. В официальный дискурс были внесены коррективы – главным тезисом стало не отрицание воздействия кризиса на Аргентину, а утверждение о готовности национальной экономики к любым кризисным испытаниям. Министр экономики Карлос Фернандес заверил: «Аргентина лучше подготовлена к кризисным потрясениям, чем это было в 1990-е годы»638. Справедливости ради нужно заметить, что, как показали опросы общественного мнения, почти 68 % аргентинцев разделяли правительственный оптимизм и считали, что власти сумеют противостоять кризисным явлениям639.
Мировые потрясения заставили Розовый дом проанализировать сложившуюся ситуацию под углом зрения доминирующих трендов глобального развития. Президент Аргентины, писала газета «Кларин», «присоединилась к хору мировых лидеров, которые с сожалением говорили о глобальных эффектах неудачной экономической политики Соединенных Штатов»640. Выступая в ООН 23 сентября 2008 г., К. Фернандес де Киршнер обратила внимание на следующее обстоятельство. А именно: если предыдущие кризисы, сотрясавшие международную экономику в 1995–1999 гг. (мексиканский, азиатский, российский, бразильский), зарождались в развивающихся странах (на формирующихся рынках) и отсюда их названия – «эффект текилы», «эффект риса», «эффект водки», «эффект кайпириньи», то теперь спусковой крючок кризиса сработал в цитадели капитализма – Соединенных Штатах Америки. Это давало повод назвать его глобальные последствия «эффектом джаза». По мнению главы аргентинского правительства, кризис оттенил несостоятельность неолиберальных концепций снижения роли государства в экономической жизни. Имея в виду «пожарные меры» Вашингтона по спасению американской финансовой системы, К. Фернандес де Киршнер подчеркнула, что дирижизм и интервенционализм парадоксальным образом возродились в стране, «откуда нас заверяли в ненужности государства»641. Как отметил журнал «Нотисиас», «финансовый кризис превратил Уолл-стрит в кладбище догматических идеологий»642.
В данной связи приведем также мнение аргентинского историка и экономиста Марио Рапопорта. Ученый заметил: «Либеральный североамериканский капитализм трансформировался (какой парадокс!) в государственный капитализм в стиле бывшего СССР»643. От себя добавим, что серия банкротств и спираль дефолтов в американской экономике поставили под вопрос роль США как глобального финансового и хозяйственного стабилизатора.
Развивая идеи относительно причин очередных международных пертурбаций, президент Аргентины в качестве сущностной характеристики нового кризиса отметила его «чисто денежную» подоплеку, оторванность финансового сектора от реальной экономики. В этом она усмотрела «нарушение логики капиталистического развития», которая состоит в производстве материальных и духовных ценностей с целью их продажи и получения денег, а не в воспроизводстве самих денег как таковых. «Не может быть капитализма, который производит деньги, а не товары и услуги», – заявила госпожа президент644. Глава государства решительно выступила в защиту аргентинской модели развития и подтвердила такие ее основы, как конкурентоспособный курс песо и двойной профицит (внешнеторговый и бюджетный). В условиях, говорила она, когда «рушатся парадигмы», казавшиеся вечными, аргентинские власти оказались правы, подчеркивая необходимость укрепления активной хозяйственной роли государства и продолжения конструктивного взаимодействия власти, предпринимателей и организаций трудящихся645. Осуждение экономической политики Вашингтона стало составной частью общего критического дискурса Розового дома в адрес внешнеполитической стратегии администрации Дж. Буша. Так, выступая 22 сентября в Нью-Йорке в авторитетном Совете по внешней политике, К. Фернандес де Киршнер усмотрела причину многих международных проблем в одностороннем подходе Белого дома к кризисным ситуациям, в его контрпродуктивном нежелании следовать принципам многосторонности646.
Мировой кризис задел и Бразилию, что усугубило проблемы Аргентины. Многомиллиардные зарубежные инвестиции «побежали» с бразильского рынка, а местная денежная единица – реал – не выдержала давления и потеряла свыше 30 % своей стоимости, а по отношению к валюте США – 43 % (с 1,56 до 2,29 реала за 1 доллар). В известном смысле повторилась история 1999 г., когда резкая девальвация реала создала для аргентинской внешней торговли дополнительные трудности. Конечно, в нынешней ситуации Буэнос-Айрес располагал значительно большим «запасом финансово-экономической прочности», но события на мировых рынках и в соседней стране не могли не вселять в аргентинцев чувство тревоги. Тем более что и в самой Аргентине появились симптомы хозяйственных неурядиц, затронувшие системообразующие экономические субъекты – ведущие промышленные и сельскохозяйственные активы.
Девальвация реала подлила масла в огонь. Эксперты быстро прикинули, какие могут быть последствия для Аргентины финансовых трудностей в соседней стране. Во-первых, неизбежное сокращение спроса на аргентинские товары, а следовательно, сохранение (как минимум, а может, и рост) уже ставшего традиционным внешнеторгового дефицита Буэнос-Айреса с Бразилиа. Во-вторых, вполне вероятное падение объема прямых инвестиций бразильских компаний в экономику Аргентины. В-третьих, удешевление реала оказывало воздействие на условия туристического обмена между двумя странами: Бразилия становилась более дешевой (в долларах) страной и перетягивала на себя значительную часть иностранцев, а также аргентинских граждан, которые ранее предпочитали проводить отпуск у себя на родине. Аргентино-бразильские торгово-экономические и финансовые отношения вступили в полосу непредвиденных испытаний.
Но такова диалектика современного положения, что, несмотря на все шероховатости, именно с приоритетным углублением аргентинобразильского взаимодействия в хозяйственной, финансовой и политической областях связывают в Буэнос-Айресе и стратегические перспективы развития национальной экономики, и (более локально) возможности сдемпфировать негативные последствия финансового кризиса.
Саsе studу Аргентино-бразильские соглашения Государственный визит К. Фернандес де Киршнер в Бразилию 7–8 сентября 2008 г. подтвердил (и уточнил) основные сферы кумулятивных усилий двух государств, что было отражено в совместно принятой декларации647. В документе фигурировали следующие области и механизмы взаимодействия: ♦ координация макроэкономической и отраслевой политики (в том числе сельское хозяйство, наука и технологии, транспорт и производственная инфраструктура); ♦ консультации и сотрудничество в вопросах двусторонней, региональной и глобальной торговли, включая согласованные действия в рамках ВТО. Начало использования местных валют (вместо доллара США) в двустороннем товарообмене. В октябре эта норма «заработала» и, по оценкам, способна экономить аргентинским экспортерам порядка 500 млн дол. в год; ♦ сотрудничество национальных банков развития в финансировании интеграционных проектов стратегического значения; ♦ создание и совместная эксплуатация аргентино-бразильского искусственного спутника с целью охраны окружающей среды, изучения вопросов изменения климата и поиска природных ресурсов на дне океана; ♦ расширение деятельности Межнационального центра нанотехнологий с участием предпринимателей двух стран. Предусматривается запуск новых проектов, выполняемых компаниями-лабораториями в областях, представляющих приоритетный интерес для обоих государств; ♦ реализация широкой программы в области создания новых и возобновляемых источников энергии (биотопливо, энергия солнца, ветра, морских приливов и т. д.); ♦ одобрение 30 новых проектов сотрудничества в рамках Межнациональной комиссии в области ядерной энергии, включая строительство реакторов, утилизацию отходов и создание аргентино-бразильского предприятия по обогащению урана; ♦ подтверждение решения о совместном строительстве ГЭС «Гараби» и реализации других двусторонних инициатив в области гидроэнергетики; ♦ создание Комиссии железнодорожной интеграции (Аргентина – Бразилия – Парагвай – Чили) с целью проработки вопроса строительства и эксплуатации межокеанского железнодорожного коридора, призванного соединить бразильский атлантический порт Паранагуа с чилийским тихоокеанским портом Антофагаста; ♦ сотрудничество по широкому кругу вопросов в области обороны и безопасности (в текущей работе находятся 16 двусторонних проектов), включая совместное производство и модернизацию систем вооружения; ♦ развитие взаимодействия в сфере здравоохранения, образования, культуры и социального обеспечения.
Таким образом, аргентино-бразильское межгосударственное сотрудничество в первом десятилетии ХХI в. приобрело исключительно масштабный и многослойный характер и явилось для Буэнос-Айреса одним из главных факторов макроэкономической стабильности, что стало особенно очевидным в условиях международной финансовой турбулентности. По заявлениям аргентинских лидеров, они стремились координировать антикризисную политику с Бразилией и – шире – в рамках МЕРКОСУР, с тем чтобы «обеспечить многосторонний выход из кризиса»648. В пользу такого подхода высказался и бразильский президент Луис Инасио Лула да Силва, который, кроме того, отметил целесообразность проведения специальной встречи МЕРКОСУР с государствами – членами группы БРИК, в которую, помимо Бразилии, входят Россия, Индия и Китай649. Разумеется, проблемы в отношениях с Бразилией были лишь частью целого комплекса новых вызовов, с которыми столкнулся Буэнос-Айрес в условиях мирового финансового кризиса, снизившего шансы на фиксацию динамичного роста аргентинской экономики. Кризисные явления продолжали накапливаться. В четвертом квартале 2008 г. было отмечено снижение уровня внутренних валовых инвестиций на 2,8 % по сравнению с тем же периодом 2007 г. В первом квартале 2009 г. падение составило уже 14,2 %. Во втором квартале 2009 г. ВВП сократился на 0,8 % по сравнению с тем же периодом годом раньше. Одновременно происходило постоянное сокращение бюджетного профицита, объем которого в сентябре 2009 г. составил всего 223 млн песо, или на 93 % меньше, чем в том же месяце 2008 г. Падение деловой активности имело различные негативные последствия. Впервые после 2003 г. кривая безработицы поползла вверх и превысила отметку в 8 %. Под угрозой оказались и другие социальные завоевания последних лет. В полный рост встал вопрос: выдержит ли Аргентина суровое испытание внешними шоками и падением сбора основных сельскохозяйственных культур? Наступил момент истины – проверке на прочность оказалась подвергнута сама модель развития, взятая на вооружение правящими кругами после 2002 г. Главные черты и результаты антикризисной политикиВ начале октября 2008 г. аргентинское правительство сформировало так называемый Координационный совет (Меsа dе Сооrdinасión) под руководством главы кабинета Серхио Массы с целью постоянного мониторинга и всестороннего анализа возможных последствий для Аргентины мирового финансового кризиса и выработки соответствующих защитных мер. В числе первых решений, принятых Советом, ставшим своего рода «антикризисным штабом», было поддержание сравнительно низкого обменного курса песо (с помощью механизма управляемо плавающего валютного курса), что приобрело особую актуальность после радикальной девальвации бразильского реала, и сохранение бюджетного профицита650. «Мы внимательно следим за тем, что происходит в Бразилии, и сделаем все возможное, чтобы баланс двусторонней торговли не был нарушен. Но предприниматели также должны выработать стратегию сохранения конкурентоспособности», – подчеркнул источник в правительстве651.Розовый дом выступил с заявлениями, которые свидетельствовали о намерении продолжать прежнюю макроэкономическую политику. Аргументация кабинета К. Фернандес де Киршнер сводилась к следующему: выбранный курс (и, прежде всего, активное участие государства в экономике) соответствует хозяйственному мейнстриму, отвечает требованиям сегодняшнего дня и демонстрирует свою жизненность. Но реально ли было сохранить его реперные точки (например, «профициты-близнецы») в меняющейся глобальной обстановке, значительно менее благоприятной для аргентинских товаропроизводителей и экспортеров?По мнению части экспертов и предпринимателей, при сохранении статус-кво национальная модернизационная модель рисковала увязнуть в зыбучих песках мирового финансового кризиса и потому нуждалась в сильных дополнительных импульсах. Возникла своего рода идейная и стратегическая развилка – по какому пути пойдет Буэнос-Айрес: продолжит основные направления «неодесаррольистского» модернизационного курса (с неизбежными «косметическими» коррекциями) или пересмотрит его основополагающие принципы?Как бы отвечая на этот вопрос, президент Аргентины использовала участие в саммите «Большой двадцатки» (G-20) в Вашингтоне 14–15 ноября для защиты текущей экономической политики Розового дома. В своей речи К. Фернандес де Киршнер вновь заявила, что возникшие в мире финансовые проблемы свидетельствуют о кризисе экономической и политической модели, для которой характерны отсутствие государственного контроля, рыночное саморегулирование и отрыв финансового сектора от реальной экономики. Глава аргентинского государства призвала к « новому капитализму» , способному создавать рабочие места и обеспечивать социальный прогресс. В практическом плане президент предложила ограничить возможности «бегства капиталов», ликвидировать оффшорные центры, облегчить доступ развивающихся стран к многосторонней финансовой помощи и усилить их роль в международных валютнофинансовых институтах652. В целом позиция Аргентины имела много общего с подходами Бразилии и Евросоюза в том, что (фактически) касалось требований в адрес США.На последующих саммитах «Большой двадцатки» (в Лондоне и Питтсбурге) аргентинцы заостряли международное внимание на ряде вопросов, представляющих для Буэнос-Айреса первостепенный интерес. В том числе: большее представительство развивающихся стран и расширение для них доступа к ликвидности в международных финансовых институтах, ограничение возможностей МВФ диктовать «правила игры» и вмешиваться в процесс формирования национальной экономической политики, а также контроль над «налоговыми оазисами» (включая предоставление последними информации о счетах резидентов заинтересованных стран). По утверждению К. Фернандес де Киршнер, делегация Аргентины стремилась привлечь внимание (в числе других сюжетов) к проблемам реальной экономики и настаивала на том, чтобы правила поведения в рамках формирующегося нового мирового экономического порядка были универсальными, то есть обязательными, для всех стран, а не только для развивающихся государств653.По состоянию на начало марта 2009 г. аргентинские власти в основных чертах сформировали пакет антикризисных мер и предприняли определенные действия, макроэкономический смысл которых соответствовал генеральной линии хозяйственной политики Н. Киршнера – К. Фернандес де Киршнер. Главным было: расширение государственных инвестиций; поддержка реального сектора; налоговое стимулирование инвестиционного и инновационного процесса; поддержание потребительского спроса; поощрение экспорта; реструктуризация части суверенной задолженности; внешнеполитические действия, направленные на продвижение торгово-экономических интересов Аргентины. В целом речь шла о мерах антициклического характера.В конкретном плане можно назвать следующие принципиальные решения и действия официального Буэнос-Айреса:♦ наращивание государственных инвестиций (прежде всего в строительство и развитие инфраструктуры). Главное – реализация Плана общественных работ для всех аргентинцев с инвестициями в размере 30,7 млрд дол. (на 2009 г. – 15,9 млрд, или вдвое больше, чем в 2008 г.). Эта мера должна была обеспечить занятость 400 тыс. человек654. Несмотря на угрозу сокращения бюджетного профицита, государственные субсидии в 2009 г. увеличились и составили 37 млрд песо (3,4 % ВВП, в 2008 г. – 3,3 %)655. Если во втором квартале 2009 г. частное потребление снизилось на 1,8 % (по сравнению с уровнем 2008 г.), то государственное потребление выросло на 6,3 % и компенсировало провал рынка. Вопреки финансовым трудностям правительство сохранило ориентацию на расширение инвестиций в НИР и в бюджете на 2010 г. предусмотрело увеличение расходов на эти цели почти на 19 % (до 52 76 млн песо);♦ финансовые меры, рост ликвидности и помощь банкам. Была понижена норма обязательных долларовых резервов и в 3 раза увеличены кредиты Центрального банка местным финансовым учреждениям. Кроме того, государство выпустило облигации с целью дополнительного финансирования дорожного строительства;♦ предоставление государством через БАН «мягких» производственных кредитов малому и среднему бизнесу (на 10 лет из расчета 14 % годовых, что было почти вдвое ниже рыночной стоимости) и открытие новых линий потребительского кредитования, в том числе для приобретения товаров длительного пользования. Правительство не осталось в стороне от проблем автомобильной промышленности. Были запущены программы стимуляции спроса и открыты линии кредитования производителей. Государство предоставило заем в 259 млн песо местному филиалу «Дженерал моторе», с помощью которого предприятие в октябре 2009 г. запустило в серию новую модель автомобиля «Шевролет» и объявило о выходе из кризиса. «Для аргентинцев это была хорошая инвестиция», – заявила в этой связи К. Фернандес де Киршнер656;♦ принятие ряда мер социального и фискального характера. В том числе: повышение в 2009 г. на 15,5 % заработной платы работникам бюджетной сферы; частичное сокращение налогообложения физических лиц (включая некоторое снижение подоходных налогов для сравнительно высокооплачиваемых категорий граждан); увеличение минимального размера пенсий (с 690 до 770 песо в месяц)657; решение об учреждении Экономического и социального совета с участием представителей всех основных секторов аргентинского общества;♦ формирование линии субсидируемого государством ипотечного кредитования (кредиты под 12 % годовых сроком на 20 лет);♦ национализация пенсионной системы, которая позволила значительно нарастить денежные средства, находящиеся под контролем государства, и использовать их часть в производственных целях. С начала декабря 2008 г. по конец октября 2009 г. активы пенсионного фонда выросли с 98,2 до 134,6 млрд песо, часть которых (свыше 8 млрд песо) была инвестирована в реальную экономику658;♦ поощрение репатриации нелегально вывезенных капиталов. Так называемый Антикризисный закон 26.476 вступил в силу 1 марта 2009 г. и предоставил возможность в течение 180 дней «отбелить» размещенные за рубежом активы;♦ усиление контроля над импортом ряда «чувствительных» товаров: обувь, текстиль, электроника, велосипеды и некоторые другие изделия массового спроса. Были увеличены налоги на импортную электронную продукцию с целью снизить конкуренцию местным производителям, обосновавшимся на Огненной Земле. По оценке Евросоюза, Аргентина стала второй страной (после России) по количеству принятых протекционистских мер: соответственно 35 и 48 в период с октября 2008 по октябрь 2009 г.659;♦ отсрочка выплаты долгов по гарантированным займам, выпущенным министром экономики Д. Кавалло в 2001 г. Правительству удалось провести обмен большей части обязательств (порядка 80 % общей суммы в 24 млрд песо) на новые инструменты с более поздними сроками погашения);♦ решение провести дополнительную реструктуризацию суверенной задолженности, чтобы снять проблему hоldоuts. Аргентина выражала намерение вернуться на международный рынок облигаций и рассчитывала на размещение новых долговых инстументов на более выгодных условиях. Это было необходимо в связи с сокращением бюджетного профицита и сравнительно высокими обязательствами по обслуживанию долга (в 2010 г. страна должна заплатить порядка 13 млрд дол.);♦ принятие мер по стимулированию экспорта. В частности, некоторое снижение экспортных налогов (на пшеницу – с 28 до 23 %, на кукурузу – с 25 до 20 %), а также увеличение количества торговых миссий за рубеж и решение об учреждении Федерального совета по вопросам внешней торговли, призванного координировать действия центральной власти и отдельных регионов. Новым элементом стало соглашение с Центральным банком КНР о валютном свопе (swар) на сумму 10 млрд дол., механизм которого может быть задействован в случае нехватки долларовых резервов для финансирования операций двусторонней торговли;♦ некоторое ослабление аргентинской денежной единицы песо и повышение обменного курса доллара (примерно до 3,8–3,9 песо за1 доллар). Цель – укрепить конкурентоспособность аргентинских товаров;♦ соглашение со Всемирным банком о кредитах в размере 3,3 млрд дол. на период до 2011 г., предназначенных на финансирование социальных и инфраструктурных программ.Тем самым аргентинские власти и в условиях кризиса не отошли от базовых принципов существующей модели и в макроэкономической политике модернизации продолжили делать главную ставку на усиление государственного регулирования экономики. В сфере международных связей усилия Розового дома были направлены на: а) укрепление сотрудничества с латиноамериканскими странами (в первую очередь с Бразилией, Венесуэлой и Чили); б) изменение механизма функционирования МВФ (используя участие в работе «Большой двадцатки»); в) улучшение отношений с США в свете новой политики правительства Б. Обамы; г) поиск зарубежных инвесторов и партнеров в развитии стратегических секторов (пример: визит К. Фернандес де Киршнер в Россию в декабре 2008 г.).В октябре 2009 г. состоялся визит К. Фернандес де Киршнер в Индию, обозначивший вектор сближения двух стран. В его основе лежали три фактора: растущий товарообмен (с 694 млн дол. в 2003 г. до 1 300 млн в 2008 г.), близость позиций в рамках «Большой двадцатки», взаимный интерес к сотрудничеству в ряде высокотехнологичных отраслей. Министр Х. Тайана оценил результаты переговоров как «качественный скачок» в двусторонних отношениях660. О чем шла речь? Во-первых, были подписаны 10 соглашений о сотрудничестве. В том числе: о научно-технических обменах (программа на 2009–2011 гг.), мирном использовании атомной энергии, передаче технологий, геологической разведке минеральных ресурсов, взаимной отмене визового режима и др. Во-вторых, в рамках визита прошли встречи предпринимателей в Нью-Дели и Мумбае, в которых участвовало свыше 500 аргентинских и индийских бизнесменов. Подписанные контракты, по мнению аргентинской стороны, позволят увеличить товарооборот до 3 000 млн дол. в 2012 г. В ряде случаев была достигнута договоренность о кооперации и создании совместных производств. Так, аргентинская компания – производитель автобусов ТАТСА [90] и индийская автомобильная фирма «Ашок Лейланд» пришли к соглашению о взаимной передаче технологий и «ноу-хау», что позволит выпускать в Индии автобусы, разработанные аргентинскими специалистами, а в Аргентине – 12-тонные грузовики, предназначенные для экспорта в страны Латинской Америки661.
Подчеркнем, что не все антикризисные меры Розового дома были в достаточной мере эффективными. Так, не дали существенных результатов попытки «отбелить сбежавшие капиталы» и вернуть их на родину. Но в целом антикризисная политика аргентинских властей принесла свои плоды. Об этом свидетельствуют экономические итоги 2009 г. и прогноз на 2010 г. (см. табл. 12.6).
Таблица 12.6 Воздействие кризиса 2008–2009 гг. на аргентинскую экономику (изменение показателей в %).
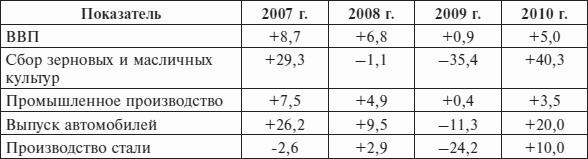

Источник. INDЕС. – httр://www.indес.mесоn.gоv.аr/ (2010 г. – прогноз).
Приведенные данные показывают, что Аргентине удалось сохранить (и даже немного увеличить) объем ВВП и промышленного производства, а в ряде ключевых отраслей существенно нарастить выпуск. Положительная динамика наблюдалась в химической и пищевой промышленности, производстве алюминия, бумаги, полиграфической продукции, а также в строительстве. Принятые правительством меры способствовали тому, что был сравнительно быстро преодолен кризис в автомобильной промышленности. После резкого сокращения выпуска в начале 2009 г. уже в третьем квартале он начал динамично восстанавливаться и по итогам года составил порядка 500 тыс. автомобилей. (В 2010 г. ожидается рост производства до 550 тыс. машин.) Принятые антикризисные меры (прежде всего сдерживание импорта и сравнительно льготные государственные кридиты [91] ) помогли не только выстоять, но и укрепить свои позиции ряду традиционных отраслей местной индустрии, в частности мебельной промышленности, которая в 2009 г. в условиях снижения зарубежной конкуренции сумела увеличить объем продаж на внутреннем рынке на 25 %662. Схожие последствия протекционистские меры имели для обувной промышленности. Ее выпуск в 2009 г. также возрос.В третьем квартале 2009 г. появились признаки оживления на крайне важном для Аргентины рынке сельскохозяйственного машиностроения. По общему мнению специалистов, этому способствовали следующие факторы: рост аграрного производства, повышение цен на сою (на 30 % по сравнению с октябрем 2008 г.), а также использование предприятиями АПК льготных кредитов БАН – из расчета 8 % годовых663. Очевидно, что страна преодолевала последствия засухи 2008 г. и готовилась к богатому урожаю цикла 2009–2010 гг.Кумулятивный эффект от повышения государственных расходов, заработной платы и пенсий «подогрел» внутренний спрос и подготовил почву для восстановления («отскока») промышленного выпуска. По мнению экспертов, главными локомотивами, которые могли окончательно вывезти страну из кризиса, были: производство продовольствия, автомобильная промышленность и строительство, в том числе за счет массированных госинвестиций. Большие ожидания были связаны с восстановлением (после засухи 2008 г.) урожая основных сельскохозяйственных культур, в первую очередь сои, сбор которой для цикла 2009–2010 гг. оценивался в 53 млн т, что является абсолютным национальным рекордом. Неплохие виды были на урожай кукурузы – 20 млн т, что на 54 % превышало уровень 2008–2009 гг. Сложнее обстояло дело с производством пшеницы. Не в последнюю очередь в результате рестриктивных мер правительства ее сбор резко упал, составив в 2010 г. лишь 7,5 млн т. Но в целом сбор зерновых достиг порядка 90 млн т, что означало весомую «прибавку» в 28 млн по сравнению с провальным циклом 2008–2009 гг.«Экономика пришла в движение», – заявил руководитель Аргентинского института развития предпринимательства Густаво Риполли664. Это мнение разделил П. Кругман, побывавший в Буэнос-Айресе в конце октября 2009 г. Аргентинская экономика, по его словам, демонстрировала явные признаки динамичного выхода из кризиса, но макроэкономическая стратегия нуждалась в коррекции. В частности, ученый указал на необходимость отказа от контроля над ценами665.Важно отметить и то обстоятельство, что антикризисные усилия Буэнос-Айреса (прежде всего их социальная составляющая) предотвратили неприемлемый рост безработицы и самортизировали неизбежное в условиях кризиса падение жизненного уровня большинства населения. В 2009 г. средняя заработная плата по стране достигла 3091 песо в месяц (порядка 800 дол.), а на 2010 г. планируется ее повышение в пределах 15–23 % (в зависимости от отрасли экономики и результатов переговоров между работодателями и профсоюзами), что превышает уровень инфляции, прогнозируемый не только правительством, но и частными источниками. Это должно обеспечить чувствительный рост потребительского спроса и ускорить преодоление последствий кризиса. В марте 2010 г. размер минимальной пенсии вырос до 895 песо, а с учетом субсидий на здравоохранение, которые получает подавляющее большинство пенсионеров, этот показатель составил 940 песо (около 245 дол.)666.В рамках «Программы восстановления производства» (Еl Рrоgrаmа dе Rесuреrасión Рrоduсtivа – Rерrо) государство в целях сохранения рабочих мест в течение года выплачивало субсидии в размере до 600 песо в месяц в расчете на одного занятого тем предприятиям, которые, оказавшись в кризисном положении, не прибегали к увольнениям. В конце 2009 г. эта мера распространилась на 140 тыс. работников 2700 компаний, порядка 96 % которых были малые и средние предприятия667. Кроме того, благодаря принятым антикризисным мерам количество легализованных (выведенных из тени) занятых менее чем за год возросло на 503 тыс. человек668. Тем самым правительству удалось в какой-то степени снизить уровень социального напряжения, рост которого в условиях кризиса быть неизбежен.Удары кризиса в целом выдержала финансовая система Аргентины. Налоговые поступления в бюджет в 2009 г. превысили 304,9 млрд песо, что означало рост на 13,2 % по сравнению с предыдущим годом. В этом отношении положение в Аргентине резко контрастировало с ситуацией в большинстве стран мира, где в условиях кризиса наблюдалось ощутимое падение бюджетных доходов. Для сравнения: в США и Чили – на 24 %, во Франции – на 22, в России – на 20, в Испании – почти на 17, в Канаде – на 14, в Перу – на 11 %669. Несмотря на возросшие государственные расходы, аргентинский бюджет был сведен с первичным профицитом, хотя его размер (1,5 % ВВП) сократился вдвое по сравнению с результатами 2004–2008 гг.670 Признаком восстановления можно считать и рост фондового индекса «Мерваль» почти на 90 %. По этому показателю Аргентина заняла одно из первых мест в мире (см. рис. 12.3).Мировой кризис поставил диагноз и банковской системе. С одной стороны, аргентинские банки в силу их сравнительно низкой кредитной активности и отсутствия «токсичных кредитов» не испытали особых трудностей. Поэтому правительству не пришлось спасать национальные финансовые институты, как это происходило в США, России и ряде других стран. С другой стороны, стали особенно очевидны существующие «финансовые тромбы» – ограничители насыщения ликвидностью реального сектора экономики. В первые месяцы кризиса частные банковские учреждения еще сильнее закупорили кредитные линии, вынудив государство активизировать прямое финансирование производителей и потребителей. Отсюда – упомянутое выше значительное увеличение государственных кредитов и субсидий.Исторически Аргентина принадлежала к тем странам, которые в максимальной степени зависели от мировой конъюнктуры и больше других были подвержены негативному воздействию глобальных кризисов. Спад 2008–2009 гг. показал, что эта ситуация стала меняться. При всей важности внешних рынков нынешний экономический рост страны, по оценкам, на 60 % определяется внутренними факторами, и это создает новую, более устойчивую макроэкономическую ситуацию671. На это ясно указывает тот факт, что существенное сокращение товарооборота (на 26 %) и «бегство капиталов» (свыше 32 млрд дол. в период с апреля 2008 г. по июнь 2009 г.) не привели к катастрофическим последствиям и были компенсированы внутренним спросом и государственными инвестициями.

Рис. 12.3. Страны с максимальным ростом биржевых индексов в 2009 г. (%).
Источник. Institutо Аrgеntinо dе Меrсаdо dе Сарitаlеs, Diсiеmbrе 2009.
Еще одно наблюдение. Имевшее место в условиях кризиса сокращение товарного экспорта не было равномерным. Так, вывоз сырьевой продукции упал на 43 %, тогда как зарубежные поставки промышленных товаров снизились на 12 %. Соответственно удельный вес сырья в аргентинском экспорте уменьшился с 23 до 16 %, а промышленных товаров вырос с 66 до 73 % (см. табл. 12.7). Это лишний раз подтвердило важность диверсификации экспортных поставок и увеличения доли готовых изделий, продажи которых в меньшей степени, нежели сбыт сырьевых продуктов, зависят от перепадов мировой конъюнктуры.
Таблица 12. 7 Изменение структуры товарного экспорта в период кризиса.
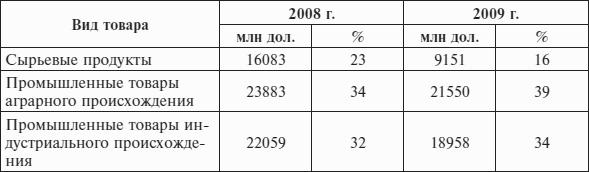

Источник. Intеrсаmbiо Соmеrсiаl Аrgеntinо. – www.mесоn.gоv.аr После кризиса: стратегия роста и перспективы модернизацииВ условиях кризиса 2008–2009 гг. нынешняя модель хозяйственного роста Аргентины консолидировалась как антитеза неолиберального курса и подтвердила свой «неоиндустриальный» и «неодесаррольистский» характер. Основываясь на проведенном исследовании, представим в концентрированном виде основные слагаемые макроэкономического алгоритма «неодесаррольистской» политики модернизации в ее аргентинском варианте (см. табл. 12.8). При этом учтем, что формирование модели еще не завершено, курс на модернизацию нуждается в дальнейшей корректировке, учитывающей изменения как внутренней социально-экономической и политической обстановки, так и международной конъюнктуры.
Таблица 12.8 «Неодесаррольистская» модернизация (четвертая волна, с 2002 г.).


Главным макроэкономическим результатом в период 2003–2008 гг. стало не только прекращение падения, но существенное увеличение доли товарного производства в структуре ВВП, иными словами, имел место процесс, противоположный тому, что происходило в 1990-е гг., когда неуклонно возрастал удельный вес сектора услуг (см. табл. 12.9). С нашей точки зрения, последовательное и взвешенное проведение в жизнь выбранного курса способно оздоровить и модернизировать экономику, провести ее реиндустрилизацию и подготовить переход на более высокую, инновационную ступень развития.
Таблица 12.9 Структура ВВП Аргентины (в %).

Источник. Аrgеntinа: Соmроsitiоn sесtоriаl dеl РIВ. – httр://сеi.mrесiс. gоv.аr/
В рамках современной стратегии задача состоит в том, чтобы найти «золотую середину» – создать условия для прибыльной деятельности всего предпринимательского сообщества , а не отдельных его отрядов, как это было в рамках других моделей хозяйственного развития, когда одни сектора экономики оказывались в выигрыше, а другие – в проигрыше. Безусловно, историческую по своим масштабам и значению задачу создать более или менее равные условия для развития всей экономики нельзя понимать примитивно. Сама жизнь ставит разные отрасли в изначально неодинаковые условия, поэтому правительство неизбежно должно исходить из реального положения дел и быть предельно «чутким» к любым изменениям внутренней и внешней конъюнктуры. На практике это означает эффективное государственное регулирование воспроизводственных процессов и своевременную корректировку «правил игры» на аргентинском рынке. В результате государство – в контексте «неодесаррольистской» парадигмы – сформировало широкий арсенал средств макроэкономической политики. Часть из них носит общий характер, а часть имеет более «точечную» ориентацию.
Саsе studу Основные элементы «неодесаррольистской» макроэкономической политики ♦ поддержание конкурентоспособного обменного курса национальной валюты; ♦ введение (и периодическая корректировка) налогов на сверхприбыли и рентные доходы экспортеров сырьевых и сельскохозяйственных товаров, востребованных на мировом рынке; ♦ укрепление валютно-финансового положения страны, в том числе – обеспечение двойного профицита и снижение долговой нагрузки. Цель – защита от внешних шоков; ♦ последовательное наращивание государственных инвестиций в экономику; ♦ предоставление субсидий частным компаниям отдельных отраслей (в первую очередь предприятиям общественного транспорта), выполняющим важные инфраструктурные и социальные функции; ♦ диверсификация внешнеэкономических связей и поощрение экспорта индустриальной продукции; ♦ защита от чрезмерного импортного прессинга промышленных секторов, оказавшихся в сложном положении в ходе неолиберальных реформ, но способных выпускать необходимую стране продукцию; ♦ проведение политики сдерживания роста цен на некоторые товары массового спроса (прежде всего продовольствие) и тарифов на коммунальные услуги; ♦ регулирование роста заработной платы путем проведения трехсторонних консультаций с участием представителей государства, предпринимателей и профсоюзов. Цель – обеспечить улучшение материальных условий жизни всех слоев населения, соотнося рост заработной платы с повышением производительности труда и продуктивности производства.
В целом можно констатировать, что аргентинская экономика находится в процессе формирования новой кризисоустойчивой модели, при которой главными двигателями роста должны быть: а) расширение внутреннего спроса (прежде всего потребительского, но также и инвестиционного); б) экспортная экспансия и в целом географическая и товарная диверсификация внешней торговли. Разумеется, указанный процесс не может быть и не является гладким, и приведенная схема носит во многом характер «добрых намерений», а социально-экономические реалии вносят в нее свои существенные поправки. При этом экономический курс, начатый Н. Киршнером и продолженный его женой, находится под постоянным «идейным обстрелом» буквально со всех сторон, как «справа», так и «слева». Более того, с абсолютной ясностью подчеркнем: по мере реализации экономической программы «кирпшеризма» политическое сопротивление Розовому дому нарастало, что создавало (и создает) реальную угрозу будущему «неодесаррольистского» проекта. Приведем самые типичные мнения идеологических и политических оппонентов власти, которые отмечают уязвимые стороны (болевые точки) «неоиндустриальной» модели. Главные сомнения в ее «прочности» и жизнеспособности сводятся к нескольким пунктам.Высокая (по международным меркам) инфляция , с которой правительство не может справиться, несмотря на частичный контроль над ценами и тарифами, и другие антиинфляционные меры. Поскольку проблема кардинально не решается, а в стране происходит последовательное увеличение денежной массы, то сохраняется постоянная угроза «инфляционного всплеска», способного перечеркнуть результаты с большим трудом достигнутой макроэкономической стабильности.Недостаточный уровень инвестиций. По имеющимся оценкам, для поддержания экономического роста на уровне 6 % в год необходим объем капиталовложений порядка 30 % ВВП, что значительно превышает максимальный показатель 2008 г., равный 23 %. Но проблема не только в объеме инвестиций, но и в их структуре. Критики модели отмечают чрезмерную концентрацию ресурсов в экспортных отраслях (приносящих быстрый доход) и в строительстве в ущерб другим секторам, в том числе базовым, производящим средства производства.Проблемы в фискальной области. Введение в 2002 г. новых налогов (на экспорт и на финансовые операции), расширение налогооблагаемой базы и увеличение фискальных сборов позволили повысить объем поступлений в бюджет с 16,1 % ВВП в 2002 г. до 26,2 % в 2008 г. Разумеется, этот показатель сильно отстает от уровня развитых государств – порядка 45 % ВВП, но положительный тренд налицо. Но продолжают сохраняться структурные слабости аргентинской налоговой системы. В том числе: а) неравномерное распределение фискальной нагрузки, когда работающие по найму, получая 25 % национального дохода, обеспечивают 50 % налоговых поступлений; б) наличие огромного неформального сектора экономики, практически выведенного за пределы налогообложения; в) предоставление не всегда экономически обоснованных фискальных льгот отдельным секторам, в частности финансовому.Серьезный вызов – энергетическая проблема , способная превратиться в тормоз промышленного развития. Здесь также не просматриваются скорые и простые решения. Противники правительства «слева» называют его политику в данной области не слишком удачной «импровизацией» и усматривают единственный выход из создавшегося положения в национализации энергетической отрасли.Чрезмерно большой объем внешнего долга. Несмотря на все успехи в деле ослабления долгового прессинга, платежи по обслуживанию задолженности превышают бюджетные ассигнования на высшее образование и на финансируемые федеральной властью социальные программы.Неадекватность банковской системы с точки зрения кредитования реального сектора экономики. Наблюдатели подчеркивают, что после 2002 г. аргентинские банки (прежде всего филиалы иностранных финансовых учреждений) восстановили рентабельность своей деятельности за счет привлечения средств вкладчиков и государственной поддержки, но до последнего времени вяло проявили себя в роли кредиторов. Увеличение кредитного портфеля предстает в качестве одного из вызовов, брошенных финансовым властям.Относительная слабость внешнеторговых позиций. Это проявляется по трем направлениям: все еще сравнительно небольшой объем внешнеторгового оборота; высокий удельный вес в экспорте сельскохозяйственных товаров (отсюда – низкая стоимость 1 т экспорта); чрезмерная зависимость от двух – бразильского и китайского – рынков.Следует признать, что все названные выше проблемы существуют, носят структурный характер и потому не могут быть решены в сжатые сроки. Это – серьезные вызовы и риски, масштабы которых нельзя преуменьшать.Внешние шоки 2008–2009 гг. показали, что решение стратегических задач модернизации аргентинской экономики неразрывно связано с усилением внутренних факторов роста и формированием инновационной модели развития, поскольку только она способна обеспечить эффективное и полное использование всего хозяйственного потенциала, как промышленного, так и сельскохозяйственного.Анализ аргентинских реалий в модернизационном контексте позволяет представить вероятные перспективы экономического развития. При этом автор не склонен к прогнозным оценкам, основанным на экстраполяции краткосрочных трендов. Попытки «заглянуть в будущее» следует соотносить со всем историческим опытом аргентинской нации, а также принимать в расчет общемировые тенденции, ставшие в последние годы предметом массированной «интеллектуальной атаки» как в российском научном сообществе, так и за рубежом672. Поскольку наш прогноз носит вероятностный характер, то он не претендует на предсказание будущего. Речь идет о другом показать возможную генеральную линию хозяйственного развития Аргентины, которая может состояться при двух обязательных условиях: 1) глобальная экономика не вступит в полосу затяжного кризиса, 2) аргентинская власть не допустит фатальных макроэкономических просчетов и не будет сметена с политической сцены активизировавшейся непримиримой оппозицией.Прогноз хозяйственного роста неизбежно предполагает учет политической и социальной составляющих, соотнесение экономической динамики с деятельностью ведущих общественных сил. В обозримом будущем характерной особенностью, влияющей на содержание и темпы экономического роста, будет, судя по всему, интенсификация политического процесса и активизация общественного противоборства, в том числе в связи с президентскими выборами 2011 г. Эволюция партийных позиций и перегруппировочные процессы в обществе образуют то социально-политическое пространство, на котором сформируется траектория экономического роста в обозримой перспективе (скажем, до 2020 г.). При этом важнейшей политической задачей станет продолжение начавшейся модернизации и адаптация страны к императивам нового миропорядка. В преддверии 200-летия Аргентина вплотную подошла к исчерпанию внутреннего потенциала той модели роста, которая доминировала после 2002 г. (использование незагруженных производственных мощностей, эффект дешевого песо, избыток незанятой рабочей силы, опора на внутренние силы, включая источники финансирования). Поэтому можно с определенностью сказать, что результаты политических и экономических решений, которые примет аргентинское руководство в ближайшие два-три года, будут ключевыми для развития страны на период до 2020 г. и на более отдаленную перспективу.Положительная хозяйственная динамика 2003–2008 гг. вселила в аргентинцев надежду. Значительная часть местных экспертов, не говоря уже о правительственных чиновниках, считает вероятным восстановление с 2010–2011 гг. сравнительно высоких (порядка 4–6 % в год) темпов экономического роста. Нельзя сказать, что для оптимизма нет оснований. Но верно и то, что во второе десятилетие текущего столетия страна вступает не только с солидным багажом очевидных достижений, но и с тяжелым грузом сложных проблем. Одни из них – наследие прошлого, а другие представляют собой разнообразные внутренние и внешние вызовы новейшего времени, на которые еще предстоит дать ответ. В условиях мирового кризиса перед аргентинской властью стояла задача, сопоставимая по сложности с квадратурой круга: как одновременно усилить конкурентоспособность экономики (укрепить позиции на внешних рынках) и увеличить внутренний спрос (повысить реальные доходы основной массы населения). На период после кризиса 2008–2009 гг. главные стратегические вызовы для Аргентины можно определить следующим образом:♦ удастся ли стране восстановить и поддерживать относительно высокие темпы экономического роста (например, на уровне 4–6 % в год) в условиях дальнейшей глобализации национального хозяйства;♦ сумеют ли власти и местное бизнес-сообщество ощутимо ускорить научно-техническое развитие, расширить инновационный сектор экономики и сократить общее технологическое отставание от ведущих государств мира;♦ принесут ли успех совместные усилия правительства, профсоюзов и предпринимателей в деле сохранения социального спокойствия на базе последовательного повышения уровня жизни основных слоев населения и сокращения нетерпимого разрыва в доходах наиболее и наименее обеспеченных категорий аргентинцев.Очевидно, что адекватный ответ на эти вызовы – сложная политическая и хозяйственная задача. Одна из главных сложностей состоит в том, что экономика Аргентины является структурно неоднородной: наряду с развитыми конкурентоспособными секторами имеются технологически отсталые отрасли, наличие которых тормозит общеэкономический рост. Похожая картина наблюдается и в региональном разрезе, где сосуществуют провинции-лидеры и провинции-аутсайдеры. В данной связи одной из стратегических проблем будет постепенное преодоление накопленного за многие десятилетия структурного отставания отдельных отраслей и сохраняющихся региональных диспропорций. В решении этой задачи не последнюю роль может сыграть распространение кластерной модели развития целого ряда районов («специальные промышленные зоны»), что способно «подтянуть» отстающие отрасли и регионы и расширить спектр экспорт-ориентированных предприятий.Главный вектор развития в ближайшее десятилетие будет задавать АПК — крупный и конкурентоспособный межотраслевой комплекс, в последние годы развивающийся в условиях усиления интеграционных связей между различными секторами национальной экономики. «Старая» аграрная отрасль обретает новую жизнь и выходит на невиданные ранее (еще совсем недавно казавшиеся фантастическими) рубежи производства и экспорта. Основными факторами роста сельского хозяйства во втором десятилетии ХХI в. станут биотехнологический и информационный. При этом ключевую роль сыграет развитие биотехнологии, благодаря которой в середине 1990-х гг. началась коммерциализация растений, полученных генно-инженерными методами, в первую очередь сои, устойчивой к гербициду «раунд-ап». В стране продолжится переход сельскохозяйственного производства на новую технологическую базу.Сердцевина АПК – пищевая индустрия, мощный конгломерат из десятков отраслей, которые обеспечивают самой разнообразной продукцией внутренний рынок и осуществляют крупные поставки за рубеж. Пищевая отрасль многие десятилетия занимает видное место в аргентинской обрабатывающей промышленности, располагает всем необходимым для сохранения своих позиций в обозримом будущем и вполне может стать одной из опор стабильного роста в первой четверти ХХI в. Неизбежна дальнейшая диверсификация агропромышленного сектора, в частности, за счет форсированного развития птицеводства, рыболовства, производства молочной продукции, вина и виноматериалов, фруктов и овощей и т. д. Подобного рода диверсификация агросферы придаст дополнительный импульс развитию всего АПК и – шире – всей экономики. На основе использования естественных сравнительных преимуществ (исключительного плодородия почв, агроклиматического разнообразия и т. д.) и с помощью достижений биологической науки Аргентина может значительно увеличить и диверсифицировать товарное производство аграрного сектора, расширить номенклатуру экспорта и решить важнейшую стратегическую задачу – закрепиться в роли значимого низкозатратного и высокоприбыльного игрока на мировом рынке сельскохозяйственной и пищевой продукции. Низкие издержки производства целого ряда сельскохозяйственных товаров и единицы промышленной продукции аграрного происхождения и в будущем обеспечат аргентинской экономике конкурентные преимущества в сравнении с большинством других мировых экспортеров аналогичных продуктов. Это обстоятельство будет все очевиднее по мере ослабления (под давлением со стороны развивающихся стран) протекционистской защиты сельхозпроизводителей в США и странах Евросоюза. Например, производители сои из Аргентины еще больше потеснят конкурентов на мировых рынках, а по целому ряду других направлений (мясомолочная продукция, рыба и морепродукты, растительное масло, овощи и фрукты, вино и т. д.) возможно усиление позиций аргентинских компаний и диверсификация рынков сбыта их продукции.Перспективы расширения АПК напрямую зависят от динамики спроса на аграрную продукцию на международных рынках. К 2030 г. население Земли составит 8 млрд человек. Чтобы обеспечить их достаточным количеством продовольственных ресурсов, необходимо увеличить глобальное производство зерновых культур на 30 % и на 80 % – выпуск мясной продукции. Эксперты из «Фундасьон продусир консервандо» в специальном аналитическом докладе, представленном в 2008 г., спрогнозировали опережающее увеличение глобального спроса на продовольствие по сравнению с его производством, что, по их мнению, дает Аргентине «беспрецедентный исторический шанс»673. К 2020 г. мировое потребление говядины возрастет почти на 7 млн т, куриного мяса – на 48, молока – на 22, пшеницы – на 39, кукурузы – на 35, фруктов – на 63, цитрусовых – на 16, сои – на 236 (!) млн т. Определяющую роль в этом потребительском буме сыграют развивающиеся страны. В указанный период их вклад в рост мирового потребления подсолнечника составит 71 %, куриного мяса – 87, молока —88, пшеницы – 89, говядины —93, кукурузы – 95, сои —97, фруктов – 99 %674.Под влиянием мирового спроса в Аргентине прогнозируется дальнейшее увеличение производства аграрной продукции. В декабре 2009 г. министерство сельского хозяйства представило стратегические направления развития аграрного сектора и прогноз роста производства на период до 2016 г. По оценке министерства, валовой сбор зерновых должен возрасти до 150 млн т, а производство мяса составит 10 млн т675. Это «потянет» за собой другие сектора экономики, поскольку потребует развития отраслевой и транспортной инфраструктуры, а также значительного – на 76 % – увеличения объема вносимых удобрений (до 4,4 млн т)676.Несмотря на намерения власти так или иначе ограничить дальнейшую «соезацию» всей страны, рост производства сои будет продолжен, но делать это нужно не в ущерб другим сельскохозяйственным культурам. В частности, с учетом глобальной конъюнктуры определенная ставка должна делаться на расширение производства и экспорта кукурузы и пшеницы. По прогнозам ФАО и других международных организаций, мировой экспорт этих культур в период 2006–2016 гг. увеличится соответственно на 18 и 28 %, тогда как их аргентинский вывоз может возрасти на 83 и 58 %677. Существенный прирост экспорта ожидается и по ряду других товарных позиций. По существу, Аргентина делает заявку на то, чтобы в обозримом будущем стать одним из гарантов мировой продовольственной безопасности. Экстраполируя тенденции, сложившиеся в первом десятилетии ХХI в., можно предположить, что, в отличие от подавляющего большинства развитых стран мира, в Аргентине в ближайшее десятилетие в результате политики «деиндустриализации» не произойдет существенного сокращения доли материального производства в ВВП.Принципиально важным вектором национальных усилий, в частности, в форме растущих инвестиций (как государственных, так и частных) неизбежно станет энергетическая сфера. Министр Х. Де Вито отметил, что потребление энергии в период 2003–2010 гг. возросло на 51 %. Это потребовало значительных инвестиций, суммарный объем которых составит 78 млрд песо678. У Аргентины просто нет альтернативы дальнейшему наращиванию энергопроизводящих мощностей, что, разумеется, не снимает с повестки дня меры по энергосбережению. Страна будет вынуждена изыскивать способы снижения потребления топлива и энергии в расчете на единицу промышленной продукции. В этом в ближайшие годы будет заключаться одно из направлений повышения эффективности экономического роста в целом. Любой сценарий развития энергетической отрасли должен (наряду с расширением сырьевой базы) предусматривать мероприятия по модернизации имеющихся производящих мощностей, строительству новых предприятий электроэнергетики, улучшению качества передачи энергии и ее последующего эффективного распределения, а также освоения энергосберегающих технологий.В конце декабря 2009 г. руководство ЯПФ заявило о планах инвестировать в период до 2014 г. 1 700 млн дол., из которых 500 млн должны быть направлены на разведку новых месторождений нефти и газа, в том числе таких нетрадиционных активов, как природный газ в плотных породах (tight gаs), чья добыча становится рентабельной благодаря применению современных технологий679.Аргентина имеет шансы закрепиться в роли значимого поставщика биотоплива. С 2000 по 2009 г. вдвое возросли мощности помола сои (до 170 тыс. т в день) и ее частичного использования для производства биотоплива. Фабрику биодизеля мощностью 200 тыс. т в год построила компания «Лукси». В феврале 2010 г. вступил в силу закон, предусматривающий обязательную 5-процентную добавку биотоплива в дизельное топливо (в течение четырех лет эту долю намечено довести до 20 %). Созданные мощности позволили в кризисный 2009 год резко нарастить экспорт в государства Евросоюза: до 1 млн т (в 2008 г. – 70 тыс. т), что вызвало обеспокоенность европейских компаний и было отмечено в специальном коммюнике Европейского биотопливного совета (Еurореаn Вiоdiеsеl Воаrd). Аргентина стала пятым в мире производителем биотоплива и крупнейшим его экспортером, в 2009 г. объем экспорта составил порядка 1,3 млн т, а в 2010 г. возрастет до 1,8 млн, т. е. увеличится почти на 40 %680. В 2011 г. должны начаться обязательные добавки биоэтанола в бензин, что неизбежно потребует дальнейшего наращивания производства (см. прогноз на рис. 12.4).
Рис. 12.4. Прогноз производства биодизеля (млн т).
Источник, httр://www.infоbае.соm/nоtаs/05/03/2010.
Несмотря на конъюнктурные колебания мирового рынка и волатильность цен на соmmоditiеs , был сделан шаг вперед в развитии горной добычи. Растет количество реализуемых проектов, наращиваются инвестиции, увеличивается объем производства, расширяется вывоз продукции и диверсифицируется ее номенклатура. Все это позволяет прогнозировать дальнейший рост основных показателей отрасли (см. табл. 12.10). В 2009 г. экспорт горно-рудной продукции составил 2 851 млн дол., в том числе золото – 1 023 млн (рост на 46,6 %), медь – 922 млн, нелегированный алюминий – 325 млн, серебро – 277 млн дол.681.
Таблица 12.10 Показатели горнодобывающей промышленности.
Источник. Мinеriа еn nümеrоs. 2009. Sесrеtаriа dе Мinеriа. Мinistеriо dе Рlа-nffiсасión Fеdеrаl, Invеrsiоn Рübliса у Sеviсiоs. – www.minеriа.gоv.аr .
Одним из «хитов» майнинговой отрасли в среднесрочной перспективе может стать литий, мировая потребность в котором экспоненциально возрастет в связи с массовым производством литий-ионных аккумуляторов для электромобилей. В настоящее время 70 % всех доступных мировых запасов этого металла находятся в так называемом «литиевом треугольнике», включающем Аргентину, Боливию и Чили. Аргентина, наряду с Австралией и Чили, входит в тройку крупнейших производителей и экспортеров лития (в 2009 г. она поставила 6000 т металла в США, Великобританию, Германию, Китай, Нидерланды, Россию и Японию на сумму свыше 300 млн песо)682. Не случайно к участию в добыче лития на аргентинской территории проявляют внимание порядка 30 компаний, включая таких грандов автомобильного бизнеса, как «Тойота» и «Магна». Уроки кризиса 2008–2009 гг. заставили власть обратить внимание на состояние банковского сектора, на политику Центрального банка, переосмыслить его место и роль в экономике в свете попыток осуществить модернизационный рывок. Следует заметить, что функционирование банковской системы до настоящего времени регулируется главным образом двумя законодательными актами: Законом о финансовых учреждениях , разработанным А. Мартинесом де Осом в период «Процесса» в 1977 г., и Хартией Центрального банка , принятой при Д. Кавалло в 1992 г. и фиксирующей автономность Центробанка. И тот, и другой документ носят четко выраженный неолиберальный характер и плохо коррелируют с задачами «неодесаррольистской» модели.
Саsе studу Страсти по Центральному банку С точки зрения Розового дома проблемы финансовой системы сводятся к следующему. Первое. Банки «заточены» на наиболее прибыльные операции (потребительское кредитование) в ущерб финансированию промышленного производства. Второе. Автономность ЦБ создает проблемы для исполнительной власти, ограничивая ее возможности использовать валютные ресурсы по своему усмотрению. Последнее обстоятельство дало о себе знать в начале 2010 г., поставив вопрос о независимости ЦБ в центр повестки дня. Правительство пошло напролом и со скандалом отправило в отставку «слишком самостоятельного» президента ЦБ Мартина Редрадо [92] . Назначение на его пост президента БАН Мерседес Марко дель Понт развязало Розовому дому руки в вопросе использования « излишних » валютных резервов для погашения внешней задолженности и финансирования реального сектора экономики. В стратегическом плане речь идет о попытке реформирования банковско-кредитной системы, ее адаптации к задачам реиндустриальной модернизации. Заметим, что правительство с большой осторожностью подходило к вопросу реорганизации банковского сектора – этого «минного поля», на котором каждый неверный шаг грозит трагическими последствиями для общеэкономической ситуации. Но после кризисных потрясений 2008–2009 гг., когда финансовое положение осложнилось, а объем частных инвестиций в производство снизился, власти не могли больше «тянуть» с реформами. По-видимому, ее главными элементами будут: 1) более широкое использование резервов ЦБ в целях обслуживания суверенной задолженности; 2) ориентация частных банков на приоритетное кредитование производственного сектора; 3) создание достаточно мощного государственного банка развития (по типу Бразильского национального банка развития). Однако реализация этой стратегии с самого начала натолкнулась на жесткое сопротивление оппозиции.
Острый конфликт вокруг Центробанка и будущего финансовой системы – свидетельство высокого накала политических страстей, который с приближением президентских выборов 2011 г. будет только нарастать. В этих условиях коридор возможностей макроэкономического маневра Розового дома может сузиться, что чревато новыми рисками в деле модернизации и диверсификации экономики. Одновременно возрастает опасность новых внутриэлитных конфликтов и обострения отношений власти с отдельными секторами бизнес-сообщества. Мировой опыт показал, что лидерами в росте конкурентоспособности становятся те страны, которые в своей макроэкономической политике опираются на модель тройной спирали (Тriрlе Неliх Моdеl) – партнерское сплетение государства, бизнеса и науки. В Аргентине уровень и структура финансирования науки и новых технологий пока не соответствует ни текущим экономическим потребностям, ни решению стратегических задач. Модернизация невозможна без массированных инвестиций (государственных и частных) в образование и сферу НИР, поскольку именно здесь закладываются прочные основы устойчивого роста и восходящего развития аргентинской нации. До настоящего времени активность частного бизнеса в сфере НИР оставалась низкой [93] . Развитие «новой экономики» должно быть акцентировано. В частности, необходимо ускорить перевооружение промышленности на базе современных технико-технологических достижений и диффузии в реальном секторе результатов НИР (как национальных, так и зарубежных).В декабре 2009 г. состоялся успешный запуск полностью созданной аргентинскими специалистами ракеты Grаdiсоm РСХ 2009 , которая способна вывести на орбиту искусственный спутник земли и может быть использована как в мирных, так и в военных целях. Успехом национальных проектировщиков и инженеров можно считать создание первого в стране океанского многоцелевого патрульного судна, а также развертывание военно-технического сотрудничества с Бразилией, включающего, в частности, выпуск автомобилей для вооруженных сил683. 20 января 2010 г. в Барилоче президент страны приняла участие в открытии нового здания государственной компании ИНВАП – лидера инновационных разработок. Эти и другие факты – свидетельство больших возможностей аргентинского научно-технического сообщества.При всех особенностях, сложностях и отклонениях социально-экономическое развитие Аргентины должно происходить в направлении построения информационно-индустриального общества. Разумеется, речь идет о длительной исторической перспективе, но и в ближайшее десятилетие имеются объективные возможности для существенного (количественного и качественного) продвижения вперед в деле модернизации общественных структур и институтов, перехода на рельсы инновационного развития. При этом сохранится (и, возможно, усилится) тенденция как укрепления позиций новых наукоемких секторов хозяйства, так и встраивания предприятий традиционных отраслей в структуры создающейся «новой экономики». В результате повысится инновационная восприимчивость местных предпринимателей, инновационные контуры приобретут более четкие очертания (станут более выразительными), а страна подтвердит выбор вектора на развитие «экономики знаний». Уже сейчас можно с большой долей уверенности назвать приоритеты национального научно-технического развития:♦ информационные технологии;♦ авиационные и космические исследования;♦ ядерные исследования и атомная энергетика;♦ производство биотоплива (и другие новые энергетические технологии);♦ нанотехнологии;♦ геномика и биотехнология для сельского хозяйства;♦ фармацевтика;♦ разработка новых качественных продуктов питания;♦ социально-экономические и политические исследования, содействующие модернизации государства и укреплению гражданского общества, базирующегося на передовых институтах.На рис. 12.5 показано, что в бюджете на 2010 г. федеральные расходы на НИР возросли почти на 18,5 % (по сравнению с 2009 г.) и составили 5 276 млн песо, или 0,42 % ВВП (в 2009 г. – 0,40 %). Если к этому добавить расходы провинциальных властей и частного сектора, то мы получим общую сумму порядка 11 млрд песо (0,9 % ВВП), что близко к поставленной в 2006 г. цели – довести совокупные национальные расходы на развитие НИР до 1 % ВВП684.
Рис. 12.5. Расходы национального бюджета на НИР (млрд песо).
Источник. Мinistеriо dе Сiеnсiа, Тесnоlоgiа е Innоvаtiоn Рrоduсtivа. – httр:// www.minсуt.gоv.аr/ (2010 г. – план).
Генерируя инновации, аргентинская экономика (впервые в истории) имеет шансы выйти на траекторию устойчивого роста и закрепить модернизационную направленность своего развития, сделать ее основным вектором общественных перемен. Но будем откровенны: Аргентина в обозримом будущем не в состоянии определять моду на существующем инновационном пространстве и не может самостоятельно создать новые инновационные рынки. Поэтому она должна встраиваться в глобальные цепочки и максимально активно участвовать в международных научнотехнологических усилиях (в том числе во взаимодействии с другими развивающимися странами). В ближайшие годы усилится интенсивность внешнеэкономических связей Аргентины, а внешней торговле (прежде всего экспорту) будет принадлежать важная роль в процессе модернизации. Формируя новые каналы сопряжения национальной экономики с запросами мирового рынка, обеспечивая непосредственную связь местных товаропроизводителей с зарубежными потребителями, экспортные поставки должны расти высокими темпами, стать необходимым источником внутреннего развития. Товарная структура экспорта будет постепенно меняться за счет уменьшения (в физическом выражении) зарубежных поставок энергоресурсов и увеличения доли продукции горнодобывающей отрасли, но главное – роста вывоза продовольствия и промышленных товаров индустриального происхождения. В обозримом будущем у Аргентины есть неплохие шансы стать одним из значимых в испаноязычном мире экспортеров программного обеспечения и информационных услуг «колл центров».Опережающий рост внешней торговли по сравнению с общим производством товаров и услуг будет перманентно повышать степень воспроизводственной открытости аргентинской экономики, усиливать ее взаимодействие с мировым хозяйством. Наиболее успешные и динамичные предприниматели с берегов Ла-Платы (а их число растет) смогут «обосноваться» в новых мирохозяйственных нишах и при поддержке государства укрепить позиции Аргентины в мире «конкурентной либерализации». Это – безусловный императив, в противном случае может односторонне увеличиваться зависимость (и уязвимость) страны от перепадов мировой конъюнктуры и возможных протекционистских мер конкурентов в Северной Америке и Европейском союзе.Экономическое пространство МЕРКОСУР останется стратегическим тылом Аргентины в ее борьбе за новые позиции в системе региональных и мирохозяйственных связей. Возможное вовлечение в орбиту МЕРКОСУР новых южноамериканских государств (даже без их формального членства в группировке) повысит авторитет этого интеграционного объединения как в Латинской Америке, так и в мире в целом, что может найти свое выражение в подписании специальных соглашений о свободной торговле с внерегиональными странами и другими экономическими сообществами. Вместе с тем нельзя исключить возможности некоторого торможения интеграции в рамках МЕРКОСУР, снижения ее скорости и определенного смягчения условий участия.Властные экономические органы и бизнес-сообщество Аргентины должны будут приложить серьезные усилия для повышения роли фондового рынка и его институтов в экономике, как это характерно для большинства развитых стран. В перспективе более емкий аргентинский фондовый рынок должен существенно расширить возможности национальных предприятий привлекать дополнительные ресурсы как местных инвесторов, включая институциональных, так и зарубежных. Но при этом властям следует разработать и принять превентивные меры, с тем чтобы волатильный финансовый рынок не стал потенциальным источником экономической нестабильности (как это случилось на рубеже прошлого и нынешнего веков). Анализ эволюции международных инвестиционных позиций Аргентины позволяет предположить, что произойдет некоторое усиление роли иностранных источников финансирования.И теперь главный вопрос, подводящий итог нашему исследованию: какая модернизация необходима Аргентине на пороге 200-летия Майской революции? По нашему мнению, основанному на изучении аргентинского и мирового опыта, Аргентина нуждается в так называемой «органичной модернизации»685, под которой мы понимаем естественно развивающиеся процессы, опирающиеся преимущественно на национальные ресурсы и удовлетворяющие интересы всей нации , а не отдельных социальных групп и слоев. Ее основные черты можно сформулировать следующим образом:♦ наличие в обществе четкого представления об исторической миссии модернизации, ее значения для судеб нации. Агенты современного аргентинского модернизационного проекта должны ясно понимать перспективы социально-экономического и политического развития страны, отчетливо видеть ее будущее в системе мировых хозяйственных связей;♦ консолидация широких общественных сил (в первую очередь национальных элит) на платформе модернизации, их активное участие в деле формирования и реализации конкретных планов инновационной перестройки экономических структур;♦ безусловная опора на собственные силы, приоритетное развитие внутреннего рынка и всесторонняя поддержка национальных предприятий-лидеров, образующих ядро новой конкурентоспособной экономики. Помимо выбора технологий, рынков и ключевых игроков опора на собственные силы предполагает наличие у нации достаточно устойчивой финансовой системы и центра принятия суверенных решений в сфере кредитно-денежной политики;♦ четкая оценка стратегии участия Аргентины в мировом разделении труда. Следует понимать, что опора на собственные силы отнюдь не означает недооценки внешних связей. Напротив, эффективная органичная модернизация в нынешних условиях немыслима вне постоянного совершенствования международного торгово-экономического и финансового взаимодействия, углубления участия страны в мировой экономике, но первичны внутренние усилия, без наращивания которых национальные хозяйственные структуры станут лишь придатком глобального рынка.Модернизация – сложный и многогранный процесс трансформаций во всех сферах общественной жизни. Как правило, это длительный процесс, занимающий десятилетия. Аргентина в настоящее время находится лишь в начале реализации очередного национального проекта модернизационных изменений. Определены основные цели и контуры модернизации, формируются ее главные условия и механизмы, образуется критическая масса агентов инновационного развития. Страна выходит на старт нового модернизационного рывка.Нынешний этап модернизации должен полностью раскрыть потенциал аграрно-сырьевого комплекса Аргентины, включающего АПК, производство энергоносителей и быстро растущий майнинговый сектор. Модернизация этих отраслей на основе инноваций может обеспечить более эффективное использование конкурентных преимуществ в производстве различных видов продовольствия, носителей энергии (включая ее возобновляемые источники) и горно-рудного сырья, что, в свою очередь, позволит направлять растущие доходы на развитие высокотехнологичных отраслей промышленности и сферы услуг. Результатом станет такое позиционирование Аргентины в мировой экономической системе, при котором инновационно насыщенные традиционные сектора будут органично сочетаться с новыми отраслями, развивающимися на основе фронтальной диверсификации производства.Процесс модернизации, начатый после кризиса 2001–2002 гг., задан самой историей и продиктован реальными потребностями развития аргентинской нации. Выбранный вектор не должен быть остановлен или повернут вспять.